
Fondo di investimento: cos’è, come funziona e come investire


20 SET, 2026
Indice
Un fondo di investimento permette di accedere a un portafoglio diversificato con poche centinaia di euro, affidando la selezione dei titoli a gestori professionali. È la forma di investimento collettivo più diffusa in Italia e, per molti risparmiatori, la porta d’ingresso ai mercati finanziari.
In questa guida vedrai cos’è un fondo di investimento e come funziona, come si calcola il valore della quota, quali tipologie esistono, quanto pesano le commissioni e come funziona la tassazione in Italia.
Prima di scegliere un fondo, controlla con MyPortfolio come sono distribuiti rischio, asset class e concentrazione del tuo portafoglio
Cos’è un fondo di investimento e come funziona
Un fondo di investimento è una forma di investimento collettivo del risparmio gestita da professionisti. Nell’ordinamento italiano rientra negli OICR, gli Organismi di Investimento Collettivo del Risparmio: quando investi in un fondo stai acquistando una frazione di un paniere di attività finanziarie.
In sintesi, i fondi di investimento hanno queste caratteristiche:
- Sono veicoli di investimento collettivo gestiti da una società specializzata
- Raccolgono il denaro di molti risparmiatori per investirlo congiuntamente
- Seguono una politica di investimento predefinita e vincolante per il gestore
- Il patrimonio del fondo è autonomo e suddiviso in quote
- Le quote attribuiscono a ogni investitore gli stessi diritti, in proporzione al capitale versato
Il patrimonio del fondo è giuridicamente separato da quello della società che lo gestisce. È una tutela concreta: i creditori della società di gestione non possono aggredire il fondo, quindi un eventuale dissesto del gestore non intacca il capitale dei partecipanti.
Il gestore acquista e vende titoli — azioni, obbligazioni, strumenti monetari o derivati — rispettando la politica del fondo. Così anche un piccolo risparmiatore accede a una gestione professionale e a una diversificazione difficile da replicare comprando singoli titoli.
Cos’è il NAV e come si calcola il valore della quota
Il valore di una quota corrisponde al NAV (Net Asset Value), o valore patrimoniale netto. Si ottiene dividendo il patrimonio complessivo del fondo per il numero di quote in circolazione.
Nei fondi aperti il NAV viene calcolato e pubblicato ogni giorno lavorativo: riflette il valore di mercato degli attivi in portafoglio, al netto delle commissioni maturate. È il prezzo al quale si sottoscrivono e si rimborsano le quote.
Un esempio numerico chiarisce il meccanismo. Ipotizziamo un fondo con questi dati di partenza:
- Valore di una quota: 100 euro
- Numero di partecipanti: 100
- Quote possedute da ciascun partecipante: 50
Da qui si ricavano le due grandezze che definiscono il fondo:
- Patrimonio del fondo = 100 € per quota × 100 partecipanti × 50 quote = 500.000 €
- Quote in circolazione = 100 partecipanti × 50 quote = 5.000 quote

Cosa succede quando un investitore entra o esce dal fondo
Il patrimonio di un fondo aperto non cambia solo per l’andamento dei mercati: si muove anche con le sottoscrizioni e i rimborsi dei partecipanti. Chi entra versa capitale e riceve nuove quote emesse al NAV del giorno; chi esce ottiene il controvalore delle quote rimborsate.
Riprendiamo l’esempio. Se il NAV è salito a 101,03 € e un nuovo investitore versa 6.000 €, riceve 6.000 ÷ 101,03 = 59,39 quote. Il patrimonio del fondo aumenta di 6.000 € e le quote in circolazione crescono dello stesso numero.
Il punto rilevante è che questi flussi non alterano la quota proporzionale degli altri partecipanti. Chi era già dentro continua a possedere le stesse quote, il cui valore dipende esclusivamente dall’andamento del NAV.
Per chi rimborsa vale lo specchio: il fondo liquida parte degli attivi, il patrimonio si riduce e le quote vengono annullate. Nei fondi molto grandi questi movimenti sono fisiologici e non incidono sulla performance individuale.
Chi gestisce un fondo di investimento: SGR, depositario e partecipanti
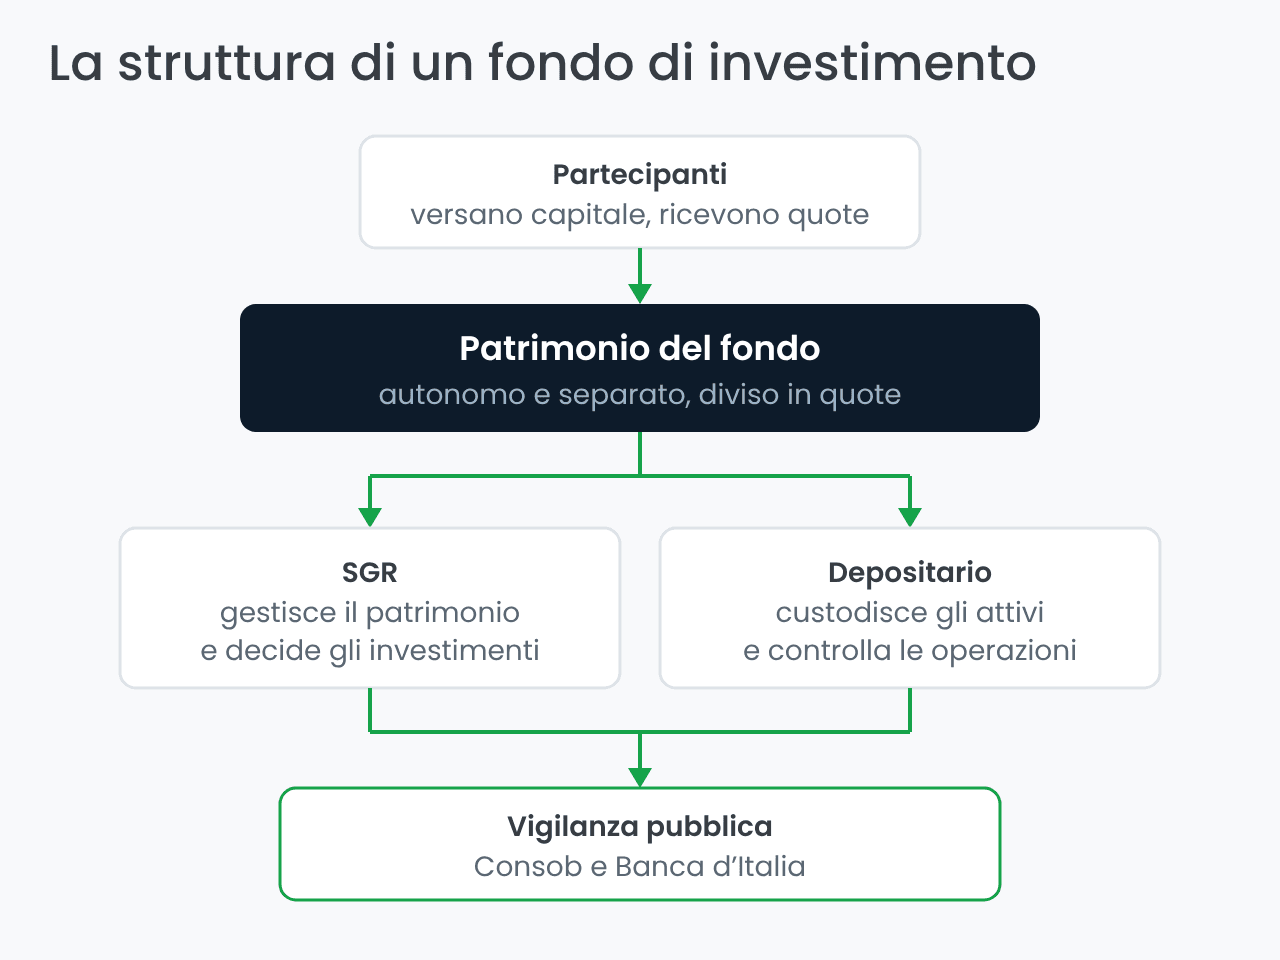
Per capire come funziona un fondo di investimento serve conoscere i soggetti coinvolti e il ruolo di ciascuno.
- Partecipanti: sono i risparmiatori che conferiscono il capitale. Nei fondi aperti possono sottoscrivere o chiedere il rimborso delle quote in qualsiasi momento.
- Quote: rappresentano la frazione del fondo posseduta da ciascun investitore e si acquistano o si vendono direttamente tramite l’intermediario collocatore.
- Valore liquidativo (NAV): è il prezzo di una quota in un dato giorno, aggiornato quotidianamente nei fondi aperti.
- Società di gestione del risparmio (SGR): amministra il fondo e decide come investire il patrimonio nell’interesse dei partecipanti. Non è proprietaria del fondo e viene remunerata con una commissione di gestione.
- Depositario: custodisce gli attivi e verifica che le operazioni della SGR rispettino il regolamento del fondo e la normativa. È una banca o un intermediario autorizzato.
La separazione tra chi gestisce e chi custodisce il patrimonio è la principale garanzia di questo assetto: nessun soggetto controlla da solo l’intera catena.
A questo si aggiunge la vigilanza pubblica: in Italia Consob controlla trasparenza e correttezza dei comportamenti, mentre Banca d’Italia vigila sulla stabilità patrimoniale delle società di gestione.
Tipologie di fondi di investimento
Esistono molte tipologie di fondi, che si distinguono per gli strumenti in portafoglio e per il profilo di rischio. Queste sono le principali categorie per politica di investimento:
| Tipo di fondo | Caratteristiche principali |
|---|---|
| Fondi monetari | Investono in strumenti del mercato monetario a breve termine, con durata non superiore a 6 mesi. Liquidità elevata e rendimenti contenuti, non sempre sufficienti a coprire l’inflazione |
| Fondi obbligazionari | Investono in titoli di Stato e obbligazioni. Generano flussi più regolari, con rischio legato a durata e qualità creditizia degli emittenti |
| Fondi bilanciati | Combinano azioni e obbligazioni. Il rischio cresce al crescere della componente azionaria dichiarata nel regolamento |
| Fondi azionari | Investono prevalentemente in azioni quotate. Obiettivo di crescita del capitale nel lungo periodo, con volatilità e rischio più elevati |
| Fondi flessibili | Non hanno vincoli fissi di ripartizione tra azioni e obbligazioni. Il gestore può cambiare l’esposizione, quindi il rischio effettivo è molto variabile |
| Fondi garantiti | Prevedono una protezione totale o parziale del capitale a scadenza, a fronte di un potenziale di rendimento limitato. L’offerta sul mercato italiano è oggi ridotta |
| Fondi di fondi | Investono in quote di altri fondi. Aggiungono diversificazione tra gestori, ma sovrappongono due livelli di commissioni |
| Hedged Fund | Fondi alternativi che usano leva finanziaria, derivati e vendite allo scoperto per perseguire rendimenti assoluti. Accesso riservato e rischio elevato |
Oltre a queste macro-categorie esistono fondi specializzati per settore o area geografica — immobiliari, tecnologici, globali, mercati emergenti — e diverse classi di quote dello stesso fondo, che si differenziano per tipo di investitore, struttura commissionale ed eventuale copertura del rischio di cambio.
Fondi aperti e fondi chiusi
La distinzione più importante dal punto di vista pratico riguarda la possibilità di entrare e uscire.
- Fondi aperti: consentono di sottoscrivere quote o chiederne il rimborso in qualsiasi momento, al NAV del giorno. Investono in strumenti quotati e liquidi, e sono la categoria più diffusa tra i risparmiatori.
- Fondi chiusi: permettono la sottoscrizione solo durante il periodo di offerta iniziale e rimborsano le quote di norma alla scadenza del fondo. Sono riservati a investimenti poco liquidi e di lungo periodo, come immobili, crediti o società non quotate.
Chi ha bisogno di poter disinvestire in tempi rapidi dovrebbe considerare solo i fondi aperti: in un fondo chiuso il capitale resta vincolato per anni, salvo cessione delle quote sul mercato secondario quando esiste.
Fondi armonizzati e non armonizzati
I fondi armonizzati sono costituiti in un paese dell’Unione europea e rispettano le regole comuni della direttiva UCITS, che impongono limiti alla concentrazione e all’uso della leva. Possono essere commercializzati in tutta l’Unione senza una nuova autorizzazione in ciascuno Stato.
La vigilanza su un fondo armonizzato spetta all’autorità del paese di origine: un fondo lussemburghese è vigilato dall’autorità del Lussemburgo anche quando è offerto in Italia. Alle autorità italiane resta il controllo sulle modalità di commercializzazione sul territorio nazionale.
I fondi non armonizzati non seguono integralmente quei vincoli e possono adottare politiche più aggressive. Offrono margini di manovra maggiori al gestore, ma con tutele standardizzate inferiori e, in alcuni casi, un trattamento fiscale diverso.
Fondi attivi e fondi passivi
Un’altra distinzione riguarda lo stile di gestione e ha un impatto diretto sui costi.
- Gestione attiva: il gestore seleziona i titoli con l’obiettivo di ottenere un rendimento superiore al proprio benchmark. Comporta commissioni più alte, giustificate dal lavoro di ricerca e selezione.
- Gestione passiva: il fondo replica un indice di riferimento, come S&P 500 o Nasdaq. In questo caso si parla di fondi indicizzati e i costi sono generalmente più bassi.
La differenza va valutata sul lungo periodo. Un fondo attivo con TER al 1,8% parte ogni anno con circa 1,5 punti percentuali di svantaggio rispetto a un prodotto indicizzato allo 0,3%: è il rendimento aggiuntivo che il gestore deve produrre solo per pareggiare.
Se vuoi confrontare fondi attivi ed ETF all’interno dello stesso intermediario, verifica anche l’offerta di Fineco
Fondi ad accumulazione e a distribuzione
L’ultima distinzione riguarda il trattamento dei proventi generati dal portafoglio.
- Accumulazione: cedole e dividendi vengono reinvestiti automaticamente nel fondo. Il NAV cresce e l’effetto dell’interesse composto lavora senza interruzioni.
- Distribuzione: i proventi vengono accreditati periodicamente sul conto del partecipante, generando un flusso di cassa ma interrompendo la capitalizzazione.
Per chi sta costruendo un capitale nel tempo l’accumulazione è di norma più efficiente, perché rinvia la tassazione al momento del rimborso. La distribuzione ha senso per chi cerca un’entrata periodica dall’investimento.
Fondi comuni, ETF e SICAV: quali sono le differenze
I tre strumenti condividono la logica della gestione collettiva, ma si differenziano per forma giuridica, modalità di acquisto e struttura dei costi.
| Caratteristica | Fondo comune | ETF | SICAV |
|---|---|---|---|
| Come si acquista | Sottoscrizione e rimborso tramite l’intermediario, al NAV del giorno | Acquisto e vendita in Borsa in tempo reale, come un’azione | Sottoscrizione delle azioni della società |
| Gestione | Attiva o passiva | Prevalentemente passiva, replica un indice | Attiva o passiva |
| Costi ricorrenti | Generalmente più alti, soprattutto nella gestione attiva | Generalmente più bassi | Simili ai fondi comuni |
| Forma giuridica | Patrimonio autonomo, privo di personalità giuridica | Fondo o SICAV quotata | Società di investimento a capitale variabile |
Gli ETF sono la scelta naturale per chi vuole esposizione a un indice al costo minimo e con la possibilità di operare durante la seduta di Borsa. Il fondo comune resta competitivo dove la gestione attiva aggiunge valore reale, per esempio su mercati di nicchia o poco efficienti.
Nelle SICAV la differenza è soprattutto giuridica: il fondo comune è un patrimonio autonomo che appartiene ai partecipanti, mentre la SICAV è una società di cui l’investitore diventa azionista, con i relativi diritti amministrativi. Sul piano operativo l’attività svolta è la stessa.
Quanto costa un fondo di investimento: commissioni e TER
I costi sono il fattore che incide più prevedibilmente sul risultato finale, perché si applicano ogni anno indipendentemente dall’andamento dei mercati. Le voci principali sono queste:
- Commissioni di sottoscrizione: applicate all’ingresso, spesso decrescenti al crescere dell’importo investito. Molti fondi non le prevedono.
- Commissioni di gestione: addebitate annualmente dalla SGR e calcolate sul patrimonio gestito. Sono la voce più pesante e ricorrente.
- Commissioni di performance: dovute solo quando il fondo supera un obiettivo di rendimento predefinito, di norma il benchmark.
- Commissioni di rimborso: previste da alcuni fondi in alternativa a quelle di ingresso, spesso azzerate dopo un periodo minimo di permanenza.
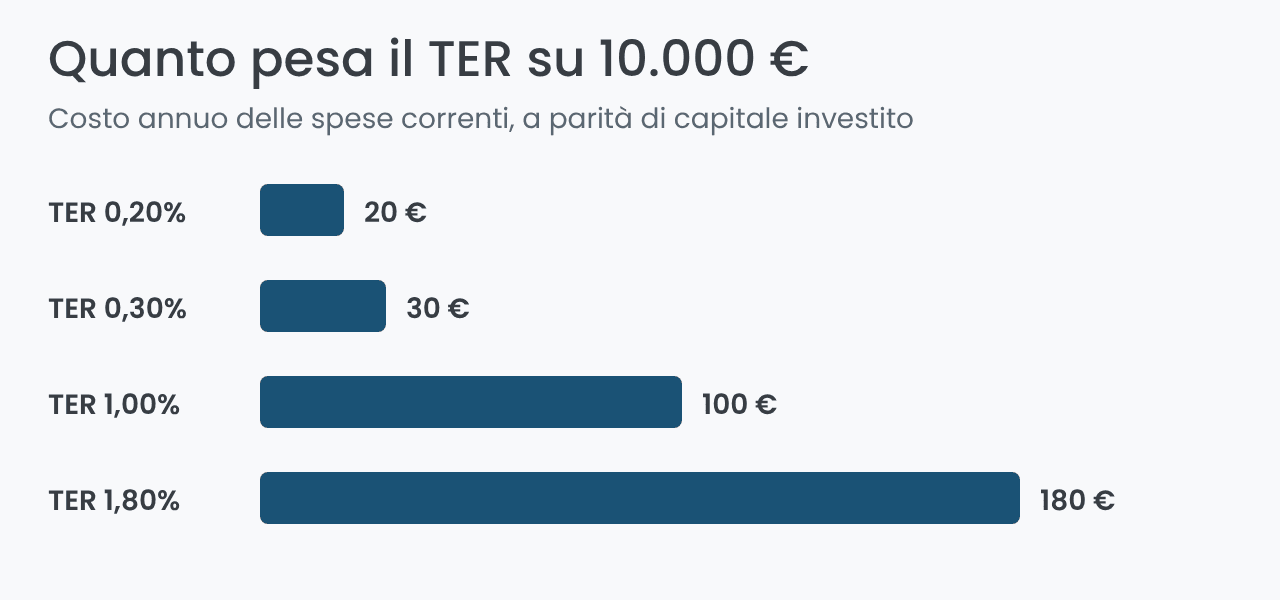
L’indicatore di sintesi da guardare è il TER (Total Expense Ratio), che riunisce in una sola percentuale le spese correnti annue. Su un capitale di 10.000 euro, un TER dell’1,8% significa 180 euro l’anno di costi: dopo dieci anni, a parità di rendimento lordo, la differenza rispetto a un prodotto allo 0,3% supera i 1.500 euro.
A questi costi si aggiunge l’imposta di bollo dello 0,2% annuo sul valore delle quote, applicata dall’intermediario sulle comunicazioni periodiche relative ai prodotti finanziari.
Tutte le voci di costo sono riportate nel KID e nel prospetto informativo, consultabili sul sito della società di gestione. Per contenere l’impatto delle commissioni conviene confrontare piattaforme che non applicano oneri aggiuntivi di ingresso o custodia.
Come sono tassati i fondi di investimento in Italia
I proventi dei fondi di investimento sono qualificati come redditi di capitale e scontano una ritenuta del 26%. L’imposta viene applicata direttamente dall’intermediario, che agisce da sostituto d’imposta: l’investitore riceve l’importo già al netto e non deve indicarlo in dichiarazione.
Sulla porzione di rendimento riferibile a titoli di Stato ed equiparati l’aliquota scende al 12,5%. Il beneficio è proporzionale al peso di questi titoli nel portafoglio del fondo, calcolato dalla società di gestione.
La tassazione scatta per cassa, cioè al momento del rimborso delle quote o dell’incasso dei proventi distribuiti. Fino a quel momento le plusvalenze maturate restano latenti e continuano a produrre rendimento: è il vantaggio strutturale dei fondi ad accumulazione.
Attenzione a un punto spesso frainteso: in Italia il passaggio da un fondo a un altro, anche all’interno della stessa società di gestione, equivale a un rimborso seguito da una nuova sottoscrizione. È quindi un’operazione realizzativa e genera tassazione immediata sulle plusvalenze. Il regime di trasferimento esente previsto in altri paesi europei non esiste nell’ordinamento italiano.
Va considerata anche un’asimmetria rilevante nella compensazione. Le minusvalenze da rimborso di quote sono redditi diversi e possono essere compensate con plusvalenze su altri strumenti finanziari entro i quattro anni successivi, ma non con i proventi positivi dei fondi, che restano redditi di capitale.
Diverso è il caso del trasferimento del dossier titoli tra intermediari senza cambio di intestazione: non comporta cessione, non è un’operazione realizzativa e non genera imposta. Il costo fiscale di carico delle quote viene trasferito alla nuova banca.
Per gli approfondimenti sul calcolo e sui casi particolari puoi consultare la guida dedicata alla tassazione dei fondi di investimento.
Come investire in un fondo di investimento
I fondi permettono di accedere a un universo molto ampio di strumenti: azioni, obbligazioni, valute, derivati, immobili e materie prime. È il modo più diretto per ottenere esposizione a più mercati con una sola operazione.
Ogni fondo nasce con una politica di investimento che definisce la composizione del portafoglio, i mercati di riferimento e il livello di rischio assunto. Il vincolo per il gestore è rispettare quella politica, che va quindi letta prima di sottoscrivere.
Individuare i migliori fondi di investimento non significa cercare quello con il rendimento passato più alto, ma quello coerente con il proprio orizzonte temporale e con la tolleranza al rischio. Rendimenti storici elevati non si trasferiscono automaticamente al futuro.
Operativamente la sottoscrizione avviene tramite banca, consulente o broker online. Le piattaforme digitali hanno ridotto le soglie minime e i costi di ingresso, rendendo accessibili anche i piani periodici di piccolo importo.
Come leggere il KID prima di sottoscrivere
Dal 1° gennaio 2023 il documento informativo obbligatorio per i fondi destinati al pubblico retail è il KID (Key Information Document) previsto dal regolamento PRIIPs, che ha sostituito il precedente KIID. È il primo documento da leggere e sintetizza in poche pagine le informazioni decisive:
- Politica di investimento: in quali strumenti e mercati investe il fondo e con quale obiettivo.
- Indicatore sintetico di rischio: una scala da 1 a 7 che colloca il fondo dal rischio più basso al più alto.
- Costi: spese di ingresso, di uscita, correnti e di performance, espresse anche in euro su scenari di investimento standard.
- Scenari di performance: risultati stimati in condizioni favorevoli, moderate e sfavorevoli, su diversi orizzonti temporali.
- Periodo di detenzione raccomandato: l’orizzonte minimo per cui il prodotto è pensato.
Il prospetto informativo completa il quadro con il regolamento del fondo e i dettagli sulla società di gestione. Se l’indicatore di rischio non è compatibile con il tuo profilo, nessun rendimento passato giustifica la sottoscrizione.
Investire gradualmente con un piano di accumulo (PAC)
Il PAC è la modalità più diffusa per investire nei fondi senza immobilizzare subito un capitale rilevante. Si versa una somma prefissata a intervalli regolari, costruendo la posizione nel tempo.
Il meccanismo riduce l’impatto del timing di ingresso: gli acquisti avvengono a prezzi diversi, quindi il prezzo medio di carico si distribuisce sul ciclo di mercato. In una fase di ribasso lo stesso versamento acquista più quote, migliorando la posizione media.
Il PAC non elimina il rischio di mercato e su mercati in crescita costante rende meno di un versamento unico iniziale. Il suo vantaggio principale è comportamentale: rende l’investimento sostenibile e riduce la tentazione di rincorrere i massimi.
Investire gradualmente con un piano di accumulo
Vantaggi e svantaggi dei fondi di investimento
Il principale vantaggio dei fondi d'investimento è l’accesso a una diversificazione professionale con importi contenuti. Ma il bilancio va letto insieme ai limiti dello strumento.
Vantaggi
- Diversificazione: il rischio si distribuisce su decine o centinaia di emittenti diversi.
- Gestione professionale: selezione e monitoraggio degli attivi affidati a una struttura specializzata.
- Accessibilità: soglie di ingresso basse e piani periodici a partire da importi ridotti.
- Patrimonio separato: il fondo è protetto dai creditori della società di gestione.
Svantaggi
- Costi ricorrenti: le commissioni si applicano ogni anno e riducono il rendimento netto.
- Nessun controllo: il partecipante non decide i singoli titoli in portafoglio.
- Rischio di mercato: il valore delle quote oscilla e non esiste garanzia di rendimento.
- Switch tassato: cambiare fondo genera imposta immediata sulle plusvalenze maturate.
Il gestore è tenuto a selezionare titoli, settori e aree geografiche secondo criteri di diversificazione definiti nel regolamento. Questo limita il rischio specifico ma non quello di mercato: in una correzione generalizzata anche un portafoglio ben diversificato perde valore.
In sintesi, un fondo di investimento trasforma un capitale modesto in un portafoglio diversificato e gestito da professionisti, al prezzo di commissioni ricorrenti e della rinuncia al controllo sulle singole scelte. NAV, TER e politica di investimento sono i tre parametri che ne descrivono il funzionamento reale.
Prima di sottoscrivere conviene confrontare il TER con quello di un ETF equivalente e verificare l’indicatore di rischio riportato nel KID: su orizzonti lunghi la differenza di costo pesa più della selezione dei titoli. La scelta tra gestione attiva e passiva dipende da quanto sei disposto a pagare per il tentativo di battere il mercato.


Prodotti offerti
Azioni, ETF, CFD, Forex, Commodities, Criptovalute, Piano d'Accumulo del Capitale
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale