
Fondi comuni di investimento: cosa sono, vantaggi e rischi

Indice
I fondi comuni di investimento sono tra gli strumenti più diffusi in Italia, ma anche tra i meno compresi: molti li sottoscrivono allo sportello senza sapere come funzionano, quanto costano e come vengono tassati.
Qui vediamo cosa sono, come funzionano, quali vantaggi offrono e quali rischi comportano, con il confronto rispetto agli ETF e le regole fiscali italiane.
Se vuoi confrontare fondi e SICAV senza limitarti a una sola società di gestione, Fineco offre una piattaforma multibrand con fondi di oltre 70 case di investimento.
Cosa sono i fondi comuni di investimento
Un fondo comune di investimento è uno strumento di gestione collettiva del risparmio: raccoglie il denaro di molti investitori e lo impiega in un unico portafoglio diversificato di azioni, obbligazioni e altri strumenti finanziari.
Chi aderisce sottoscrive delle quote, che rappresentano una parte del patrimonio complessivo del fondo. Il valore della quota varia nel tempo in base ai risultati degli investimenti ed è calcolato sul NAV (Net Asset Value), cioè il valore netto degli attivi in gestione alla data di riferimento.
Il vantaggio strutturale è l’accesso: con poche centinaia di euro si ottiene una diversificazione che, replicata da soli, richiederebbe un capitale molto maggiore. Per capire cos’è un fondo d’investimento e come funziona il punto di partenza è il KID (Key Information Document), che ogni fondo deve mettere a disposizione.
Come funziona un fondo comune di investimento
La gestione collettiva è affidata a una SGR (società di gestione del risparmio). La stessa attività può essere svolta da una SICAV (società di investimento a capitale variabile) o da una SICAF (a capitale fisso).
Il funzionamento poggia su tre soggetti distinti:
- La SGR decide gli investimenti, nel rispetto del regolamento del fondo, che fissa politica di investimento, limiti e costi.
- Il depositario, distinto dal gestore, svolge le funzioni di custodia e i controlli previsti dalla normativa. Il calcolo del NAV resta sotto la responsabilità prevista per il fondo e può essere affidato anche al depositario secondo specifiche condizioni.
- Le autorità di vigilanza: Banca d’Italia e Consob supervisionano rispettivamente la stabilità degli operatori e la trasparenza verso i risparmiatori.
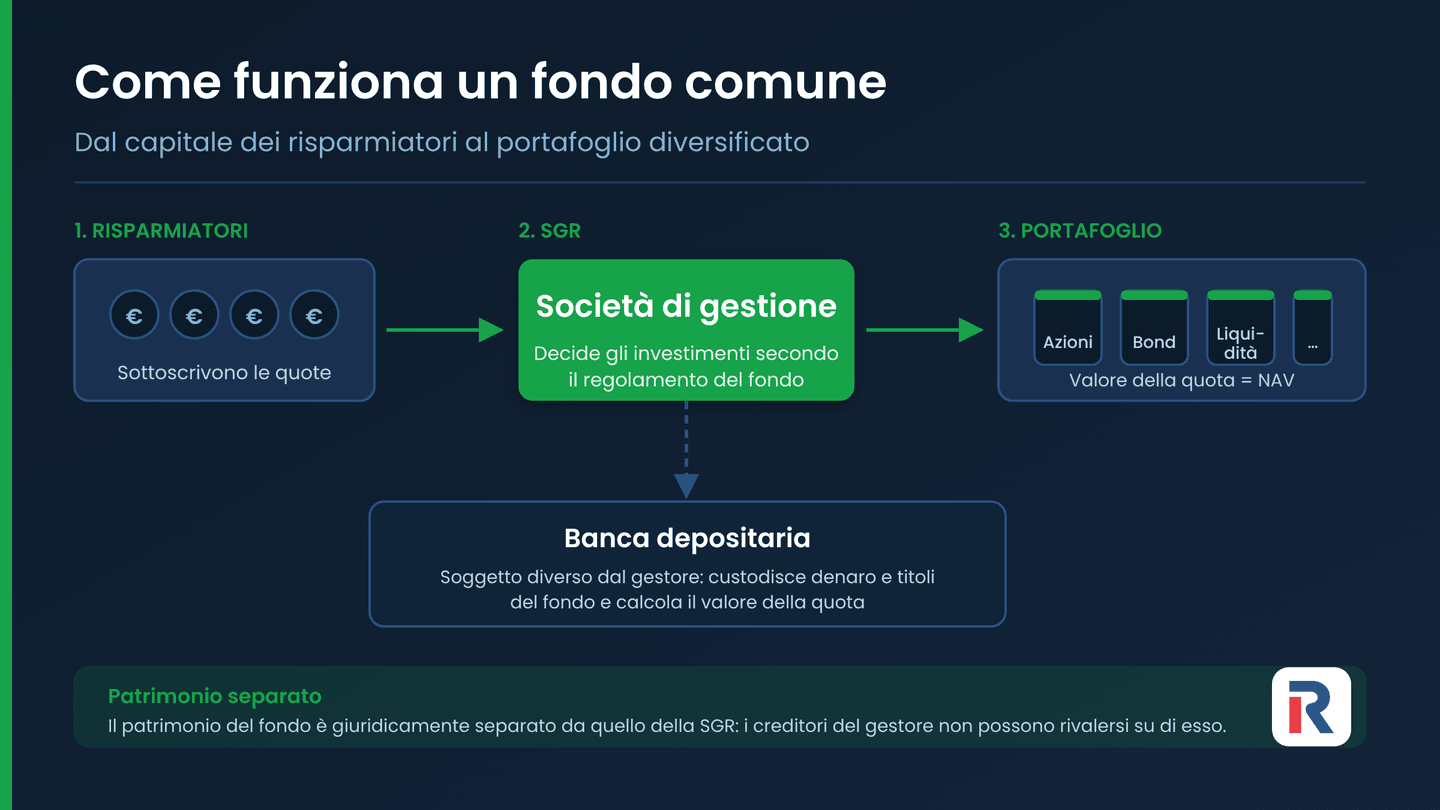
Questa separazione è la vera tutela dell’investitore: il patrimonio del fondo è giuridicamente separato da quello della SGR. Se il gestore fallisce, i suoi creditori non possono rivalersi sul patrimonio del fondo.
Vantaggi dei fondi comuni di investimento
Il primo vantaggio è la diversificazione immediata. Un fondo è per definizione un paniere di molti titoli: un fondo indicizzato all’MSCI World, per esempio, replica un indice che comprende 1.280 società dei 23 mercati sviluppati.
Il secondo è la gestione professionale. Selezione dei titoli, ribilanciamenti e monitoraggio sono delegati a un team dedicato: chi non ha tempo o competenze per analizzare singole società delega questo lavoro.
A questi si aggiungono due vantaggi pratici spesso sottovalutati:
- Soglie di ingresso basse. Le quote hanno valore unitario contenuto e molti fondi non prevedono un minimo elevato, il che rende accessibile anche un piano di accumulo.
- Accesso a mercati difficili da raggiungere. Obbligazioni societarie, emissioni con tagli minimi elevati o mercati emergenti diventano accessibili tramite il fondo, anche con capitali ridotti.
C’è poi un vantaggio operativo: il NAV è aggiornato con cadenza regolare, quindi il valore della posizione è sempre verificabile senza seguire il mercato ogni giorno.
Svantaggi e rischi dei fondi comuni
Il limite principale sono i costi ricorrenti. Le commissioni si pagano indipendentemente dal risultato e, come ricorda Banca d’Italia, in media i fondi comuni italiani sono più costosi di quelli degli altri paesi europei e, soprattutto, degli ETF.
Il secondo limite riguarda i rendimenti: nessun fondo garantisce un risultato. Su orizzonti lunghi molti gestori attivi non battono stabilmente il benchmark, ma il costo della gestione attiva resta comunque a carico del sottoscrittore.
Vanno considerati anche tre aspetti meno evidenti:
- Nessun controllo sulle scelte. Si delega tutto al gestore: non si decide quali titoli comprare né quando uscire da un mercato.
- Esecuzione non immediata. Sottoscrizioni e riscatti avvengono al NAV di valorizzazione, non al prezzo del momento come accade con un titolo quotato.
- Trasparenza disomogenea. Il livello di dettaglio sulla composizione del portafoglio e sulle scelte del gestore varia molto da una società all’altra.
Tipologie di fondi comuni di investimento
Le tipologie si distinguono anzitutto per classe di attività in cui il fondo investe:
| Tipologia | Dove investe | Profilo |
| Fondi azionari | Azioni di società quotate | Rischio e potenziale di crescita più alti |
| Fondi obbligazionari | Titoli di Stato e obbligazioni societarie | Volatilità più contenuta, rendimento legato ai tassi |
| Fondi bilanciati | Mix di azioni e obbligazioni | Profilo intermedio, in base alla quota azionaria |
| Fondi monetari | Strumenti del mercato monetario a breve termine | Rischio basso, funzione di parcheggio della liquidità |
A questa si affianca la classificazione per stile di gestione, quella con l’impatto maggiore sui costi:
- Gestione attiva: il gestore seleziona i titoli per battere un indice di riferimento. Costa di più e può prevedere commissioni di performance.
- Gestione passiva: il fondo replica un indice, con costi nettamente inferiori.
Ci sono infine i fondi tematici, concentrati su un singolo settore come tecnologia o transizione energetica: più volatili dei fondi diversificati.
Come investire in fondi comuni
Ci sono due strade. La prima è il canale bancario o la SGR: è il percorso classico per i fondi comuni veri e propri, e chi lo sceglie deve confrontare con attenzione le commissioni di collocamento applicate.
La seconda strada è utilizzare una piattaforma di investimento online. L'offerta cambia molto da intermediario a intermediario: Fineco, per esempio, consente di sottoscrivere fondi e SICAV oltre a ETF e altri strumenti, mentre altre piattaforme si concentrano soprattutto su ETF e strumenti quotati. Va quindi verificata la disponibilità effettiva del prodotto, oltre a commissioni e regime fiscale.
Fineco e BG Saxo consentono di operare anche in regime amministrato, con l’intermediario che agisce da sostituto d’imposta e calcola le imposte al posto dell’investitore: è un elemento pratico che conta quanto le commissioni.

Prodotti offerti
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
Costi e commissioni dei fondi comuni
I costi sono indicati nel KID e, secondo la classificazione di Banca d’Italia, si dividono in quattro voci:
- Spese una tantum: le commissioni massime applicabili alla sottoscrizione e al riscatto delle quote.
- Spese correnti: le spese periodiche principali, tra cui la commissione di gestione, cioè il compenso del gestore.
- Costi per le operazioni: le commissioni di negoziazione sostenute dal fondo per comprare e vendere strumenti finanziari.
- Costi accessori: per i fondi a gestione attiva, le commissioni di performance dovute quando il fondo supera il benchmark.
Il punto decisivo è che spese correnti, costi per le operazioni e costi accessori vengono prelevati periodicamente dal patrimonio del fondo: non arriva nessun addebito, ma erodono il rendimento. Per questo, valutare le commissioni dei fondi sulle spese correnti complessive è più utile che guardare la sola commissione di gestione.
Come vengono tassati i fondi comuni in Italia
I proventi di un fondo sono redditi di capitale e scontano una ritenuta del 26% (art. 26-quinquies del DPR 600/1973), applicata sui proventi distribuiti e sulla differenza tra valore di riscatto e costo medio ponderato di sottoscrizione. La quota riferibile a titoli di Stato italiani ed equiparati scende al 12,5%.
Due precisazioni che in Italia vengono spesso confuse con regole di altri paesi:
- Il passaggio da un fondo all’altro non è esente da imposte. Uno switch si realizza come riscatto seguito da nuova sottoscrizione: è un evento fiscalmente rilevante.
- I fondi non godono di un vantaggio fiscale rispetto agli ETF: entrambi sono OICR e seguono lo stesso regime al 26%. Le minusvalenze, inoltre, sono redditi diversi e non si compensano con questi proventi.
Qui trovi la guida completa su come pagare le tasse sui fondi di investimento.
Fondi comuni o ETF: quale conviene
La maggior parte degli ETF tradizionali replica un indice e presenta costi contenuti; esistono però anche ETF a gestione attiva.
- ETF quando l’obiettivo è replicare un mercato al minor costo possibile e serve operare in tempo reale.
- Fondi a gestione attiva quando si cerca una competenza difficile da replicare con un indice, accettando un costo più alto.
- Fondi indicizzati quando si preferisce sottoscrivere tramite banca o SGR con versamenti ricorrenti: costano poco come gli ETF ma non si negoziano in borsa.
Approfondisci le differenze tra fondi indicizzati o ETF e verifica sempre come si calcola il TER prima di scegliere.
In sintesi, i fondi comuni di investimento restano uno strumento valido per chi vuole diversificare senza costruire e seguire un portafoglio di singoli titoli. Il loro punto debole non è la struttura, che è solida e ben vigilata, ma il costo: è la variabile che più incide sul risultato finale e l’unica su cui l’investitore ha davvero controllo prima di sottoscrivere.
La domanda utile da porsi non è se i fondi convengano in assoluto, ma se quel fondo specifico giustifica quello che costa. Confronta le spese correnti indicate nel KID con quelle di un ETF sullo stesso mercato: se il maggior costo non è accompagnato da un valore aggiunto persistente rispetto al benchmark, una soluzione indicizzata a basso costo può risultare più efficiente.
Se dopo il confronto preferisci costruire un PAC con ETF indicizzati invece di utilizzare un fondo comune, confronta anche i Piani di Accumulo di XTB.
Domande frequenti sui fondi comuni di investimento
Disclaimer:
Questo non è un consiglio di investimento; investire comporta un rischio di perdita e i risultati passati non sono un indicatore affidabile dei risultati futuri.