
Contango e backwardation: cosa sono e come influenzano i prezzi


Indice
Contango e backwardation descrivono la forma della curva dei futures, cioè come cambia il prezzo al variare della scadenza. Non sono, da soli, previsioni sulla direzione del prezzo: descrivono una struttura osservabile che, nelle materie prime stoccabili, riflette costi di finanziamento, stoccaggio, assicurazione e convenience yield, oltre a eventuali vincoli di mercato.
La distinzione conta perché ha una conseguenza economica diretta. Chi mantiene un'esposizione a una materia prima nel tempo deve spesso rinnovare i contratti in scadenza, e la forma della curva influenza il rendimento legato alla convergenza e al rollover. Non garantisce però un guadagno o una perdita: la curva può cambiare e il rendimento totale dipende anche dal movimento del sottostante, dagli interessi sulla liquidità e dai costi.
Consulta future, mini e micro sulle commodity
Confronta curva delle scadenze, lotto, margine, modalità di regolamento e commissione per contratto prima di operare.
Valuta l'alternativa tramite CFD
Nei CFD non acquisti il future quotato: verifica sottostante di riferimento, spread, leva, swap ed eventuali aggiustamenti di rollover.


Prodotti offerti
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
CFD, Forex, Commodities
Cosa sono contango e backwardation
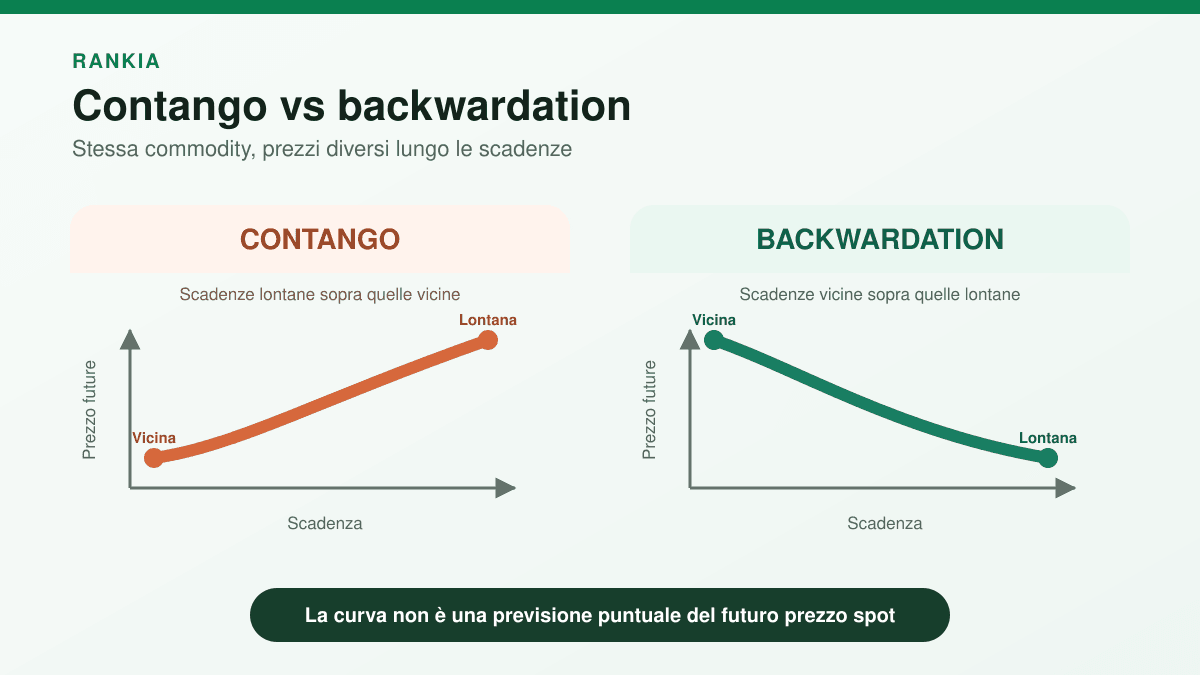
Un mercato dei futures si dice in contango quando i contratti con scadenza più lontana quotano più di quelli vicini, e in backwardation quando quotano meno. La curva sale nel primo caso, scende nel secondo.
Contango | Backwardation | |
|---|---|---|
Forma della curva | Crescente: le scadenze lontane costano di più | Decrescente: le scadenze lontane costano di meno |
Rapporto tra scadenze | Il future differito quota sopra quello vicino | Il future vicino quota sopra quello differito |
Situazione tipica | Scorte elevate e costi di detenzione superiori al beneficio di possesso immediato | Mercato fisico teso, scorte basse o forte domanda immediata |
Effetto sul rinnovo | Roll yield negativo se la forma della curva resta simile | Roll yield positivo se la forma della curva resta simile |
Una precisazione che quasi tutte le definizioni saltano: nel linguaggio di mercato si incontrano tre confronti collegati, ma non identici.
- Curva tra scadenze: si confrontano il contratto vicino e quelli differiti. È la lettura operativa più utile per rollover e calendar spread.
- Future rispetto allo spot corrente: misura la base tra prezzo a termine e prezzo a pronti. Una curva può avere pendenza crescente pur mantenendo alcune scadenze sotto lo spot, quindi i due confronti non coincidono sempre.
- Normal backwardation: nella teoria delle aspettative il future quota sotto il prezzo spot atteso alla scadenza. Quest'ultimo non è osservabile in tempo reale e non va confuso con la pendenza della curva.
In questa guida si usa soprattutto il confronto tra scadenze, coerente con la definizione operativa della CFTC, perché è quello rilevante per chi rinnova una posizione. Confondere questi concetti è l'origine di gran parte dei malintesi su cosa "segnali" il contango.
Il punto fermo è che alla scadenza i due prezzi convergono: il prezzo del contratto si avvicina al prezzo cash o al valore di regolamento previsto dalle specifiche. Il future non "diventa" sempre la merce: alcuni contratti prevedono consegna fisica, altri regolamento in contanti. La possibilità di consegna o il meccanismo di settlement sostengono la convergenza.
Perché si formano: il cost of carry
La forma della curva non è arbitraria. Discende dal costo di detenzione della merce fisica, il cost of carry, che mette in relazione il prezzo a termine con quello a pronti secondo tre componenti:
- Tasso di finanziamento (r): comprare oggi la merce immobilizza capitale. Il costo di quel capitale spinge il prezzo a termine verso l'alto.
- Costo di stoccaggio (u): magazzino, assicurazione, deperimento. Spinge anch'esso il prezzo a termine verso l'alto, ed è la voce che rende il petrolio e il gas strutturalmente diversi dall'oro.
- Convenience yield (y): il beneficio di avere fisicamente la merce a disposizione, per esempio poter far girare una raffineria senza interruzioni. Spinge il prezzo a termine verso il basso.
F0,T = S0 × e(r + u - y)T
La regola che ne deriva è semplice: si ha contango quando r + u supera y, backwardation nel caso opposto. Un mercato in contango sta dicendo che tenere la merce in magazzino costa più di quanto valga averla subito.
Ne discende una conseguenza che ribalta l'intuizione: le materie prime facili e care da stoccare — petrolio, gas naturale, cereali — tendono al contango quando le scorte sono piene. L'oro, che costa poco da custodire e non si deteriora, è quasi sempre in contango lieve, guidato dal solo tasso di finanziamento.
La backwardation invece segnala scarsità nell'immediato: quando le scorte si assottigliano, il convenience yield esplode e chi ha bisogno della merce oggi è disposto a pagarla più di quanto costerebbe fra sei mesi. È tipica dei prodotti agricoli dopo un raccolto scarso e dell'energia durante una crisi di approvvigionamento.
Gli eventi esterni agiscono attraverso questo meccanismo, non al di fuori di esso: una guerra, un incendio in una raffineria o una sanzione modificano la curva perché alterano le scorte disponibili e quindi il convenience yield.
Il roll yield: perché il contango erode i rendimenti
Questa è la parte che conta davvero per chi investe. Un contratto futures ha una scadenza; chi vuole mantenere l'esposizione oltre quella data deve vendere il contratto in scadenza e comprarne uno più lontano. L'operazione si chiama rollover.
In contango il contratto lontano costa più di quello che stai vendendo. Lo scambio non genera da solo una perdita istantanea: il roll yield negativo emerge dalla diversa evoluzione del future rispetto allo spot, in particolare dalla convergenza di un contratto acquistato a premio verso il prezzo a pronti. Se la curva resta simile, una strategia long a rinnovo costante tende a perdere esposizione o valore rispetto allo spot.
Un esempio con numeri tondi. Il petrolio spot quota 80 $ e il future a un mese 82 $. Compri un contratto a 82 $; alla scadenza, se lo spot è rimasto a 80 $, il tuo contratto vale 80 $ e hai perso il 2,4% pur avendo indovinato che il prezzo sarebbe rimasto fermo. Se, per pura ipotesi, lo stesso rapporto 82/80 si ripetesse identico per dodici rinnovi mensili, la perdita composta sarebbe circa il 25,6% prima di commissioni e rendimento della liquidità. Nella realtà spot e curva cambiano continuamente, quindi non basta moltiplicare il 2,4% per dodici.
In backwardation accade l'opposto: il contratto vicino quota più del differito. Una posizione long può beneficiare della convergenza del future acquistato sotto lo spot, se la struttura persiste. Il semplice atto di vendere il contratto vicino e comprare quello lontano non crea però un profitto gratuito: valore nozionale, numero di contratti e andamento successivo della curva restano decisivi.
La ricaduta pratica riguarda soprattutto gli ETC e gli indici di commodity basati su futures, che mantengono l'esposizione rinnovando i contratti. In fasi di contango prolungato il loro rendimento può divergere sensibilmente da quello del prezzo spot. Il divario può dipendere dal roll yield, ma anche da commissioni, rendimento della garanzia, cambio e tracking difference. Gli ETC su metalli coperti fisicamente non effettuano necessariamente questo rollover, mentre gli ETF UCITS su commodity devono rispettare requisiti di diversificazione.
Il contango è un segnale rialzista?
Si legge spesso che il contango indichi sentimento rialzista, perché "il mercato è disposto a pagare di più in futuro". È una lettura fuorviante e il caso del petrolio nel 2020 lo dimostra al di là di ogni dubbio.
Il contango non nasce da un'aspettativa di rialzo ma dal cost of carry. Un contango profondo si forma tipicamente quando le scorte sono piene e la domanda immediata è debole: nessuno vuole la merce oggi, quindi lo spot crolla più del future e la curva si inclina verso l'alto. È una fotografia di debolezza a breve, non di ottimismo.
Il ragionamento simmetrico vale per la backwardation, che viene spesso letta come segnale ribassista quando in realtà segnala tensione sull'offerta immediata, cioè forza del mercato a pronti.
La lettura corretta è un'altra: la curva descrive il rapporto tra scorte disponibili e domanda immediata, non la direzione attesa del prezzo. Usarla come indicatore direzionale porta a conclusioni sistematicamente rovesciate.
Il caso del petrolio nel 2020: il super-contango
Il crollo della domanda durante la pandemia offre l'esempio più netto mai registrato. Con i consumi in caduta libera e i depositi che si riempivano, il mercato del greggio entrò in contango estremo: i futures a scadenza lunga arrivarono a quotare decine di dollari sopra il contratto in consegna.
Ad aprile 2020 l'OPEC e i partner concordarono un taglio della produzione di 9,7 milioni di barili al giorno da maggio, circa il 10% dell'offerta globale e la riduzione coordinata più ampia mai decisa. Non bastò: il consumo restava ai minimi e lo stoccaggio disponibile si stava esaurendo.
Il 20 aprile 2020 il future WTI con consegna a maggio regolò a -37,63 dollari al barile, prima chiusura negativa del contratto benchmark dalla sua introduzione nel 1983. Non era il prezzo spot né il valore di tutte le scadenze: gli altri contratti WTI chiusero ancora sopra zero. Chi fosse rimasto lungo fino alla fase di consegna avrebbe dovuto essere pronto a ricevere fisicamente il petrolio a Cushing; molti operatori cercarono invece di chiudere le posizioni mentre capacità disponibile e liquidità erano fortemente limitate.
È una dimostrazione pratica dei limiti del cost of carry. La capacità di stoccaggio a Cushing non era letteralmente azzerata: secondo l'EIA raggiunse l'83% della capacità operativa il 1° maggio, ma gran parte dello spazio residuo non era facilmente disponibile. La combinazione di domanda crollata, consegna fisica imminente, stoccaggio scarso e fattori tecnici spinse il future di maggio sotto zero, mentre le scadenze successive restarono positive.
Per chi vuole approfondire come operare su questo mercato, la guida su investire in petrolio analizza gli strumenti disponibili e i loro costi.
Esempi pratici di contango e backwardation
Due casi numerici chiariscono la differenza sui listini.
Mercato in contango. Il greggio quota 100 $ al barile per consegna immediata e il contratto a sei mesi 110 $. La curva sale: il mercato sconta dieci dollari di costo di detenzione su sei mesi. Chi compra il future paga un premio del 10% rispetto allo spot.
Mercato in backwardation. Lo stesso greggio quota 100 $ a pronti e 95 $ per la consegna a sei mesi. La curva scende: chi ha bisogno del barile oggi paga cinque dollari in più di chi può aspettare, segnale di scarsità immediata.
In entrambi i casi vale la regola della convergenza: alla scadenza il future si allinea allo spot. Il differenziale non è un profitto garantito ma il compenso per il costo, o il beneficio, di detenere la merce fino a quella data.
Come operare in contango e backwardation
La forma della curva non dice dove andrà il prezzo, ma dice quanto costa mantenere una posizione. È da qui che parte qualsiasi ragionamento operativo.
In contango, mantenere una posizione lunga sul sottostante ha un costo ricorrente: il roll yield negativo si somma alle commissioni. Un'esposizione di lungo periodo su una materia prima in contango strutturale — il gas naturale è il caso di scuola — parte con un handicap che il prezzo deve recuperare prima ancora di generare profitto.
In backwardation, il rinnovo lavora a favore di chi è lungo. È la condizione in cui una posizione può risultare in utile anche con il prezzo spot fermo, purché la struttura della curva resti quella.
Tre implicazioni concrete prima di operare:
- Guarda la curva, non solo il prezzo. Confrontare le quotazioni di tre o quattro scadenze successive dice più sul mercato di qualsiasi indicatore tecnico.
- Verifica come replica lo strumento. Un ETC che rinnova ogni mese è molto più esposto al roll yield di uno che usa scadenze lunghe o un indice a rollover ottimizzato.
- Adegua l'orizzonte. L'effetto del roll yield si accumula nel tempo, ma può essere rilevante anche su periodi brevi quando la curva è molto inclinata. Non è automaticamente trascurabile in pochi giorni né dominante su ogni investimento annuale.
Chi si avvicina a questi strumenti dovrebbe partire dalle caratteristiche dei contratti futures e dalle differenze rispetto ai contratti forward, prima di iniziare a fare trading sulle materie prime.
In sintesi, contango e backwardation non sono previsioni ma descrizioni della curva dei futures, generate dal rapporto tra costo di finanziamento, costo di stoccaggio e convenience yield. Il contango segnala scorte abbondanti, la backwardation scarsità immediata, e nessuna delle due indica in quale direzione si muoverà il prezzo.
Quello che entrambe determinano con precisione è il costo di mantenere una posizione nel tempo. Prima di aprire un'esposizione su una materia prima conviene quindi verificare la forma della curva e il meccanismo di rollover dello strumento scelto, perché il roll yield può pesare più della variazione del prezzo su un orizzonte lungo.
Prodotti offerti
CFD, Forex, Commodities
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
Domande frequenti su contango e backwardation
Disclaimer:
I CFD sono strumenti complessi e presentano un rischio significativo di perdere denaro rapidamente a causa della leva finanziaria. 71% dei conti di investitori al dettaglio perde denaro a causa delle negoziazioni in CFD con questo fornitore. Valuti se comprende il funzionamento dei CFD e se può permettersi di correre questo alto rischio di perdere il Suo denaro.