
CoCo bond: cosa sono e come investire tramite ETF

Indice
I CoCo bond sono tra gli strumenti più remunerativi e più complessi del debito bancario europeo: offrono rendimenti superiori al debito senior proprio perché possono assorbire perdite in caso di crisi della banca. Vediamo cosa sono, come funziona il meccanismo che li converte in azioni, quali ETF permettono di comprarli con poche centinaia di euro e perché nel 2023 un'emissione da 16,5 miliardi di franchi è stata azzerata in una notte.
Vuoi confrontare ETF obbligazionari e strumenti di reddito fisso? BG SAXO offre accesso a ETF quotati su Borsa Italiana e Xetra, oltre a migliaia di obbligazioni sui mercati internazionali.
Cosa sono i CoCo bond?
I CoCo bond (contingent convertible bond) sono un tipo di obbligazioni ibride, a metà strada tra il debito e l'equity: pagano una cedola come un'obbligazione, ma possono essere convertite in azioni dell'emittente — o azzerate — al verificarsi di un evento predefinito.
Nel mercato bancario europeo molti CoCo sono emessi come strumenti Additional Tier 1 (AT1), una categoria di capitale regolamentare. I due concetti sono strettamente collegati ma non identici: “CoCo” descrive il meccanismo contingente di assorbimento delle perdite, mentre “AT1” indica la classificazione prudenziale dello strumento.
Per capire perché gli AT1 offrono rendimenti più elevati del debito bancario senior bisogna prima vedere dove si collocano nella gerarchia delle passività di una banca.
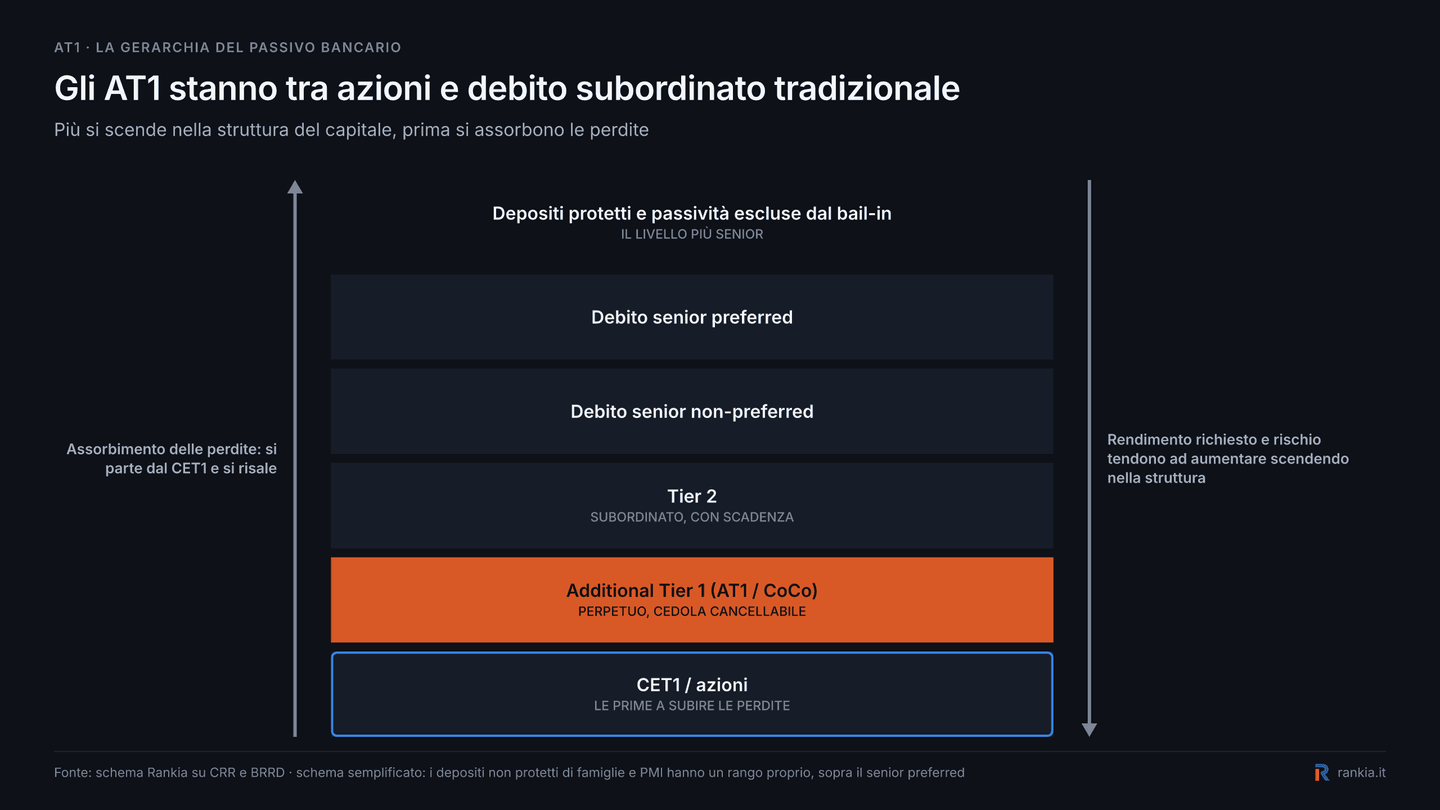
Gli AT1 si trovano quindi immediatamente sopra il capitale azionario nella struttura mostrata: hanno priorità rispetto al CET1, ma assorbono perdite prima del Tier 2 e del debito senior.
La differenza con un convertibile classico è sostanziale: lì è l'investitore a decidere se convertire, qui la conversione o il write-down sono forzati quando si verificano le condizioni previste dal contratto o dal quadro regolamentare, non quando l'emittente decide semplicemente che gli conviene.
Due precisazioni che cambiano il profilo di rischio: quasi tutti gli AT1 europei sono perpetui e con cedole discrezionali. Non hanno scadenza, solo finestre di rimborso anticipato, e la cedola può essere sospesa senza costituire default.
Come funziona il trigger di conversione
Il meccanismo ruota attorno a un unico numero: il CET1 ratio, il rapporto tra capitale di qualità primaria e attivi ponderati per il rischio.
Ogni emissione fissa una soglia di attivazione (trigger), tipicamente al 5,125% o al 7% di CET1. Sopra quella soglia il CoCo paga le sue cedole come un'obbligazione qualsiasi. Sotto, l'attivazione è automatica e prende due forme:
- Conversione in azioni a un prezzo già fissato nel prospetto.
- Write-down: svalutazione parziale o totale del nominale, senza nulla in cambio.
Il trigger sul CET1 è solo uno dei modi in cui un AT1 può essere chiamato ad assorbire perdite: contratto e normativa possono prevedere anche un evento di non-viability.
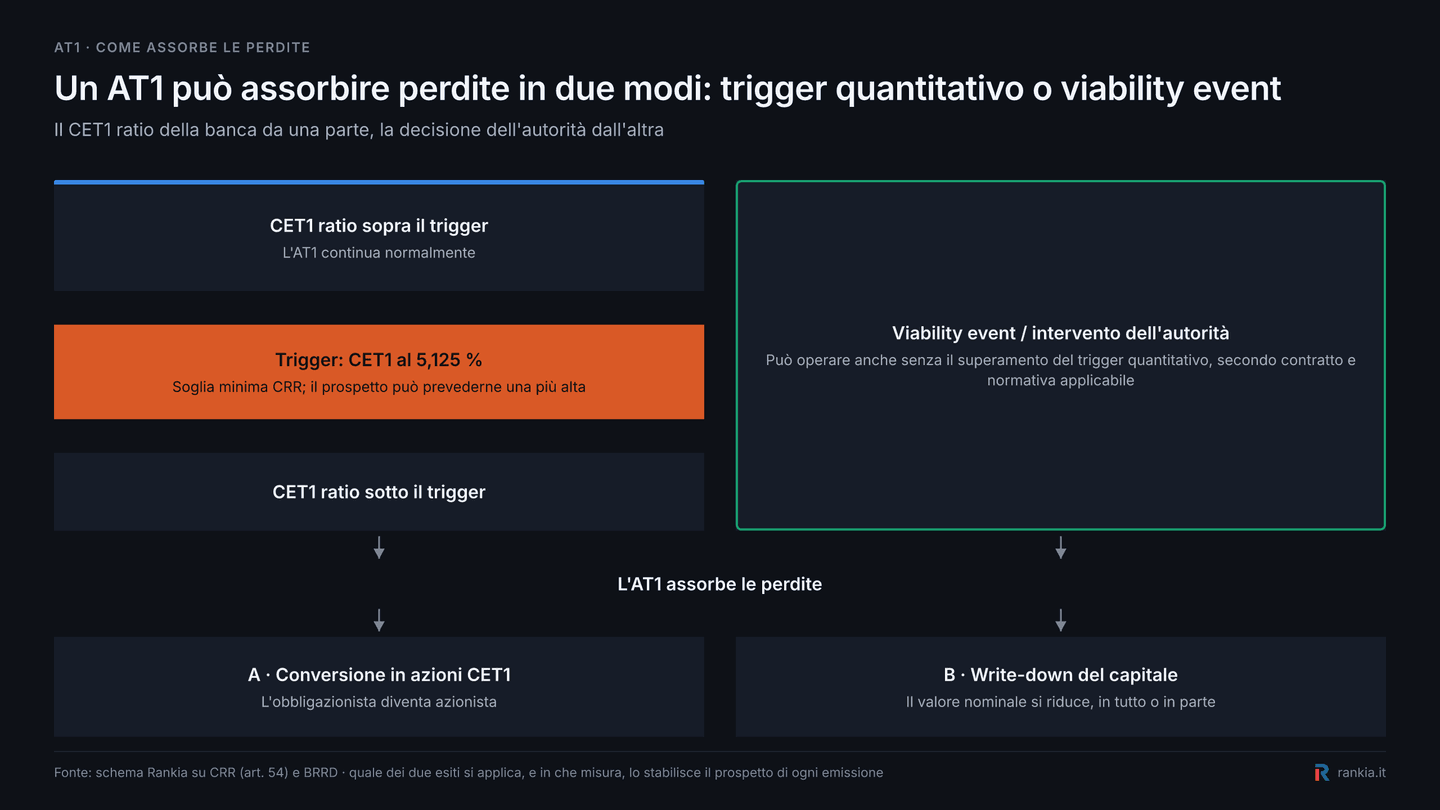
Il punto essenziale è che trigger ed esito sono due cose diverse: l'evento determina quando interviene il meccanismo, mentre il prospetto stabilisce se l'assorbimento avviene tramite conversione, svalutazione o altra modalità prevista.
Accanto al trigger quantitativo possono esistere eventi di non-viability definiti dal contratto e dalla normativa applicabile. Nel caso Credit Suisse non fu il CET1 ratio a far scattare l'azzeramento: FINMA considerò verificato un Viability Event perché la banca aveva ricevuto sostegno statale straordinario, sulla base dei prospetti degli AT1 e dell'ordinanza d'emergenza svizzera.
Come investire in CoCo bond: diretto o tramite ETF
L'acquisto diretto dei singoli AT1 è poco accessibile al retail: molte emissioni hanno tagli minimi elevati, spesso nell'ordine di 100.000 € o più, e possono essere soggette a restrizioni di distribuzione o appropriatezza.
- Taglio minimo elevato: molte emissioni AT1 hanno denominazioni minime nell'ordine di 100.000 € o superiori.
- Mercato OTC: si negoziano fuori dai mercati regolamentati, con spread ampi.
- Analisi complessa: bisogna valutare CET1, livello di trigger, clausole di call e contesto normativo di una singola banca.
La via praticabile sono gli ETF UCITS specializzati, che replicano panieri di decine di emissioni AT1 e si comprano con poche centinaia di euro. Ecco i migliori ETF sui CoCo bond quotati su Borsa Italiana:
La valuta va letta con attenzione: bisogna distinguere la valuta delle obbligazioni in portafoglio, quella della share class e quella di negoziazione dell'ETF. Gli AT1 vengono emessi soprattutto in USD, EUR e GBP. Una classe EUR Hedged cerca di ridurre il rischio di cambio verso l'euro, ma la copertura non lo elimina necessariamente al 100%.
Dove comprare gli ETF sui CoCo bond
Per operare su questi ETF serve un broker con accesso a Borsa Italiana e a Xetra, commissioni trasparenti sugli ETF obbligazionari e — se si sceglie una classe in dollari — la possibilità di gestire il cambio.


Prodotti offerti
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Conviene investire in ETF sui CoCo bond?
Il motivo per cui questi strumenti attraggono è uno solo: il rendimento. Il rendimento a call degli ETF AT1 varia con i prezzi di mercato e va sempre verificato alla data di consultazione. A settembre 2026 le share class dell'Invesco EUR AT1 CoCo Bond UCITS ETF mostravano un estimated yield to call nell'ordine del 5%–5,5%, a seconda della data e della classe considerata.
A questo si aggiungono la diversificazione su numerose emissioni e banche, che riduce fortemente l'impatto del default o del write-down di un singolo emittente, senza eliminare il rischio sistemico del settore bancario.
La diversificazione dell'ETF risolve quindi solo una parte del problema: distribuisce l'esposizione tra più banche, ma ogni titolo del paniere resta un AT1.
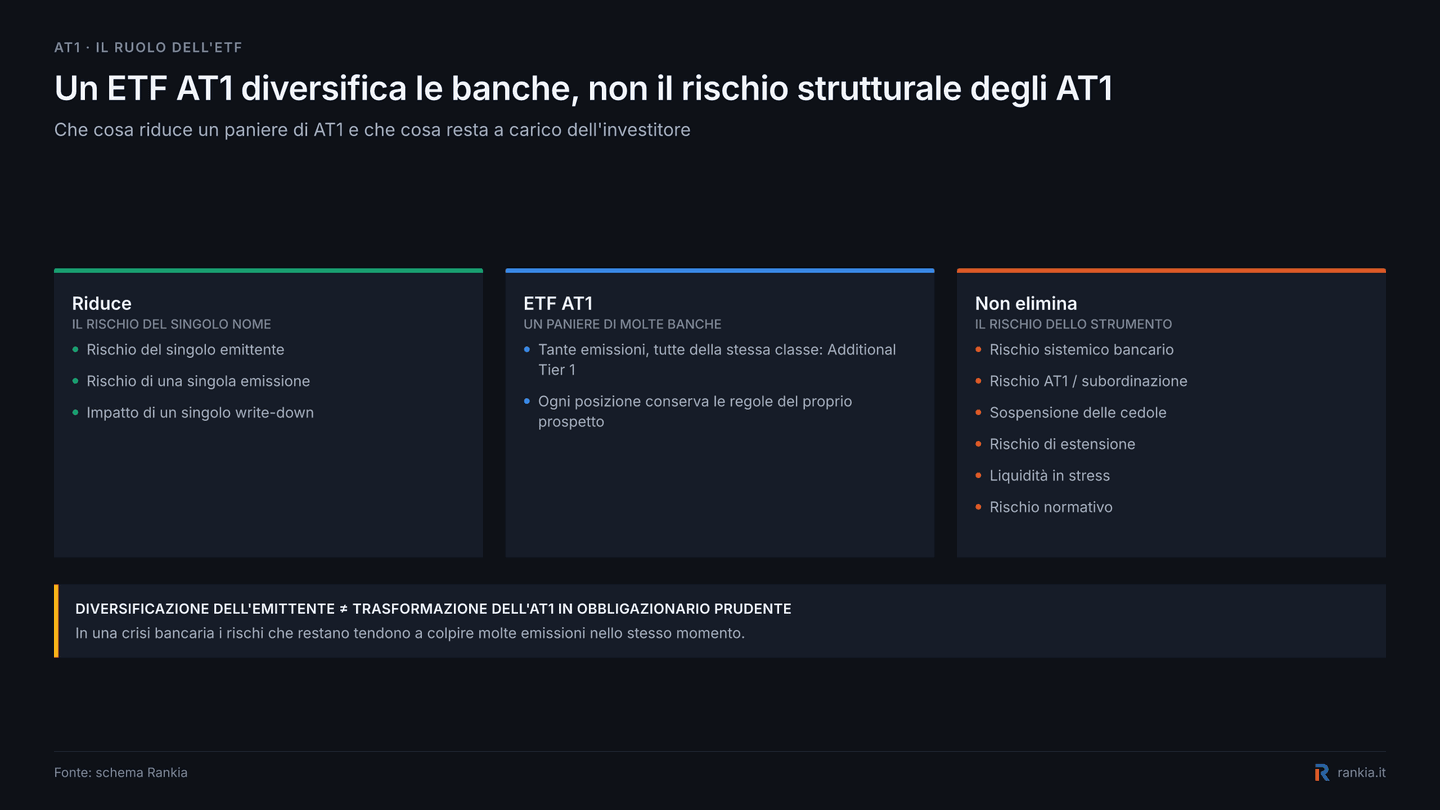
In altre parole, la diversificazione attenua il danno potenziale di un singolo Credit Suisse, ma non protegge da uno shock che colpisca contemporaneamente il capitale AT1 di molte banche.
Il rovescio della medaglia pesa altrettanto. Il rischio di un ETF AT1 non è assimilabile a quello obbligazionario: nelle fasi di stress bancario può mostrare drawdown e volatilità più vicini agli asset rischiosi che alle obbligazioni investment grade tradizionali, pur restando uno strumento di debito subordinato.
Di conseguenza, questo investimento in ETF ha senso solo come posizione satellite di un portafoglio già diversificato, per un investitore che accetta il rischio azionario e ha un orizzonte lungo. Non è uno strumento per la parte prudente del portafoglio, né per chi investe su orizzonti brevi.
I rischi dei CoCo bond
I rischi di questa classe di attivo si dividono in due gruppi. Ci sono quelli noti in anticipo, scritti nel prospetto: livello di trigger, subordinazione, spread di credito e rating dell'emittente. E ci sono quelli difficili da valutare a priori: la posizione patrimoniale futura della banca, i requisiti di capitale imposti dal regolatore, il comportamento dell'emittente sulle cedole e il rischio di contagio all'intero settore.
Nel concreto, quattro rischi meritano attenzione:
- Perdita totale del capitale: in caso di write-down l'investitore non riceve né azioni né rimborso.
- Cedole discrezionali: possono essere sospese senza costituire default e senza obbligo di recupero successivo.
- Rischio di estensione: gli AT1 sono perpetui e il rimborso alla prima call non è garantito. Se la banca non esercita la call, il titolo resta in portafoglio a tempo indeterminato.
- Liquidità: nelle crisi il mercato sottostante degli AT1 può diventare molto meno liquido. L'ETF continua a essere negoziato, ma gli spread bid-ask possono allargarsi e il prezzo di mercato può discostarsi temporaneamente dal valore degli strumenti sottostanti.
Tra questi rischi, quello di estensione è facile da sottovalutare perché la prima call può sembrare una scadenza. Per un AT1 non lo è.
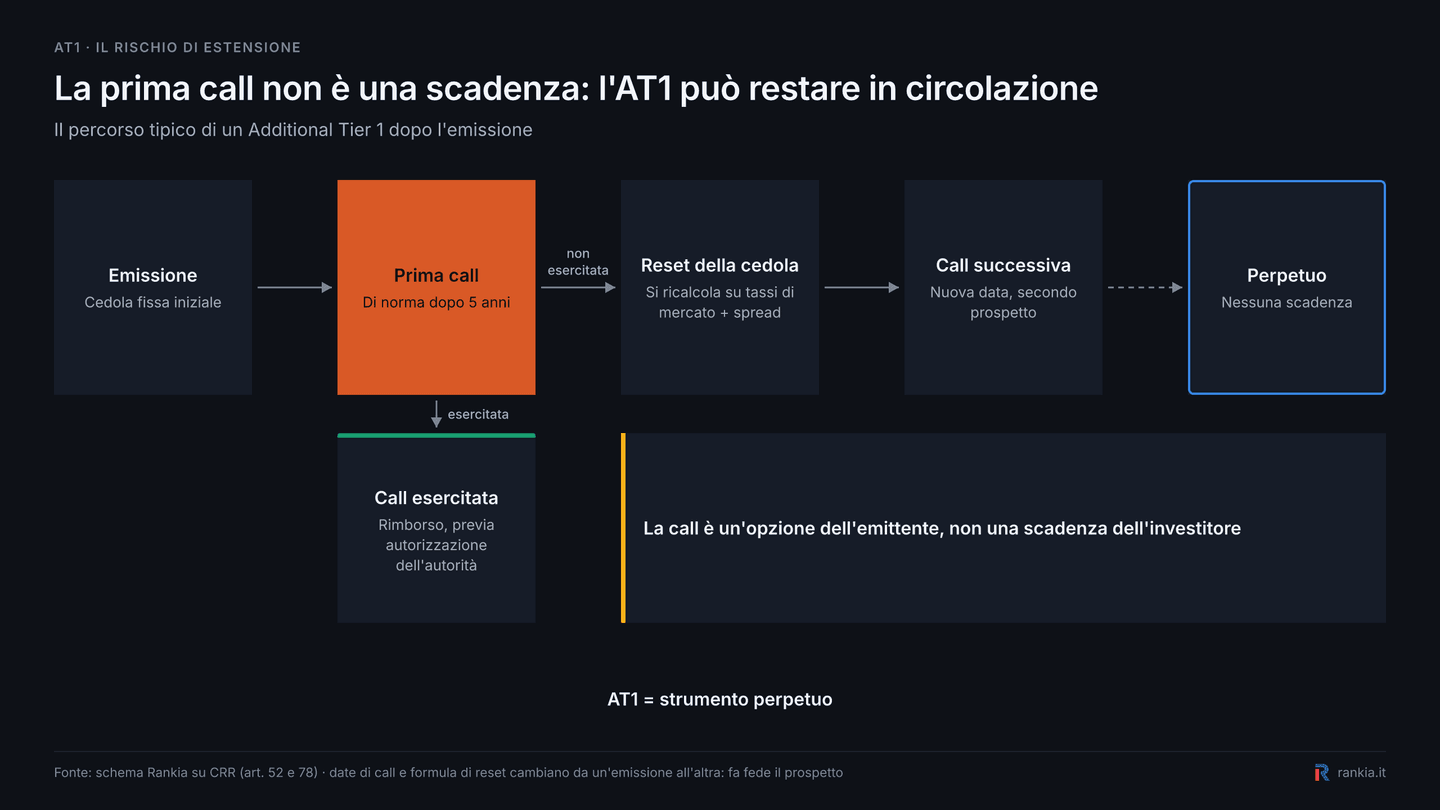
La data di call va quindi letta come una possibilità di rimborso, non come la data in cui l'investitore recupererà necessariamente il capitale. Se la call non viene esercitata, l'esposizione può continuare per molti anni.
Il caso Credit Suisse: quando i CoCo bond vanno a zero
Il 19 marzo 2023, nell'acquisizione di Credit Suisse da parte di UBS, la FINMA ha ordinato l'azzeramento integrale degli strumenti AT1 della banca: circa 16,5 miliardi di franchi di valore nominale.
Gli AT1 di Credit Suisse furono azzerati integralmente mentre gli azionisti ricevettero azioni UBS nell'operazione di acquisizione. La decisione fu eccezionale e dipese dalle clausole dei titoli e dal quadro svizzero applicato in quel caso. Il giorno successivo, BCE, EBA e SRB ribadirono che nel quadro di risoluzione dell'UE le azioni CET1 assorbono le perdite prima degli strumenti AT1.
La sequenza degli eventi mostra perché Credit Suisse è diventato il caso di riferimento per comprendere il rischio contrattuale e regolamentare degli AT1.
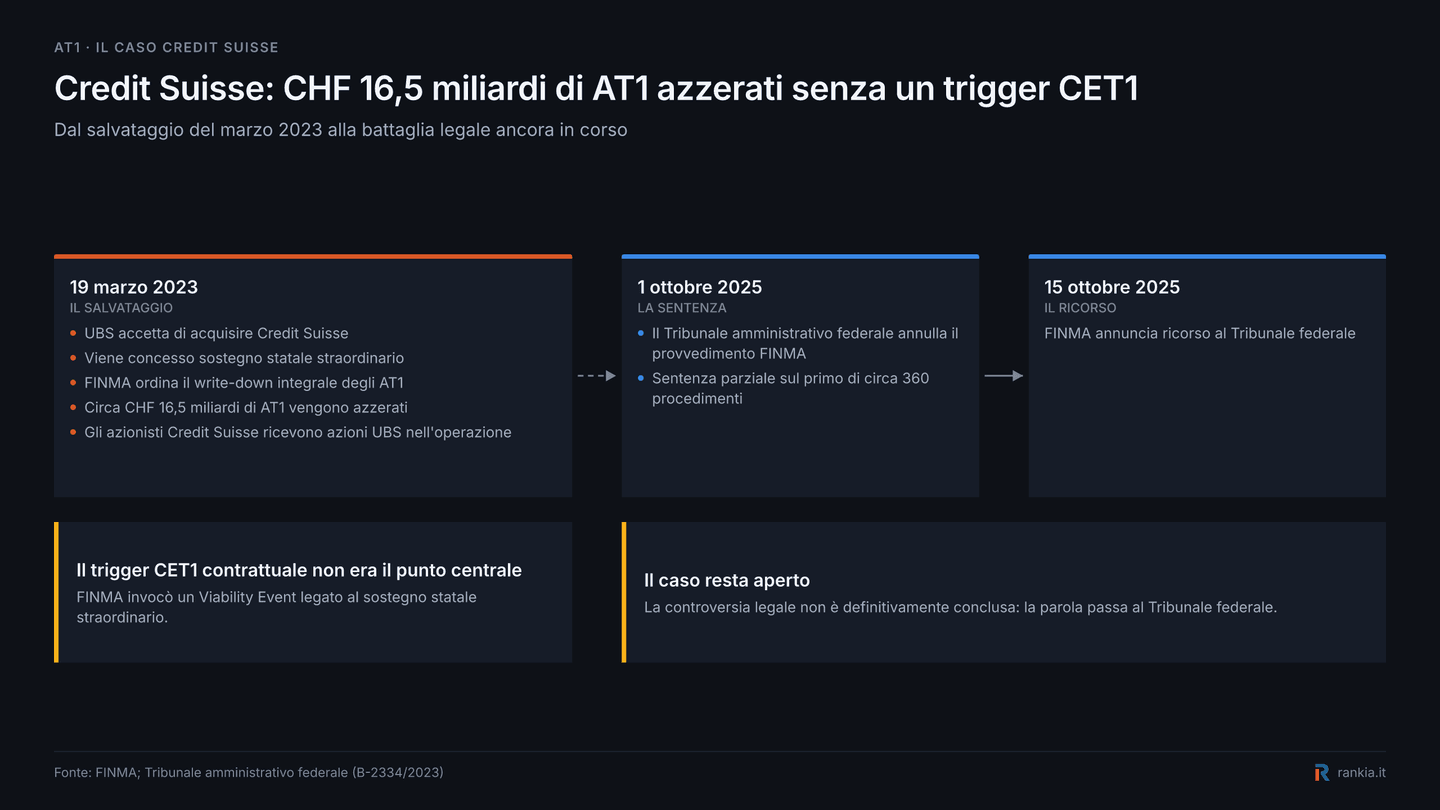
Il grafico evidenzia due rischi distinti: nel 2023 il problema fu l'interpretazione delle clausole di viability e del quadro d'emergenza; dal 2025 la questione è diventata anche giudiziaria, con il provvedimento FINMA contestato davanti ai tribunali.
La vicenda non è chiusa: Il 1° ottobre 2025 il Tribunale amministrativo federale svizzero ha annullato il provvedimento FINMA con una sentenza parziale relativa al primo di circa 360 procedimenti. La decisione non era definitiva, non stabiliva ancora le conseguenze economiche dell'annullamento e FINMA ha presentato ricorso al Tribunale federale.
In sintesi, i CoCo bond sono strumenti nati per proteggere le banche, non per proteggere chi li compra. Il rendimento superiore al 5% non è un premio gratuito: paga la subordinazione, la discrezionalità delle cedole e la possibilità concreta di perdere tutto il capitale mentre gli azionisti recuperano qualcosa.
Per il retail italiano gli ETF UCITS quotati su Borsa Italiana restano l'unico accesso ragionevole: eliminano il rischio del singolo emittente e abbattono il taglio minimo. Restano però uno strumento satellite, da dimensionare con la prudenza di una posizione azionaria settoriale.
Vuoi cercare un ETF obbligazionario per ISIN? Con Fineco puoi utilizzare l'ETF Center per cercare e confrontare gli ETF disponibili e negoziarli direttamente sul mercato.
Disclaimer:
Questo non è un consiglio di investimento; investire comporta un rischio di perdita e i risultati passati non sono un indicatore affidabile dei risultati futuri.
I CFD sono strumenti complessi e presentano un rischio significativo di perdere denaro rapidamente a causa della leva finanziaria. 71% dei conti di investitori al dettaglio perde denaro a causa delle negoziazioni in CFD con questo fornitore. Valuti se comprende il funzionamento dei CFD e se può permettersi di correre questo alto rischio di perdere il Suo denaro.