
Cos’è il ROE: formula, calcolo e interpretazione


26 SET, 2026
Indice
Il ROE (Return on Equity) è la metrica che risponde alla domanda più importante per un azionista: quanto profitto genera l'azienda rispetto al patrimonio netto attribuibile agli azionisti? In questa guida vediamo la formula, un esempio di calcolo su un'azienda quotata reale e — soprattutto — come interpretare il risultato senza cadere nelle trappole che rendono questo indice ingannevole.
Vuoi passare dalla formula alla selezione delle azioni? Lo Stock Scanner di xStation 5 permette di filtrare migliaia di società anche in base a ROE, P/E, dividend yield, capitalizzazione e beta.
Cos'è il ROE (Return on Equity)
Il ROE misura la redditività finanziaria di un'azienda in rapporto al patrimonio netto dei suoi azionisti. In termini semplici, indica quanto profitto viene generato per ogni euro di capitale proprio investito nell'impresa.
Un ROE dell'8% significa che l'azienda ha generato circa 8 euro di utile netto per ogni 100 euro di patrimonio netto contabile degli azionisti.
Immagina di essere il proprietario di una piccola impresa e di reinvestire i tuoi guadagni ogni anno: il ROE misura quanto efficacemente quel reinvestimento si trasforma in nuovi profitti. È, in sostanza, il termometro di quanto bene un'azienda usa il denaro dei soci per creare valore.
Perché il ROE è importante per chi investe
Chi compra azioni diventa socio, non creditore: Il patrimonio netto rappresenta il valore contabile attribuibile agli azionisti, formato da capitale, riserve e utili o perdite accumulati. Non coincide né con la capitalizzazione di Borsa né con il prezzo pagato dall'investitore per acquistare le azioni.
Tre fattori lo determinano:
- Utile netto: il profitto che resta dopo spese operative, interessi e tasse. Se cresce, il ROE sale.
- Patrimonio netto: il valore residuo degli attivi dopo aver dedotto le passività. Se si riduce a parità di utile, il ROE sale.
- Efficienza operativa: una gestione attenta di costi e risorse migliora l'utile e, di riflesso, il ROE.
Qual è la formula del ROE
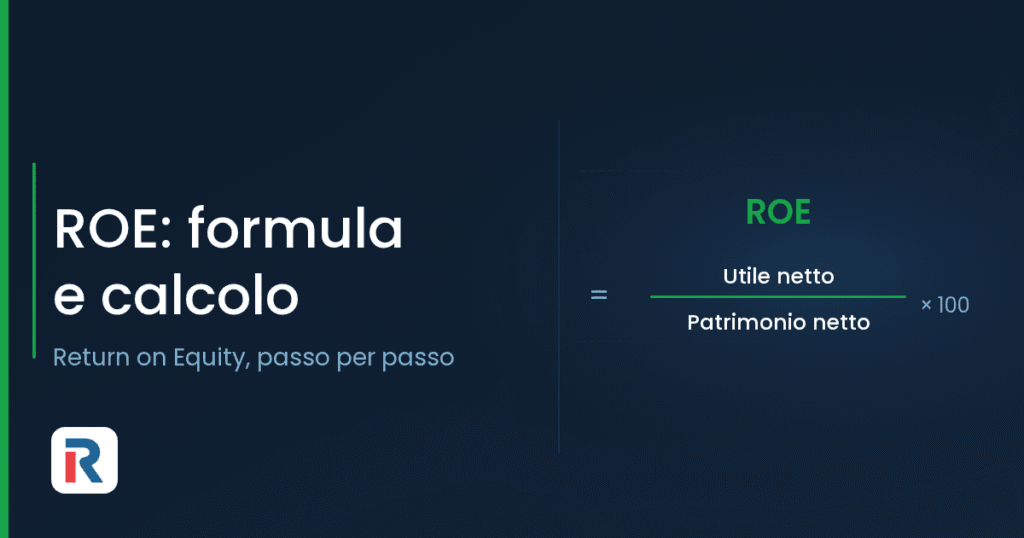
La formula del ROE è:
ROE = (Utile netto / Patrimonio netto) × 100
Dove:
- Utile netto è il profitto netto dell'esercizio. Lo trovi in fondo al conto economico, dopo spese, interessi e imposte.
- Patrimonio netto è la differenza tra attività e passività, cioè il capitale proprio. Lo trovi nello stato patrimoniale del bilancio.
- La moltiplicazione per 100 serve solo a esprimere il risultato in percentuale.
Facciamo l'esempio più semplice possibile. Se un'azienda chiude l'anno con un utile netto di 10 milioni di euro e ha un patrimonio netto di 50 milioni di euro:
ROE = (10 / 50) × 100 = 20%
Cioè: ogni 100 euro di capitale proprio hanno generato 20 euro di utile.
Un dettaglio che fa la differenza: quale patrimonio netto usare. L'approccio più corretto è prendere l'utile netto dell'anno in corso e il patrimonio netto di apertura (quello di chiusura dell'anno precedente), perché è con quelle risorse che l'azienda ha lavorato. In alternativa si usa il patrimonio netto medio tra inizio e fine esercizio, per normalizzare aumenti di capitale o dividendi rilevanti.
Come si calcola il ROE: esempio passo per passo
Vediamo il calcolo su un'azienda quotata vera, The Italian Sea Group (TISG), il gruppo dei megayacht di lusso. Useremo una piattaforma di dati finanziari come TIKR, ma i due numeri che servono sono pubblici e si trovano in qualsiasi bilancio.
Come si calcola il ROE: esempio reale con The Italian Sea Group
Vediamo il calcolo su una società quotata reale, The Italian Sea Group (TISG). I dati necessari si trovano nel conto economico e nello stato patrimoniale pubblicati dalla società.
Nel bilancio consolidato 2024 TISG ha registrato un utile netto di 33,894 milioni di euro. Il patrimonio netto era pari a 131,136 milioni a fine 2023 e 144,963 milioni a fine 2024.
Per mettere in rapporto un utile prodotto durante l'intero esercizio con il capitale impiegato nello stesso periodo utilizziamo il patrimonio netto medio:
Patrimonio netto medio = (131,136 + 144,963) / 2 = 138,050 milioni di euro
ROE 2024 = 33,894 / 138,050 × 100 = 24,55%
Utilizzando soltanto il patrimonio netto iniziale, il ROE salirebbe invece al 25,85%. La differenza mostra perché è importante specificare quale denominatore viene utilizzato nel calcolo.
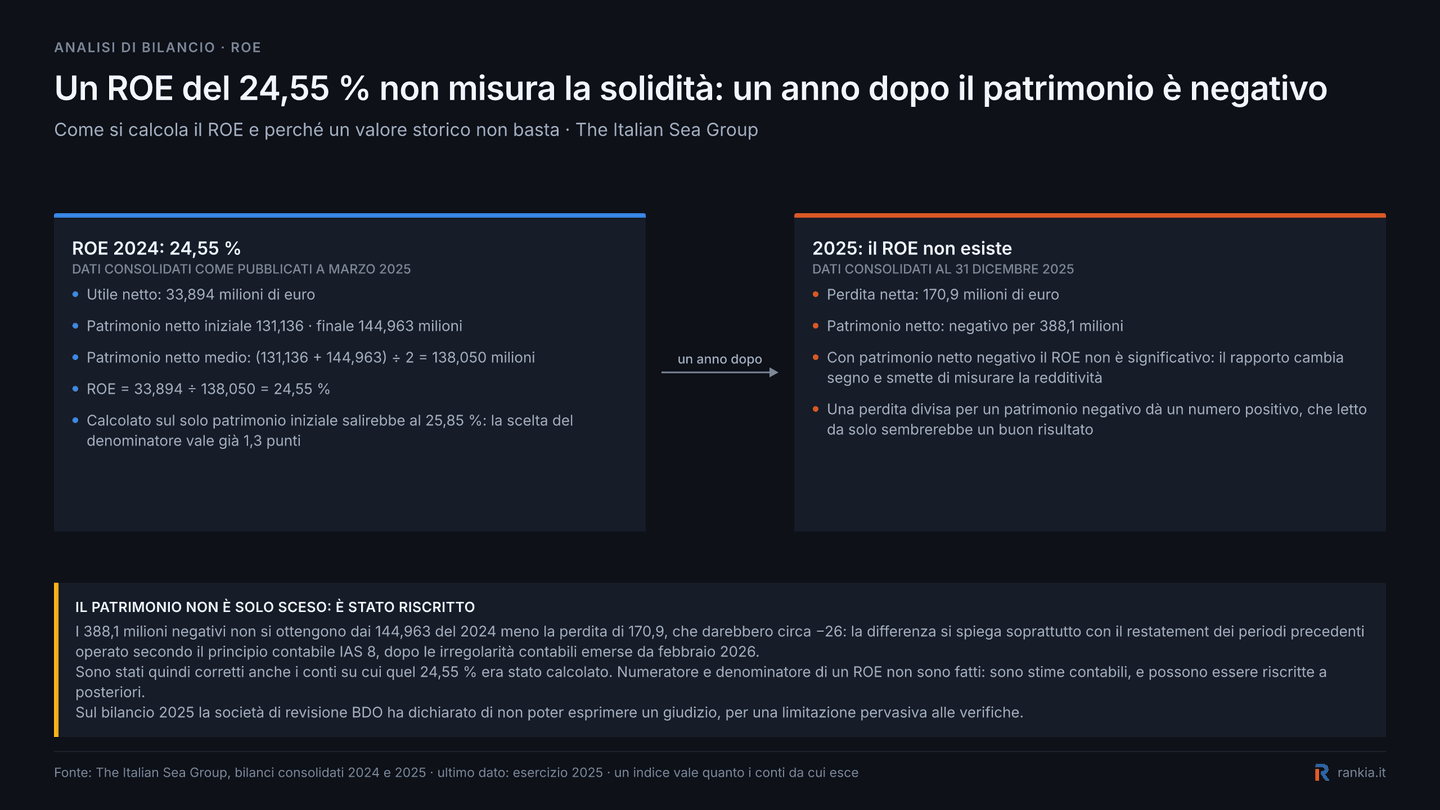
Il punto non è che il ROE 2024 fosse calcolato male: utilizzava i dati disponibili allora. Il problema è considerarlo una misura autonoma della solidità futura, soprattutto quando successivamente emergono rettifiche contabili di questa portata.
Come interpretare il ROE: quando è davvero buono
Non esiste un ROE “giusto” in assoluto: va sempre confrontato con la media del settore e con la serie storica della stessa azienda. Detto questo, esistono soglie di riferimento generalmente accettate:
- ROE basso — tra l'8% e il 12%: redditività modesta. Sotto l'8% è probabile che l'azienda non riesca nemmeno a superare il proprio costo medio ponderato del capitale (WACC): reinvestire gli utili non conviene, ed è il motivo per cui queste società tendono a distribuire dividendi o a fare buyback.
- ROE medio — tra il 12% e il 15%: accettabile.
- ROE alto — tra il 15% e il 20%: buono. È la fascia in cui si colloca un'azienda solida e ben gestita.
- ROE molto alto — oltre il 20%: eccellente, ma da verificare (vedi i limiti più avanti).
La regola d'oro è una sola: il ROE deve superare il costo del capitale. Solo così ha senso, per l'azienda, continuare a reinvestire gli utili, e per l'azionista, continuare a finanziarla.
Un ROE isolato dice poco: il confronto diventa più utile tra società dello stesso settore. Con lo Stock Scanner di XTB puoi impostare un intervallo di ROE e restringere i risultati anche per Paese e settore.
Attenzione però al confronto settoriale. Le aziende ad alta intensità di capitale — minerario, utility, cantieristica — hanno per natura patrimoni netti enormi e quindi ROE strutturalmente più bassi. Le società digitali, che richiedono poco capitale fisso, tendono al contrario a mostrare ROE molto alti. Confrontare un'utility con una software house usando il ROE non ha alcun significato.
ROE, ROA, ROI e ROIC: le differenze
Il ROE non si legge mai da solo. Questi sono gli indicatori che lo completano, tutti calcolabili con l'analisi fondamentale del bilancio:
- ROA (Return on Assets): utile netto diviso attivo totale. A differenza del ROE non sottrae le passività, quindi misura quanto rende ogni euro di attivo impiegato, indipendentemente da come è finanziato. Il confronto ROE-ROA è il modo più rapido per capire quanto debito c'è dietro la redditività.
- ROI (Return on Investment): utile netto diviso il costo totale dell'investimento. Serve a confrontare l'efficienza di investimenti diversi, anche fuori dal bilancio.
- ROIC (Return on Invested Capital): NOPAT diviso il capitale investito totale (debito più capitale proprio). È il più completo, perché non si lascia distorcere dalla struttura finanziaria.
- ROCE: il risultato operativo (EBIT) diviso il capitale impiegato. Trovi il confronto completo nella guida agli indici di redditività ROA, ROE e ROCE.
I limiti del ROE
Il ROE è potente ma tutt'altro che perfetto. Ecco quando mente:
- Eccesso di debito. Il debito riduce il patrimonio netto al denominatore e gonfia il ROE. Un'azienda molto indebitata può mostrare un ROE brillante pur essendo fragile: per questo la leva finanziaria va sempre verificata insieme al ROE.
- Utili incostanti. Se una società accumula perdite, il patrimonio netto si erode. Basta un anno di utile per far schizzare il ROE, ma è una distorsione contabile, non un miglioramento reale.
- Patrimonio netto o risultato negativi. Con patrimonio netto negativo o in perdita, il ROE non è semplicemente basso: è privo di significato e non va calcolato.
- Fotografia di un solo anno. È il limite più sottovalutato. Il caso TISG lo illustra bene: dopo il 25,84% del 2024, nel 2025 il gruppo ha chiuso con una perdita di circa 170,9 milioni di euro, azzerando anni di utili. Un ROE eccellente non è una garanzia sul futuro, ed è la ragione per cui va letto su una serie di almeno cinque esercizi.
Un ROE superiore al 100% è quindi possibile — accade quando l'utile netto supera il patrimonio netto — ma va quasi sempre letto come un segnale di leva finanziaria estrema, non di eccellenza. Allo stesso modo, un ROE negativo indica che l'azienda è in perdita: se vale −20%, l'azionista ha perso 20 euro ogni 100 investiti.
Come aumentare il ROE di un'azienda
Dal lato dell'impresa, le leve sono quattro:
- Aumentare l'utile netto, facendo crescere i ricavi o comprimendo i costi.
- Ridurre il patrimonio netto, per esempio con buyback o distribuzione di riserve.
- Usare il debito in modo mirato, sfruttando la leva finché i profitti coprono gli interessi con margine. Oltre quella soglia il rischio cresce più della redditività.
- Migliorare l'efficienza operativa, con maggiore produttività e qualità: è l'unica leva che alza il ROE senza alzare il rischio.
Il ROE è il punto di partenza di ogni valutazione d'azienda seria, non il punto d'arrivo. Un valore alto dice che il capitale dei soci sta lavorando bene; non dice se continuerà a farlo, né a quale prezzo stai comprando quella redditività — per questo va affiancato al P/E ratio e ai multipli di valutazione.
La lettura corretta è sempre la stessa: ROE alto + debito contenuto + serie storica stabile + confronto con il settore. Quando tutti e quattro gli elementi concordano, l'indicatore è affidabile. Quando uno solo stona, quasi sempre il problema è nel bilancio, non nella formula.
Se vuoi applicare questi criteri alla ricerca di titoli, xStation 5 integra uno Stock Scanner con ROE e altre metriche fondamentali. XTB offre inoltre oltre 7.100 azioni reali da 16 mercati, con 0% di commissioni fino a 100.000 € di volume mensile; oltre la soglia si applica lo 0,2% con minimo 10 € e può essere previsto un costo di conversione dello 0,5%.