
Rendiconto finanziario: cos’è, come funziona e come interpretarlo

Indice
Il rendiconto finanziario è il prospetto che racconta il movimento del denaro: quanto ne entra, quanto ne esce e da quali attività. A differenza del conto economico, che ragiona per competenza, qui contano solo gli incassi e i pagamenti effettivi. In questa guida vediamo che cos'è, a chi serve, quando è obbligatorio, come è strutturato lo schema dei tre flussi e come leggerlo per capire se un'azienda genera davvero cassa.
Se analizzi già azioni in portafoglio, usa MyPortfolio per controllare peso, performance e concentrazione delle singole società.
Cos'è il rendiconto finanziario
Il rendiconto finanziario è un documento contabile che sintetizza i flussi di cassa di un esercizio. Assolve una duplice funzione: mostra da dove l'azienda ha reperito le risorse finanziarie e come le ha impiegate.
Il paragone con la medicina rende l'idea: se il bilancio è la cartella clinica, il rendiconto finanziario è l'analisi del sangue. Dice se l'impresa respira, cioè se incassa più di quanto paga.
Nell'ambito dell'analisi fondamentale azioni, è lo strumento che smaschera gli utili non convertiti in cassa. Gli obiettivi dell'analisi fondamentale guardano a ricavi, utili e debito, mentre il metodo dei multipli di mercato confronta l'azienda con i concorrenti del suo settore. Il rendiconto aggiunge il dato che nessun multiplo riesce a mostrare: la liquidità realmente prodotta.
A cosa serve il rendiconto finanziario
Lo stato patrimoniale fotografa quanta cassa c'era a fine anno, ma non spiega perché è cambiata. Il rendiconto finanziario colma questo vuoto: mostra le cause della variazione delle disponibilità liquide, non solo il risultato.
Le informazioni che se ne ricavano interessano soggetti diversi:
- Investitori: verificare se l'azienda genera flussi di cassa positivi e ricorrenti.
- Creditori e banche: valutare la capacità di far fronte agli impegni finanziari a breve termine.
- Management: definire il fabbisogno finanziario e controllare il budget di cassa.
- Fornitori e partner: stimare la solidità del rapporto commerciale prima di concedere dilazioni.
È anche il prospetto che misura la capacità di autofinanziamento: quanta parte degli investimenti l'impresa copre con la cassa che produce, senza ricorrere a nuovo debito.
Quando è obbligatorio il rendiconto finanziario
Il rendiconto finanziario è obbligatorio solo per le società che redigono il bilancio in forma ordinaria. Ne sono esonerate quelle che possono usare la forma abbreviata (art. 2435-bis c.c.) e le micro-imprese (art. 2435-ter c.c.).
Il D.Lgs. 125/2024 ha alzato le soglie dimensionali, in vigore dal 25 settembre 2024.
Una società resta nel bilancio abbreviato — e quindi non redige il rendiconto — se per due esercizi consecutivi non supera due di questi tre limiti:
| Parametro | Bilancio abbreviato (art. 2435-bis) | Micro-imprese (art. 2435-ter) |
|---|---|---|
| Totale dell'attivo | 5.500.000 € | 220.000 € |
| Ricavi delle vendite e delle prestazioni | 11.000.000 € | 440.000 € |
| Dipendenti occupati in media | 50 | 5 |
Superati due limiti su tre per due esercizi di fila, si passa al bilancio ordinario e il rendiconto finanziario diventa obbligatorio. Le soglie precedenti, 4.400.000 € di attivo e 8.800.000 € di ricavi, restano valide solo per i bilanci degli esercizi aperti prima del 2024.
Lo schema del rendiconto finanziario: i tre flussi di cassa
L'OIC 10 impone una forma scalare articolata in tre aree di gestione. Ognuna risponde a una domanda diversa sulla provenienza del denaro.
| Area di gestione | Che cosa misura | Esempi di voci |
|---|---|---|
| Gestione reddituale (operativa) | La cassa prodotta dal business caratteristico | Incassi da clienti, pagamenti a fornitori e dipendenti, imposte |
| Attività di investimento | La cassa impiegata o liberata dalle immobilizzazioni | Acquisto di impianti e software, acquisizioni, cessione di partecipazioni |
| Attività di finanziamento | La cassa scambiata con soci e finanziatori | Nuovi mutui, rimborsi di capitale, aumenti di capitale, dividendi pagati |
La somma algebrica delle tre aree dà l'incremento o il decremento delle disponibilità liquide dell'esercizio, che deve riconciliarsi con la differenza fra cassa iniziale e cassa finale.
Le disponibilità liquide comprendono depositi bancari e postali, assegni, denaro e valori in cassa, anche in valuta estera. I principi IFRS ammettono inoltre gli equivalenti di cassa: investimenti a brevissimo termine, con scadenza originaria non superiore a tre mesi.
La normativa: OIC 10, IAS 7 e codice civile
Il quadro normativo e contabile ruota attorno a tre riferimenti nazionali — Codice civile e OIC 10 — e allo standard internazionale IAS 7 per i bilanci IFRS:
- Art. 2423 c.c.: dal D.Lgs. 139/2015 il bilancio d'esercizio comprende anche il rendiconto finanziario, insieme a stato patrimoniale, conto economico e nota integrativa.
- Art. 2425-ter c.c.: stabilisce che dal prospetto risultino l'ammontare e la composizione delle disponibilità liquide all'inizio e alla fine dell'esercizio, oltre ai flussi delle tre aree.
- OIC 10: il principio contabile nazionale che definisce struttura, contenuto e criteri di classificazione per chi applica le regole italiane.
- IAS 7: lo standard internazionale seguito da chi redige il bilancio secondo gli IFRS, in primo luogo i gruppi quotati.
Le due discipline convergono sull'impianto a tre aree ma non coincidono: lo IAS 7 lascia margini di scelta nella classificazione di interessi e dividendi, mentre l'OIC 10 ne fissa la collocazione.
Metodo diretto e metodo indiretto: come si costruisce
Il flusso della gestione reddituale può essere determinato in due modi, entrambi ammessi da OIC 10 e IAS 7. Cambia il punto di partenza, non il risultato finale.
| Metodo diretto | Metodo indiretto | |
|---|---|---|
| Punto di partenza | Incassi e pagamenti lordi | Utile o perdita d'esercizio |
| Come si costruisce | Si espongono separatamente le categorie di incassi e pagamenti | Si rettifica l'utile per componenti non monetarie e variazioni del circolante |
| Quando si usa | Raro: richiede una contabilità di cassa dettagliata | Quasi sempre, perché parte da dati già presenti in bilancio |
Nel metodo indiretto le rettifiche seguono tre passaggi: si sommano i costi non monetari (ammortamenti, accantonamenti, svalutazioni), si correggono le variazioni di rimanenze, crediti e debiti commerciali, e si scorporano le voci che appartengono alle altre due aree, come le plusvalenze da cessione.
Il risultato è il flusso della gestione reddituale. Da lì si aggiungono le aree di investimento e di finanziamento fino alla variazione netta della cassa, che chiude il prospetto.
Come interpretare il rendiconto finanziario
La lettura parte dal fondo, dalla riga che indica l'incremento o il decremento delle disponibilità liquide. Quel numero però dice poco da solo: conta capire da quale area arriva.
Tre combinazioni ricorrenti e il loro significato:
- Operativo positivo, investimenti negativi, finanziamento negativo: l'azienda produce cassa, la reinveste e rimborsa debito. È il profilo di un'impresa matura e solida.
- Operativo negativo, finanziamento positivo: il business brucia cassa e si sostiene con nuovo debito o nuovo capitale. Fisiologico in una fase iniziale, allarmante in un'azienda consolidata.
- Operativo positivo solo grazie a cessioni: il flusso è gonfiato da operazioni straordinarie e non è ripetibile negli esercizi successivi.


Prodotti offerti
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
Due controlli valgono più di molti indici: confrontare il flusso operativo con l'utile netto, perché uno scostamento che si ripete negli anni segnala utili non convertiti in cassa, e guardare il Capex e i dividendi pagati, le uscite che decidono quanto resta agli azionisti.
Il flusso di cassa libero (free cash flow)
Il free cash flow (FCF) è il flusso di cassa che resta dalla gestione operativa dopo aver sottratto gli investimenti necessari a mantenere l'attività. È il denaro con cui l'impresa paga interessi, dividendi e crescita.
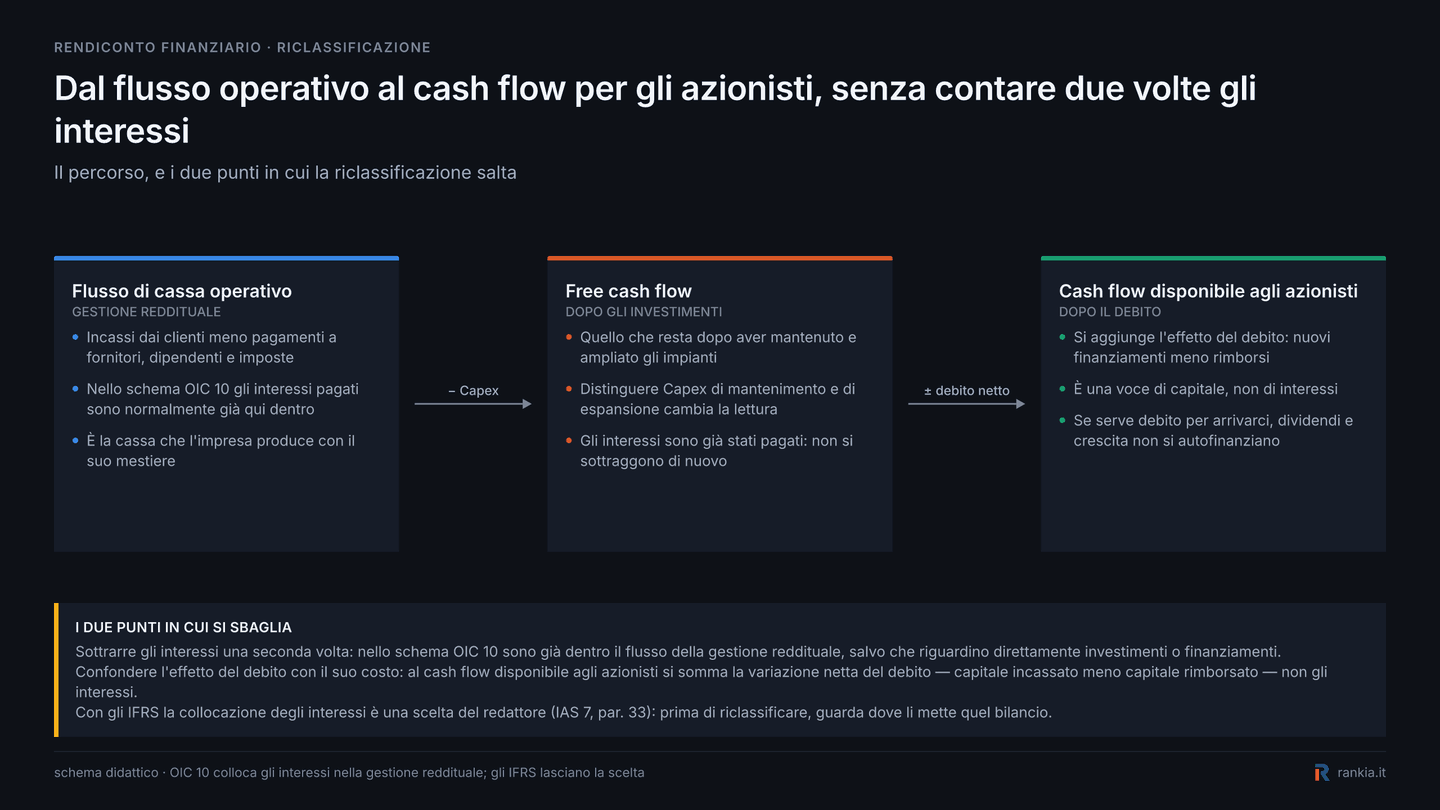
Sottraendo anche il costo del debito si ottiene il FCF dell'azionista, la cassa davvero disponibile per i soci. Se dividendi e investimenti di espansione superano quella cifra, la differenza si finanzia con nuovo debito o con la liquidità in cassa: non è un difetto in sé, ma va monitorato nel tempo.
Esempio pratico: la lettura di un rendiconto riclassificato
Il grafico seguente riprende il rendiconto del gruppo energetico spagnolo Enagás del 2014 come esempio didattico di riclassificazione.
Il 2014 mostra bene cosa succede quando dividendi e investimenti di crescita superano la cassa generata internamente.
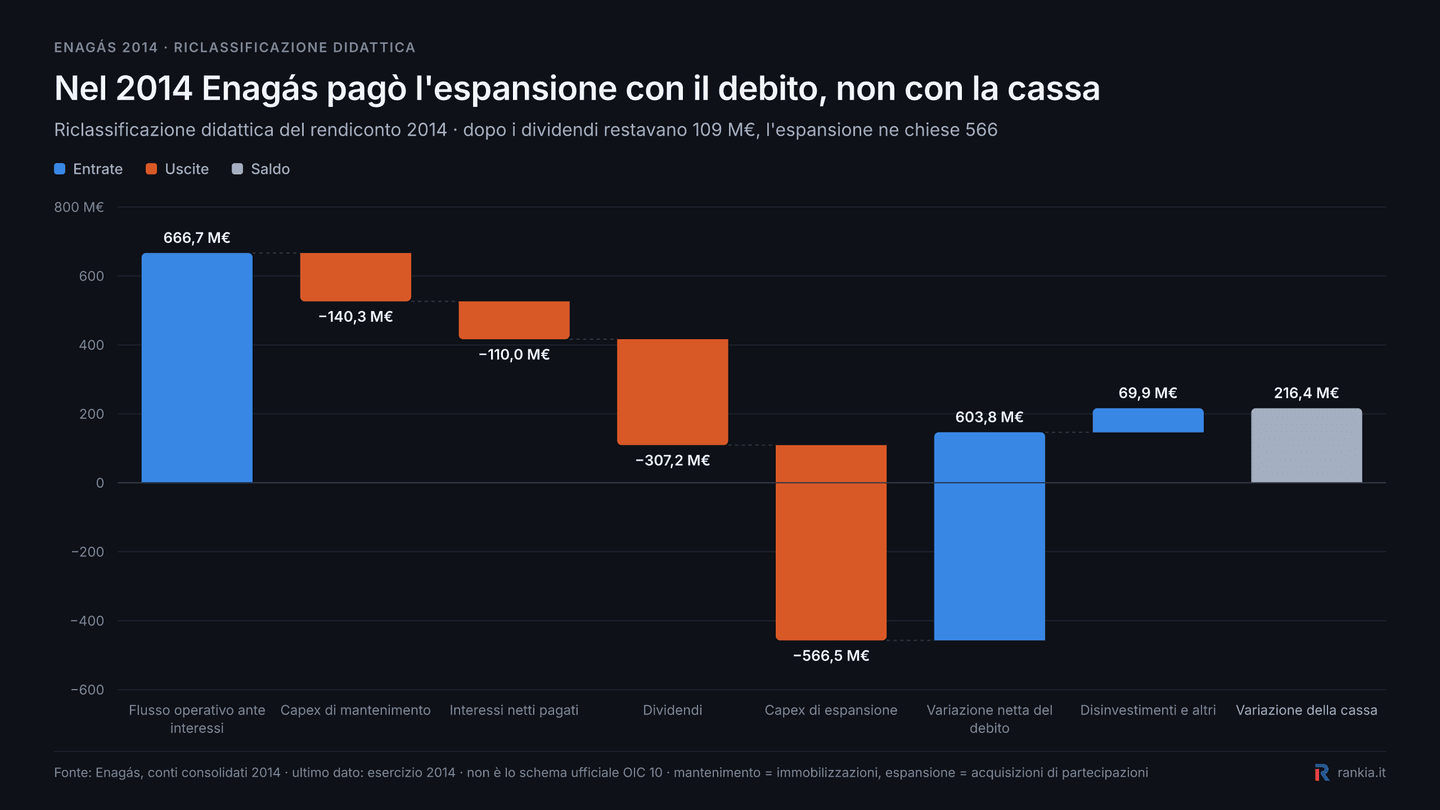
Il waterfall evidenzia che, dopo Capex di mantenimento, interessi e dividendi, restavano circa 109 milioni di euro: troppo poco rispetto ai circa 566 milioni richiesti dagli investimenti di espansione. Il gruppo colmò quindi il fabbisogno soprattutto aumentando il debito netto.
Il percorso è sempre lo stesso: dal flusso operativo si sottraggono gli investimenti di mantenimento, poi il costo del debito e infine i dividendi. Quello che resta finanzia la crescita. Nel 2014 gli investimenti di espansione superavano il flusso residuo e furono coperti con nuovo debito; nel 2013 bastò la liquidità già in cassa.
In sintesi, il rendiconto finanziario è il prospetto che dice se un'azienda incassa davvero quello che dichiara di guadagnare. Le tre aree — reddituale, investimenti e finanziamento — rispondono a una domanda ciascuna, e leggerle insieme è più utile che inseguire un singolo indicatore.
Per chi analizza un titolo il controllo minimo è duplice: verificare che il flusso operativo segua l'utile netto nel tempo e capire come vengono finanziati gli investimenti di crescita. Un'azienda che copre dividendi e Capex con la cassa che produce ha un margine di manovra che nessun multiplo di mercato riesce a mostrare.
Se vuoi passare dall’analisi fondamentale alla selezione di azioni italiane e internazionali, confronta anche l’offerta di BG SAXO.