
Iron Condor: la strategia in opzioni per i mercati laterali

Indice
L'iron condor è una delle strategie in opzioni più usate da chi non ha un'opinione direzionale sul mercato. Non scommette sul rialzo né sul ribasso: scommette che il prezzo resti dentro un intervallo fino alla scadenza.
In questa guida vedrai come si costruisce con quattro contratti, quanto puoi guadagnare e perdere al massimo, in quali condizioni di volatilità ha senso aprirla e come gestirla quando il sottostante si avvicina a un'ala.
Vuoi vedere come cambia il payoff di una strategia a quattro gambe? SAXO permette di costruire ordini multileg fino a quattro opzioni dallo stesso ticket e visualizzare il diagramma di rischio della posizione prima dell'esecuzione.
Cos'è l'iron condor e come funziona
L'iron condor è una strategia in opzioni call e put a rischio definito, costruita per guadagnare quando il sottostante si muove poco. Chi la apre incassa subito un premio netto e lo tiene per intero se alla scadenza il prezzo resta compreso tra i due strike venduti.
L'iron condor nasce con un'aspettativa neutrale o range-bound, ma il delta complessivo non è necessariamente pari a zero. Se costruito in modo abbastanza simmetrico può partire vicino alla neutralità; successivamente il delta cambia con il prezzo, il tempo e la volatilità. Un movimento del sottostante può quindi modificare il valore della posizione anche prima che venga raggiunto uno strike venduto.
Rispetto a uno short strangle, che vende call e put senza copertura, l'iron condor compra due opzioni più lontane come protezione. Il premio incassato è più basso, ma la perdita massima è nota e limitata fin dal primo giorno.
Come si costruisce un iron condor: le quattro gambe
Un iron condor si apre con quattro contratti sullo stesso sottostante e con la stessa scadenza, a quattro prezzi di esercizio (strike) diversi. Chiamandoli A, B, C e D in ordine crescente:
- Compra una put allo strike A (il più basso)
- Vendi una put allo strike B
- Vendi una call allo strike C
- Compra una call allo strike D (il più alto)
Le due opzioni vendute, B e C, formano il corpo della posizione; le due comprate, A e D, sono le ali che limitano la perdita. Nel momento in cui apri, tutte e quattro sono opzioni out of the money.
La struttura diventa più intuitiva se si dispongono le quattro opzioni lungo la stessa scala di prezzi: le due vendute restano più vicine al sottostante, mentre le due comprate formano le ali di protezione.
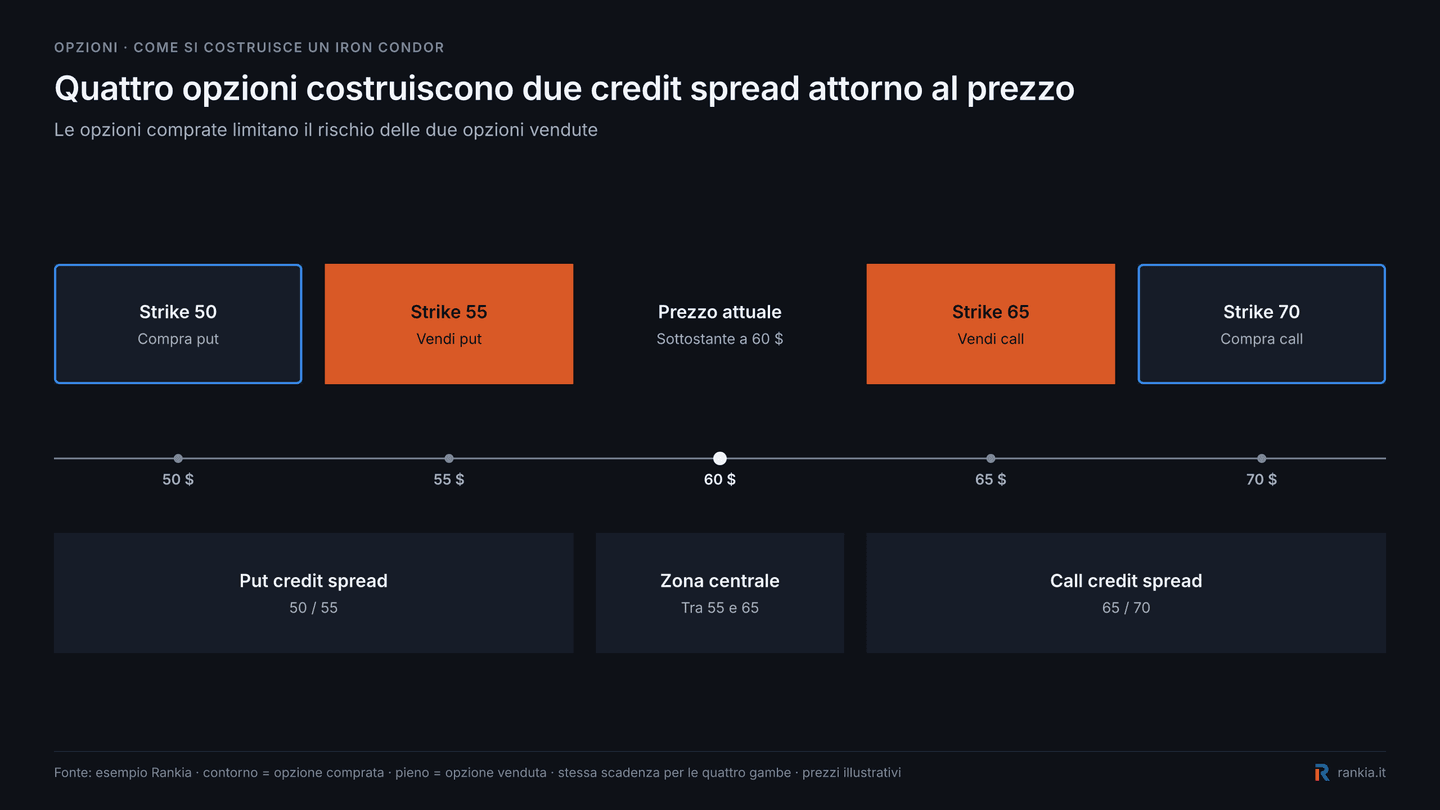
Nell'esempio, quindi, il lato inferiore 50/55 forma un put credit spread e quello superiore 65/70 un call credit spread; la zona tra i due strike venduti, 55 e 65, è quella in cui il payoff a scadenza raggiunge il massimo.
Il call credit spread (l'ala superiore)
La parte alta della struttura è un call credit spread: vendi una call sopra il prezzo corrente e ne compri un'altra con strike ancora più alto. Se il sottostante quota 60 $, puoi vendere la call 65 e comprare la call 70.
Incassi la differenza tra i due premi, perché la call venduta è più vicina al prezzo e quindi vale di più. La posizione resta in utile finché il sottostante chiude sotto 65.
Il put credit spread (l'ala inferiore)
Sotto il prezzo lavora un put credit spread, speculare al precedente: vendi la put 55 e compri la put 50. Anche qui incassi un premio netto, perché la put venduta è più vicina al prezzo di quella comprata.
Entrambe le put sono fuori dal denaro quando apri la posizione. Se alla scadenza il sottostante resta sopra 55, le due opzioni scadono senza valore e il premio resta tuo.
Profilo di rischio e rendimento
Il guadagno massimo di un iron condor è il premio netto incassato all'apertura e si realizza solo se alla scadenza il prezzo chiude tra i due strike venduti: tutte e quattro le opzioni scadono senza valore.
La perdita massima è l'ampiezza dell'ala più larga meno il premio incassato. Con ali da 5 punti e un premio di 1,20, il rischio massimo è 3,80 per azione, cioè 380 $ su un contratto standard da 100 azioni.
I punti di pareggio sono due: lo strike della put venduta meno il premio, e lo strike della call venduta più il premio. Tra questi due livelli sta l'intera zona di profitto della strategia.
L'ampiezza delle ali è la leva principale su cui puoi intervenire quando costruisci la posizione:
- A parità di strike venduti, ali più larghe tendono ad aumentare il premio incassato ma anche il rischio massimo. La perdita massima resta pari all'ampiezza dell'ala più larga meno il credito netto ricevuto.
- Strike venduti più lontani dal prezzo allargano l'intervallo di profitto e aumentano la probabilità di successo, ma riducono il premio.
Non esiste una combinazione migliore in assoluto: ogni punto di probabilità in più si paga con premio in meno, ed è questo lo scambio che devi decidere prima di inserire l'ordine.
Short iron condor e long (reverse) iron condor
La versione standard, quella descritta finora, è lo short iron condor: si apre a credito e guadagna se il sottostante resta nell'intervallo. È la struttura che broker e piattaforme chiamano semplicemente «iron condor».
Il long iron condor, noto anche come reverse iron condor, ribalta ogni gamba. Compri le opzioni vicine al prezzo e vendi quelle più lontane, quindi paghi un debito netto invece di incassare un premio. Guadagna se il prezzo esce dall'intervallo con decisione, in una direzione qualsiasi.
Invertendo tutte e quattro le gambe si ribalta anche il profilo di payoff: la zona che produce il massimo guadagno nello short diventa la zona di perdita del reverse iron condor.
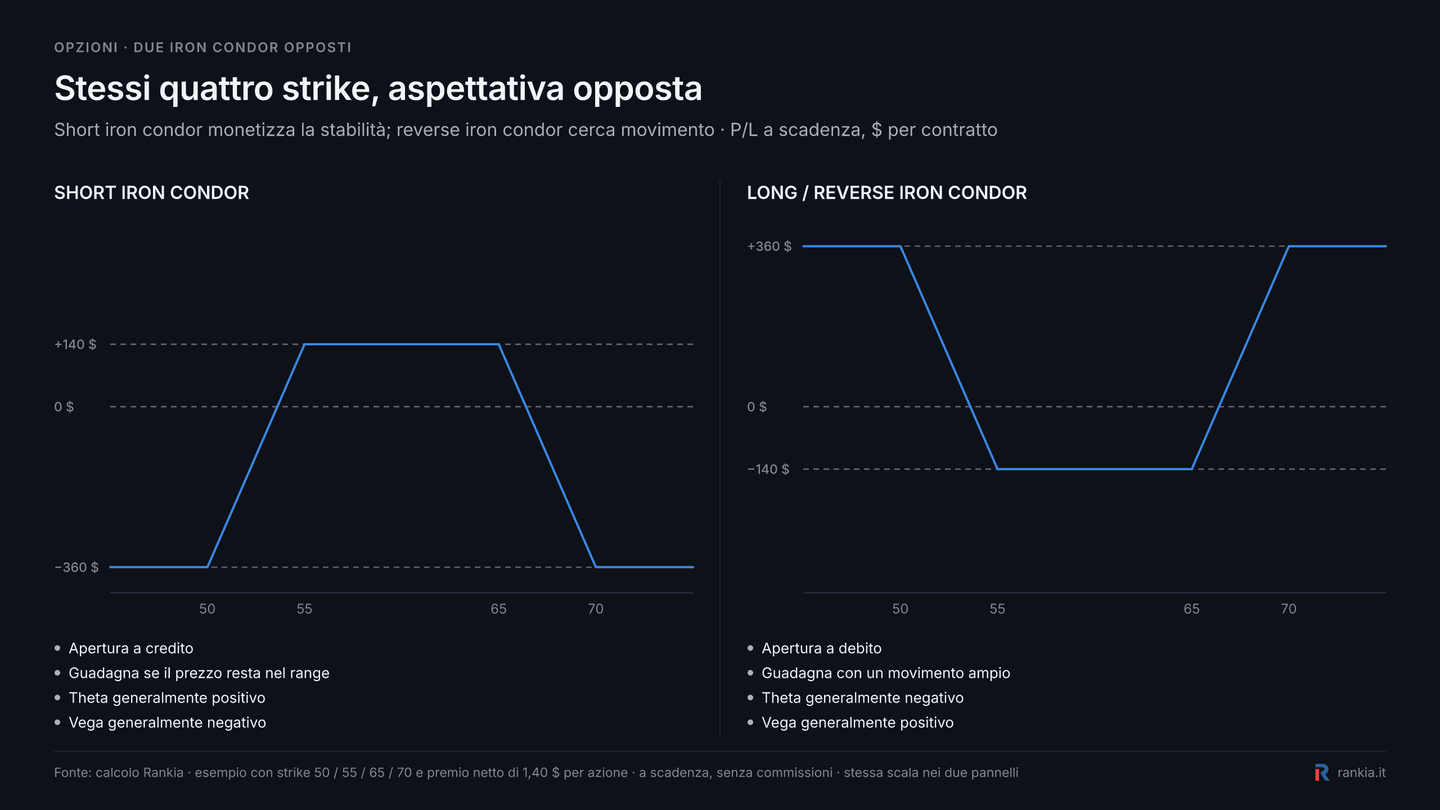
La differenza non è quindi soltanto tra credito e debito: le due strutture hanno esposizioni opposte anche al tempo e alla volatilità. Lo short tende a essere theta positivo e vega negativo, mentre nel reverse accade generalmente il contrario.
| Short iron condor | Long (reverse) iron condor | |
| Apertura | Credito netto | Debito netto |
| Guadagna se | Il prezzo resta nella zona centrale | Il prezzo si allontana dalla zona centrale |
| Guadagno massimo | Credito incassato | Ampiezza dell'ala coinvolta − debito pagato |
| Rischio massimo | Ampiezza dell'ala − credito | Debito pagato |
| Volatilità implicita | In genere beneficia di una diminuzione | In genere beneficia di un aumento |
La confusione tra le due versioni è frequente e ha conseguenze concrete: lo short iron condor ha alta probabilità di successo e rapporto rischio/rendimento sfavorevole, il long esattamente l'opposto. Prima di confermare l'ordine, controlla sempre se la piattaforma ti sta quotando un credito o un debito.
Il long iron condor può essere utilizzato quando ci si aspetta un movimento ampio in una direzione non nota in anticipo. Gli eventi binari sono un possibile contesto, ma non bastano da soli: se la volatilità implicita è già molto elevata, il costo delle opzioni può incorporare gran parte del movimento atteso.
Nel resto dei casi, quando si parla genericamente di iron condor si intende la versione corta. È quella descritta in tutto il resto di questa guida.
Quando conviene aprire un iron condor
L'iron condor lavora bene quando tre condizioni si presentano insieme.
Mercato in fase laterale. Serve un sottostante senza trend definito, che oscilli in un intervallo delimitato da supporti e resistenze riconoscibili. Un titolo in tendenza forte è il contesto peggiore possibile per questa struttura.
Volatilità implicita alta ma destinata a scendere. Quando la volatilità in finanza è elevata i premi delle opzioni vendute sono più ricchi, quindi incassi di più a parità di distanza dagli strike. Se la volatilità poi si comprime, la posizione guadagna anche senza che il prezzo si muova. Una volatilità implicita elevata può rendere più ricco il credito iniziale, ma deve essere confrontata con il movimento che il mercato sta prezzando. Prima di una trimestrale, per esempio, l'IV può crollare dopo l'annuncio ma il titolo può anche aprire con un gap sufficiente a superare uno degli strike venduti.
Tempo residuo sufficiente ma non eccessivo. Molti trader utilizzano scadenze nell'ordine di alcune settimane, per esempio 30-45 giorni, per bilanciare decadimento temporale e rischio di movimento. È però una regola operativa, non una caratteristica intrinseca dell'iron condor: la strategia viene utilizzata anche su scadenze molto più brevi.
Il contesto da evitare è lo specchio di questo: volatilità già compressa, premi magri e un evento societario o macroeconomico in calendario prima della scadenza. Incassi poco e ti esponi proprio al movimento che la strategia non vuole.
Un criterio pratico per scegliere gli strike è il delta delle opzioni vendute. Il delta viene talvolta utilizzato come approssimazione della probabilità che un'opzione finisca in the money alla scadenza. Una short option con delta assoluto di circa 0,15-0,20 viene quindi spesso interpretata, in modo molto approssimativo, come un contratto con circa il 15-20% di probabilità implicita di terminare ITM. Questo non significa che lo strike abbia solo il 15-20% di probabilità di essere toccato durante la vita dell'opzione.
Questa distinzione è importante perché “finire oltre lo strike alla scadenza” e “toccare lo strike almeno una volta prima della scadenza” sono due eventi completamente diversi.
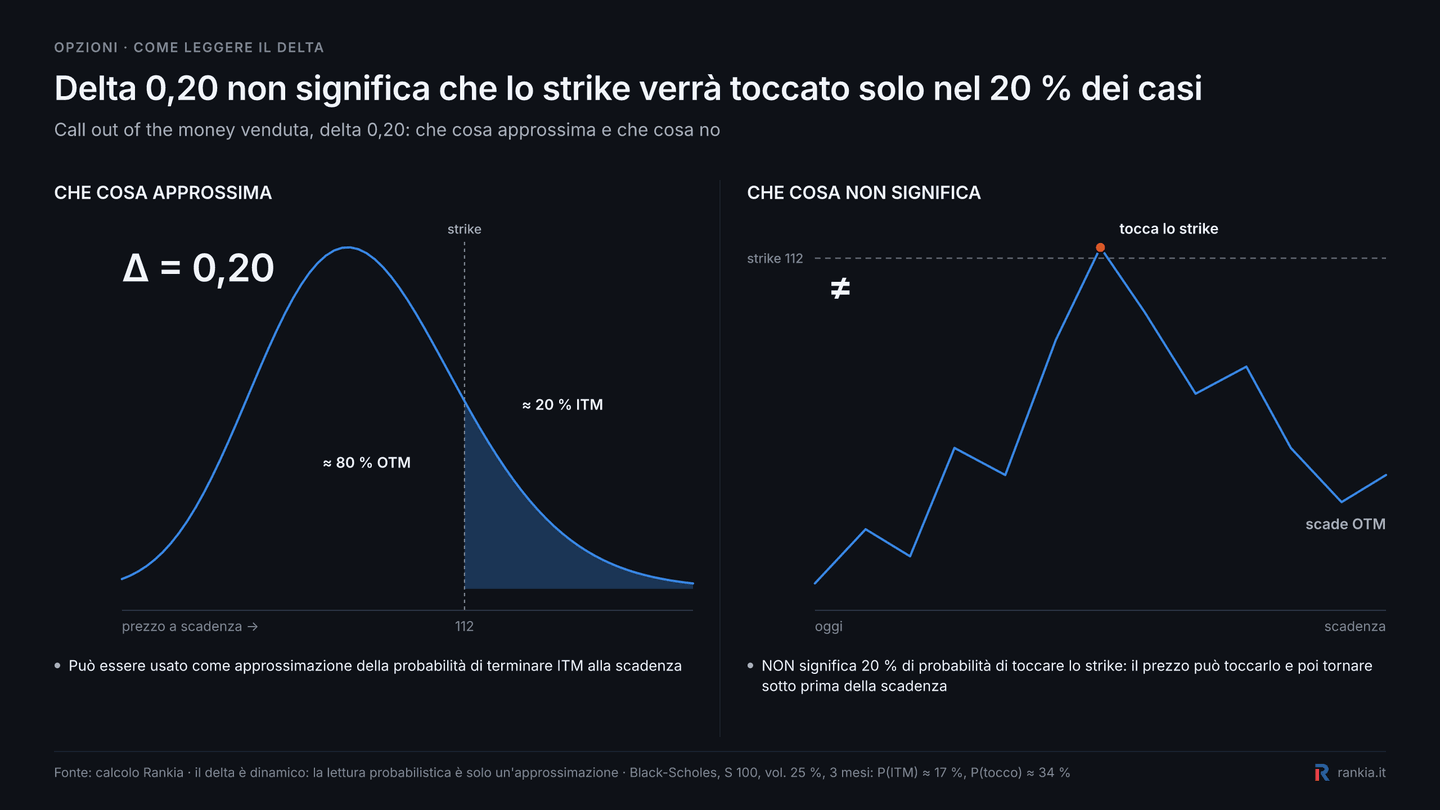
Per questo scegliere una short call a |Δ| 0,20 non significa che il prezzo abbia solo il 20% di probabilità di raggiungerne lo strike: può attraversarlo durante la vita dell'opzione e tornare OTM prima della scadenza.
Esempio pratico di iron condor
Supponiamo che un'azione quoti 60 $ e che tu voglia aprire un iron condor a 40 giorni dalla scadenza, con ali da 5 punti.
| Gamba | Operazione | Strike | Premio |
|---|---|---|---|
| A | Compra put | 50 | −0,40 |
| B | Vendi put | 55 | +1,10 |
| C | Vendi call | 65 | +1,05 |
| D | Compra call | 70 | −0,35 |
Il premio netto incassato è 1,40 per azione, cioè 140 $ per un contratto standard da 100 azioni. Da qui discendono tutti i numeri della posizione:
- Guadagno massimo: 140 $, se alla scadenza il prezzo chiude tra 55 e 65.
- Perdita massima: (5 − 1,40) × 100 = 360 $, se il prezzo chiude sotto 50 o sopra 70.
- Punti di pareggio: 53,60 al ribasso e 66,40 al rialzo.
Mettendo questi valori su un diagramma di payoff si vede subito dove il credito iniziale protegge la posizione e da quale prezzo comincia invece la perdita.
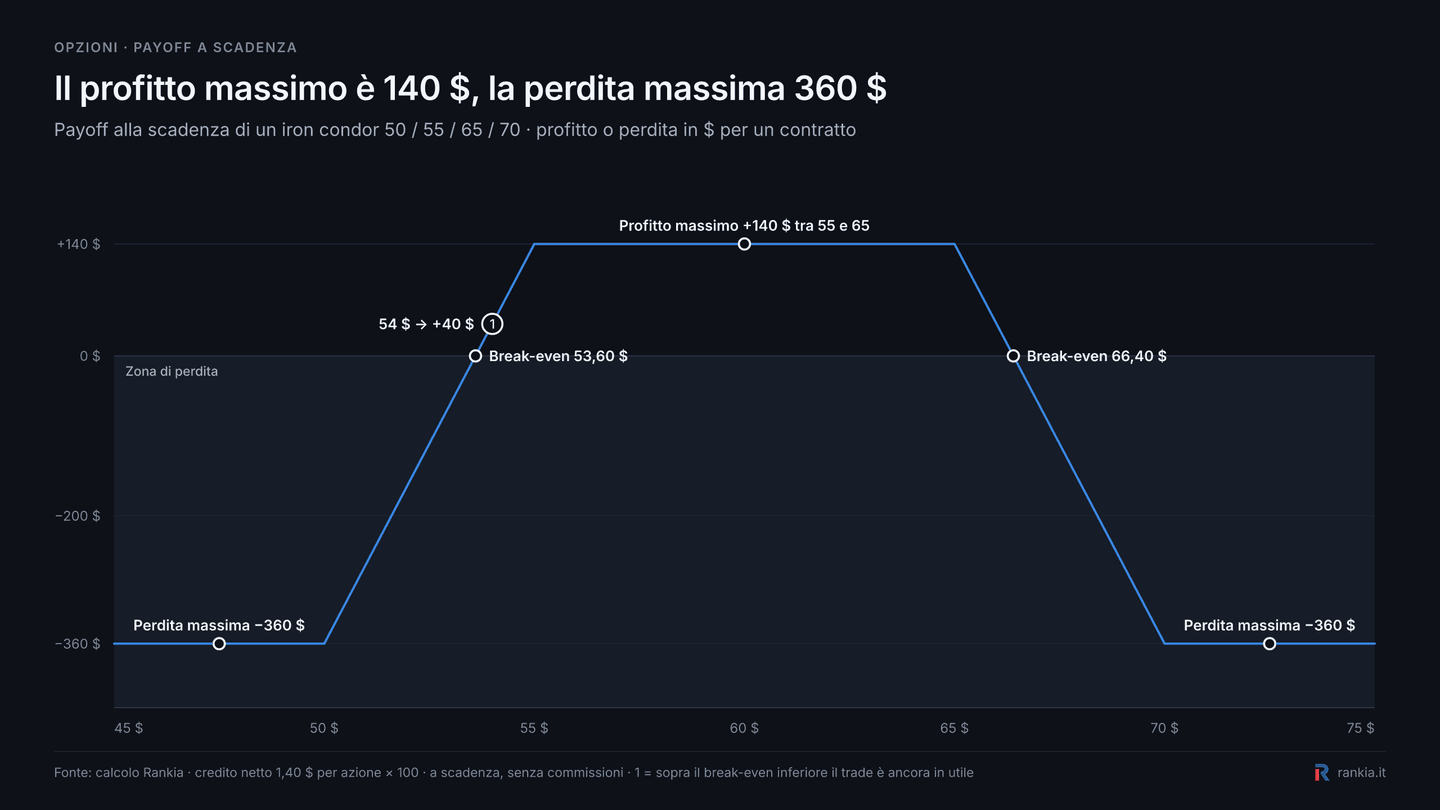
Il grafico chiarisce anche un punto importante: sotto lo strike venduto a 55 $ la posizione non entra immediatamente in perdita. A 54 $, per esempio, il credito iniziale assorbe ancora 1 $ di valore intrinseco della put e lascia un profitto di 40 $; la perdita comincia solo sotto 53,60 $.
Alla scadenza possono verificarsi tre scenari. Se il titolo chiude a 61 $, tutte e quattro le opzioni scadono senza valore e incassi l'intero premio di 140 $. Se chiude a 57 $ sei sempre dentro l'intervallo e il risultato è identico, perché fra 55 e 65 il profilo è piatto.
Se invece il titolo crolla a 48 $, il call spread scade senza valore ma il put spread vale 5 punti pieni: perdi 500 $ sulle opzioni e ne hai incassati 140, per una perdita netta di 360 $, il massimo previsto. A 54 $, a metà strada tra lo strike venduto e il pareggio, la perdita si ferma a circa 100 $.
Rischi 360 $ per guadagnarne 140, ma l'intervallo di profitto è ampio quasi 13 $ su un prezzo di 60. Il rapporto rischio/rendimento è sfavorevole proprio perché la probabilità di successo è alta: è il compromesso che definisce la strategia, e il motivo per cui una singola operazione gestita male cancella il risultato di diverse operazioni chiuse in utile.
Come gestire e aggiustare la posizione
Alcuni trader scelgono di chiudere anticipatamente l'iron condor dopo aver realizzato una parte consistente del profitto massimo, per esempio il 50-60% del credito iniziale. È una regola di gestione discrezionale, non una soglia universale.
Se il prezzo si avvicina a uno strike venduto hai tre strade: rollare l'ala minacciata su strike più lontani o su una scadenza successiva, chiudere solo lo spread in difficoltà lasciando correre l'altro, oppure chiudere l'intera struttura e accettare la perdita parziale.
Tenere d'occhio le greche che influenzano il premio aiuta a decidere quando intervenire: un delta che cresce rapidamente su un'ala segnala che la posizione sta perdendo la neutralità con cui era nata.
Il trade-off diventa particolarmente evidente negli ultimi giorni: il theta continua a consumare valore temporale, ma il gamma rende il payoff sempre più sensibile a piccoli movimenti vicino agli strike venduti.
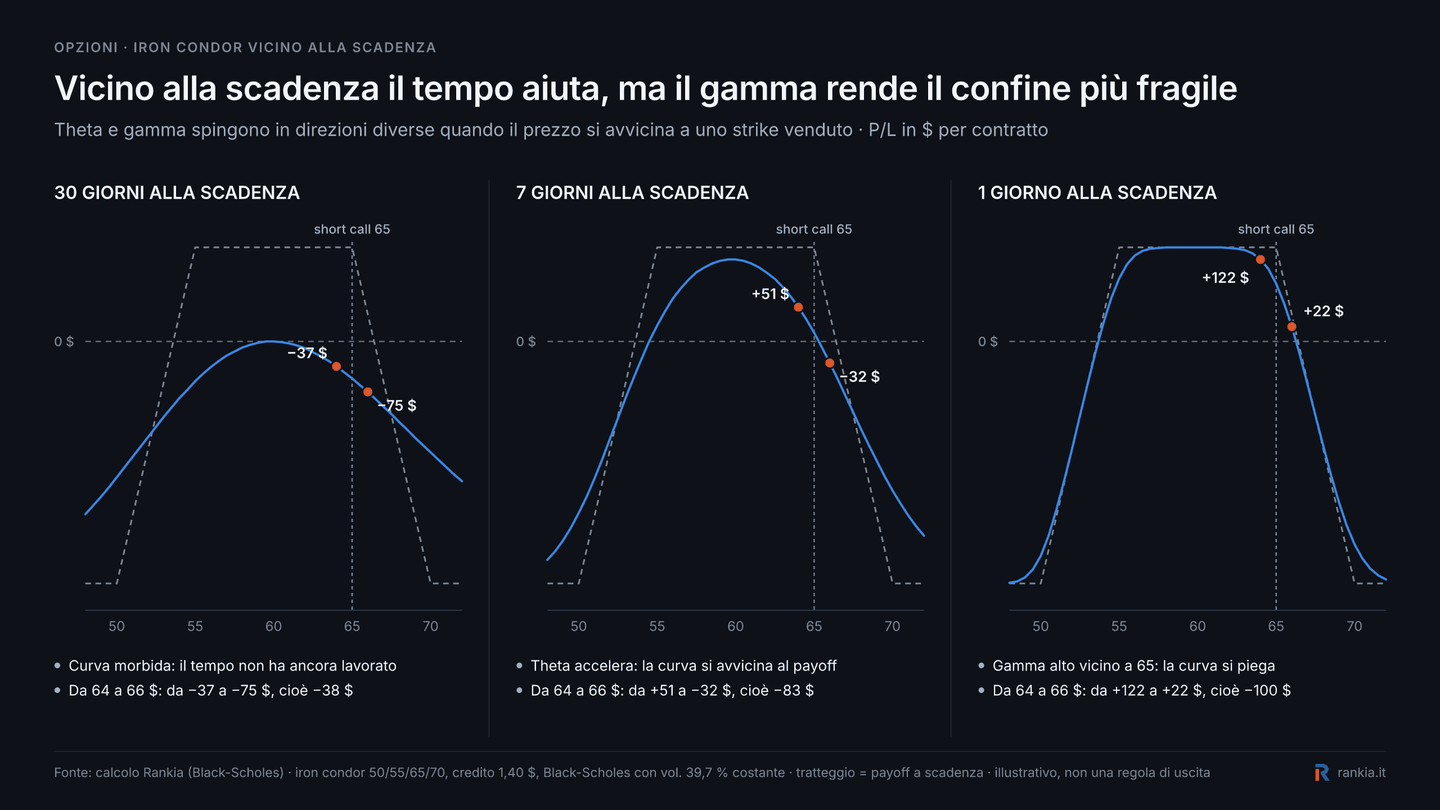
Nell'esempio, uno spostamento da 64 a 66 $ produce una variazione del P/L molto più brusca a un giorno dalla scadenza che a trenta giorni. È questo aumento della sensibilità, non una soglia prestabilita di profitto, che rende la gestione degli ultimi giorni più delicata.
L'errore più costoso è rollare per non ammettere la perdita, aggiungendo rischio a una posizione già compromessa. Un rolling va valutato sulla posizione risultante: nuovo credito o debito, perdita massima, scadenza, strike e capitale impegnato. Ricevere un credito aggiuntivo può rendere l'aggiustamento più favorevole, ma non è una condizione tecnica necessaria perché un roll abbia senso.
Pro e contro dell'iron condor
Vantaggi
- Rischio massimo definito e noto prima ancora di aprire la posizione.
- Alta probabilità di successo quando gli strike venduti sono sufficientemente lontani.
- Guadagna dal passare del tempo e dalla compressione della volatilità implicita.
- Margini richiesti contenuti: di norma pari a quelli di un solo spread verticale.
Svantaggi
- Rapporto rischio/rendimento sfavorevole: si rischia molto per guadagnare poco.
- Quattro gambe aumentano i costi di transazione e la complessità dell'esecuzione: commissioni e differenze bid-ask su ciascun contratto possono incidere in modo significativo sul credito netto effettivamente ottenuto.
- Richiede una buona comprensione della volatilità implicita, non solo dell'analisi del prezzo.
- Non sfrutta i trend: un movimento forte è una perdita anche quando va nella direzione che avevi previsto.
Dove fare trading di opzioni in Italia
Per operare un iron condor serve un intermediario che consenta strategie multi-leg su opzioni quotate, e non tutti lo permettono. Per costruire un iron condor serve un intermediario che permetta di acquistare e vendere opzioni quotate sullo stesso sottostante e, idealmente, di inserire le quattro gambe come un unico ordine multileg. Prima di scegliere il broker va verificata anche la disponibilità della vendita di opzioni sul mercato specifico che si vuole utilizzare.
In sintesi, l'iron condor è uno strumento per monetizzare il tempo e la volatilità, non per prevedere la direzione del mercato. Funziona quando il sottostante è fermo e i premi sono ricchi, e smette di funzionare esattamente quando arriva il movimento che la struttura non contempla.
Chi la usa con continuità lo fa dentro un piano: posizione di dimensione contenuta, regola di uscita fissata prima di aprire e consapevolezza che una sola operazione gestita male cancella il risultato di molte chiuse in utile. Se stai iniziando con i derivati, conviene partire dalle strutture a una gamba sola e dalle coperture con covered call e protective put prima di montarne quattro insieme. Un altro passaggio utile sono le strategie di volatilità pura: Straddle e Strangle.