
Strategia strangle con le opzioni: come funziona il long e lo short strangle

Indice
Lo strangle è una strategia in opzioni che punta sull'ampiezza del movimento, non sulla direzione. Si costruisce con una call e una put out of the money sullo stesso sottostante e con la stessa scadenza: comprandole si scommette su un forte movimento del prezzo, vendendole su una fase laterale.
Vediamo long e short strangle con un esempio numerico, le differenze con lo straddle e i costi per operare dall'Italia.
Vuoi analizzare uno strangle direttamente dalla catena delle opzioni? Saxo permette di negoziare oltre 2.100 opzioni su azioni, indici e futures, con commissioni sulle opzioni in euro da 0,75 € per contratto.
Cos'è lo strangle nelle opzioni
Lo strangle prevede l'acquisto o la vendita, in pari quantità, di una call con strike superiore e una put con strike inferiore al prezzo di mercato del sottostante, entrambe con la stessa scadenza. Essendo OTM, costano meno di una combinazione at the money.
La struttura è la stessa nel long e nello short strangle: cambiano soltanto il verso delle due operazioni e, di conseguenza, il profilo di rischio.
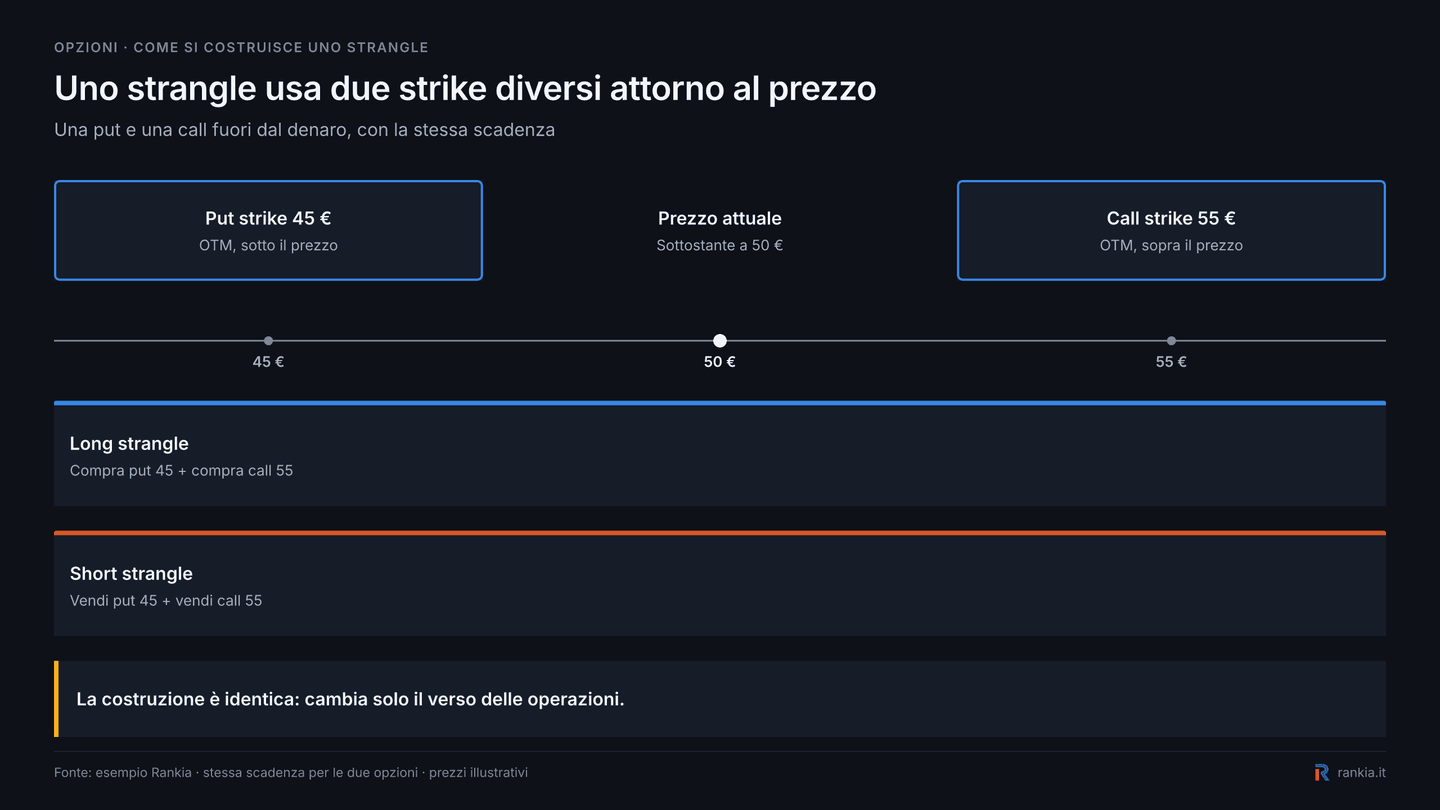
Come mostra lo schema, la put si trova sotto il prezzo corrente e la call sopra: è questa distanza tra i due strike a creare la zona centrale dello strangle.
Le varianti sono due:
- Long strangle: si comprano call e put; la perdita massima è il premio pagato e, a scadenza, la posizione entra in profitto solo oltre uno dei due punti di pareggio.
- Short strangle: si vendono call e put; il premio incassato è il guadagno massimo, ottenuto se a scadenza il prezzo resta tra i due strike. La posizione resta comunque in utile finché il prezzo non supera uno dei due break-even.
Sulle opzioni MIBO il moltiplicatore è di 2,5 € per punto indice; sono opzioni di stile europeo, quindi esercitabili solo alla scadenza, e prevedono regolamento per contanti. Questo è diverso dalle opzioni su azioni usate nell'esempio seguente, dove il moltiplicatore dipende dalle specifiche del contratto.
Prima degli esempi numerici conviene distinguere il contratto MIBO dalle normali opzioni su azioni: moltiplicatore, regolamento ed esercizio non sono gli stessi.
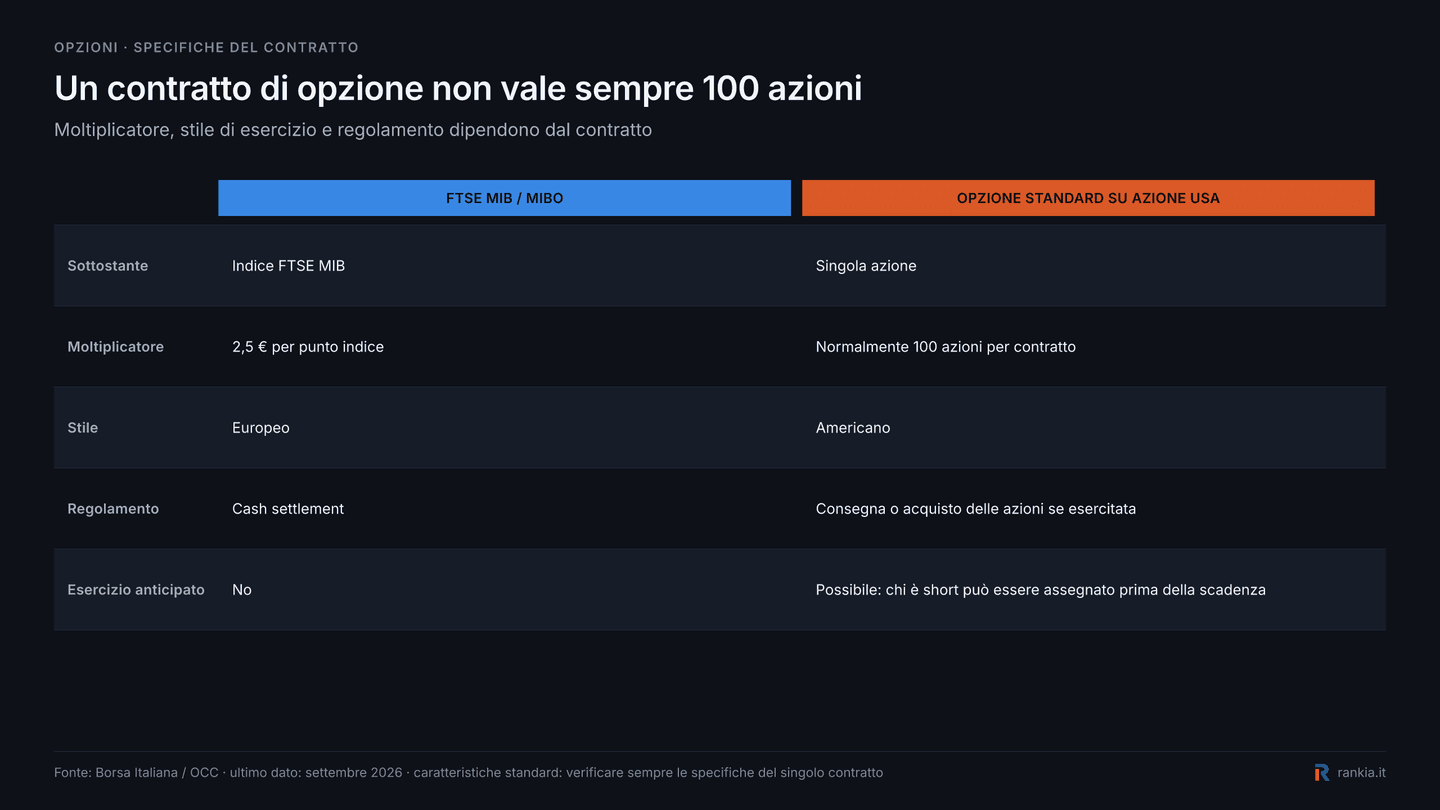
Questa distinzione spiega perché nell'esempio seguente possiamo usare 100 azioni per contratto senza applicare automaticamente la stessa logica alle MIBO.
Long strangle: come funziona e quando usarlo
Il long strangle si apre quando si attende un movimento forte di direzione incerta: trimestrali, decisioni di banche centrali o esiti regolatori. La call guadagna in caso di rialzo marcato, la put in caso di crollo del sottostante.
La perdita massima è pari ai premi pagati; il guadagno è teoricamente illimitato al rialzo e, al ribasso, arriva fino all'azzeramento del sottostante. Il tempo lavora contro: ogni giorno senza movimento erode il valore temporale.
Esempio di long strangle con i punti di pareggio
Un'azione quota 50 €. Si compra una call strike 55 € a 1,20 € e una put strike 45 € a 1,00 €: con 100 azioni per contratto, il costo è di 220 €.
- Pareggio al rialzo: 55 € + 2,20 € = 57,20 €
- Pareggio al ribasso: 45 € − 2,20 € = 42,80 €
A 62 € la call vale 7 € e il risultato è di +480 € (700 € − 220 €). Tra 45 e 55 € entrambe scadono senza valore e si perde l'intero premio.
Break-even superiore = strike call + premio totale
Break-even inferiore = strike put − premio totale
Short strangle: come funziona e quali rischi comporta
Lo short strangle è la posizione opposta: si vendono una call e una put OTM e si incassa subito il premio, che rappresenta il guadagno massimo. È una strategia neutrale, adatta a chi prevede lateralità e un calo della volatilità.
Riprendendo l'esempio, vendere la call 55 € e la put 45 € porta un incasso di 220 €. Il guadagno pieno si ottiene se a scadenza il prezzo è tra 45 e 55 €; tra 42,80 e 57,20 € la posizione resta in utile.
Mettendo i due payoff sulla stessa scala si vede immediatamente che long e short strangle sono posizioni speculari.
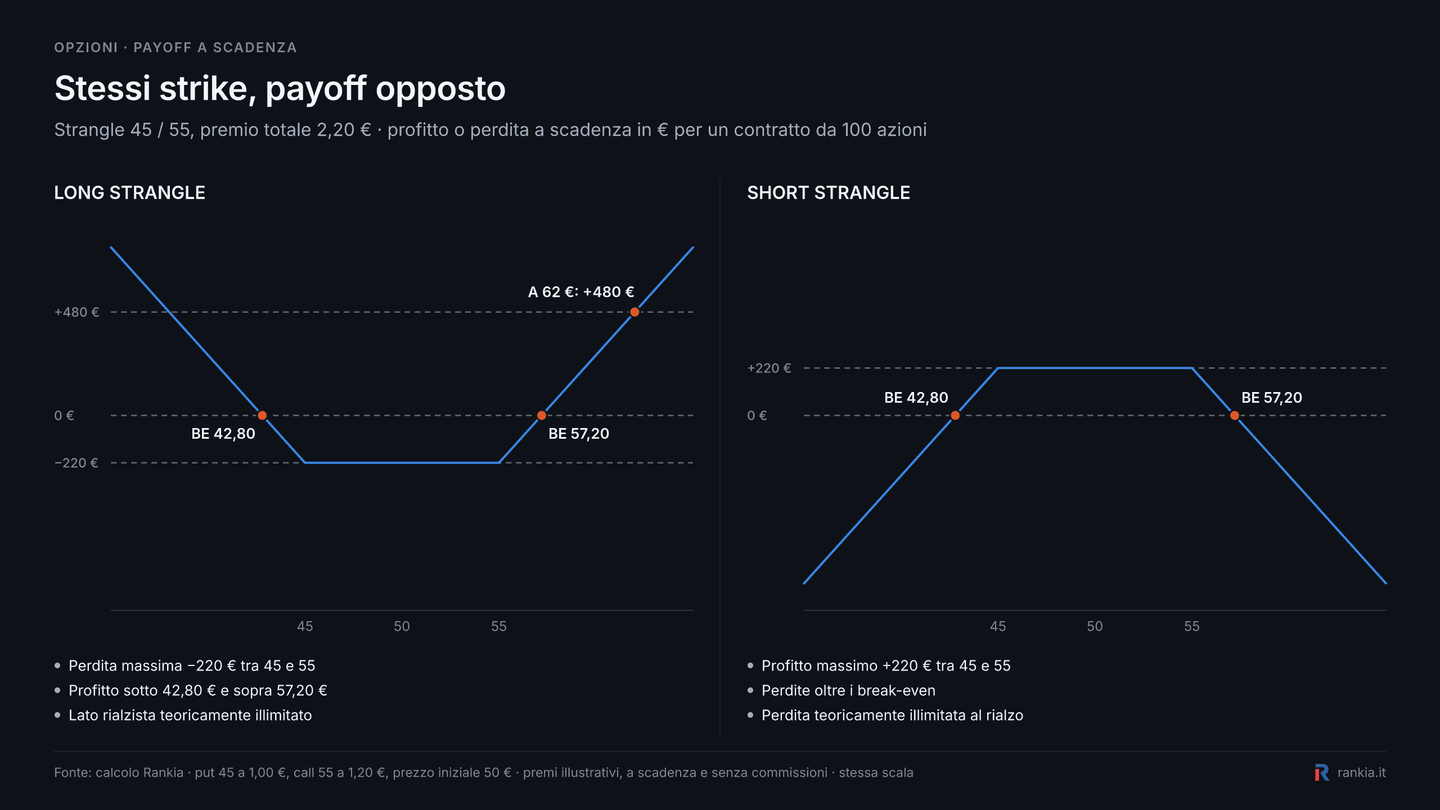
Nel grafico si vede anche l'asimmetria fondamentale: il long limita la perdita al premio, mentre nello short il premio incassato è il massimo profitto e la perdita al rialzo non ha un limite teorico.
Il rischio è asimmetrico: se l'azione sale a 62 €, la call venduta costa 700 € e si perdono 480 €, senza un tetto teorico al rialzo. Per questo il broker richiede margini di garanzia. Il broker richiede margini di garanzia che possono aumentare rapidamente se il sottostante si muove contro la posizione o cresce la volatilità. Se il margine disponibile diventa insufficiente, l'intermediario può richiedere nuovi fondi o procedere alla chiusura delle posizioni secondo le proprie regole.
Con opzioni di stile americano, come molte opzioni su azioni USA, una gamba venduta può essere assegnata anche prima della scadenza. Una short call assegnata obbliga a consegnare le azioni; una short put ad acquistarle allo strike. Il rischio cresce soprattutto quando l'opzione entra profondamente in the money e si avvicina la scadenza. Le MIBO, essendo di stile europeo e cash settled, non prevedono invece esercizio anticipato.
Strangle e straddle: le differenze
Il confronto dei payoff rende più intuitivo il compromesso: lo strangle costa generalmente meno, ma sposta più lontano i punti di pareggio.
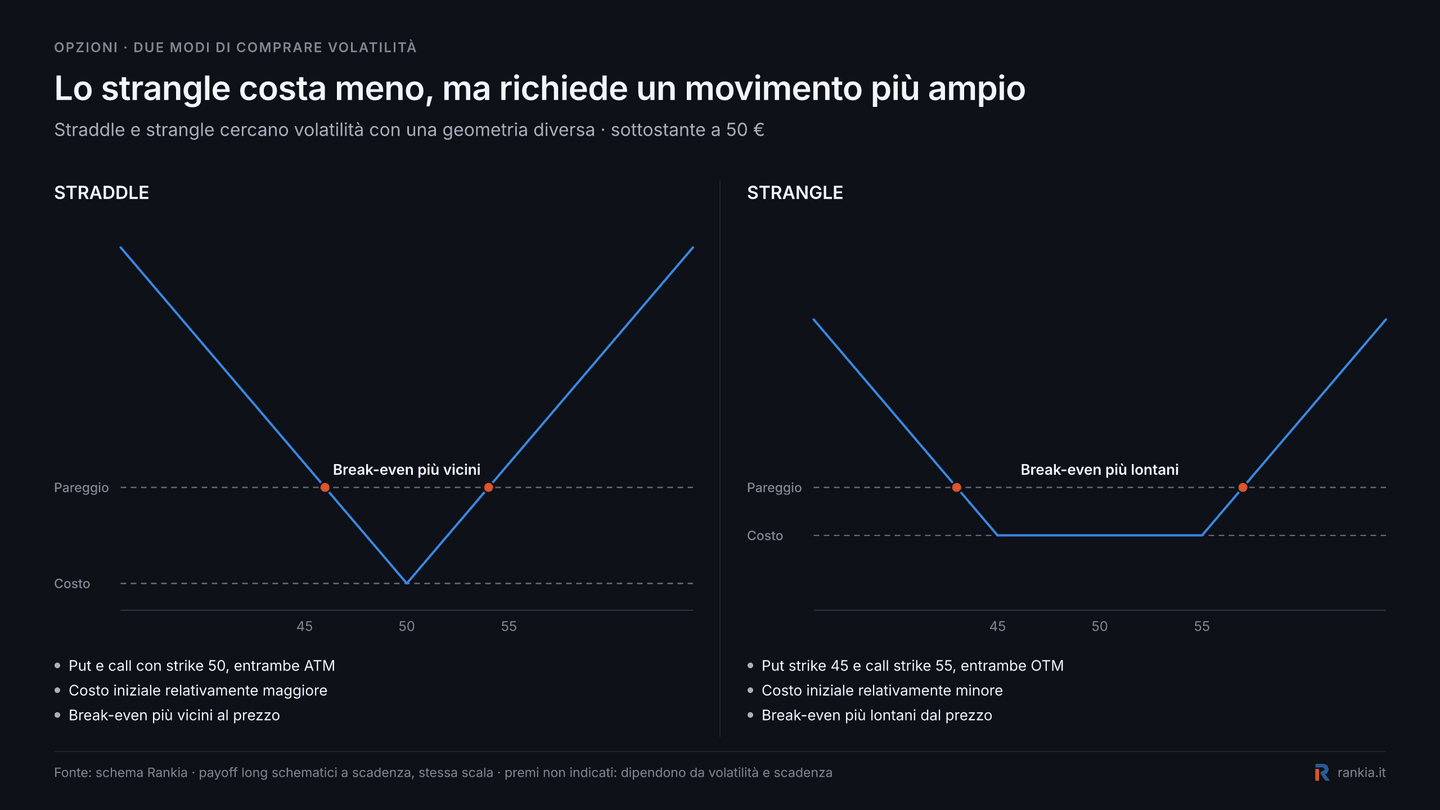
La distanza dei break-even mostrata nel grafico non è fissa: dipende dagli strike scelti e, soprattutto, dai premi pagati per le opzioni.
Lo straddle usa call e put con lo stesso strike, di solito at the money; lo strangle usa strike diversi e OTM:
Caratteristica | Straddle | Strangle |
|---|---|---|
Strike | Uguale per call e put (ATM) | Diversi, entrambi OTM |
Premio | Più alto | Più basso |
Movimento per andare in utile (long) | Minore | Maggiore |
Range di profitto (short) | Più stretto, premio più alto | Più ampio, premio più basso |
Volatilità e tempo: come incidono sullo strangle
Il long strangle ha normalmente vega positivo: a parità delle altre condizioni, un aumento della volatilità implicita tende ad aumentare il valore delle due opzioni. Ha invece theta negativo, perché il trascorrere del tempo riduce il valore temporale.
Nello short strangle i segni si invertono: tempo e calo della volatilità favoriscono il venditore, mentre un picco di volatilità genera perdite anche senza superare gli strike. Con un delta iniziale vicino a zero, è una strategia sulla volatilità più che sulla direzione.
Il prezzo del sottostante non è quindi l'unica variabile: anche a 50 € lo stesso long strangle può aumentare o diminuire di valore per effetto di volatilità e tempo.
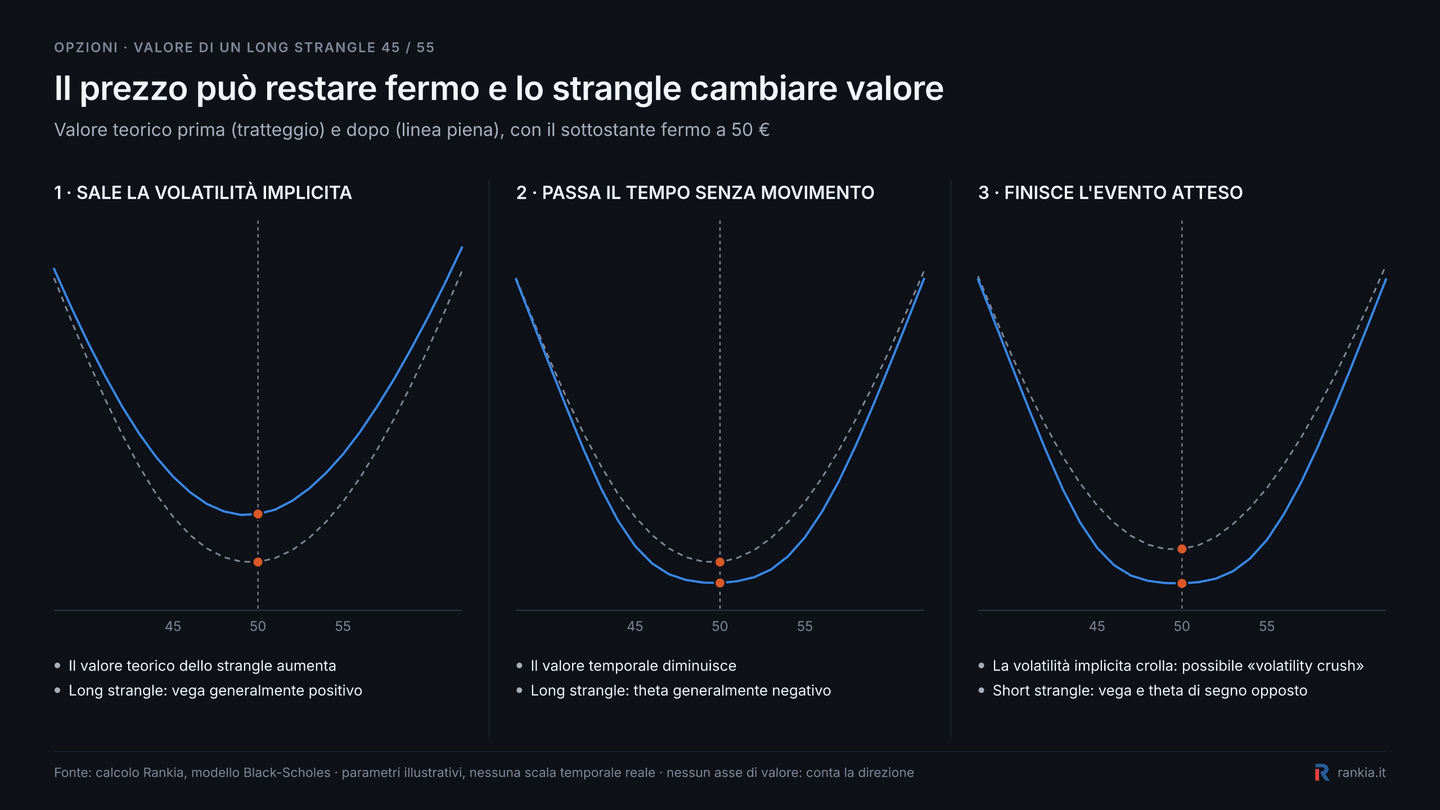
Il terzo pannello è particolarmente importante intorno a eventi attesi: un movimento del sottostante non garantisce un profitto se la volatilità implicita incorporata nei premi era ancora maggiore.
Vantaggi e rischi dello strangle
- Costo contenuto: il long strangle costa meno di uno straddle perché usa opzioni OTM.
- Rischio definito in acquisto: chi compra conosce in anticipo la perdita massima.
- Range più ampio in vendita: lo short strangle ha punti di pareggio più distanti dello short straddle.
- Movimento richiesto elevato: il long strangle ha bisogno di un'escursione ampia per andare in utile.
- Perdite illimitate in vendita: un solo movimento violento può cancellare mesi di premi incassati.
- Costi di negoziazione: due opzioni significano doppie commissioni e doppio spread denaro-lettera.
Chi apprezza la logica dello short strangle ma vuole una perdita massima limitata può valutare la butterfly: si compra una call strike A, si vendono due call strike B e si compra una call strike C, con A < B < C. Il guadagno massimo si ha con il sottostante vicino a B.
L'effetto delle due opzioni di protezione si vede direttamente confrontando i payoff a scadenza.
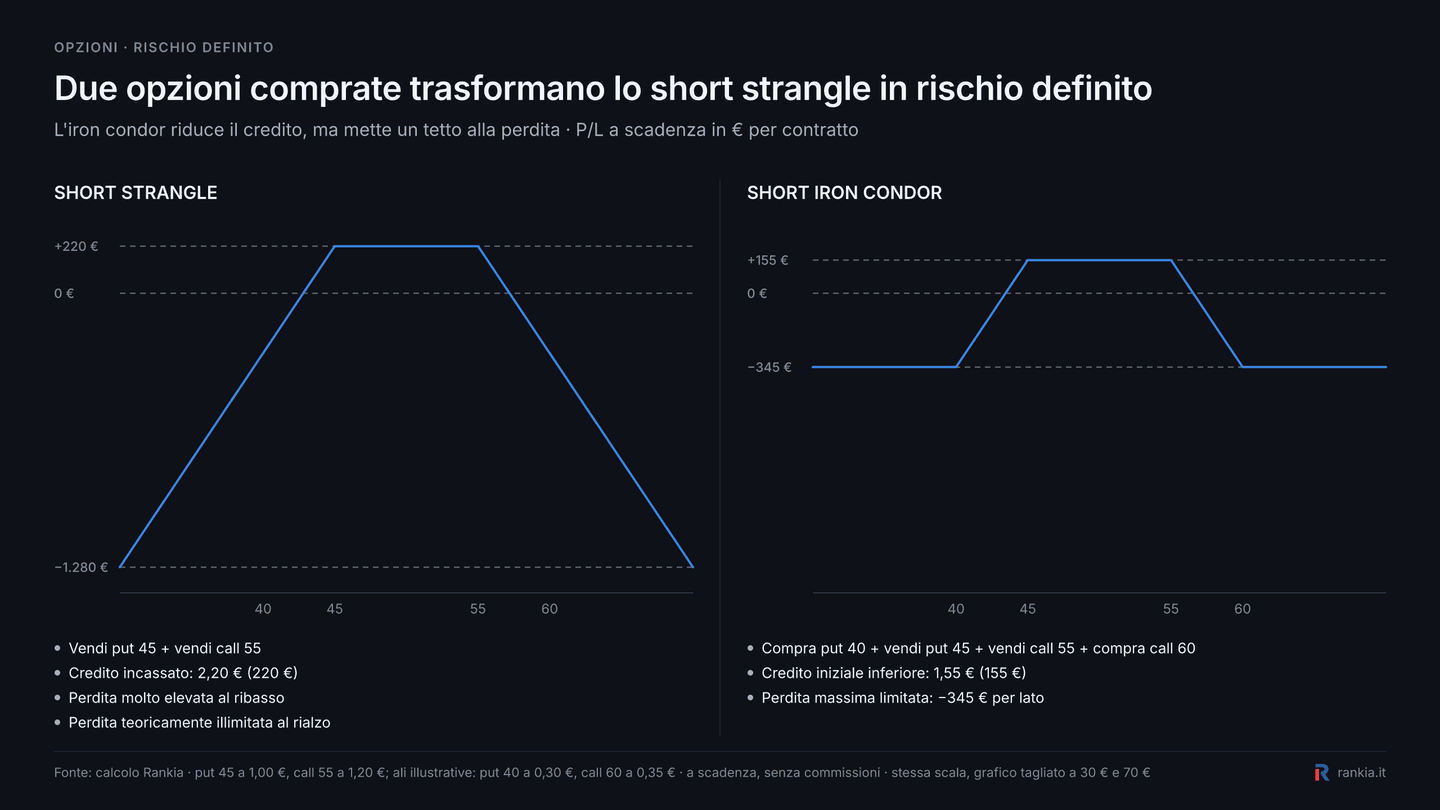
Nell'esempio il credito scende da 220 a 155 €, ma la perdita viene fermata a 345 € per lato: è il costo economico della protezione.
La butterfly short inverte la costruzione e guadagna se il prezzo esce dall'intervallo A-C, sempre con rischio limitato.
Leggi di più sul trading di opzioni e altre strategie con opzioni per principianti. Se cerchi una strategia che sfrutta periodi di bassa volatilità per ottenere rendimenti consistenti scopri la Iron Condor strategy.
Broker per fare trading con lo strangle dall'Italia
Serve un broker con opzioni quotate e, per lo short strangle, abilitato alla vendita con margini:
Fineco | Saxo | |
|---|---|---|
Opzioni Italia / area euro | IDEM ed Eurex, 3,95–1,95 € per lotto | Opzioni in EUR: 0,75 € per contratto |
Opzioni USA | 3,95–1,95 $ per lotto | 2 / 1 / 0,75 $ secondo il profilo |
Piattaforma | Web, app, FinecoX | SaxoTrader |
Short options | Soggette a requisiti di margine | Soggette a requisiti di margine |
Profilo commissionale | Basato sull'operatività | Bronze, Silver, Gold |

ne più economica dello straddle: nel long strangle si paga un premio contenuto per sfruttare un movimento ampio, nello short strangle si incassa il premio puntando sulla lateralità. I punti di pareggio si calcolano sommando e sottraendo il premio totale agli strike di call e put.
Prima di operare conviene confrontare volatilità implicita e movimento atteso del sottostante: il long strangle rende solo se il movimento supera il premio, mentre lo short strangle richiede margini e gestione attiva. Chi vuole limitare il rischio in vendita può ripiegare su butterfly o iron condor.