
Criterio di Kelly: cos’è, formula e come calcolare quanto investire

Indice
Sapere quale titolo comprare risolve metà del problema. L'altra metà è decidere quanta parte del capitale destinare a quella singola operazione.
Il criterio di Kelly, detto anche formula di Kelly, risponde proprio a questa domanda: traduce la probabilità di successo di una strategia e il rapporto tra vincita e perdita media in una percentuale di portafoglio. Nato nel 1956 nei laboratori Bell, è oggi uno dei pilastri del money management nel trading.
Dal position sizing all'esecuzione del trade. Con ActivTrades puoi collegare il conto a TradingView e combinare analisi grafica, livelli di stop e gestione della posizione sulla stessa operatività.
Cos'è il criterio di Kelly e a cosa serve
Il criterio di Kelly è una formula di position sizing: stabilisce quale frazione del capitale impegnare in una singola operazione quando si dispone di un vantaggio statistico. Non dice cosa comprare né quando: dice quanto.
L'obiettivo non è massimizzare il rendimento della prossima operazione, ma il tasso di crescita composto del capitale nel lungo periodo. Puntare tutto su un'occasione favorevole massimizza il valore atteso di quel singolo trade, ma porta alla rovina certa se la scommessa viene ripetuta.
Perché abbia senso applicarlo servono due condizioni: un valore atteso positivo e una stima stabile di probabilità e payoff. Senza vantaggio statistico la formula restituisce un numero negativo, da leggere come un'indicazione a non operare.
Chi era John Kelly e come nasce la formula
John Larry Kelly Jr (1923-1965) non era un trader. Dopo aver servito come pilota della Marina statunitense durante la Seconda Guerra Mondiale si laureò in fisica e approdò ai Bell Labs, dove nel 1956 pubblicò A New Interpretation of Information Rate sul Bell System Technical Journal.
Il problema che studiava era il rumore nelle linee telefoniche, non i mercati. Fu la comunità del gioco d'azzardo a intuirne per prima l'utilità pratica.
Il passaggio all'applicazione pratica arriva con Edward O. Thorp: nel 1961 pubblicò A Favorable Strategy for Twenty-One nei Proceedings of the National Academy of Sciences e l'anno successivo portò il metodo al grande pubblico con Beat the Dealer.
La formula di Kelly: W, R e valore atteso
Per applicare la formula servono due soli input, entrambi ricavabili dallo storico delle proprie operazioni.
- Probabilità di vincita (W): quota di operazioni chiuse in guadagno sul totale. Raccogli uno storico sufficientemente ampio di operazioni eseguite con la stessa strategia e verifica quanto sono stabili W e R nel tempo.
- Rapporto vincita/perdita (R): guadagno medio delle operazioni positive diviso per la perdita media di quelle negative. È il reward/risk ratio della strategia.
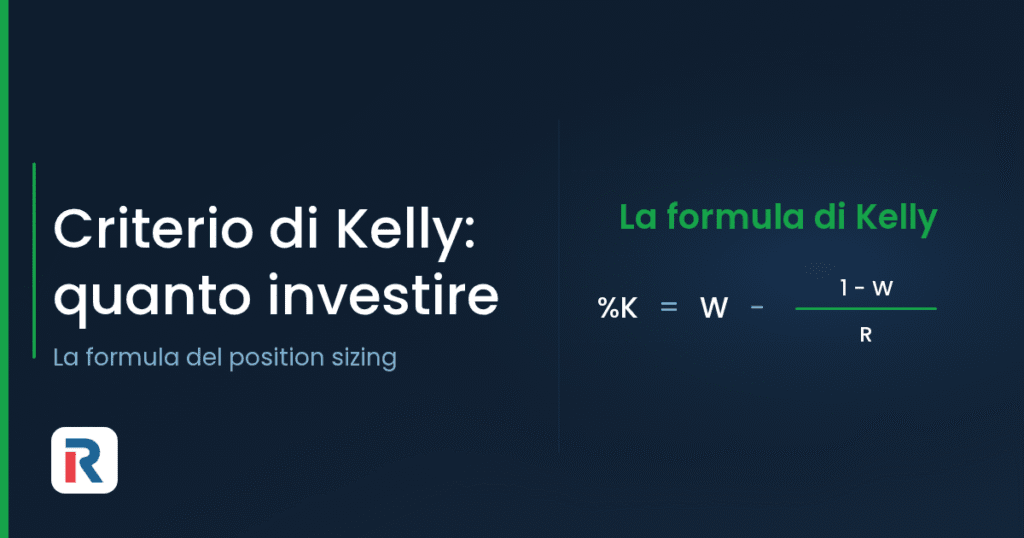
La formula, nella versione usata nel trading, è:
%K = W − ((1 − W) / R)
Il risultato rappresenta, nella versione binaria del criterio, la frazione di capitale da mettere a rischio. Nel trading non coincide necessariamente con il valore nominale della posizione: se la perdita massima prevista è solo una percentuale della posizione, il position size va ricavato separatamente dal capitale che si vuole rischiare.
In forma semplificata: posizione = capitale da rischiare / perdita percentuale prevista sulla posizione.
Dietro ai due parametri c'è il valore atteso, cioè il risultato medio della strategia su una serie di eventi. Quando il valore atteso è positivo esiste un vantaggio statistico e la strategia di trading può essere dimensionata con Kelly.
Quando invece è nullo o negativo, nessun dimensionamento rende profittevole la strategia: il problema è a monte, nei segnali di ingresso.
La versione base assume esiti binari e indipendenti, cioè una distribuzione di Bernoulli. Sui mercati reali gli esiti non lo sono del tutto, ma l'assunzione resta una semplificazione utile.
Come calcolare il criterio di Kelly passo dopo passo
Il calcolo si svolge in quattro passaggi, tutti a partire dai propri dati storici.
- Raccogli almeno 40-60 operazioni chiuse con la stessa strategia: uno storico corto produce stime instabili.
- Calcola W dividendo le operazioni in guadagno per il totale.
- Calcola R dividendo il guadagno medio per la perdita media.
- Inserisci W e R nella formula e moltiplica il risultato per 100.
Il vincolo più importante è la coerenza del campione: le operazioni usate per stimare W e R devono seguire lo stesso metodo di quelle a cui applicherai il risultato. Mescolare strategie diverse rende il numero privo di significato.
Esempio di calcolo su uno storico di operazioni
Immaginiamo 50 operazioni chiuse: 30 in guadagno e 20 in perdita, con profitto medio di 400 € e perdita media di 500 €.
W = 30/50 = 0,60 · R = 400/500 = 0,80
%K = 0,60 − ((1 − 0,60) / 0,80) = 0,60 − 0,50 = 0,10
Il Kelly fraction risultante è 0,10, cioè il 10% del capitale a rischio nel modello binario utilizzato. Per trasformarlo nella dimensione nominale di una posizione reale occorre considerare quanto si perderebbe sulla posizione se il trade andasse male.
%K = 0,60 − (0,40 / 1,33) = 0,30
La quota suggerita triplica. Il rapporto rischio/rendimento pesa più della percentuale di vincite, ed è la leva su cui un trader ha davvero controllo.
Kelly frazionario (Half-Kelly): dimezzare l'esposizione
Il salto dal 10% al 30% dell'esempio mostra il punto debole del metodo: la formula è estremamente sensibile agli errori di stima. Se W viene sovrastimata di pochi punti percentuali, la quota suggerita diventa insostenibile.
La soluzione adottata dalla maggior parte dei professionisti è il Kelly frazionario: si investe una frazione fissa del valore calcolato, di solito la metà (Half-Kelly), rinunciando a parte della crescita teorica in cambio di drawdown più contenuti.
Prima di applicare Kelly con capitale reale, testa i numeri. Il conto demo XTB permette di provare una strategia con fondi virtuali, impostando volume, Stop Loss e Take Profit prima di passare all'operatività reale.
Come interpretare la percentuale di Kelly
Il risultato è quasi sempre un numero inferiore a 1: moltiplicato per 100 diventa la quota percentuale del portafoglio da destinare alla posizione. Un %K di 0,04 corrisponde al 4%.
Tre letture da tenere presenti quando si guarda il numero:
- %K negativo: la strategia non ha vantaggio statistico. La risposta corretta non è ridurre la posizione, ma non aprirla.
- %K molto alto: oltre il 20-25% segnala quasi sempre un campione troppo piccolo o parametri sovrastimati, non un'occasione eccezionale.
- %K su più posizioni: la formula ragiona su un'operazione alla volta e non tiene conto della correlazione tra i titoli in portafoglio.
Il criterio di Kelly nel trading e nella gestione del portafoglio
Nel trading discrezionale il criterio funziona meglio come tetto massimo di esposizione che come regola da seguire alla lettera: indica il confine oltre il quale la posizione smette di far crescere il capitale e inizia a eroderlo.
La formula si combina con l'analisi tecnica senza sovrapporsi: indicatori come le medie mobili o l'RSI stabiliscono quando entrare e uscire, Kelly stabilisce con quanto capitale.
Nella gestione di un portafoglio azionario serve un vincolo aggiuntivo. Kelly valuta ogni posizione isolatamente, mentre i titoli di uno stesso settore tendono a muoversi insieme: applicare il %K pieno a cinque azioni correlate significa concentrare il rischio, non diversificarlo.
Una regola pratica diffusa tra i gestori è non superare il 20% del capitale su un singolo titolo, qualunque sia il risultato della formula. Il criterio indica una dimensione ottimale in astratto; la diversificazione resta il presidio contro l'errore di stima e contro gli eventi che nessun modello statistico prevede.
Limiti e critiche del criterio di Kelly
La critica principale è di ordine pratico: il criterio presuppone che W e R siano noti e stabili nel tempo, condizione che sui mercati finanziari non si verifica quasi mai. Ogni errore di stima si amplifica nel risultato finale.
Sul piano teorico, parte degli economisti preferisce la teoria dell'utilità attesa, che dimensiona le posizioni in base alla propensione al rischio individuale.
Resta il tema della concentrazione del capitale: seguito alla lettera, Kelly porta a poche posizioni molto pesanti, con drawdown difficili da sostenere.
Vantaggi e svantaggi del metodo Kelly
Vantaggi
- Ottimizzazione rischio-rendimento: dimensiona la posizione sul vantaggio statistico reale (W e R), non su regole arbitrarie.
- Decisioni data-driven: riduce l'improvvisazione nel position sizing e il peso dell'emotività.
- Versatilità: si applica a trading azionario, derivati, gestione di portafoglio e scommesse.
Svantaggi
- Presupposti idealizzati: richiede W e R stabili, condizione rara sui mercati reali.
- Rischio di sovraesposizione: con il Kelly pieno la quota suggerita è spesso insostenibile.
- Ignora la correlazione: valuta ogni posizione isolatamente e non sostituisce la diversificazione.
Alternative al criterio di Kelly nel money management
Kelly è il capostipite dei sistemi di dimensionamento, non l'unico. Il Fixed Fractional impegna una percentuale fissa del capitale a ogni operazione, tipicamente l'1-2%: più semplice e più prudente.
L'Optimal F di Ralph Vince rifinisce l'approccio di Kelly massimizzando la crescita geometrica sullo storico completo dei trade.
Il Percent Volatility dimensiona invece la posizione in funzione della volatilità dello strumento, misurata ad esempio con l'ATR.
In sintesi, il criterio di Kelly risponde a una domanda che molti trader trascurano: non cosa comprare, ma quanta parte del capitale impegnare. Bastano due numeri ricavati dal proprio storico — percentuale di operazioni vincenti e rapporto tra guadagno e perdita media — per ottenere una quota coerente con il vantaggio reale.
Il modo sensato di usarlo è come limite superiore, non come istruzione da eseguire: l'Half-Kelly e un tetto per singola posizione valgono più della precisione teorica della formula. Fra tutte le tecniche di money management è la più rigorosa, ma resta un modello: qui trovi altre strategie di money management da affiancarle.
Domande frequenti sul criterio di Kelly
Disclaimer:
Questo non è un consiglio di investimento; investire comporta un rischio di perdita e i risultati passati non sono un indicatore affidabile dei risultati futuri.