
Asset management: cos’è e come funziona la gestione patrimoniale

Indice
Dietro l'espressione inglese asset management c'è un'attività molto concreta: affidare a un professionista la gestione di un patrimonio finanziario. Non riguarda solo i grandi capitali, perché fondi comuni, ETF e servizi di gestione digitale hanno reso questo modello accessibile anche a chi investe cifre modeste.
In questa guida vediamo cos'è l'asset management, quali attivi comprende, come funziona nella pratica, chi è l'asset manager e dove rivolgersi per iniziare.
Preferisci costruire il portafoglio con il supporto di un professionista? Fineco offre servizi di consulenza con definizione degli obiettivi, costruzione della strategia e monitoraggio periodico del portafoglio.
Cos'è l'asset management?
L'asset management, o gestione degli investimenti, comprende sia la gestione individuale di portafogli per conto di un cliente sia la gestione collettiva del risparmio attraverso fondi e altri OICR. Nel primo caso il patrimonio viene gestito secondo un mandato individuale; nel secondo più investitori partecipano a un patrimonio gestito secondo una politica comune.
È importante distinguere l'asset management dalla consulenza: i servizi possono riguardare gli stessi investimenti, ma cambia chi prende la decisione finale e su quale patrimonio opera.
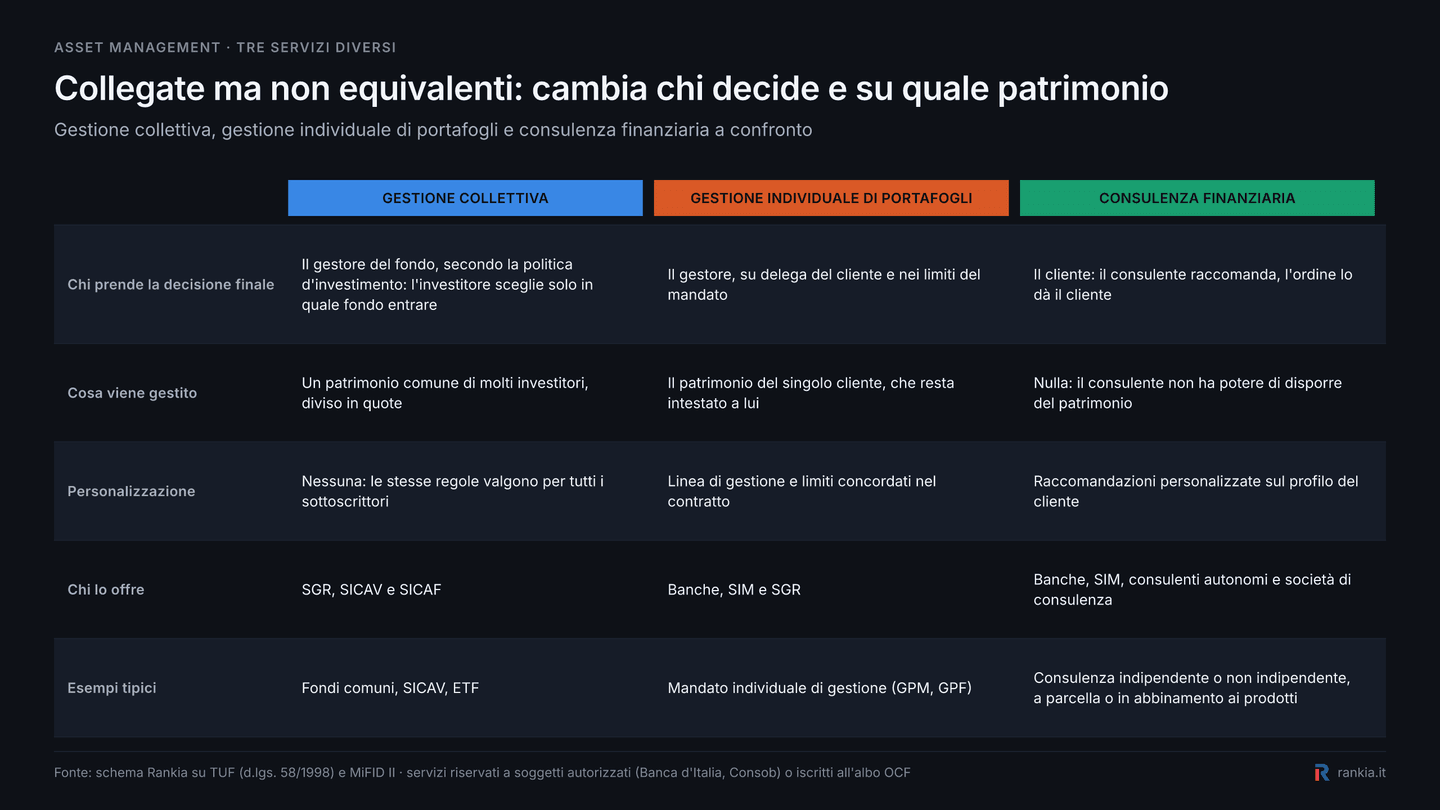
La distinzione centrale è quindi il potere decisionale: nel fondo decide il gestore secondo una politica comune, nel mandato individuale il gestore opera per delega del singolo cliente, mentre nella consulenza la decisione finale resta all'investitore.
L'obiettivo non è massimizzare il rendimento a ogni costo, ma ottenere il rendimento compatibile con il rischio sostenibile dal cliente. È questa combinazione, rendimento atteso e tolleranza al rischio, a guidare ogni scelta di portafoglio.
I servizi che rientrano nell'asset management sono sostanzialmente quattro:
- Selezione: individuare gli attivi da inserire in portafoglio
- Diversificazione: distribuire il capitale per ridurre il rischio complessivo
- Monitoraggio: seguire le posizioni in modo continuativo
- Ribilanciamento: riportare il portafoglio all'equilibrio tra rischio e rendimento
La gestione può includere anche gli attivi immobiliari, dove si aggiungono la supervisione delle manutenzioni, la gestione degli affitti e la redditività dell'immobile.
I clienti sono investitori privati, aziende, fondi pensione e istituzioni finanziarie; i gestori operano all'interno di società di gestione del risparmio, banche d'investimento e fondi.
Quali attivi rientrano nell'asset management
La gestione patrimoniale non si limita alla borsa: copre quattro grandi famiglie di attivi, spesso combinate nello stesso portafoglio.
| Famiglia | Cosa comprende | Ruolo in portafoglio |
|---|---|---|
| Azionario | Azioni e strumenti che replicano mercati azionari | Crescita del capitale nel lungo periodo |
| Obbligazionario | Titoli di Stato e obbligazioni corporate | Reddito, stabilizzazione e gestione della duration |
| Risparmio gestito | Depositi, strumenti monetari, fondi monetari | Liquidità e contenimento della volatilità |
| Immobiliare | Immobiliare, REIT, infrastrutture, materie prime e altre strategie alternative | Diversificazione, reddito o esposizione a fattori differenti |
Un orizzonte più lungo può consentire di sopportare una maggiore esposizione agli attivi volatili, ma la quota azionaria dipende anche dalla tolleranza e capacità di rischio, dagli obiettivi e dalle esigenze di liquidità dell'investitore.
Come funziona l'asset management passo dopo passo
Il funzionamento segue sempre lo stesso ciclo, che si ripete nel tempo.
Più che una sequenza con un punto di arrivo, la gestione è un ciclo: mercati, patrimonio ed esigenze del cliente cambiano e obbligano a verificare periodicamente le decisioni iniziali.
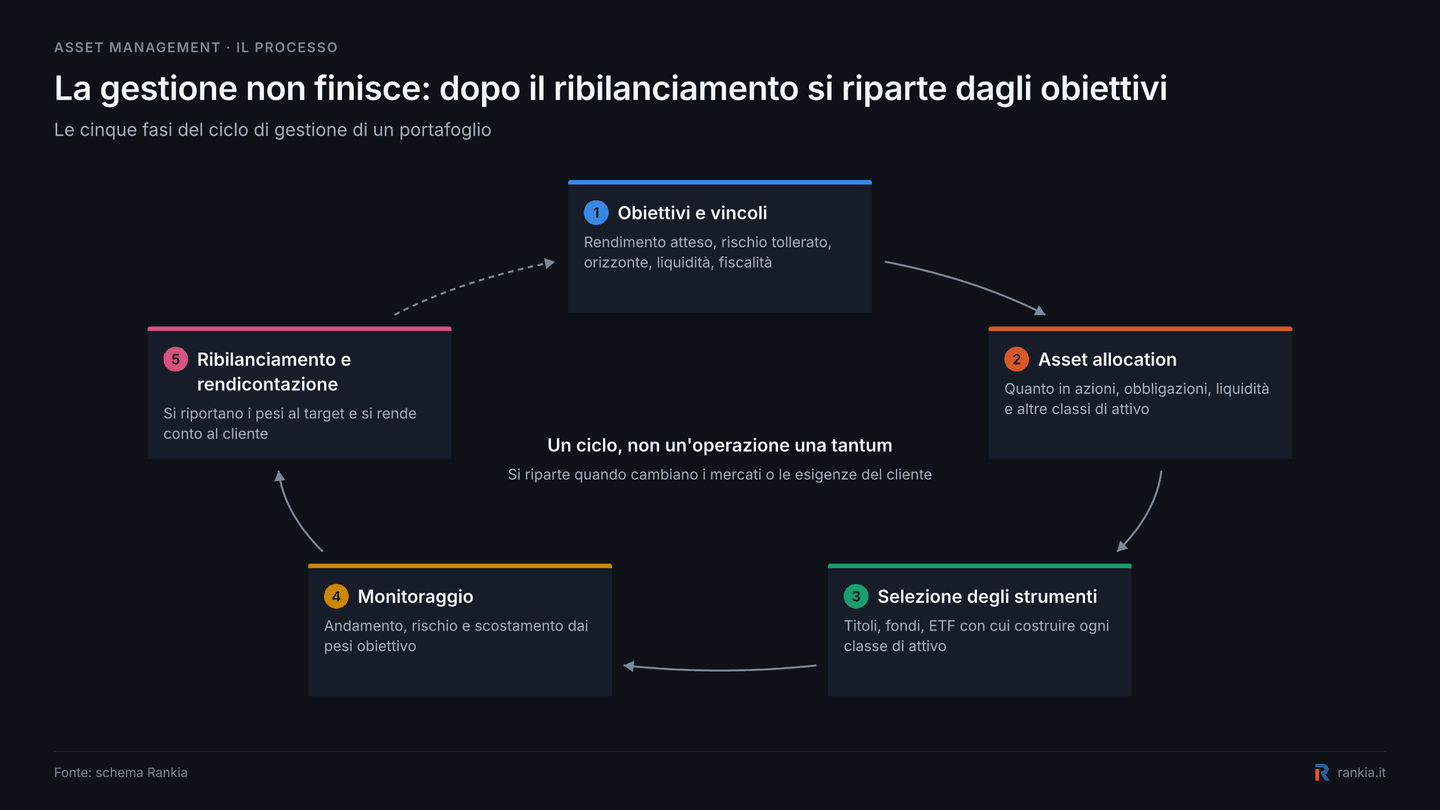
Lo schema mostra perché il ribilanciamento non conclude il processo: una volta aggiornato il portafoglio, il gestore torna a verificare obiettivi, rischio, orizzonte e vincoli del cliente.
- Definizione degli obiettivi: orizzonte temporale, rendimento atteso, tolleranza alle perdite e vincoli del cliente, siano essi fiscali o di liquidità.
- Asset allocation: si decide come ripartire il capitale tra le diverse classi di attivo. È una delle decisioni centrali nella costruzione del portafoglio perché determina gran parte della sua esposizione ai diversi fattori di rischio.
- Selezione degli strumenti: si scelgono i singoli titoli, fondi o ETF che riempiono ciascuna classe.
- Monitoraggio: quando i mercati spostano i pesi del portafoglio, il gestore riporta l'allocazione ai valori iniziali.
- Ribilanciamento e rendicontazione: report periodici su performance, costi e operazioni effettuate.
La differenza tra una gestione buona e una mediocre si vede soprattutto nei passaggi 2 e 4: l'allocazione e il ribilanciamento pesano più del singolo titolo.
Vuoi provare un'asset allocation prima di investire denaro reale? Con MyPortfolio di Rankia puoi creare gratuitamente un portafoglio simulato con azioni, ETF e fondi, seguirne l'andamento e confrontarlo con gli indici di mercato.
Chi è e cosa fa l'asset manager
Il lavoro dell'asset manager cambia in base al mandato. Nella gestione individuale prende decisioni sul portafoglio del cliente entro i limiti concordati; nella gestione collettiva investe il patrimonio di un fondo secondo la sua politica di investimento. La consulenza finanziaria è diversa: il professionista formula raccomandazioni personalizzate, ma la decisione finale resta al cliente.
Le attività quotidiane comprendono l'analisi dei mercati e dei bilanci societari, la costruzione del portafoglio, il controllo del rischio e l'adeguamento delle strategie quando cambiano le condizioni di mercato o gli obiettivi del cliente.
In Italia la gestione professionale degli investimenti è svolta, a seconda del servizio, da SGR, banche, SIM e altri intermediari autorizzati. Per le SGR l'autorizzazione è rilasciata dalla Banca d'Italia, sentita la Consob, e la vigilanza è ripartita tra le due autorità secondo le rispettive competenze.
Perché l'asset management è importante
Delegare la gestione ha un costo, quindi ha senso solo se restituisce qualcosa in cambio. I vantaggi concreti sono cinque.
- Competenza: analisi, strumenti e dati che il singolo investitore difficilmente replica da solo.
- Diversificazione: combinare strumenti, settori, aree geografiche e fonti di rischio non perfettamente correlate può ridurre il rischio specifico e rendere il portafoglio meno dipendente da un singolo investimento.
- Controllo del rischio: il portafoglio nasce attorno a un profilo di rischio dichiarato e viene monitorato nel tempo.
- Accesso ai mercati: strumenti e borse altrimenti difficili da raggiungere per un privato.
- Tempo: la gestione operativa e la rendicontazione non ricadono sull'investitore.
C'è però il rovescio della medaglia: le commissioni di gestione erodono il rendimento anno dopo anno e nessun gestore può garantire un risultato. Su orizzonti lunghi un punto percentuale di costo annuo pesa quanto molte scelte di portafoglio, motivo per cui il confronto dei costi è parte della valutazione e non un dettaglio.
L'effetto diventa molto più evidente quando lo si osserva su un orizzonte lungo: a parità di rendimento lordo, anche pochi decimi di punto di costo si accumulano anno dopo anno.
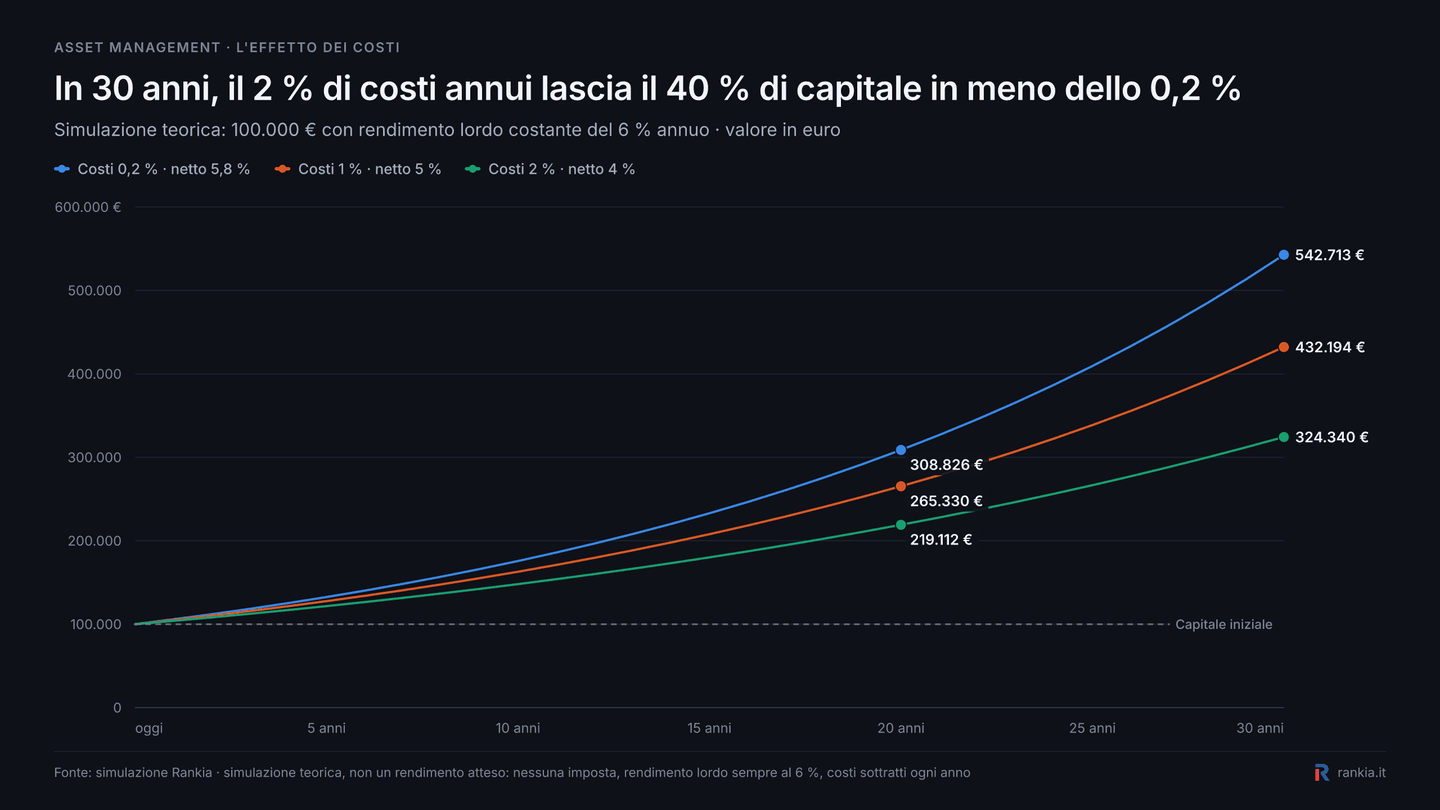
Dopo 30 anni, nell'ipotesi mostrata, il capitale finale passa da circa 542.700 € con costi dello 0,2% a circa 324.300 € con costi del 2%: oltre 218.000 € di differenza generati esclusivamente dall'effetto composto dei costi.
Dove affidarsi per la gestione patrimoniale
La gestione di portafogli può essere offerta da intermediari autorizzati come banche, SGR e SIM. Le società di consulenza finanziaria svolgono invece un'attività diversa: consigliano l'investitore, che mantiene la decisione finale sulle operazioni.
In sintesi, l'asset management è la gestione professionale e continuativa di un patrimonio: si parte dagli obiettivi del cliente, si costruisce un'allocazione coerente con il suo profilo di rischio, si selezionano gli strumenti e si ribilancia nel tempo rendicontando i risultati. Il valore non sta nel singolo titolo azzeccato, ma nel metodo applicato con costanza.
Prima di delegare conviene verificare tre cose: che l'intermediario sia autorizzato e vigilato, che la strategia sia comprensibile e coerente con i propri obiettivi, e che i costi complessivi siano espliciti. Chi preferisce fare da sé può applicare lo stesso metodo — obiettivi, allocazione, diversificazione, ribilanciamento — usando fondi ed ETF su una piattaforma a basso costo.
Dalla teoria a un piano di investimento personalizzato. Con Fineco puoi investire in autonomia oppure farti affiancare da un consulente nella definizione e nel monitoraggio del portafoglio.