
Credit default swap (CDS): cos’è, come funziona e il caso Bill Ackman

Indice
Un credit default swap (CDS) è un'assicurazione contro il fallimento di un debitore: l'acquirente paga un premio periodico e, se si verifica un evento di credito, riceve una compensazione legata alla perdita sul debito, normalmente pari alla differenza tra valore nominale e valore di recupero. È lo strumento al centro della crisi dei subprime e quello che, nel marzo 2020, ha permesso a Bill Ackman di trasformare 27 milioni di dollari di premi in 2,6 miliardi di ricavi.
Qui vediamo come funziona, come si legge il suo prezzo e perché resta uno strumento riservato agli investitori istituzionali.
Vuoi investire direttamente nel mercato obbligazionario? Con BG SAXO puoi accedere a migliaia di obbligazioni governative e corporate e costruire un portafoglio scegliendo direttamente emittente, scadenza e mercato.
Cos'è un credit default swap?
Un credit default swap (CDS) è un contratto derivato bilaterale con cui una parte trasferisce all'altra il rischio di insolvenza di un debitore. L'acquirente di protezione paga un premio periodico; il venditore si impegna a risarcirlo se si verifica un evento di credito sull'entità di riferimento.
Il rischio di credito è la probabilità che un emittente — una società, una banca o uno Stato — non paghi cedole o capitale alla scadenza. I CDS permettono di isolare quel rischio e di scambiarlo separatamente dall'obbligazione a cui si riferisce.
Nei CDS single-name l'entità di riferimento può essere un'impresa o uno Stato sovrano; nei CDS su indice, invece, il contratto fa riferimento a un paniere standardizzato di più emittenti, come iTraxx o CDX. In nessun caso il contratto richiede di possedere l'obbligazione sottostante: è questa caratteristica che ne consente l'uso speculativo.
Come funziona un credit default swap: parti, premio e nozionale
Il funzionamento di un CDS ruota attorno a quattro elementi contrattuali.
- Entità di riferimento: l'emittente sul cui debito si compra o si vende protezione.
- Nozionale: l'importo di debito coperto dal contratto, su cui si calcolano premio e indennizzo.
- Premio (spread): il costo annuo della protezione, espresso in punti base del nozionale e pagato di norma con cadenza trimestrale.
- Scadenza: la durata della copertura; il contratto a cinque anni è il più liquido e fa da riferimento di mercato.
Su un nozionale di 10 milioni di euro, uno spread di 100 punti base equivale a 100.000 euro l'anno di premio, versati in quattro rate trimestrali. Se non accade nulla, l'acquirente perde solo quei premi.
I contratti seguono le definizioni standard ISDA, che uniformano eventi di credito, scadenze e modalità di liquidazione. Dopo il 2008 una parte importante del mercato standardizzato è passata alla compensazione centrale. Nell'UE alcune classi di CDS su indici, tra cui specifici contratti iTraxx, rientrano nell'obbligo di clearing previsto da EMIR quando ricorrono le condizioni applicabili.
A cosa servono i CDS: copertura o speculazione
Lo stesso contratto serve a due scopi opposti, e la differenza sta solo nel fatto che chi lo compra possieda o no l'obbligazione sottostante.
- Copertura: una banca o un fondo che detiene obbligazioni di un emittente compra protezione per neutralizzare il rischio di default senza vendere i titoli. È l'uso per cui i CDS sono nati.
- Speculazione: un investitore che non possiede il debito compra protezione perché si attende un peggioramento del credito. Se lo spread si allarga, il contratto aumenta di valore e può essere rivenduto in profitto.
- Arbitraggio: chi opera sulla base bond-CDS sfrutta il disallineamento tra il rendimento dell'obbligazione e il costo della protezione sullo stesso emittente.
In Europa la speculazione finanziaria sui CDS ha un limite normativo preciso: il Regolamento (UE) 236/2012 vieta le posizioni in CDS su debito sovrano non coperte da un'esposizione corrispondente.
Esempio pratico di CDS su un'obbligazione bancaria
Il modo più rapido per capire la meccanica di un CDS è seguire il flusso di cassa tra le due parti in un caso concreto.
💡 Esempio pratico di CDS
Una banca emette un'obbligazione ipotecaria da 100 milioni di euro, cedola al 5% e durata decennale. Antonio ne acquista 10 milioni, ma teme problemi di solvibilità dell'emittente.
Per coprirsi compra un CDS da Pietro e paga un premio dell'1% annuo, cioè 100.000 euro.
Se la banca onora i pagamenti, Antonio incassa le cedole e Pietro tiene il premio: la copertura è costata ad Antonio 100.000 euro l'anno di rendimento in meno.
Se si verifica un evento di credito, il CDS compensa la perdita sul debito. Con un valore di recupero del 40%, per esempio, su 10 milioni di nozionale la liquidazione per contanti sarebbe di circa 6 milioni; nella liquidazione fisica Antonio consegnerebbe invece le obbligazioni eleggibili e riceverebbe il valore nominale.
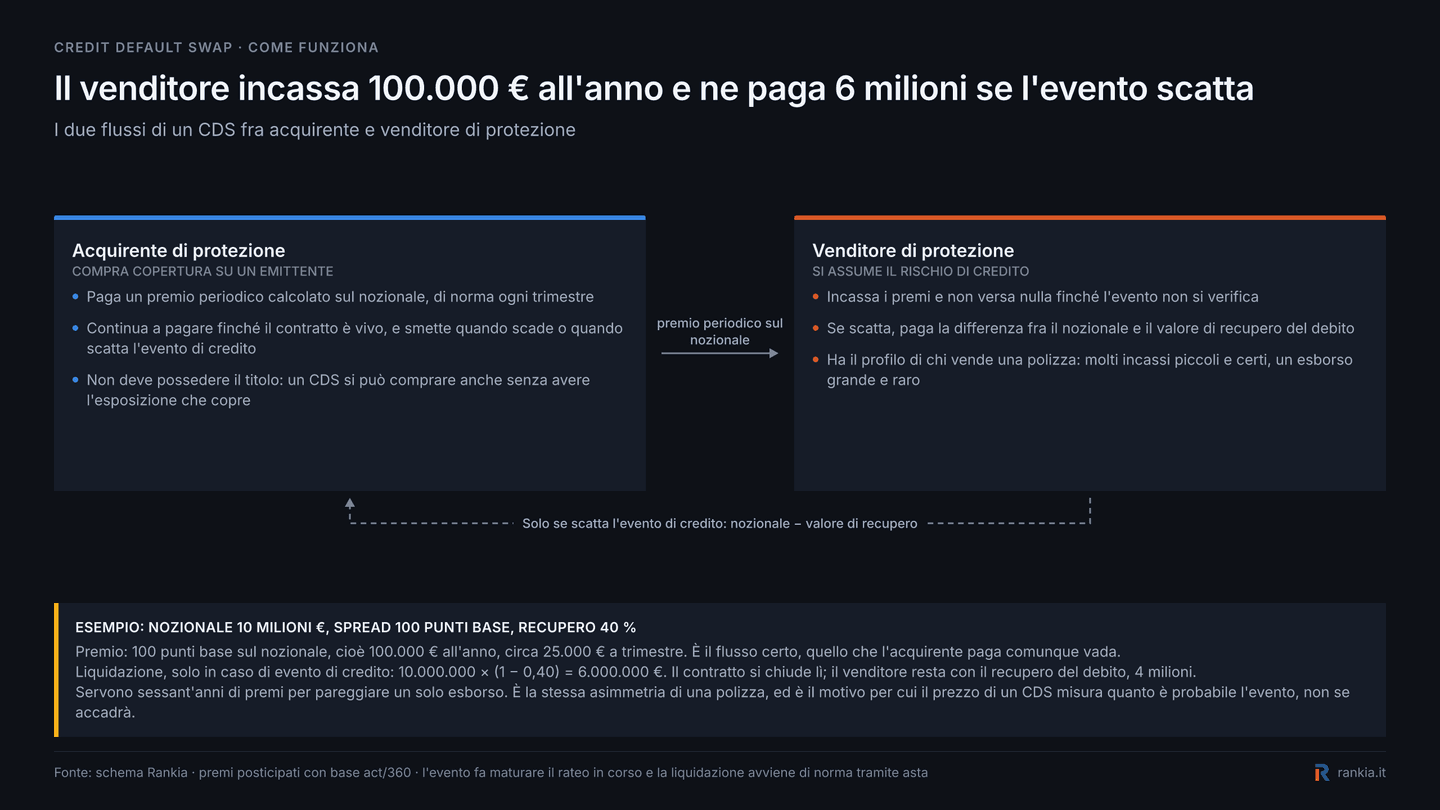
Nell'esempio, quindi, 100.000 € di premio annuo trasferiscono al venditore una perdita potenziale di 6 milioni € se il valore di recupero scende al 40% del nozionale.
Cosa succede in caso di default: l'evento di credito
Il CDS non si attiva a discrezione dell'acquirente: serve un evento di credito accertato secondo le definizioni ISDA. I casi più comuni sono tre.
- Mancato pagamento: l'emittente non versa cedole o capitale alla scadenza prevista.
- Bancarotta: l'entità di riferimento avvia una procedura di insolvenza o liquidazione.
- Ristrutturazione: il debito viene rinegoziato a condizioni peggiori per i creditori, per esempio con un allungamento delle scadenze o un taglio del valore nominale.
A decidere se l'evento si è verificato non sono le controparti, ma un comitato ISDA di operatori di mercato, il cui giudizio vale per tutti i contratti che fanno riferimento a quell'emittente.
Accertato l'evento, la liquidazione può avvenire in due modi. Nella consegna fisica l'acquirente consegna le obbligazioni e riceve il valore nominale. Nella liquidazione per contanti, oggi prevalente, incassa la differenza tra il nominale e il valore di recupero del titolo, fissato da un'asta di mercato.
I CDS nella crisi finanziaria del 2008
I Credit Default Swap hanno avuto un ruolo cruciale nella crisi del 2008 dei mutui subprime. Nei mesi precedenti le banche li usavano per proteggersi dalle insolvenze legate alle obbligazioni garantite da mutui immobiliari.
Molti operatori, però, iniziarono a comprare protezione su debiti che non possedevano.
Quando i mutui subprime cominciarono a fallire, il valore dei CDS esplose e diversi istituti si trovarono esposti a perdite enormi. Il caso più noto fu quello di AIG, che aveva venduto protezione su centinaia di miliardi di dollari di nozionale senza riserve sufficienti a coprire le richieste di rimborso, e che fu salvata con un intervento pubblico senza precedenti.
Il problema non erano i CDS in sé, ma la loro opacità: i contratti si negoziavano bilateralmente sul mercato dei derivati over-the-counter, senza stanza di compensazione e senza registri delle esposizioni. Nessuno sapeva chi fosse esposto e per quanto.
La risposta normativa europea è arrivata con il Regolamento EMIR (648/2012), che ha imposto la segnalazione dei derivati OTC a un repertorio di dati, la compensazione centralizzata per le categorie più standardizzate e requisiti di garanzia per i contratti bilaterali.
La crisi ha lasciato un mercato più piccolo e più trasparente. I CDS si usano ancora in un quadro molto più regolamentato: alcune classi standardizzate sono soggette a compensazione centrale, mentre per i derivati OTC non compensati EMIR prevede specifiche tecniche di mitigazione del rischio.
Come si legge lo spread di un CDS
Il prezzo di un CDS è il suo spread, espresso in punti base annui sul nozionale: 150 punti base equivalgono a 150.000 euro l'anno per 10 milioni di debito protetto.
Lo spread è la misura di mercato del rischio di credito di un emittente: più il mercato lo considera fragile, più la protezione costa. Per questo gli spread CDS vengono letti come indicatore di rischio anche da chi non opera su questi contratti.
Dallo spread alla probabilità di default. Una regola pratica lega le due grandezze: la probabilità di default implicita a un anno è pari allo spread annuo diviso la perdita attesa in caso di default, cioè (1 − tasso di recupero).
Con uno spread di 200 punti base e un recupero atteso del 40%, la probabilità implicita è circa il 3,3%. È una stima e non una previsione: incorpora anche il premio per il rischio e la liquidità del contratto.
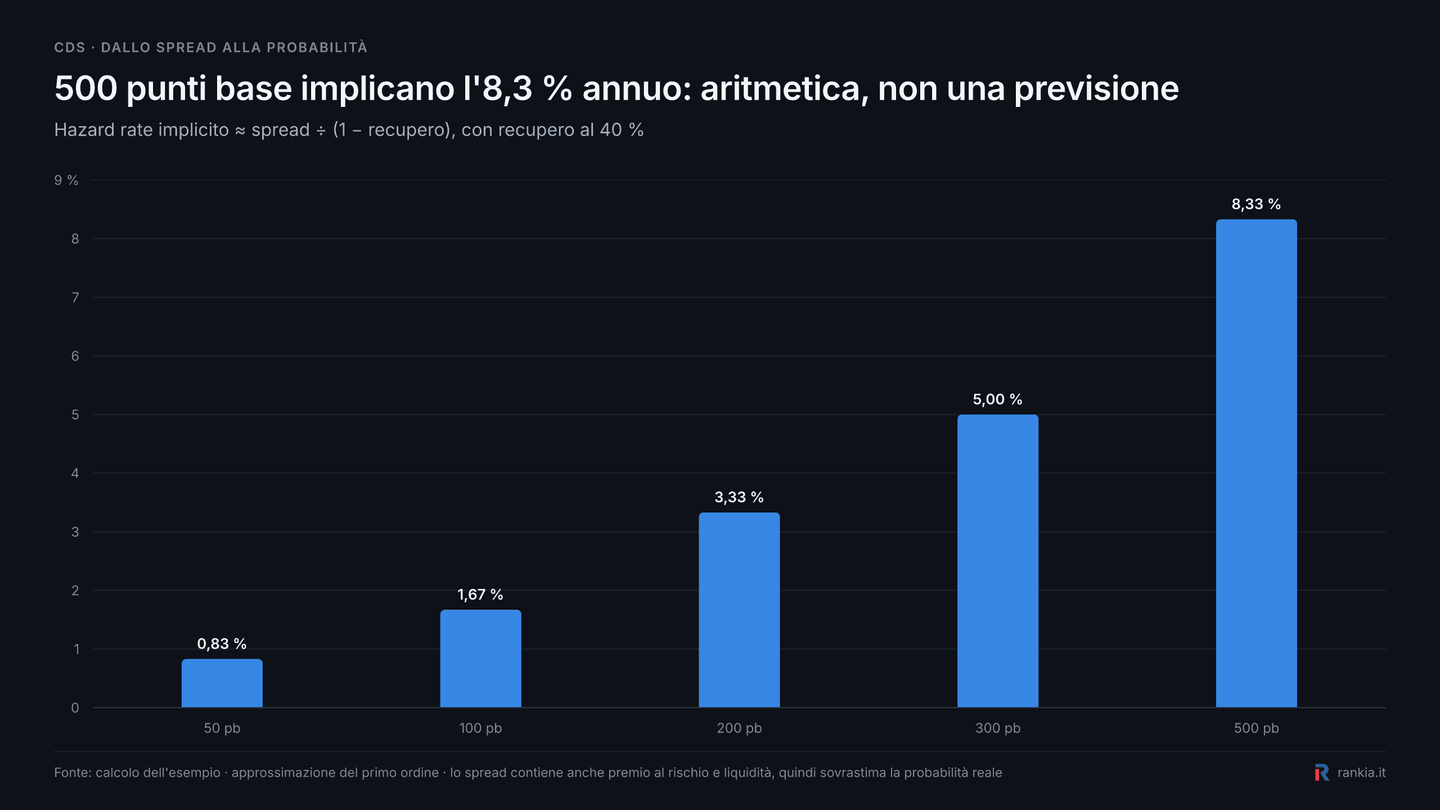
La relazione è proporzionale nell'approssimazione utilizzata: con recovery invariato al 40%, passare da 100 a 300 punti base porta l'hazard rate stimato dall'1,67% al 5% annuo.
Perché il valore del contratto cambia. Chi ha comprato protezione a 100 punti base e vede lo spread salire a 300 ha in mano un contratto che vale di più, perché comprare oggi la stessa copertura costerebbe il triplo. Quella differenza, attualizzata per gli anni residui, è il guadagno mark-to-market della posizione.
Tre variabili muovono lo spread in modo prevedibile.
- Merito di credito dell'emittente: rating, leva finanziaria e flussi di cassa; per uno Stato, rapporto debito/PIL e costo del rifinanziamento.
- Contesto di mercato: nelle fasi di stress gli spread si allargano su tutti gli emittenti, anche senza notizie sul singolo nome.
- Tasso di recupero atteso: a parità di probabilità di default, un debito con garanzie reali richiede uno spread più basso.
Sui nomi più rischiosi il premio non viene pagato solo come flusso trimestrale: una parte si versa subito, all'apertura del contratto, come importo upfront. È il modo in cui il mercato gestisce emittenti il cui spread sarebbe troppo alto per essere corrisposto a rate.
Gli spread dei CDS sovrani a cinque anni sono i più seguiti perché fanno da termometro del rischio paese: quelli sulla Repubblica Italiana sono tra i più trattati in Europa e si muovono spesso prima dei rendimenti dei titoli di Stato.
Vantaggi e rischi dei CDS
Come ogni derivato, i CDS spostano il rischio: non lo eliminano. Vale la pena separare quello che risolvono da quello che introducono.
Pro
- Copertura del rischio di insolvenza: proteggono il portafoglio obbligazionario senza vendere i titoli.
- Flessibilità: applicabili a debito societario, bancario e sovrano, e a indici di credito.
- Prezzo trasparente: lo spread è un indicatore di rischio leggibile da tutto il mercato.
Contro
- Effetto leva: pochi punti base di movimento sullo spread generano perdite ampie sul nozionale.
- Rischio di controparte: la protezione vale quanto la solvibilità di chi l'ha venduta.
- Rischio sistemico: un uso eccessivo e opaco può destabilizzare i mercati, come nel 2008.
Il rischio di controparte è il vero punto debole. Un CDS protegge dal default dell'emittente, ma solo se chi ha venduto la protezione è in grado di pagare. Se venditore ed entità di riferimento sono correlati — una banca che vende protezione sul debito del proprio Paese, per esempio — la copertura vale poco proprio quando servirebbe.
Anche il profilo di rendimento è squilibrato, e in direzione opposta per le due parti. Chi vende protezione incassa un premio limitato e noto in anticipo, ma si espone a una perdita pari all'intero nozionale: è il motivo per cui la vendita di CDS richiede garanzie proporzionate al rischio e non alla cifra incassata.
Resta poi un limite di liquidità. Gli spread sono affidabili sui nomi più trattati, grandi emittenti sovrani e societari e indici, ma diventano puramente indicativi sulle entità meno liquide, dove il prezzo riflette la posizione di pochi dealer più che un consenso di mercato.
Per il risparmiatore la conclusione operativa è che i CDS non sono uno strumento accessibile: si negoziano fuori borsa, con nozionali minimi nell'ordine dei milioni e garanzie da versare ogni giorno.
Chi vuole gestire il rischio di credito del proprio portafoglio lo fa scegliendo la qualità degli emittenti, diversificando per rating e scadenze o usando ETF obbligazionari che replicano indici di credito.
Preferisci selezionare direttamente le obbligazioni? Fineco permette di cercare titoli di Stato e obbligazioni corporate per mercato, scadenza e altre caratteristiche, con informazioni anche su rendimento e rating.
Il caso Bill Ackman: da 27 milioni di premi a 2,6 miliardi
Uno degli esempi più noti di utilizzo dei CDS è quello di Bill Ackman, uno dei gestori di hedge fund più famoso e fondatore di Pershing Square Capital Management.
Il suo stile si riconosce da un portafoglio concentrato su poche società quotate, da strategie di lungo periodo e dall'uso di derivati e vendite allo scoperto per proteggere il rendimento del fondo.
Tra fine febbraio e i primi giorni di marzo 2020, quando il mercato non prezzava ancora il Covid-19, Pershing Square comprò protezione sugli indici di credito investment grade e high yield statunitensi e sull'indice investment grade europeo. L'operazione fu comunicata il 3 marzo 2020.
Era una scommessa asimmetrica: se i mercati fossero rimasti stabili, la perdita massima erano i premi pagati; se il rischio di credito fosse aumentato, il valore dei contratti sarebbe esploso. Accadde la seconda cosa: con l'allargamento degli spread la posizione arrivò a valere 2,7 miliardi di dollari al picco, circa il 40% del capitale del fondo.
Ackman iniziò a chiudere le posizioni il 12 marzo e completò l'uscita il 23 marzo, con 2,6 miliardi di dollari di ricavi contro 27 milioni di premi e commissioni pagati. I proventi furono reinvestiti nelle azioni dello stesso portafoglio, ai prezzi del crollo.
In sintesi, un credit default swap è un contratto che scambia il rischio di insolvenza di un emittente contro un premio periodico: nato come copertura per chi detiene obbligazioni, funziona anche come scommessa direzionale sul credito per chi non le possiede. Il suo prezzo, lo spread in punti base, è oggi uno degli indicatori di rischio più seguiti sui mercati.
Per il risparmiatore il valore di conoscere i CDS non sta nel poterli negoziare, ma nel saper leggere gli spread come segnale anticipato di tensione sul credito di una società o di uno Stato. È un'informazione che spesso arriva prima delle agenzie di rating e che aiuta a decidere quali obbligazioni tenere in portafoglio.