
Come recuperare le minusvalenze: strumenti, scadenze ed errori da evitare

Indice
Recuperare le minusvalenze è un'operazione semplice da capire in teoria e facile da sbagliare nella pratica. La regola di fondo è una sola: una perdita si compensa solo con un guadagno della stessa natura fiscale, ed entro una finestra di tempo che si chiude in silenzio.
Il risultato è che ogni anno scadono crediti fiscali mai utilizzati, spesso senza che l'investitore sappia di averli. Qui trovi come funziona lo zainetto fiscale, quali plusvalenze compensano davvero le perdite pregresse, entro quando vanno usate e quali errori le fanno scadere.
Quando le minusvalenze sono rilevanti o distribuite tra più intermediari, può essere utile verificare la strategia con un consulente finanziario indipendente o con un professionista fiscale.
Se vuoi evitare di gestire manualmente plusvalenze e minusvalenze, un intermediario in regime amministrato calcola e compensa automaticamente le operazioni fiscalmente compatibili.
Cosa sono le minusvalenze e come funziona lo zainetto fiscale
Le minusvalenze sono delle perdite fiscali che si generano quando vendi uno strumento finanziario a un prezzo inferiore rispetto a quello di acquisto. Finché la posizione resta aperta la perdita è solo potenziale: la minusvalenza nasce al momento della vendita, non prima.
Una volta realizzata, la perdita entra in quello che viene chiamato zainetto fiscale, ossia il registro dove vengono accumulate tutte le perdite compensabili. Da lì, per legge, puoi utilizzarla entro e non oltre i 4 anni successivi alla sua generazione per abbattere il peso fiscale di eventuali plusvalenze, secondo l'art. 68 del TUIR (DPR 917/1986).
L'efficienza fiscale è quindi un aspetto chiave della gestione del portafoglio: se recuperi correttamente le minusvalenze, ottieni rendimenti netti più alti senza aumentare i rischi; se non lo fai, subisci un costo implicito perché rinunci a un vantaggio fiscale.
Un esempio pratico di minusvalenza
Facciamo un esempio semplice: se compri un'azione a 10.000 € e la rivendi a 8.000 €, hai realizzato una minusvalenza di 2.000 €. Lo Stato non ti restituisce quella somma: ti riconosce un credito da usare contro guadagni futuri.
Se i 2.000 € vengono compensati integralmente con plusvalenze soggette all’aliquota ordinaria del 26%, il beneficio fiscale potenziale arriva a 520 €. Con strumenti soggetti a regimi agevolati, come i titoli di Stato, il meccanismo è diverso.
Dove vedere le minusvalenze e quanto valgono
In regime amministrato le perdite pregresse sono riportate nel documento che l'intermediario chiama posizione fiscale, situazione fiscale titoli o prospetto minusvalenze. Il documento indica importo, anno di realizzo e scadenza di ciascuna perdita.
Non basta guardare il controvalore del dossier: un portafoglio complessivamente in guadagno può nascondere minusvalenze mai utilizzate. Il beneficio potenziale, con l'aliquota ordinaria del 26%, cresce in proporzione all'importo recuperato.
Minusvalenze recuperate | Risparmio fiscale potenziale al 26% |
|---|---|
1.000 € | 260 € |
5.000 € | 1.300 € |
10.000 € | 2.600 € |
25.000 € | 6.500 € |
Entro quando si recuperano le minusvalenze
La finestra utile è l'anno in cui la perdita viene realizzata più i quattro successivi. Superato il quarto anno, la quota non utilizzata si perde in modo definitivo: non è rimborsabile né trasferibile.
Le scadenze anno per anno
Anno di realizzo | Scadenza per la compensazione | Stato |
|---|---|---|
2022 | 31 dicembre 2026 | Ultimo anno utile |
2023 | 31 dicembre 2027 | Recuperabile |
2024 | 31 dicembre 2028 | Recuperabile |
2025 | 31 dicembre 2029 | Recuperabile |
2026 | 31 dicembre 2030 | Minusvalenze nuove |
Nel 2026 il conto alla rovescia riguarda quindi le minusvalenze realizzate nel 2022. Controllare questa tabella una volta l'anno, possibilmente prima dell'ultimo trimestre, evita le operazioni affrettate di dicembre.
Quali plusvalenze compensano le minusvalenze (e quali no)
Qui si concentra la maggior parte degli errori. Non conta che l'investimento abbia guadagnato: conta a quale categoria fiscale appartiene quel guadagno.
Redditi di capitale e redditi diversi: la distinzione che decide tutto
I redditi di capitale comprendono cedole obbligazionarie, dividendi azionari e i proventi di fondi comuni ed ETF armonizzati, comprese le plusvalenze realizzate rivendendoli. Nessuno di questi guadagni scarica lo zainetto fiscale.
I redditi diversi comprendono invece plusvalenze e minusvalenze su azioni, obbligazioni, certificates, derivati e gli ETC o ETN. Sono questi — e solo questi — a permettere il recupero delle perdite pregresse.
Quali strumenti permettono di recuperare le minusvalenze
Strumento | Genera minusvalenze | Recupera minusvalenze | Nota |
|---|---|---|---|
Azioni | Sì | Sì | Le plusvalenze da cessione sono redditi diversi; i dividendi no |
Obbligazioni | Sì | Sì | Solo la differenza di prezzo: la cedola è reddito di capitale |
Titoli di Stato | Sì | Sì, in quota ridotta | Rilevano al 48,08% per l'aliquota agevolata al 12,5% |
Certificates | Sì | Sì | Redditi diversi, ma costi impliciti e rischio emittente |
ETC ed ETN | Sì | Sì | Redditi diversi; il rischio dipende dal sottostante |
Derivati | Sì | Sì | Redditi diversi, adatti a investitori evoluti |
ETF armonizzati | Sì | No | La plusvalenza è reddito di capitale |
Fondi comuni e SICAV | Sì | No | Stessa asimmetria degli ETF |
Dividendi e cedole | No | No | Redditi di capitale, tassati alla fonte |
Il paradosso di fondi comuni ed ETF
È l'asimmetria più penalizzante della fiscalità finanziaria italiana: un ETF in perdita crea minusvalenze, in guadagno non le recupera. La perdita è un reddito diverso, il guadagno un reddito di capitale.
Chi ha costruito il portafoglio quasi solo con fondi, SICAV e polizze si ritrova quindi a pagare l'imposta sui guadagni mentre lo zainetto resta pieno. Capire la tassazione degli ETF in Italia aiuta a valutare quanto pesa questa asimmetria sul rendimento netto.
Perché i titoli di Stato compensano solo il 48,08%
I titoli di Stato italiani e quelli dei Paesi white list sono tassati al 12,5% invece che al 26%. Per allineare le due aliquote, le loro plusvalenze rilevano solo per il 48,08% dell'importo, cioè 12,5 diviso 26.
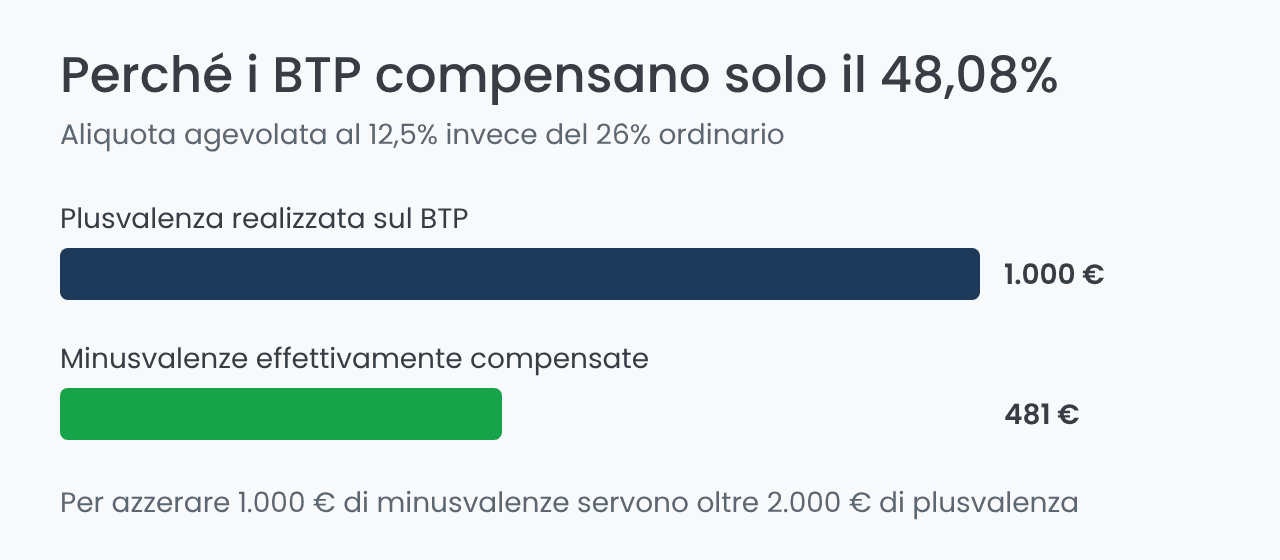
In pratica, 1.000 € di plusvalenza su un BTP scaricano circa 481 € di minusvalenze. Chi conta di investire in titoli di Stato per svuotare lo zainetto deve quindi puntare a una plusvalenza più che doppia rispetto alla perdita da compensare.
Regime amministrato, dichiarativo e gestito: cosa cambia
Prima di capire come recuperare le minusvalenze, bisogna distinguere fra i regimi fiscali, perché decidono dove vivono le perdite e con quali guadagni possono incontrarsi:
- Regime amministrato: è la banca o la piattaforma con cui investi a calcolare e registrare automaticamente plusvalenze e minusvalenze. Ogni intermediario ha il proprio zainetto fiscale, quindi se operi su più piattaforme avrai tanti zainetti separati.
- Regime dichiarativo: sei tu (o il tuo commercialista) a dichiarare plus e minusvalenze nella dichiarazione dei redditi. Qui tutte le operazioni confluiscono in un unico "calderone" fiscale, senza divisioni per intermediario.
- Regime gestito: la tassazione si applica al risultato complessivo della gestione patrimoniale, con logiche diverse dagli altri due; va valutato caso per caso.
Capire quale regime fiscale stai utilizzando è fondamentale per non fare confusione. Proprio per questo, il supporto di un consulente indipendente può fare la differenza: evitare errori significa recuperare in modo efficace le perdite pregresse e massimizzare il beneficio fiscale.
Capire quale regime fiscale stai utilizzando è fondamentale per non fare confusione.

Prodotti offerti
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
Minusvalenze su più intermediari: zainetti separati
In regime amministrato gli zainetti non comunicano: 10.000 € di perdite presso la banca A non compensano 10.000 € di plusvalenze realizzate presso la banca B. Il trasferimento dei titoli non sposta lo zainetto fiscale, che resta dove le minusvalenze sono nate.
Le vie d'uscita sono tre: concentrare l'operatività su un solo intermediario, chiedere la certificazione delle minusvalenze residue quando si chiude un rapporto, oppure passare al dichiarativo per compensare in modo unitario.
Minusvalenze in dichiarazione: Quadro T e Quadro RT
In regime amministrato non devi indicare nulla, perché l'intermediario agisce da sostituto d'imposta. In dichiarativo, con intermediari esteri o con strumenti soggetti a obblighi specifici, le plusvalenze finanziarie vanno nel Quadro T del modello 730 o nel Quadro RT del modello Redditi PF.
In quegli stessi quadri si riportano le minusvalenze residue non compensate, quelle che si trascinano negli anni successivi. Un errore compromette il riporto della perdita: per il quadro d'insieme delle imposte sugli investimenti, vedi la guida sulle tasse sul trading online in Italia.
Due regole per decidere se incassare o aspettare
Per non commettere errori, ci sono due regole pratiche che ogni investitore dovrebbe tenere a mente:
- Incassare subito le minusvalenze che derivano da errori importanti. Se si hanno strumenti inefficienti e costosi (come certi fondi attivi che generano perdite e commissioni elevate), meglio tagliare subito e incassare la minusvalenza. In questo modo si evita che la perdita aumenti nel tempo.
- Non incassare minusvalenze senza prospettiva di recupero. Se si ha in portafoglio un titolo in forte perdita ma con un peso limitato e non urgente da vendere, potrebbe essere meglio attendere. Vendere senza avere la prospettiva di plusvalenze certe nei 4 anni successivi rischia di trasformare una perdita potenziale in un danno definitivo.
Come recuperare le minusvalenze: strumenti e strategie
Vediamo ora in concreto con quali strumenti si possono recuperare le minusvalenze, e quali sono i pro e i contro di ciascuno.
Obbligazioni: lo strumento più prevedibile
Le obbligazioni sono spesso considerate il mezzo migliore per recuperare minusvalenze, perché permettono di generare plusvalenze da capital gain in maniera relativamente prevedibile: compri sotto la pari e incassi 100 alla scadenza.
Il rischio è lasciare che il fisco ridisegni il portafoglio. Caricare solo scadenze brevissime per arrivare in tempo altera la duration e aumenta il rischio di reinvestimento.
Meglio utilizzare strategie strutturate come la bond ladder, che scagliona le scadenze anno per anno, o la barbell strategy, che tiene insieme una parte breve e una lunga. Se parti da zero, la guida su come investire in obbligazioni copre i fondamentali.
Azioni: più potenziale, più incertezza
Le azioni possono generare plusvalenze ma con un'incertezza maggiore rispetto alle obbligazioni. Conviene comprarle solo se rientrano comunque nella strategia complessiva.
La via più pulita, però, non è comprare: è vendere posizioni già in guadagno che avresti comunque alleggerito, come un titolo arrivato al prezzo obiettivo o diventato troppo pesante in portafoglio.
ETC ed ETN: redditi diversi legati al sottostante
ETC ed ETN generano redditi diversi e sono quindi fiscalmente più efficienti degli ETF quando l'obiettivo è svuotare lo zainetto. Replicano materie prime come l'oro o indici specifici, e si negoziano in borsa come un ETF.
L'efficienza fiscale non elimina il rischio del sottostante: un ETC sull'oro resta esposto alle oscillazioni del metallo e un ETN aggiunge il rischio dell'emittente che lo ha emesso.
Certificates: da usare con cautela
Strumenti complessi, con rischi non immediati da comprendere e spesso con costi diretti o indiretti elevati. Possono avere senso solo in casi particolari (come i tracker certificate o le maxi-cedole per posticipare minusvalenze in scadenza), ma richiedono un'analisi molto attenta.
Vanno inoltre proposti spesso in fase di collocamento, quando l'intermediario incassa commissioni incorporate nel prodotto. Il vantaggio fiscale da solo non giustifica l'acquisto: prima vanno capiti barriere, emittente e costi impliciti.
Errori da evitare nel recuperare le minusvalenze
Recuperare le minusvalenze è utile, ma spesso gli investitori commettono errori che vanificano il vantaggio fiscale. Ecco i più comuni:
- Ignorare la scadenza dei quattro anni. Le perdite non utilizzate in tempo si azzerano: monitorare le scadenze è la parte meno affascinante e più redditizia del lavoro.
- Fare operazioni solo per motivi fiscali. Agire senza guardare alla strategia complessiva genera costi e rischi inutili: il recupero deve essere una conseguenza della pianificazione, non l'unico obiettivo.
- Concentrare troppo portafoglio su un solo strumento. Puntare tutto su un singolo titolo o prodotto per accelerare il recupero aumenta il rischio complessivo.
- Non distinguere redditi compensabili e non compensabili. Cedole, dividendi e guadagni su fondi ed ETF restano esclusi: conoscere la distinzione evita operazioni inutili.
- Ignorare commissioni e spread. Un beneficio fiscale teorico può essere annullato dai costi dell'operazione: il conto va fatto sempre al netto.
- Non coordinare più dossier titoli. Con conti presso banche diverse le minusvalenze possono scadere da una parte mentre le plusvalenze maturano dall'altra.
Minusvalenze in scadenza: cosa fare prima del 31 dicembre
Se hai perdite che scadono a fine anno, il punto di partenza non è il prodotto da comprare: sono i tuoi dati. Questa è la sequenza che riduce il rischio di scelte affrettate:
- Recupera la posizione fiscale di ogni intermediario, con importo, anno di realizzo e scadenza di ciascuna minusvalenza.
- Calcola la plusvalenza necessaria, ricordando che sui titoli di Stato serve più del doppio dell'importo da compensare.
- Cerca le plusvalenze latenti già in portafoglio: posizioni in guadagno che avresti comunque ridotto o ribilanciato.
- Verifica la convenienza netta dell'operazione, commissioni e spread inclusi.
- Accetta di non recuperare tutto, se l'alternativa è comprare strumenti che non capisci pur di salvare il credito fiscale.
Cosa non è cambiato con la riforma fiscale
Da anni si discute di unificare redditi di capitale e redditi diversi in un'unica categoria: renderebbe compensabili con le minusvalenze anche cedole, dividendi e guadagni sui fondi. L'articolo 5 della legge delega 111/2023 lo prevedeva espressamente.
La riforma che dovrebbe superare la distinzione tra redditi di capitale e redditi diversi non è entrata in vigore. Il termine ordinario della delega era fissato al 29 agosto 2026, ma il meccanismo previsto dall’art. 1, comma 4, della legge 111/2023 lo ha prorogato automaticamente fino al 27 novembre 2026. Al momento, quindi, la distinzione tra le due categorie resta pienamente in vigore e le regole descritte in questa guida non sono cambiate.
Perché affidarsi a un consulente indipendente conviene davvero
Gestire le minusvalenze in autonomia non è semplice: bisogna conoscere le regole fiscali, distinguere tra tipologie di reddito e costruire un portafoglio che resti coerente con i propri obiettivi.
Per questo, affidarsi a un consulente finanziario indipendente, come Futura SCF rappresenta spesso la scelta più efficiente. Un professionista sa come integrare il recupero delle minusvalenze in una pianificazione completa e sicura.
In sintesi, recuperare le minusvalenze significa far incontrare due cose: una perdita già realizzata e una plusvalenza della stessa natura fiscale, entro l'anno di realizzo più i quattro successivi. Cedole, dividendi, fondi ed ETF restano fuori da questo incrocio.
Il passo pratico costa mezz'ora: chiedere la posizione fiscale a ogni intermediario e segnare in calendario le scadenze. Chi controlla lo zainetto a settembre ha ancora scelta; chi lo scopre a dicembre molto meno.
Per gestire lo zainetto fiscale senza dichiarare manualmente ogni operazione, confronta intermediari italiani che applicano il regime amministrato.
Prodotti offerti
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale