
Prestito titoli: cos’è, come funziona e quali rischi comporta


25 SET, 2026
Indice
Il prestito titoli permette di guadagnare un interesse sui titoli già in portafoglio: metti a disposizione del broker i titoli idonei presenti in portafoglio — azioni e, a seconda dell'intermediario, anche ETF, ETP o obbligazioni — ricevendo una remunerazione quando vengono effettivamente prestati. Vediamo come funziona, quanto rende e quali rischi comporta.
Hai già azioni o ETF fermi in portafoglio? Con il Portafoglio Remunerato di Fineco puoi autorizzare il prestito dei titoli idonei e ricevere interessi quando vengono effettivamente richiesti dal mercato, mantenendo la possibilità di venderli.
Cos'è il prestito titoli
Il prestito titoli (securities lending) è un contratto con cui il prestatore trasferisce temporaneamente i propri titoli a un prestatario. Quest'ultimo si impegna a restituire la stessa quantità di titoli e a pagare un compenso per la durata del prestito.
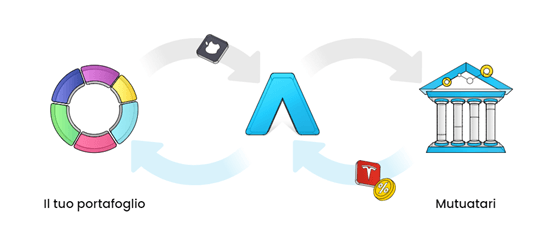
Per decenni è stato uno strumento riservato agli investitori istituzionali. Oggi i broker lo propongono anche ai clienti retail come servizio facoltativo da attivare sul conto.
Perché qualcuno prende in prestito i titoli?
Chi prende in prestito le azioni lo fa quasi sempre per una vendita allo scoperto: vende titoli che non possiede, puntando a ricomprarli a un prezzo più basso. Il Regolamento (UE) n. 236/2012 vieta le vendite allo scoperto “nude”: chi vende short deve quindi disporre dei titoli o aver predisposto modalità che ne assicurino la disponibilità. Il prestito titoli è uno degli strumenti principali utilizzati a questo scopo.
Quali sono i vantaggi del prestito titoli?
- Per chi presta: un reddito aggiuntivo sui titoli detenuti a lungo termine, senza doverli vendere.
- Per chi prende in prestito: la possibilità di vendere allo scoperto o di coprire una posizione esistente.
- Per il mercato: più titoli in circolazione, quindi maggiore liquidità e scambi più rapidi.
Come funziona il prestito titoli
Le operazioni sono normalmente assistite da garanzie, ma struttura e livello del collaterale cambiano da intermediario a intermediario. Per esempio, Directa e DEGIRO indicano una copertura del 105%, mentre eToro dichiara un valore compreso tra il 100% e il 105%.
Cosa succede a dividendi, diritto di voto e vendita
Durante il prestito la proprietà legale dei titoli passa al prestatario, ma resti il beneficiario economico: guadagni o perdi con le variazioni di prezzo. In pratica:
- Dividendi: ricevi un importo equivalente, il cosiddetto dividendo fabbricato (manufactured dividend), che in alcuni casi può avere un trattamento fiscale diverso.
- Diritto di voto: lo perdi finché i titoli restano in prestito.
- Vendita: puoi vendere quando vuoi; il broker chiude o riduce il prestito in automatico.
- Operazioni straordinarie: in caso di fusioni o aumenti di capitale potresti non poter esercitare alcuni diritti, come il recesso.
Quali sono i rischi del prestito titoli?
Il rischio principale è quello di controparte: se il prestatario o il broker falliscono, i titoli potrebbero non tornare indietro. La tutela è il collaterale, che con una forte volatilità può però scendere sotto il valore dei titoli prestati.
C'è poi un aspetto giuridico: durante il prestito hai un diritto di credito, non più di proprietà. Prima di aderire verifica chi è la controparte e che l'intermediario sia tra i broker autorizzati CONSOB.
Quali broker offrono il prestito titoli in Italia
Broker | Strumenti idonei | Controparte / struttura | Collaterale dichiarato | Remunerazione |
|---|---|---|---|---|
eToro | Azioni reali intere, senza leva | Prestito a terzi tramite programma e agente BNY | 100%–105%, Treasury USA | 50% dei ricavi netti |
Fineco | Azioni ed ETP | Il cliente presta a Fineco, che può riprestare a istituzionali | Verificare documentazione contrattuale | Fino al 7% lordo annuo e, su alcuni titoli, anche oltre |
Directa | Azioni, ETF selezionati e alcune obbligazioni | Directa | 105% in liquidità | Fino al 5,11% lordo annuo |
DEGIRO | Azioni, ETF e obbligazioni | DEGIRO | 105%, presso Stichting Collateral | 50% della commissione netta dopo i costi |


Prodotti offerti
Azioni, ETF, CFD, Forex, Criptovalute, Commodities
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
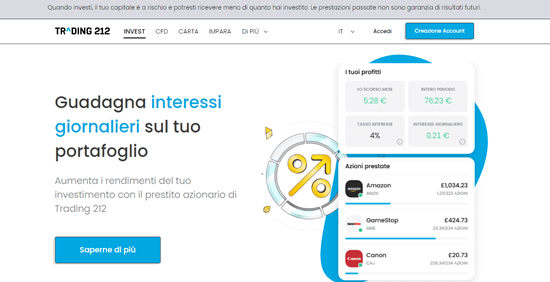
Come attivare (e disattivare) il prestito titoli
L'attivazione è gratuita e si fa online dall'area riservata. Il percorso cambia da broker a broker:
- eToro: se il conto è idoneo, l'adesione viene proposta all'accesso; per uscire si compila il modulo di rinuncia.
- Fineco: si abilita da Portafoglio > Reports > Portafoglio Remunerato.
- Directa: dal conto trading, in Info > Abilitazioni > Prestito Titoli.
- DEGIRO: dalle Impostazioni del prodotto, dopo il test di appropriatezza e la firma del contratto.
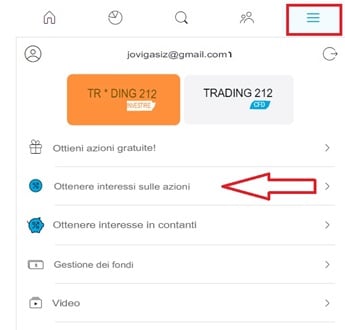
Dopo l'attivazione non devi fare altro: vedrai accreditare gli interessi dei titoli effettivamente prestati. L'adesione non garantisce che i titoli vengano prestati, perché tutto dipende dalla domanda.
Per monitorare i prestiti conta la reportistica: eToro pubblica un rapporto mensile entro il 10 del mese successivo, mentre Fineco registra ogni operazione il giorno dopo nella sezione Accrediti.
Per uscire basta disattivare il servizio dalla stessa sezione; da quel momento smetti di maturare interessi e i titoli prestati rientrano in portafoglio.

Quanto si guadagna con il prestito titoli?
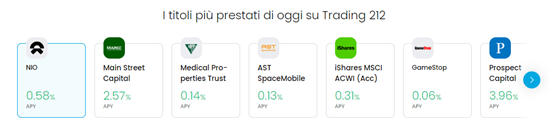
Il rendimento dipende dal valore dei titoli prestati, dalla durata del prestito e dal tasso, che cambia ogni giorno secondo domanda e offerta. I titoli più liquidi rendono poco: secondo DEGIRO dallo 0,01% allo 0,5% annuo, mentre quelli molto richiesti possono superare il 10%.
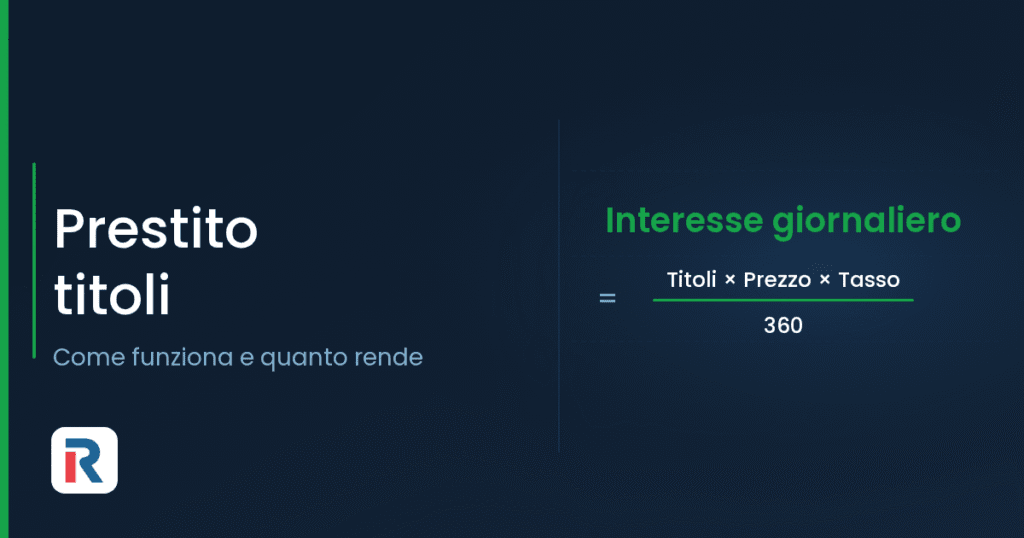
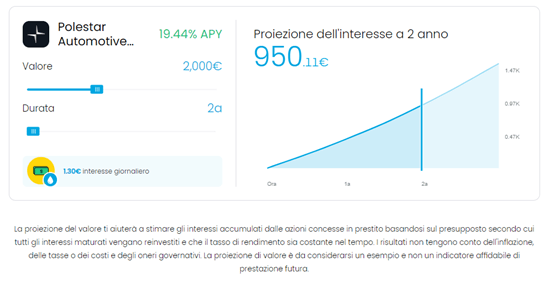
eToro e Fineco usano una formula simile: numero di titoli × prezzo × tasso annuo / 360, per ogni giorno di prestito. Ad esempio, 2.000 € di azioni prestate al 2% annuo per 30 giorni generano circa 3,33 € lordi; con una quota del 50%, al cliente restano circa 1,67 €.
Gli interessi maturano solo nei giorni di prestito effettivo e vengono accreditati di norma a fine mese. Conta anche la trattenuta dell'intermediario: eToro, prima di dividere al 50%, deduce una commissione del 15% per i fornitori terzi.
Conviene aderire al prestito titoli?
Dipende dal rischio che sei disposto a correre per un rendimento modesto. Ha più senso con portafogli ampi di azioni detenute a lungo termine; con piccole somme il guadagno raramente giustifica il rischio di controparte. In periodi di tensione sui mercati, valuta di sospendere il servizio.
In sintesi, il prestito titoli trasforma i titoli fermi in portafoglio in una piccola fonte di reddito: il broker li presta, ti riconosce un collaterale e ti gira una parte degli interessi, mentre tu mantieni l'esposizione ai prezzi e la libertà di vendere. In cambio rinunci al diritto di voto e accetti un rischio di controparte.
Prima di attivarlo, confronta chi fa da controparte, il livello della garanzia e la quota di interessi riconosciuta: sono questi tre elementi a distinguere un'offerta dall'altra, più del rendimento massimo pubblicizzato.
Vuoi verificare se i titoli che possiedi possono generare una remunerazione aggiuntiva? Fineco permette di attivare gratuitamente il Portafoglio Remunerato e mostra nell'area riservata quali titoli vengono effettivamente prestati e il tasso applicato giorno per giorno.