
Opzioni su ETF vs opzioni su indici: differenze, esempi e broker

Indice
Le opzioni su ETF e le opzioni su indici permettono di coprire un portafoglio o assumere un'esposizione ai mercati, ma non funzionano allo stesso modo. Le prime si riferiscono alle quote effettivamente negoziate di un ETF e, per i contratti descritti qui, prevedono consegna fisica. Le seconde si riferiscono al valore di un indice e si regolano normalmente per contanti. Cambiano quindi stile di esercizio, lotto, liquidità, rischio di assegnazione e broker disponibili.
- Sottostante: quote di un ETF negoziabile, contro il valore teorico di un indice.
- Regolamento: per le opzioni su ETF qui trattate, consegna delle quote; sulle opzioni su indice citate, differenziale per contanti.
- Novità 2026: Euronext Amsterdam ha lanciato quattro miniopzioni su ETF UCITS con lotti di 10 quote; sul FTSE MIB sono arrivate anche le opzioni giornaliere e di fine mese.
- Broker: Saxo tratta opzioni su ETF e indici, con commissioni in euro da 0,75 € per contratto escluse le eventuali spese di borsa; Fineco presenta nel proprio listino pubblico opzioni su azioni e indici.
Per negoziare opzioni quotate su ETF UCITS o indici serve un intermediario che offra esattamente il mercato e il contratto desiderati. Saxo documenta le opzioni su ETF negoziate su Eurex e OPRA e le opzioni sugli indici; controlla in piattaforma l'accesso al singolo sottostante e i costi completi prima di operare.
Prima di coprire un ETF con le opzioni, controlla con MyPortfolio quanto pesa quella posizione nel tuo portafoglio.
Che cosa sono le opzioni su ETF
Un'opzione è un contratto derivato che dà al compratore il diritto, ma non l'obbligo, di comprare o vendere un'attività sottostante a un prezzo prefissato, lo strike, entro o alla scadenza stabilita. In cambio il compratore paga un premio al venditore, che assume l'obbligo simmetrico.
Nelle opzioni su ETF il sottostante sono le quote di un exchange traded fund che replica un indice, un settore o un paniere di obbligazioni. Vale la pena ricordare cosa sono gli ETF: un ETF si compra e si vende in Borsa come un'azione, e proprio questo permette di costruirci sopra contratti di opzione.
Call e put: i due tipi di contratto
Come per qualsiasi altro sottostante, esistono due sole famiglie di opzioni call e put:
- Call: dà il diritto di comprare le quote dell'ETF allo strike. Serve per esporsi al rialzo impegnando solo il premio, o per incassarlo vendendola su quote già in portafoglio.
- Put: dà il diritto di vendere le quote allo strike. Fissa un prezzo minimo di uscita su una posizione che non si vuole liquidare.
Da cosa dipende il premio
Il premio non segue il prezzo dell'ETF in modo lineare, come farebbe un future: dipende da quattro variabili.
- Prezzo della quota e strike: dicono quanto il contratto è già "dentro" il denaro. È la distinzione tra opzioni in the money e out of the money.
- Tempo residuo: più lunga la scadenza, più alto il premio.
- Volatilità implicita: pesa soprattutto sui contratti a breve termine.
- Tassi e dividendi: incidono sul costo di detenere le quote; sugli ETF a distribuzione l'effetto è tangibile.
Per il dettaglio del calcolo puoi leggere come viene determinato il premio di un'opzione e il ruolo delle greche che influenzano il premio.
Come funzionano le opzioni su ETF: lotto, esercizio e consegna
Un contratto di opzione non si negozia per singola quota, ma per lotto: il numero di quote che ogni contratto controlla, fissato dalla borsa. Al Cboe un'opzione su ETF statunitensi controlla di norma 100 quote, mentre le Mini ETF Options di Euronext Amsterdam ne controllano 10.
Da qui deriva il conto che conta davvero: l'esborso è il premio moltiplicato per il lotto. Un premio di 1,80 € per quota su un contratto da 100 quote significa 180 € pagati alla stipula; su un mini da 10 quote, 18 €.
Chi ha comprato decide se esercitare, chi ha venduto subisce l'assegnazione. Se eserciti una call ricevi le quote e paghi lo strike; se ti viene assegnata una put venduta, le quote entrano in portafoglio al prezzo di esercizio. Chi vende deve inoltre versare un margine a garanzia.
Se il contratto scade fuori dal denaro, il compratore perde il premio; sul Cboe quelli in the money vengono esercitati automaticamente. Di solito conviene chiudere la posizione rivendendo il contratto sul mercato: Fineco mostra che esercitare in anticipo un'opzione quotata 18 € per incassarne 15 € di valore intrinseco è antieconomico.
Opzioni su ETF o opzioni su indice? Le differenze che contano
Le due famiglie permettono entrambe di posizionarsi su un paniere di titoli, ma differiscono in cinque punti. Lo stile di esercizio, contrariamente a quanto si legge spesso, è una caratteristica del singolo contratto, non del tipo di sottostante.
| Aspetto | Opzioni su ETF | Opzioni su indice |
|---|---|---|
| Sottostante | Quote di un fondo quotato, realmente consegnabili | Valore teorico dell'indice per un moltiplicatore |
| Regolamento | Consegna delle quote dell'ETF | Sempre per contanti, sulla differenza dallo strike |
| Stile di esercizio | Americano sui contratti USA: esercizio anticipato ammesso | Prevalentemente europeo: solo alla scadenza |
| Dimensione | 100 quote al Cboe, 10 nelle mini di Euronext Amsterdam | Moltiplicatore fisso: 2,5 €/punto sul FTSE MIB, 5 € sul DAX, 10 € sull'EURO STOXX 50 |
| Offerta in Europa | Cinque serie su ETF UCITS a Euronext Amsterdam, più le serie di Eurex | Scadenze settimanali e mensili sui grandi indici, anche giornaliere su AEX |
Sull'IDEM, ad esempio, le opzioni sul FTSE MIB sono europee, mentre quelle su azioni italiane, negoziate sullo stesso mercato, ammettono l'esercizio anticipato in qualunque giorno di negoziazione. Le opzioni su ETF americani seguono lo schema delle stock option e sono quindi americane.
Novità FTSE MIB 2026: opzioni giornaliere e di fine mese
La scelta non riguarda soltanto ETF statunitensi. Dal settembre 2026 Euronext ha ampliato l'offerta di opzioni sull'indice FTSE MIB introducendo scadenze giornaliere e di fine mese, oltre a quelle tradizionali. Sono opzioni su indice, quindi non consegnano quote di un ETF italiano: l'esito economico dipende dal valore di regolamento dell'indice e dal moltiplicatore contrattuale. La maggiore frequenza delle scadenze permette coperture più mirate, ma i contratti di breve durata possono perdere valore molto rapidamente.
In Italia Fineco presenta opzioni su FTSE MIB, DAX, EURO STOXX e indici americani nella propria documentazione ufficiale. Sono un'alternativa da confrontare per chi vuole usare opzioni sugli indici anziché opzioni su quote di ETF; disponibilità e commissioni vanno verificate sul contratto effettivamente selezionato.
Esempio concreto: ETF S&P 500 contro indice S&P 500
L'opzione su SPY, un ETF statunitense legato all'S&P 500, prevede di norma un contratto da 100 quote, stile americano e consegna fisica; l'opzione su SPX utilizza invece un moltiplicatore di 100 USD per punto indice, stile europeo e regolamento per contanti. XSP è la variante Mini-SPX, dimensionata a un decimo del nozionale SPX, anch'essa con regolamento per contanti. Il benchmark economico è simile, ma lotto, capitale, assegnazione e scadenza non sono intercambiabili.
Attenzione: SPY è un ETF USA non-UCITS. Per il cliente retail italiano l'acquisto diretto delle quote può essere limitato dalla disponibilità della documentazione PRIIPs/KID; la possibilità di negoziare la relativa opzione o gestire un'assegnazione deve essere verificata con l'intermediario. Non trattare un'opzione su SPY come sostituto automatico di un'opzione europea su VUSA o di una posizione sullo SPX.
Regolamento: consegna delle quote o contanti
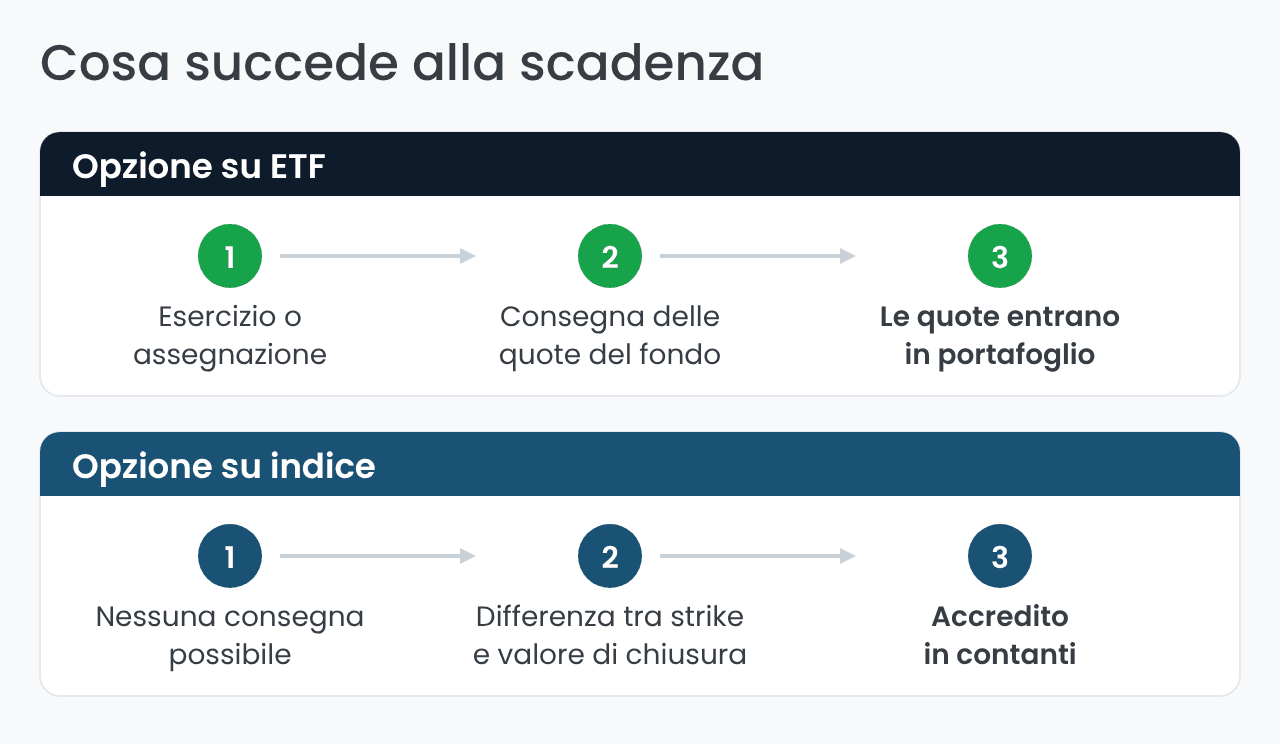
Qui la differenza è strutturale e non ammette eccezioni. Un'opzione su indice non può consegnare nulla, perché l'indice non è un titolo negoziabile: la liquidazione avviene per contanti sulla differenza tra strike e valore di regolamento, moltiplicata per il coefficiente del contratto.
Un'opzione su ETF, al contrario, ha un sottostante consegnabile. Se portata a esercizio comporta il trasferimento effettivo delle quote tramite la cassa di compensazione, come accade sulle opzioni su singole azioni. Per questo va sempre verificato quante quote si è disposti a ricevere o consegnare prima di aprire la posizione.
Dimensione del contratto e premio
Si sente ripetere che i premi delle opzioni su indice siano più bassi perché l'esercizio è vincolato alla scadenza. È una spiegazione sbagliata: la flessibilità dell'esercizio anticipato vale una frazione minima del premio. A determinare l'ordine di grandezza dell'esborso è il valore nozionale del contratto.
Un esempio con i dati di Fineco lo chiarisce: una call sull'indice FTSE MIB con premio di 650 punti costa 650 × 2,5 € = 1.625 € per contratto. Un contratto da 100 quote su un ETF che quota 90 €, con premio di 1,50 € per quota, costa 150 €. I due strumenti giocano in categorie di capitale diverse, e il moltiplicatore è la ragione.
Liquidità e mercati di negoziazione
Va corretta anche l'idea che le opzioni su indice siano scambiate fuori mercato e quindi poco liquide. Entrambe le famiglie sono quotate su mercati regolamentati: IDEM per il FTSE MIB, Eurex per DAX ed EURO STOXX 50, Cboe per S&P 500 e Nasdaq 100, Euronext per AEX e CAC 40.
Le opzioni su indice sono anzi tra i derivati più liquidi in assoluto, usate da fondi e investitori istituzionali. Il vero collo di bottiglia è l'offerta di contratti su ETF europei, molto più ridotta.
Opzioni su ETF o ETF covered call: quale conviene
Se l'obiettivo è incassare i premi delle opzioni senza gestirli in proprio, esiste una scorciatoia: gli ETF che applicano la strategia al posto tuo. Un ETF covered call detiene un paniere azionario e vende sistematicamente call su quella stessa posizione, potendo distribuire proventi periodici, non garantiti e non necessariamente interamente costituiti dai premi.
La differenza pratica sta nel capitale e nel controllo. Operare in proprio richiede lotti interi, margini e la gestione di scadenze e rollover, ma lascia scegliere strike, scadenza e dimensione di ogni posizione.
Delegare a un fondo costa un TER annuo e azzera ogni margine di manovra, in cambio di una gestione automatica e di un ingresso possibile con poche centinaia di euro. Il confronto tra i prodotti UCITS disponibili è nella selezione dei migliori ETF covered call.
Come rende un ETF covered call nelle diverse fasi di mercato
Il rendimento di un ETF covered call dipende dalla direzione del mercato più che quello di un ETF tradizionale:
- Mercato laterale: l'incasso dei premi può favorire la strategia rispetto a un ETF tradizionale, al netto di costi e della specifica copertura.
- Mercato ribassista: i premi possono attenuare in parte le perdite, ma non costituiscono una protezione completa del capitale.
- Mercato rialzista: le call vendute limitano il guadagno oltre lo strike, quindi il fondo resta indietro rispetto all'indice.
In pratica si rinuncia a parte dei rialzi più forti in cambio di un flusso di cedole più regolare, che resta comunque variabile e non garantito.
Alcuni ETF covered call UCITS a confronto
Tra i fondi UCITS più grandi del segmento, tutti domiciliati in Irlanda e a distribuzione dei proventi, ci sono:
Nel confronto il TER conta meno di quanto sembri: a fare la differenza sono la quota di rialzo che il fondo cede vendendo le call e la regolarità delle distribuzioni. Chi vende call solo su una parte del portafoglio, o con strike più lontani, conserva più potenziale di crescita di chi copre l'intero indice: va verificato nel KID di ogni fondo.
Gli ETF covered call UCITS sono quote di fondi, non contratti di opzione che l'investitore debba negoziare individualmente. Per questo l'offerta può essere accessibile anche presso broker che non permettono di operare sulle opzioni quotate. XTB può essere confrontato per l'acquisto di ETF reali solo dopo aver verificato la disponibilità del singolo ISIN: non è una proposta di trading di opzioni tramite XTB.
Dove negoziare le opzioni su ETF dall'Italia: mercati, broker e costi
Sì, dall'Italia si possono negoziare opzioni su ETF UCITS, ma l'offerta è molto più ristretta di quella sugli indici: servono un mercato che le quoti e un market maker che le prezzi.
I contratti su ETF UCITS di Euronext Amsterdam ed Eurex
Le quattro miniopzioni introdotte nel marzo 2026 sono basate sui fondi iShares AEX (IAEX), iShares Core MSCI World (IWDA), iShares Nasdaq 100 (SXRV) e Vanguard S&P 500 (VUSA). Ognuna copre 10 quote, è denominata in euro, ha stile americano e regolamento con consegna fisica. Il quinto contratto quotato da Euronext Amsterdam è invece EUE, un'opzione standard distinta dalle quattro mini. La disponibilità presso il proprio broker non è implicita. Euronext, lancio 2026 · elenco dei cinque contratti.
Gadget di quotazione: la tabella seguente mostra il prezzo aggiornabile degli ETF sottostanti, non il premio né il libro ordini delle relative opzioni. Per i derivati occorre consultare strike, scadenza, volatilità implicita, spread e open interest sul mercato di riferimento.
Quotazioni e grafici degli ETF sottostanti: VUSA, CNDX e IWDA
Vanguard S&P 500 (VUSA): esempio di ETF UCITS che può fungere da sottostante per le miniopzioni Euronext. Il grafico riflette il prezzo dell'ETF, non il prezzo delle opzioni né una strategia con leva.
iShares Nasdaq 100 (SXRV): il Nasdaq 100 è molto concentrato sulla tecnologia; un'opzione sull'ETF e un'opzione sull'indice Nasdaq 100 possono reagire allo stesso mercato, ma hanno caratteristiche di regolamento differenti.
iShares Core MSCI World (IWDA): consente di visualizzare il sottostante azionario globale, utile per capire che le opzioni permettono di coprire quote dell'ETF, non il valore teorico dell'indice MSCI World.
Eurex offre una gamma più ampia: oltre 40 derivati su ETF azionari, tra cui fondi su S&P 500, Nasdaq 100, MSCI World ed EURO STOXX 50, più una sezione dedicata agli ETF obbligazionari.
Le serie sugli ETF americani: il mercato più profondo
Negli Stati Uniti le opzioni sui grandi ETF USA si negoziano sui mercati statunitensi, tra cui il Cboe, con scadenze settimanali e mensili e molta più liquidità.
Una cautela operativa: l'esercizio può comportare la consegna di quote di ETF USA non-UCITS, il cui acquisto da parte di clienti retail europei può essere limitato dall'assenza del KID previsto dalla normativa PRIIPs. Sulle serie americane conviene quindi ragionare in ottica di chiusura della posizione sul mercato.
Broker e commissioni per le opzioni su ETF
Tra i broker più diffusi in Italia, Saxo dà accesso alle opzioni su ETF di Eurex e Cboe: mensili su Eurex, settimanali e mensili sul Cboe. Le opzioni denominate in euro prevedono una commissione di 0,75 € per contratto e per negoziazione in tutti i profili, escluse le eventuali commissioni di Borsa indicate per lo strumento prima dell'ordine. Tariffario ufficiale Saxo.
| Broker | Opzioni su ETF | Costo per contratto |
|---|---|---|
| Saxo | Sì: Eurex e Cboe | 0,75 € per contratto per operazione, oltre a eventuali spese di Borsa; USD da 2 $ a 0,75 $ secondo il profilo |
| Fineco | Il listino pubblico documenta opzioni su azioni e indici; disponibilità ETF da verificare | 3,95 € (2,95 € o 1,95 € con volumi elevati) |
La disponibilità su Saxo delle cinque serie di Euronext Amsterdam va verificata in piattaforma, perché il listino del broker non le riporta.
Abilitazione ai derivati e primo ordine
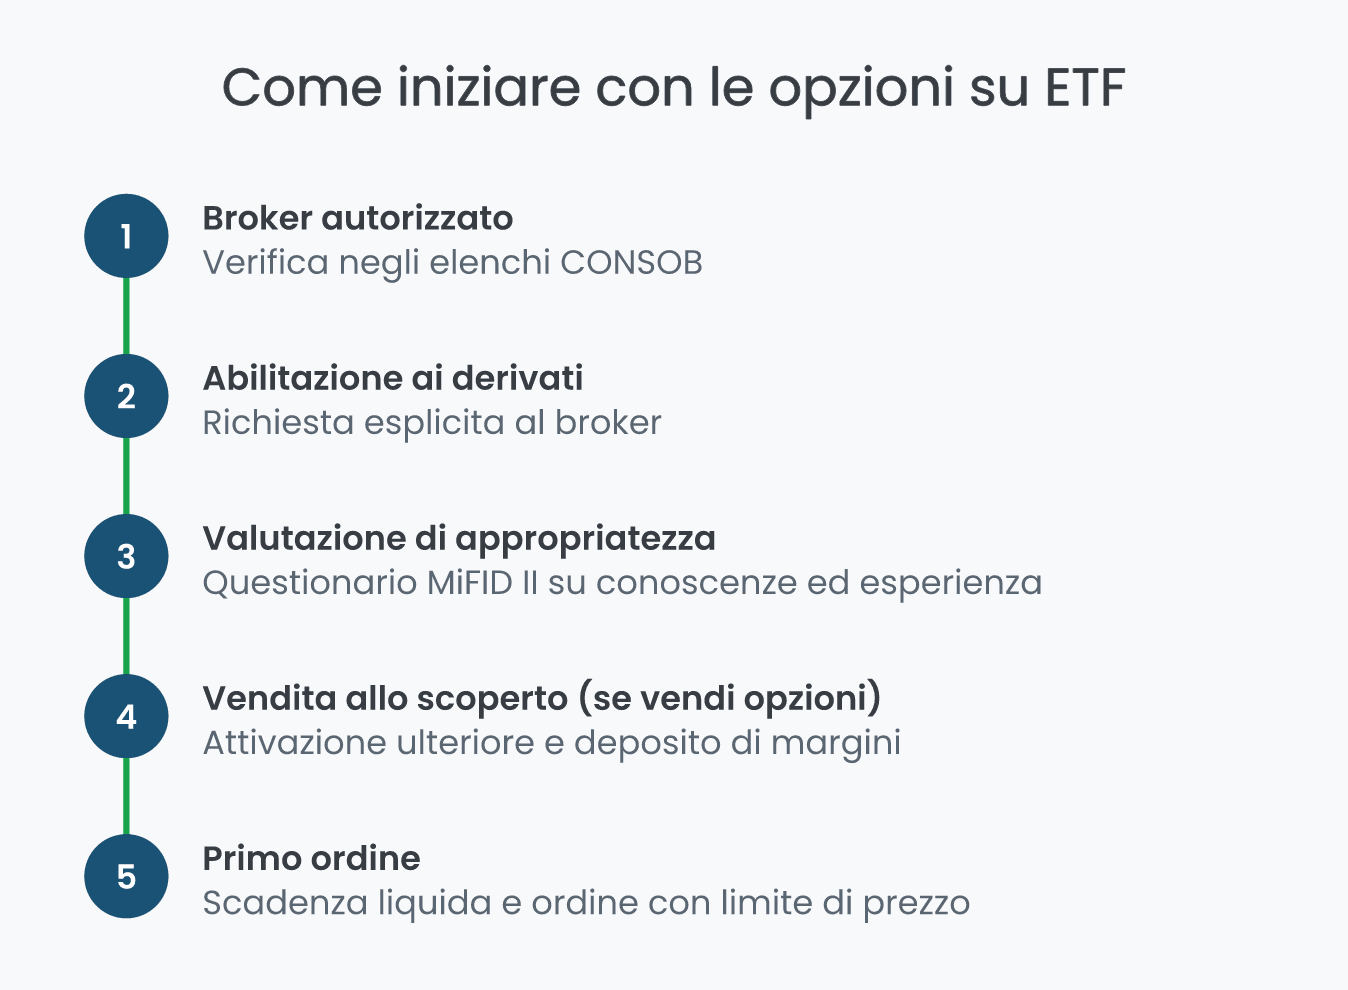
Prima del primo ordine il broker chiede un'abilitazione esplicita ai derivati. Per l'operatività su sola esecuzione la MiFID II prevede la valutazione di appropriatezza: un questionario su conoscenze ed esperienza con gli strumenti complessi. Verifica anche negli elenchi CONSOB che il broker sia autorizzato.
La vendita allo scoperto, come la cash secured put o la short call, richiede un'attivazione ulteriore e il deposito di margini. Per il primo ordine conviene scegliere una scadenza liquida e usare un ordine con limite di prezzo.
Strategie con le opzioni su ETF
Il vantaggio di avere un ETF come sottostante è che le strategie classiche si applicano a un intero mercato con un solo contratto, invece che titolo per titolo.
- Covered call: possiedi le quote e vendi una call con strike sopra il prezzo attuale. Incassi il premio e rinunci al rialzo oltre lo strike.
- Protective put: compri una put sulle quote che detieni. Il premio funziona come una polizza e fissa un pavimento alle perdite. Le due tecniche sono descritte nella guida alla copertura con opzioni: covered call e protective put.
- Cash secured put: vendi una put con lo strike al livello a cui saresti disposto a comprare. Se non vieni assegnato tieni il premio, altrimenti entri al prezzo scelto.
- Spread verticali: compri e vendi due contratti con strike diversi per limitare in anticipo perdita e guadagno massimi, inviandoli come ordine multileg.
Vantaggi e rischi
Chi acquista una call o put semplice senza ulteriori posizioni sa in partenza quanto può perdere sul contratto: al massimo il premio pagato e i costi. Per questo una put di copertura è comprensibile anche a chi inizia, anche se il tempo ne erode il valore ogni giorno.
Chi vende incassa subito il premio, ma si espone a perdite potenzialmente superiori al capitale impegnato e al rischio di assegnazione, con margini che il broker può aumentare quando sale la volatilità. Prima di vendere opzioni conviene impostare il quadro generale del fare trading con le opzioni.
Come vengono tassate le opzioni su ETF in Italia
Qui sta la differenza più sottovalutata tra un'opzione su ETF e l'ETF stesso.
| Reddito | Categoria fiscale | Aliquota | Compensazione delle minusvalenze |
|---|---|---|---|
| Differenziali su opzioni | Redditi diversi | 26% | Sì, entro il quarto anno successivo |
| Proventi di ETF armonizzati | Redditi di capitale | 26% | No |
I proventi degli ETF armonizzati sono redditi di capitale dal 1° luglio 2011 e dal 1° luglio 2014 sono tassati al 26%: non si compensano con le minusvalenze pregresse. La scelta tra chiusura dell'ETF e copertura con opzioni richiede quindi di valutare separatamente effetti fiscali, costo della protezione e rischio di mercato: la copertura non è automaticamente più efficiente. Il quadro completo è nella guida alla tassazione degli ETF in Italia.
Resta da scegliere il regime. Il risparmio amministrato è un regime su opzione, che gli intermediari italiani di norma applicano all'apertura del conto: l'imposta viene trattenuta operazione per operazione. Saxo lo prevede anche sui derivati. In dichiarativo, invece, calcolo e versamento restano all'investitore, come spiega la guida alle tasse sul trading online in Italia.
In sintesi, la distanza tra opzioni su ETF e opzioni su indice non sta nella scommessa che permettono di fare, ma nella meccanica: consegna delle quote contro liquidazione per contanti, moltiplicatore del contratto e ampiezza dell'offerta, più limitata in Europa che negli Stati Uniti.
Per chi opera dall'Italia la scelta si riduce a tre vie: le opzioni su indice per coprire un portafoglio azionario ampio, le opzioni su ETF se serve un sottostante consegnabile, o un ETF covered call se il capitale non copre un lotto intero.
Confronta i broker per opzioni su indici e su ETF
Per operare con opzioni quotate verifica le piazze realmente disponibili: Saxo documenta opzioni su ETF Eurex e OPRA, oltre a opzioni su indici; Fineco documenta un'ampia offerta su indici e azioni. La tabella dinamica confronta le schede dei broker e non sostituisce la verifica del singolo contratto, dei margini e delle spese di mercato. Per i prodotti non disponibili non bisogna dare per scontato l'accesso.


Prodotti offerti
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale