
Buy the dip: cos’è e come funziona la strategia sui ribassi

Indice
«Buy the dip» è una delle espressioni più ripetute sui social finanziari, ma dietro lo slogan c'è una scelta operativa precisa: comprare un asset dopo un calo temporaneo del prezzo, scommettendo sul recupero. Il punto non è se la frase suoni bene, è se la strategia regga alla prova dei dati.
In questa guida vediamo cosa significa, quando funziona, su quali asset ha senso applicarla e in quali casi il semplice investimento periodico dà risultati migliori.
Vuoi impostare in anticipo il prezzo a cui acquistare un ETF? Con Fineco puoi negoziare ETF utilizzando anche ordini con limite di prezzo e ordini condizionati, evitando di dover seguire continuamente il mercato.
Cosa significa "buy the dip"?
Buy the dip significa letteralmente «compra il ribasso»: si acquista un titolo, un indice o un ETF quando il prezzo è scivolato sotto i livelli recenti, partendo dal presupposto che quel calo sia uno sconto temporaneo e non l'inizio di un declino strutturale.
L'idea poggia su una convinzione di fondo: che i mercati, nel lungo periodo, tendano a salire. È una convinzione ragionevole per gli indici azionari delle economie sviluppate, che storicamente hanno recuperato anche i ribassi più profondi, ma non è una legge fisica.
La differenza fra una strategia e una scommessa sta tutta lì: nel distinguere un ribasso passeggero da un mercato che ha cambiato direzione.
Come funziona il buy the dip
Il meccanismo è semplice da descrivere: si attende che il prezzo scenda di una percentuale definita in anticipo, si compra e si mantiene la posizione fino al recupero. La difficoltà sta nei dettagli operativi, che vanno decisi prima di premere il pulsante:
- Quale percentuale di ribasso fa scattare l'acquisto
- Quanto capitale destinare a ogni ingresso e quanti ingressi prevedere
- A quale condizione vendere, oppure se mantenere a tempo indeterminato
Senza queste tre risposte scritte nero su bianco, il buy the dip non è una strategia: è un acquisto impulsivo mascherato da metodo.
Quanto deve scendere il prezzo per parlare di dip
Non esiste una soglia ufficiale, ma il mercato usa tre riferimenti convenzionali che cambiano completamente la natura dell'operazione:
- Dip o ribasso passeggero: non ha una soglia ufficiale; nel linguaggio di mercato indica generalmente un calo relativamente contenuto dai massimi recenti.
- Correzione: viene comunemente associata a un calo di circa il 10% dai massimi.
- Mercato orso: la convenzione più diffusa parte da un calo del 20% o più.
Il modo più semplice per distinguere queste soglie è misurare la distanza del prezzo dal massimo precedente, cioè il drawdown.
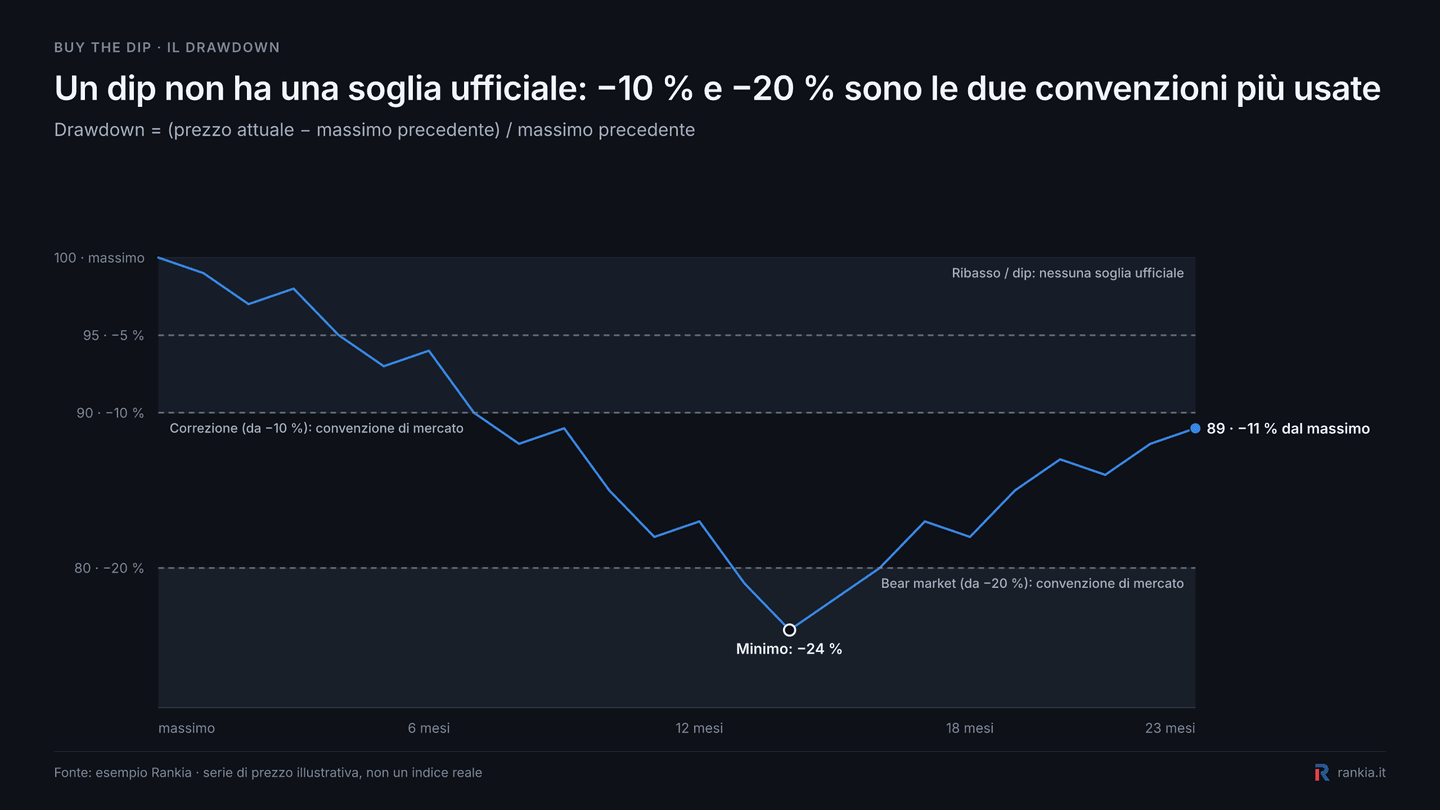
Come mostra il grafico, il drawdown misura sempre il calo rispetto al massimo precedente: un prezzo a 89 dopo un massimo a 100 si trova ancora a −11%, anche se ha già recuperato dal minimo.
Misurare la profondità del calo è lo stesso esercizio che si fa calcolando il drawdown nel trading: serve a sapere quanto si è disposti a perdere prima che la tesi iniziale non valga più.
Quando la strategia funziona meglio: il contesto di mercato
Il buy the dip è una strategia «long only»: guadagna solo se il prezzo risale. Questo la rende sensibile al contesto generale, più che alla singola notizia che ha provocato il calo.
Funziona al meglio quando il ribasso è una pausa dentro un trend rialzista intatto: gli utili delle società crescono ancora, la liquidità non si è prosciugata e il calo nasce da una reazione eccessiva o da una presa di profitto.
Perde efficacia, o diventa dannosa, quando il calo segnala un cambio di regime: recessione in arrivo, settore in declino strutturale, tassi che riprezzano tutto il mercato. Distinguere le due situazioni coincide con il saper leggere la differenza fra mercato orso e mercato toro.
I vantaggi del buy the dip
I punti di forza della strategia sono reali, purché si resti nel perimetro in cui ha senso applicarla.
- Prezzo d'ingresso migliore: acquistare lo stesso asset dopo un calo riduce il prezzo pagato rispetto ai livelli precedenti. Questo può migliorare il rendimento futuro se le prospettive dell'investimento non sono peggiorate, ma il ribasso può anche riflettere un deterioramento dei fondamentali.
- Regole verificabili: soglie di ingresso, dimensione delle tranche e capitale massimo si fissano in anticipo e si possono misurare a posteriori, cosa che non vale per la maggior parte delle strategie discrezionali.
- Buona resa nei mercati rialzisti: durante un mercato rialzista, un ribasso può offrire un prezzo inferiore rispetto ai massimi precedenti. Attendere il dip comporta però un costo di opportunità se il mercato continua a salire senza raggiungere la soglia prevista.
- Disciplina anti-FOMO: obbliga ad attendere un livello prestabilito invece di comprare per inseguire il prezzo.
Vale però una precisazione: questi vantaggi riguardano gli indici diversificati. Trasferiti sulla singola azione, quasi tutti si indeboliscono.
Il buy the dip funziona davvero? Cosa dicono i dati
La risposta onesta è che dipende da cosa si compra e da chi lo fa. Su un indice ampio e in una fase di trend rialzista chi ha comprato sui ribassi ha ottenuto buoni risultati: l'S&P 500 ha recuperato ogni correzione della sua storia recente, spesso in pochi mesi.
Il problema è che la strategia richiede di scegliere il momento, ed è l'attività in cui gli investitori sbagliano più spesso. Secondo lo SPIVA U.S. Mid-Year 2026 di S&P Dow Jones Indices, nel primo semestre del 2026 il 67% dei fondi azionari large cap attivi statunitensi ha sottoperformato l'S&P 500.
Il dato SPIVA non misura direttamente l'efficacia del buy the dip: confronta i fondi attivi con i rispettivi benchmark. Serve però a ricordare quanto sia difficile ottenere in modo persistente un rendimento superiore all'indice attraverso decisioni attive.
Rischi, limiti ed errori da evitare
Il rischio principale non è comprare troppo presto: è comprare un asset che non recupera. Tre casi documentati bastano a chiarirlo.
L'IBEX 35, considerando l'indice dei prezzi e quindi senza dividendi reinvestiti, ha superato il precedente massimo del novembre 2007 soltanto nell'ottobre 2025, dopo quasi diciotto anni.
Il Nikkei 225 ha fatto peggio: il picco del dicembre 1989 è stato recuperato nel febbraio 2024, trentaquattro anni dopo. Anche l'oro, considerato un rifugio, ha impiegato nove anni per superare il massimo del 2011.
Questi tre casi mostrano perché il tempo di recupero è una variabile decisiva: comprare dopo un forte calo non dice nulla su quanto bisognerà aspettare per rivedere il precedente massimo.
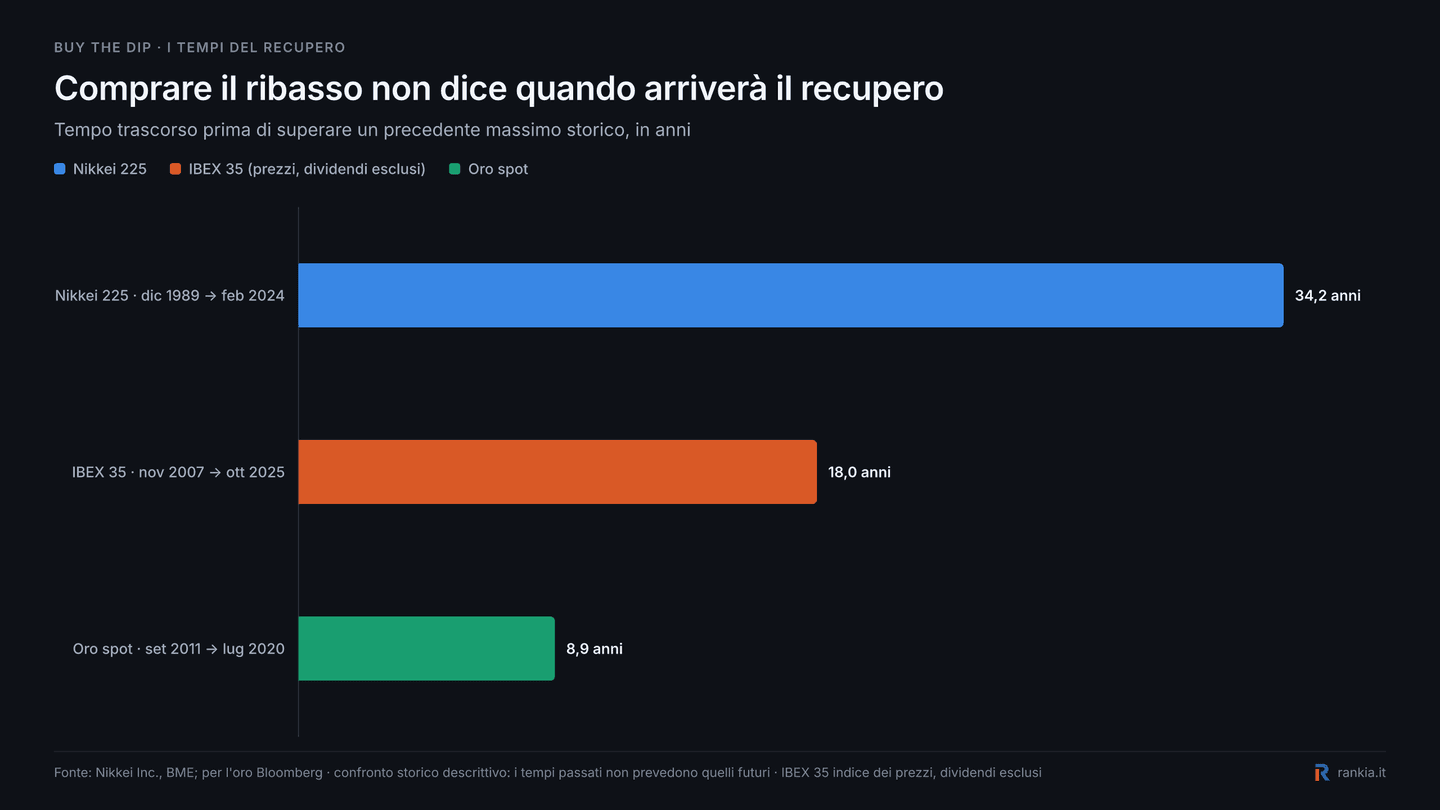
Il confronto non dice che questi tempi si ripeteranno, ma chiarisce il rischio centrale del buy the dip: anche quando il recupero arriva, l'orizzonte necessario può essere incompatibile con quello dell'investitore.
Gli errori ricorrenti, invece, sono sempre gli stessi:
- Mediare al ribasso senza limite: aggiungere capitale a ogni nuovo calo trasforma un errore piccolo in una perdita permanente.
- Confondere prezzo basso e prezzo conveniente: un titolo che perde il 60% può perderne un altro 60%.
- Investire tutto nel primo ingresso: senza tranche successive non resta munizione per i livelli migliori.
Per questo la strategia va sempre accompagnata da regole di money management nel trading definite in anticipo.
Come applicare il buy the dip passo a passo
Trasformare l'idea in un piano operativo richiede cinque decisioni, da prendere quando i mercati sono calmi e non nel mezzo di un crollo.
- Scegli l'asset prima del ribasso. Devono essere strumenti già analizzati, che vuoi in portafoglio a prescindere: un indice ampio, un ETF globale, non il titolo di cui hai letto stamattina.
- Fissa le soglie di ingresso. Per esempio un primo acquisto a −7% dai massimi, un secondo a −15%, un terzo a −25%. Le percentuali sono tue, ma vanno scritte prima.
- Definisci la dimensione delle tranche. Dividere il capitale destinato all'asset in tre o quattro ingressi evita di esaurire le munizioni al primo livello.
Un piano a tranche rende concreta la strategia: livelli, importi e capitale massimo vengono stabiliti prima di sapere fin dove scenderà il mercato.
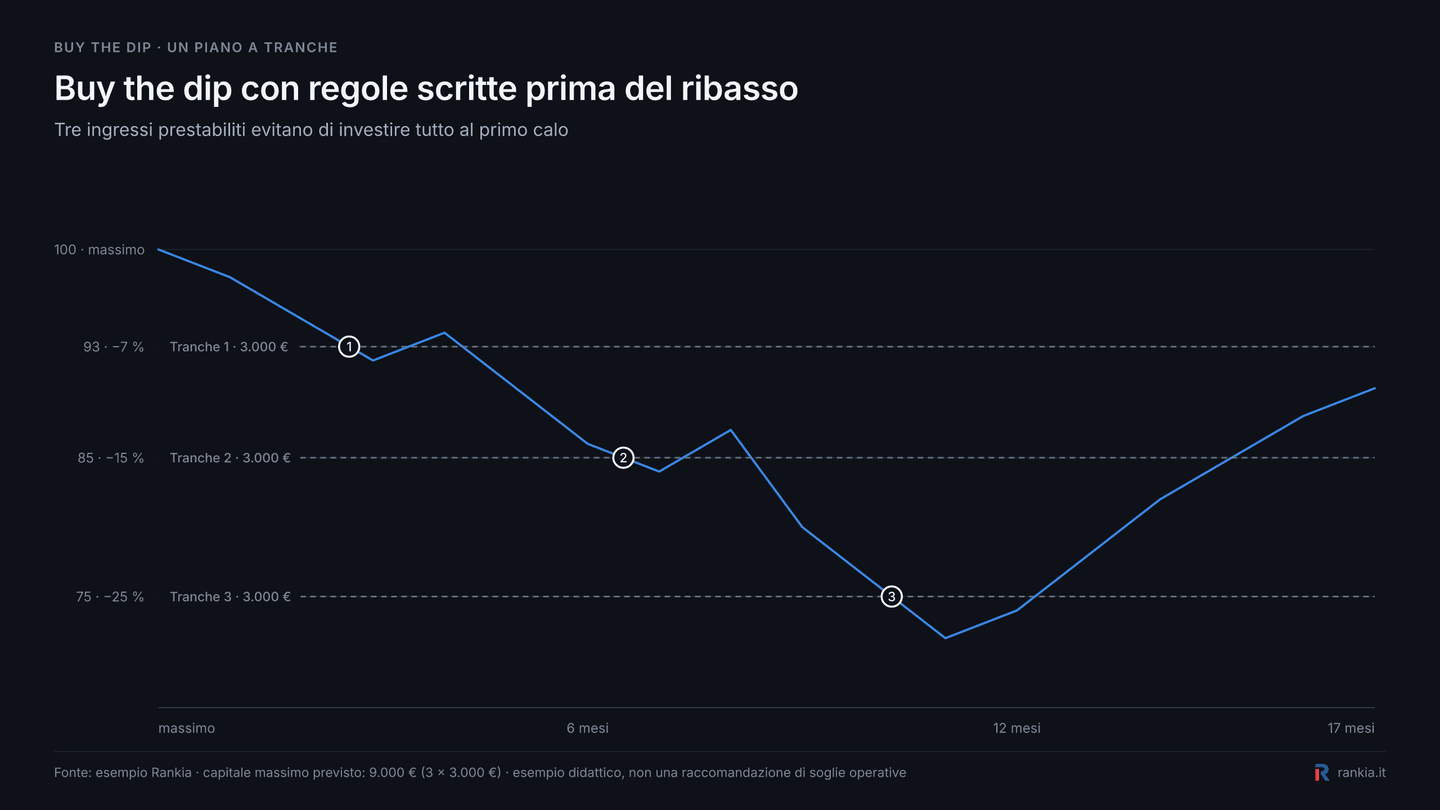
Nell'esempio, raggiungere il primo livello non modifica gli altri due: 6.000 € restano disponibili per eventuali ribassi successivi. È proprio il limite di capitale deciso in anticipo a impedire che il piano diventi una mediazione al ribasso senza fine.
- Stabilisci il capitale massimo per asset. È il limite che impedisce a una singola tesi sbagliata di compromettere il portafoglio.
- Scrivi la condizione di uscita. Può essere un obiettivo di prezzo, un orizzonte temporale o il venir meno della tesi iniziale: senza questo punto la posizione si gestisce a emozione.
Avere il piano già pronto è ciò che distingue chi applica un metodo da chi improvvisa. Se ti sei mai chiesto come reagire a un crollo dei mercati, la risposta è averlo deciso prima che il crollo arrivi.
Su quali asset funziona e su quali no
La scelta dell'asset pesa più di qualsiasi altra decisione.
Gli indici azionari ampi vengono periodicamente ribilanciati o ricostituiti secondo regole prestabilite. Nel tempo la loro composizione cambia, riducendo la dipendenza dal destino di una singola società; questo non garantisce però che l'indice recuperi ogni ribasso.
Gli indici globali come MSCI World e MSCI ACWI aggiungono diversificazione geografica e riducono la dipendenza da un singolo Paese, senza però eliminare il rischio geografico o di mercato. Se vuoi approfondire, abbiamo una guida su come investire nell'indice S&P 500 e altre forme di investimento a lungo termine.
Sulla singola azione la strategia perde la sua rete di sicurezza: un'azienda può entrare in crisi strutturale e non uscirne, e nessun ribilanciamento la sostituisce nel tuo portafoglio. Lo stesso vale per le criptovalute e per i titoli a forte volatilità, dove i cali del 50-70% fanno parte del normale funzionamento dell'asset.
Anche oro e obbligazioni chiedono cautela: sono meno volatili delle azioni, ma i loro ribassi possono durare anni, come mostra il decennio che l'oro ha impiegato per tornare sui massimi del 2011.
Buy the dip o DCA: quale conviene?
Il confronto naturale è con la DCA (dollar cost averaging), cioè l'investimento periodico di un importo fisso a intervalli regolari, indipendentemente dal prezzo.
La differenza fondamentale non è quale metodo sia “migliore”, ma quale variabile determina l'ingresso: nella DCA decide il calendario, nel buy the dip decide il prezzo.
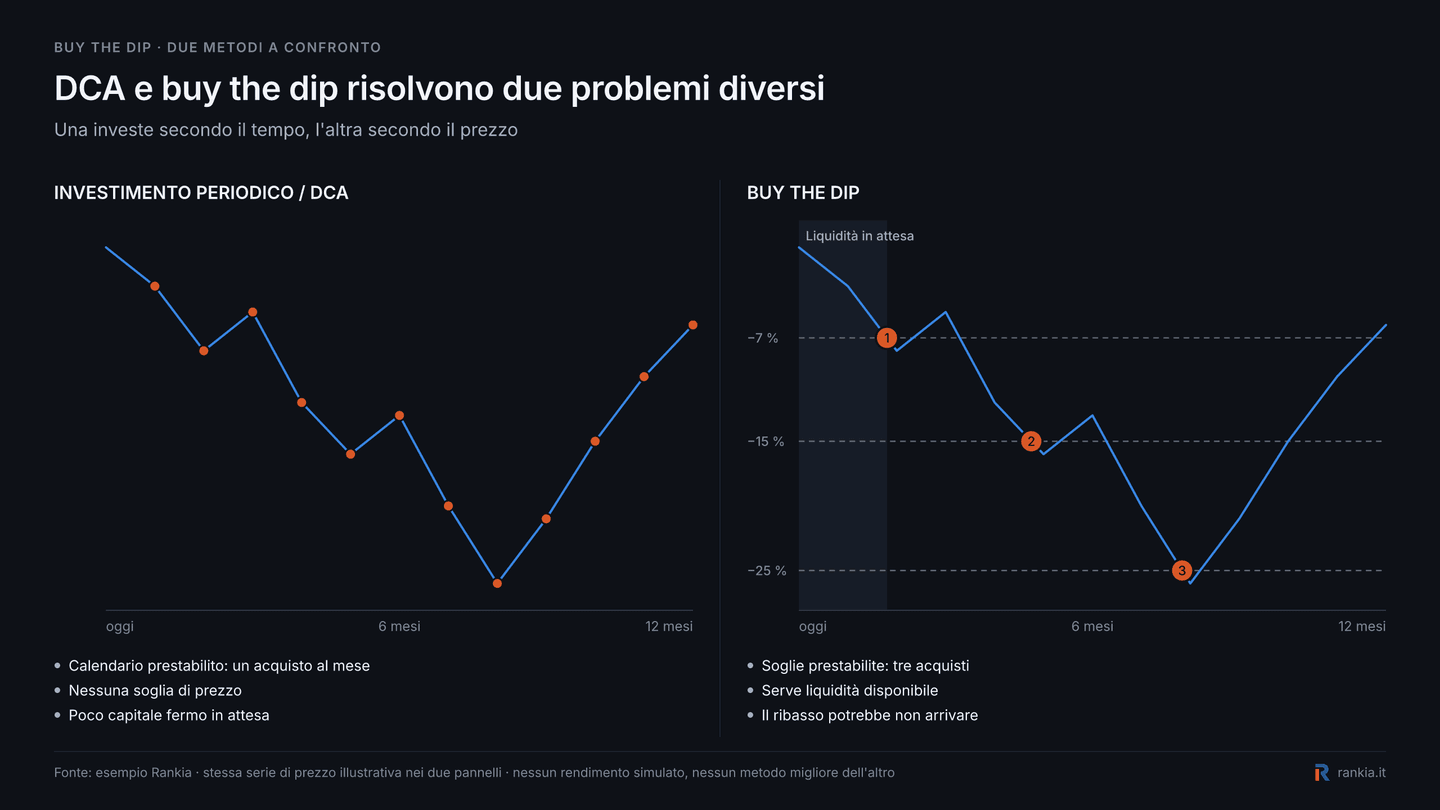
Sulla stessa identica sequenza di prezzi, quindi, i due metodi generano ingressi diversi senza che il grafico permetta di stabilire quale produrrà il risultato migliore: dipende dall'andamento successivo del mercato e dalle regole adottate.
| Criterio | DCA | Buy the dip |
|---|---|---|
| Competenza richiesta | Minima | Elevata |
| Rischio di errore | Basso | Alto |
| Sforzo di gestione | Quasi nullo | Monitoraggio costante |
| Rendimento potenziale | In linea con il mercato | Superiore, se eseguita bene |
La DCA riduce il numero di decisioni di timing perché investe secondo un calendario prestabilito. Il buy the dip può consentire ingressi a prezzi più bassi quando il ribasso si verifica, ma richiede liquidità in attesa e la capacità di distinguere un calo temporaneo da un deterioramento più profondo. Nessuna delle due strategie garantisce un risultato positivo.
Le due strategie, del resto, si possono combinare: un piano periodico come base, con acquisti aggiuntivi sui ribassi più profondi. È un'impostazione compatibile con i migliori piani di accumulo che ammettono versamenti flessibili.
Preferisci automatizzare gli acquisti periodici? I Piani di Accumulo XTB permettono di creare un portafoglio di azioni ed ETF, stabilire l'allocazione e programmare versamenti automatici con Auto Invest.
Piattaforme e broker per applicare il buy the dip
Per applicare la strategia servono tre cose dall'intermediario: accesso agli indici e agli ETF su cui si vuole operare, commissioni abbastanza basse da non erodere il vantaggio dell'ingresso e ordini condizionati per non dover sorvegliare il mercato ogni giorno.
Il terzo punto è il più sottovalutato. Un ordine limite impostato al livello deciso in anticipo esegue l'acquisto anche quando non sei davanti allo schermo, ed è ciò che trasforma il piano in automatismo.
Chi opera su indici europei e statunitensi dovrebbe verificare anche la disponibilità dell'ISIN dell'ETF scelto e il trattamento fiscale: il regime amministrato con sostituto d'imposta evita di gestire la dichiarazione in autonomia.
Prima di aprire il conto verifica che l'intermediario sia autorizzato a prestare servizi di investimento in Italia e risulti nei registri o negli elenchi ufficiali pertinenti della CONSOB.
In sintesi, il buy the dip è una strategia legittima ma molto più esigente di quanto suggerisca lo slogan: funziona su indici ampi e diversificati, in mercati con trend rialzista, e solo se soglie di ingresso, dimensione delle tranche e condizione di uscita sono decise prima del ribasso.
Sulla singola azione o sulle criptovalute il margine di errore si restringe drasticamente, e i casi di Ibex 35 e Nikkei 225 ricordano quanto possa durare l'attesa. Se non vuoi prendere decisioni di market timing, l'investimento periodico elimina la necessità di scegliere il momento del ribasso; eventualmente può essere affiancato da acquisti aggiuntivi quando si verificano cali prestabiliti.
Acquisti periodici o ingressi su livelli prestabiliti. Con Fineco puoi affiancare il PAC Replay agli acquisti diretti di ETF, scegliendo tra operatività periodica e ordini impostati sul mercato.