
Fineco vs Directa: qual è il migliore nel 2026?


22 OTT, 2026
Indice
Fineco e Directa SIM sono due broker italiani regolamentati, ma rispondono a esigenze diverse. Se ti stai chiedendo se sia meglio Directa o Fineco, la risposta dipende dal tuo stile di investimento e dalla dimensione dei tuoi ordini.
Fineco è la soluzione più completa: banca, trading, conto multivaluta, migliaia di strumenti su 26 mercati e regime amministrato. Directa SIM è più focalizzata sull'operatività pura, con tre profili commissionali, demo gratuita di 15 giorni, PAC in ETF gratuito e costi più contenuti sugli ordini piccoli.
In sintesi:
- Vuoi un unico conto per banca, investimenti e fondi → Fineco: conto corrente, carte, trading e risparmio gestito nello stesso ambiente
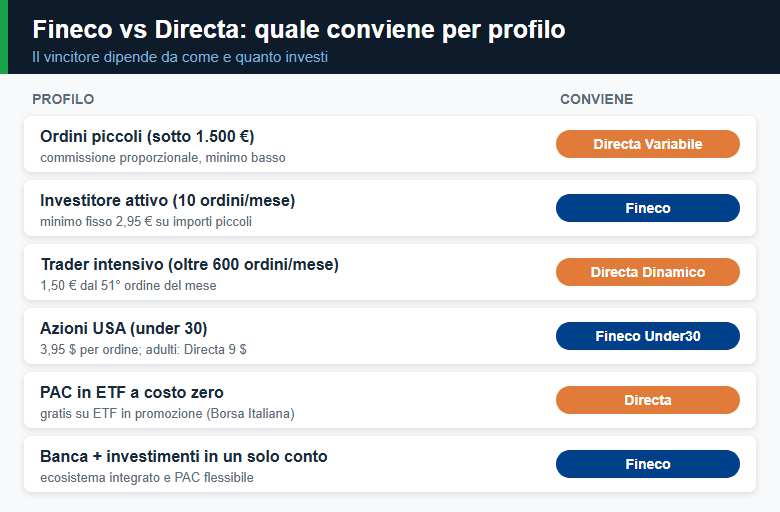
- Investi piccole somme per operazione (sotto i 1.550 € circa) → Directa Variabile: 1,9‰ con minimo 1,5 €, contro il minimo di 2,95 € del conto Fineco Trading
- Compri azioni USA con ordini medio-piccoli → conto Fineco Trading: 0,19% con minimo 2,95 € anche su NYSE e Nasdaq, contro i 9 $ fissi di Directa
- Vuoi costruire un PAC in ETF a costo zero → Directa: piano di accumulo gratuito su oltre 900 ETF ed ETC quotati su Borsa Italiana
- Fai trading intraday con molti ordini al giorno → Directa Dinamico: la commissione scende fino a 1,50 € dal 51° ordine della giornata
Il confronto, quindi, non si gioca solo su commissioni e piattaforma, ma su una domanda concreta: vuoi una soluzione più ampia e integrata oppure un broker più essenziale e flessibile nei costi?
Fineco o Directa: le principali differenze a confronto
Senza troppi giri di parole, dovessi scegliere oggi tra Fineco e Directa, propenderei per Fineco.
Directa resta un broker valido, soprattutto per chi guarda molto alle commissioni e vuole una struttura più essenziale. Però, nel complesso, Fineco mi sembra una soluzione più forte: offre un ecosistema più completo, una piattaforma che può accompagnarti anche quando il portafoglio cresce e il vantaggio di avere banca, investimenti e fiscalità gestita nello stesso ambiente.
In altre parole, Directa può funzionare bene se cerchi un broker puro. Fineco, invece, dà di più e, dovendo indicare una scelta più solida e completa per un investitore italiano, andrei più facilmente su Fineco.
Se invece il tuo obiettivo principale è costruire un piano di accumulo in ETF al minor costo possibile, Directa SIM ha un vantaggio concreto: il suo PAC su oltre 900 ETF ed ETC è completamente gratuito. Fineco ha più flessibilità con il Piano Replay, ma sopra i 30 anni paghi un costo per rata sugli ETF non in promozione.
| Tema | Fineco | Directa |
|---|---|---|
| Modello | Banca + broker | Broker online specializzato (SIM) |
| Mercati e strumenti | 26 mercati, migliaia di strumenti | Borsa Italiana, Xetra, SIX, Cboe Europe e USA |
| Commissioni | Conto Fineco Trading: 0,19% (min 2,95 € – max 19 €); conti One/Classic/Max: fisse da 19 € a 2,95 € | Tre profili: Semplice (5 €), Dinamico (da 8 € a 1,50 €), Variabile (1,9‰) |
| Fiscalità | Regime amministrato | Regime amministrato |
| Demo | No | Sì, 15 giorni con 100.000 € virtuali |
| Piattaforme | FinecoX (web, mobile, desktop) | Libera, dLite, Darwin, Classic |
| PAC in ETF | Piano Replay: da 2,95 € a rata, 0 € su ETF in promozione e per gli Under 30 | Gratuito su oltre 900 ETF ed ETC (solo Borsa Italiana) |
| Protezione depositi | Fino a 100.000 € (FITD) | Fino a 20.000 € (FNG) |
| Target | Investitore completo | Trader / investitore più operativo |
Il numero di strumenti disponibili conta, ma non è sempre la prima cosa che fa davvero la differenza. Io, per orientarmi tra queste due piattaforme, guarderei soprattutto tre aspetti:
- quanto mi costa operare davvero,
- quanto mi semplifica la vita la piattaforma,
- quanto ha senso per il mio stile di investimento.
Se vuoi un broker per un uso semplice e mirato, Directa può bastare e avanzare. Se invece vuoi una struttura che ti accompagni anche quando il portafoglio diventa più articolato, Fineco parte con un vantaggio.
Offerta speciale Fineco e Rankia: Fineco Bank offre ai nuovi correntisti una promozione unica: la facoltà di completare 100 operazioni senza commissioni entro il primo mese dall'apertura, immettendo il codice speciale Rankia "OM100RA".
Questa opportunità abbraccia diversi mercati, tra cui quelli italiani (MTA, MOT, EuroMOT, Hi-MTF), nordamericani (AMEX, NASDAQ, NYSE) e tedeschi (Equiduct e Xetra).
Per sfruttare questa offerta, è richiesto di avviare la procedura di apertura del conto online tramite questo link, inserendo il codice "OM100RA" durante la fase di registrazione. Condizioni e dettagli sono raccolti nella guida al codice promozione Fineco.
Vantaggi e svantaggi di Fineco e Directa
Vantaggi Fineco
- Hai un unico ambiente per conto, trading e investimenti.
- La piattaforma è più adatta se il portafoglio nel tempo si allarga.
- Il regime amministrato resta un vantaggio reale per chi vuole meno burocrazia.
Svantaggi Fineco
- Se fai operazioni piccole o molto essenziali, i costi possono contare di più.
- Non c'è conto demo, quindi l'ingresso è meno morbido.
- Se cerchi solo un broker operativo, parte del valore di Fineco rischia di restare inutilizzato.
Vantaggi Directa
- Hai tre profili commissionali, quindi puoi adattare i costi al tuo stile.
- La demo di 15 giorni con 100.000 € virtuali è ancora un vantaggio concreto.
- Il PAC in ETF su oltre 900 ETF ed ETC è completamente gratuito.
- Mantiene una logica molto chiara: broker italiano, operativo, con regime amministrato.
Svantaggi Directa
- Le piattaforme più avanzate sono tecniche e meno "accoglienti" per chi parte da zero.
- L'esperienza è più da broker puro e meno da ecosistema completo.
- Se vuoi banca e investimenti nello stesso posto, Fineco resta più avanti.
Quale broker è più sicuro, Fineco o Directa?
Da un punto di vista della sicurezza, entrambi sono intermediari solidi e vigilati, ma con una differenza concreta nella copertura della liquidità.
Fineco è una banca italiana per il trading quotata, vigilata da Banca d'Italia e CONSOB. In quanto banca, aderisce al Fondo Interbancario di Tutela dei Depositi (FITD), che garantisce i depositi bancari fino a 100.000 € per depositante in caso di insolvenza.
Directa SIM è regolamentata da CONSOB e Banca d'Italia ed è attiva a Torino dal 1995: è una delle prime SIM online italiane e dichiara oltre 165.000 investitori. Essendo una SIM e non una banca, aderisce al Fondo Nazionale di Garanzia (FNG), con una copertura fino a 20.000 € per cliente. I sistemi sono gestiti internamente su server in Italia, monitorati 24 ore su 24, e l'accesso al conto richiede password e codice OTP. Anche Fineco, come banca, adotta l'autenticazione forte prevista dalla normativa europea sui pagamenti (PSD2).
Liquidità e titoli dei clienti restano separati dal patrimonio della SIM: in caso di insolvenza non sono aggredibili dai creditori. Puoi verificare lo stato autorizzativo di entrambi i broker nell'elenco degli intermediari autorizzati CONSOB.
La differenza 100.000 € vs 20.000 € è oggettiva e va tenuta in considerazione per la liquidità depositata non investita. Per i titoli in portafoglio, invece, la protezione è equivalente: in entrambi i casi sono intestati al cliente e non entrano nella massa attiva in caso di procedura concorsuale.
Commissioni Directa vs Fineco: quanto costa davvero operare
Le commissioni directa vs fineco sono il primo punto che la maggior parte degli investitori guarda, ed è anche quello in cui le differenze sono più concrete. C'è però un dettaglio che molti confronti trascurano: Fineco ha due strutture commissionali diverse a seconda del conto.
Le commissioni di Fineco: conto Trading o conto One/Classic/Max
- Sul Conto Trading Fineco applica 0,19% per ordine, con un minimo di 2,95 € e un massimo di 19 €, su azioni ed ETF di Italia, Germania e USA. Il conto è a zero canone.
- Sui conti One, Classic e Max la commissione è fissa e scende con le commissioni generate nel mese: 19 € sotto i 100 €, poi 9,95 €, 6,95 € e 2,95 € oltre i 2.500 € (da 12,95 $ a 3,95 $ sulle azioni USA). Nel mese di apertura e nel successivo i nuovi clienti pagano 9,95 € o 9,95 $.
- Fineco Under30 prevede condizioni agevolate: 2,95 € fissi per ordine su azioni ed ETF di Italia ed Europa e 3,95 $ su azioni USA.
- Inoltre, essendo anche una banca, si può guardare anche alla sua offerta di carte Fineco, spostandosi così dal trading al risparmio in una sola entità.
I tre profili commissionali di Directa
Directa SIM, di cui trovi la nostra analisi completa di Directa, ragiona invece in modo diverso. Non ha un unico schema, ma tre profili commissionali che puoi cambiare quando vuoi:
- Semplice: 5 € fissi per ordine eseguito su azioni italiane.
- Variabile: 1,9‰ del controvalore, con minimo 1,5 € e massimo 18 €.
- Dinamico: commissioni decrescenti nell'arco della stessa giornata, da 8 € per il primo ordine a scalare fino a 3 € dal 6° al 25° eseguito, 2 € dal 26° al 50° e 1,50 € dal 51° in poi.
- Azioni USA: 9 $ per ordine con tutti i profili, senza costi di cambio euro-dollaro.
- Xetra e Cboe Europe: 0,025% del controvalore con minimo 9,5 € per tutti i profili.
Per come la vedo io, la differenza si sente soprattutto qui:
- se fai operazioni piccole su Borsa Italiana, Directa tende a essere più efficiente;
- se invece compri spesso azioni USA o tedesche con importi contenuti, il conto Fineco Trading costa meno.
Il classico errore è guardare solo il numero più basso. In realtà, il costo "giusto" dipende sempre da come investi, non solo da quanto paghi per singola operazione.
Quanto paghi davvero: quattro scenari reali a confronto
Le percentuali non dicono nulla finché non le traduci in euro. Ho calcolato il costo effettivo con le tariffe ufficiali in vigore a ottobre 2026, nei quattro scenari più comuni per un investitore italiano.
Scenario A — Investitore occasionale: 3 ordini/mese da 1.000 € su azioni italiane
| Costi | Fineco Trading | Directa Semplice | Directa Variabile |
|---|---|---|---|
| Costo per ordine | 2,95 € (min) | 5 € | 1,90 € (1,9‰ × 1.000 €) |
| Costo mensile (3 ordini) | 8,85 € | 15 € | 5,70 € |
| Costo annuo | 106,20 € | 180 € | 68,40 € |
👉 Se ti muovi con investimenti da 1.000 €, Directa Variabile è il più economico. Fineco Trading è nella via di mezzo, Directa Semplice il più caro. Su un conto Fineco One con poca operatività, lo stesso ordine costerebbe 19 €.
Scenario B — Investitore attivo: 10 ordini/mese da 300 € su azioni italiane
| Costi | Fineco Trading | Directa Semplice | Directa Variabile |
|---|---|---|---|
| Costo per ordine | 2,95 € (min) | 5 € | 1,50 € (min) |
| Costo mensile (10 ordini) | 29,50 € | 50 € | 15 € |
| Costo annuo | 354 € | 600 € | 180 € |
👉 Directa Variabile vince a 10 operazioni da 300 €: 15 € al mese, la metà di Fineco Trading. Il profilo Dinamico qui non conviene: il conteggio riparte ogni giorno, quindi con un ordine al giorno paghi sempre 8 €, cioè 80 € al mese.
Scenario C — Trader intraday: 30 ordini/giorno da 2.000 € su azioni italiane (20 giorni di Borsa)
| Costi | Fineco Trading | Directa Variabile | Directa Dinamico |
|---|---|---|---|
| Costo per ordine | 3,80 € (0,19%) | 3,80 € (1,9‰) | da 8 € a 2 € (media 3,33 €) |
| Costo giornaliero (30 ordini) | 114 € | 114 € | 100 € |
| Costo mensile (600 ordini) | 2.280 € | 2.280 € | 2.000 € |
*Dinamico giornaliero: 8+7+6+5+4 (primi 5 ordini) + 3 € × 20 (dal 6° al 25°) + 2 € × 5 (dal 26° al 30°) = 100 €.
👉 Per il trader davvero attivo Directa Dinamico resta il più economico, e il vantaggio cresce oltre il 50° ordine della giornata, quando la commissione scende a 1,50 €. Sui conti Fineco One/Classic/Max la fascia da 2,95 € richiede oltre 2.500 € di commissioni nel mese: a questo volume non si mantiene in modo stabile.
Scenario D — Investitore su azioni USA: 5 ordini/mese da 1.000 $
| Costi | Fineco Trading | Fineco One/Classic/Max | Directa (tutti i profili) |
|---|---|---|---|
| Commissione per ordine | 2,95 € (min) | 12,95 $ (fascia base) | 9 $ (fisso) |
| Costo mensile (5 ordini) | 14,75 € | 64,75 $ | 45 $ |
👉 Su azioni USA con ordini medio-piccoli il conto Fineco Trading è nettamente più conveniente, e Fineco Under30 (3,95 $) resta un'ottima alternativa per i giovani. Directa torna competitiva sugli ordini sopra i 4.000 € circa, dove lo 0,19% di Fineco supera i 9 $ fissi. In più Directa non applica costi di cambio, mentre Fineco, senza conto Multicurrency nella valuta, applica uno spread sul cambio.
La soglia che cambia tutto: Directa Variabile e il conto Fineco Trading applicano la stessa percentuale (1,9‰ = 0,19%), cambiano solo minimi e massimi. Sotto i 1.553 € circa per ordine vince Directa grazie al minimo di 1,5 €; da lì in su il costo è identico, mentre sopra i 2.632 € il profilo Semplice di Directa (5 € fissi) costa meno di entrambi.
Prodotti e mercati: cosa puoi comprare con Fineco e con Directa
Se il confronto tra Fineco e Directa si ferma alle commissioni, si perde una parte importante del quadro. Per capire quale delle due abbia davvero più senso, bisogna guardare anche a quali strumenti offre, su quali mercati permette di operare e quanto questa differenza incida nella pratica.
Fineco si muove con una logica più ampia:
- La piattaforma consente di operare su 26 mercati globali e dà accesso a migliaia di strumenti finanziari: azioni, ETF, obbligazioni, futures, opzioni, certificati, CFD, forex e altre soluzioni di trading più evolute.
- È una struttura che si apprezza soprattutto nel tempo: all'inizio magari la usi solo per investire in ETF o azioni, ma se il portafoglio si amplia o vuoi affiancare strumenti diversi, hai già tutto nello stesso ambiente.
Directa SIM, invece, mantiene un'impostazione più focalizzata sull'operatività di mercato.
- Anche qui l'offerta è ampia: azioni, ETF, ETC, ETN, obbligazioni, futures, opzioni, certificati e CFD, con accesso a Borsa Italiana, Xetra, SIX, Cboe Europe e ai mercati USA (NYSE, Nasdaq, AMEX e OTC).
- La differenza è che l'esperienza resta più centrata sul broker e meno su un ecosistema finanziario completo. È proprio questo, in fondo, il suo punto di forza: meno "contorno", più accesso diretto ai mercati.
Anche in questo caso, non preoccuparti, se ti sei perso nel testo puoi far affidamento a questo breve riassunto:
- Fineco ha più senso se vuoi una piattaforma capace di accompagnarti anche quando il portafoglio diventa più articolato.
- Directa SIM è più centrata se il tuo obiettivo è operare bene sui mercati senza pagare per servizi che non ti servono davvero.
Piattaforme di trading: FinecoX contro le quattro piattaforme di Directa
Qui la differenza non è tanto tecnica, quanto di esperienza.
La piattaforma FinecoX è pensata per essere una piattaforma completa: permette di gestire tutto nello stesso ambiente. Per come la uso io, è una di quelle piattaforme che inizialmente può sembrare "più ricca del necessario", ma che diventa molto utile quando il portafoglio cresce.

L'interfaccia non mi è sembrata del tutto intuitiva, all'inizio. È sicuramente pensata per un investitore non proprio principiante, che ha già una certa dimestichezza con i mercati e nel leggere i grafici di Borsa.
La comodità è che è disponibile in versione web, mobile e desktop e offre quotazioni in tempo reale e accesso completo all'offerta di trading di Fineco.
Directa SIM offre quattro piattaforme sviluppate internamente, che puoi cambiare senza costi: Libera (semplice e intuitiva, pensata per chi inizia), dLite (moderna, con strumenti più sofisticati), Darwin (per il trading evoluto) e Classic, la storica preferita dai veterani. L'interfaccia è più diretta, meno "bancaria", ma molto focalizzata sull'operatività.

Il vantaggio vero è che puoi provarle con una demo gratuita di 15 giorni con 100.000 € virtuali: è uno dei motivi per cui Directa compare spesso tra i broker con i migliori conti demo. Fineco, invece, non offre un conto demo.
Su smartphone entrambe coprono l'operatività completa. L'app Fineco, valutata 4,5 stelle da oltre 400.000 clienti, permette anche di creare un Piano Replay; Directa affianca all'app la possibilità di collegare le proprie applicazioni tramite API, una funzione apprezzata da chi sviluppa strategie automatiche.
Conti, depositi e prelievi: integrazione o flessibilità
Per aprire un conto Fineco, tutto passa dal conto bancario. Depositi e prelievi sono integrati in modo naturale, senza passaggi intermedi. Questo semplifica molto la gestione quotidiana, soprattutto se usi già il conto per altre operazioni.
Il conto corrente Fineco ha un canone di 3,95 € al mese azzerabile, ad esempio per gli Under 30, mentre il conto Fineco Trading è a zero canone e zero costi di custodia. Con il conto Multicurrency puoi tenere liquidità in dollari e altre valute ed evitare lo spread sul cambio a ogni ordine estero.
Directa permette invece di collegare il conto a più IBAN differenti. È una soluzione più flessibile, utile se vuoi mantenere separata la banca dal broker o se gestisci più conti. Apertura, canone, custodia titoli e cambio euro-dollaro sono a costo zero, il conto si apre online in circa 5 minuti e i bonifici in uscita sono ammessi solo verso conti intestati al titolare.
Non è una differenza enorme, ma nella pratica cambia l'esperienza: con Fineco il broker è anche la banca di tutti i giorni, con Directa il conto titoli resta un contenitore separato, alimentato con un bonifico dal tuo conto corrente.
Fineco Replay vs Directa: piani di accumulo in ETF
I piani di accumulo in ETF (PAC) sono decisivi per chi investe a lungo termine con versamenti periodici.
Fineco: il Piano Replay
Il Piano Replay investe in un paniere di ETF, ETC ed ETN selezionati da Fineco, con tre modalità: per quantità, per importo e con bilanciamento automatico dei pesi. Puoi investire una o due volte al mese oppure ogni tre mesi; i dettagli sono nella guida su come investire in ETF con il Piano Replay di Fineco.
| N° di ETF nel PAC | Costo per rata (ETF non in promozione) |
|---|---|
| 1 ETF | 2,95 € |
| 2 ETF | 5,90 € |
| 3–4 ETF | 6,95 € |
| 5–6 ETF | 9,90 € – 12,85 € |
| 7–10 ETF | 13,95 € |
Gli ETF in promozione (Fineco AM, Xtrackers, iShares e Amundi) azzerano la loro quota e per gli Under 30 il Replay non ha costi periodici.
Directa SIM: PAC gratuito, ma con limitazioni
Il PAC di Directa è completamente gratuito su oltre 900 ETF ed ETC di emittenti partner (Amundi, iShares, Vanguard, Xtrackers e altri) quotati su Borsa Italiana. L'unica modalità è "per importo", ma puoi fissare fino a quattro date di acquisto al mese, contro un massimo di due con Fineco.
Chi vince sul PAC? Dipende:
- Costo zero con ETF comuni → Directa SIM, se i titoli che ti servono sono nella lista
- Bilanciamento automatico e acquisti per quantità → Fineco Replay, più completo
- Hai meno di 30 anni → Fineco Replay, gratuito anche sugli ETF non in promozione
Valuti altri broker? Ecco il confronto tra i migliori piani di accumulo.
Assistenza clienti: Fineco e Directa a confronto
Anche il supporto riflette la natura dei due intermediari. Fineco offre un'assistenza strutturata e multicanale (telefono, email e live chat) affiancata da una rete di consulenti finanziari distribuiti sul territorio italiano, utile per chi vuole un riferimento anche fisico.
Directa SIM punta su un servizio più diretto e operativo: assistenza con operatori italiani via chat, telefono ed email, coerente con la sua impostazione da broker puro. In entrambi i casi il supporto è in italiano, ma l'esperienza Fineco è più "bancaria", quella Directa più verticale sul trading.
Fiscalità: regime amministrato su entrambi i conti
Sul piano fiscale Fineco e Directa si equivalgono: entrambi operano come sostituto d'imposta in regime amministrato. Calcolano e versano all'Agenzia delle Entrate le imposte su plusvalenze e dividendi e compensano le minusvalenze, quindi non devi indicare questi investimenti nella dichiarazione dei redditi.
Un dettaglio vale per entrambi: i guadagni sugli ETF sono redditi di capitale e non possono compensare minusvalenze pregresse, a differenza di quelli su azioni, certificati ed ETC. Chi accumula perdite su singoli titoli dovrebbe tenerne conto prima di scegliere gli strumenti, perché il regime amministrato le conserva solo fino al quarto anno successivo.
Le differenze stanno nei bolli. Sui titoli entrambi applicano l'imposta di bollo dello 0,2% annuo prevista dalla legge, calcolata sul valore di mercato dei titoli. Sulla liquidità, invece, Fineco addebita i 34,20 € annui dovuti sul conto corrente con giacenza media oltre 5.000 €, mentre Directa paga il bollo sulla liquidità al posto del cliente.
Per approfondire aliquote e casi particolari (26% in generale, 12,5% sui titoli di Stato) trovi la guida alla tassazione degli ETF in Italia.
Per quale investitore è adatta ciascuna piattaforma?
Fineco ha più senso se:
- vuoi un unico conto per banca e investimenti;
- pensi che il portafoglio nel tempo possa diventare più articolato;
- compri spesso azioni USA con ordini medio-piccoli;
- vuoi un PAC con bilanciamento automatico o hai meno di 30 anni;
- cerchi anche un consulente finanziario di riferimento sul territorio.
Directa SIM ha più senso se:
- vuoi un broker italiano più "puro";
- fai ordini piccoli su Borsa Italiana e vuoi il profilo Variabile;
- apprezzi la demo e una logica più operativa;
- costruisci un PAC su ETF comuni e vuoi farlo a costo zero;
- vuoi evitare il bollo sulla liquidità lasciata sul conto.
Alla fine il punto non è decidere quale sia "migliore" in assoluto, ma quale delle due ti fa lavorare meglio con meno attrito. Si tratta di due piattaforme valide, con vantaggi e svantaggi che si bilanciano: conta come le userai nei prossimi anni.
Un buon test pratico è contare quanti ordini fai in un anno e di che importo, quanto investi ogni mese nel PAC e quanta liquidità lasci sul conto. Con queste tre cifre e gli scenari visti sopra, la scelta tra Fineco e Directa diventa quasi automatica.
In definitiva, scegli Fineco se cerchi completezza, ecosistema e profondità: banca, investimenti e fiscalità in un ambiente unico, con il conto Fineco Trading competitivo anche sulle azioni USA. Guarda invece a Directa SIM se il tuo focus è il broker in sé: costi più bassi sugli ordini piccoli, demo, PAC gratuito e nessuna "sovrastruttura" bancaria.
La terza via, spesso la più sensata, è usarle entrambe: Fineco come conto completo per banca e investimenti, Directa per il PAC gratuito o per l'operatività più mirata. Sono comunque tra i migliori broker italiani e, qualunque sia la tua scelta, parti da una base solida e regolamentata.
Domande frequenti su Fineco e Directa
Disclaimer:
Leggi di più sulla promozione “100 ordini gratis” di Fineco: https://finecobank.it/it/promo/100OMA/regolamento.html