
Investimenti passivi: cosa sono, come funzionano e come iniziare

Indice
Investire in modo passivo significa smettere di rincorrere il mercato e limitarsi a replicarlo, al costo più basso possibile. È l'approccio su cui si fondano ETF, fondi indicizzati e piani di accumulo, ed è diventato lo standard per chi costruisce un patrimonio su orizzonti lunghi.
In questa guida vedrai cosa sono gli investimenti passivi, quali strumenti li compongono, quanto rendono davvero e come impostare il tuo primo portafoglio, con i limiti da conoscere prima di partire.
Cosa sono gli investimenti passivi
Un investimento passivo è una strategia che punta a replicare l'andamento di un indice di mercato, non a superarlo. Chi investe così non seleziona singoli titoli né cerca il momento giusto per entrare: compra l'intero paniere e lo mantiene nel tempo.
Il presupposto è semplice. Se battere il mercato in modo costante è difficile, e i tentativi di farlo costano commissioni, allora il risultato netto migliore si ottiene riducendo al minimo sia l'attività sia i costi.
Da qui derivano le tre caratteristiche tipiche di questo approccio: orizzonte lungo, poche operazioni e ampia diversificazione automatica, perché un singolo strumento espone a decine o centinaia di società contemporaneamente.
Gestione attiva e gestione passiva: la differenza
La gestione attiva lavora sull'idea opposta: un gestore analizza i mercati, seleziona i titoli che ritiene sottovalutati e modifica il portafoglio per generare un extra-rendimento rispetto al benchmark.
| Criterio | Gestione attiva | Gestione passiva |
|---|---|---|
| Obiettivo | Battere l'indice di riferimento | Replicare l'indice |
| Operatività | Frequente, discrezionale | Rara, quasi automatica |
| Costi correnti | Più alti (ricerca e trading) | Contenuti |
| Dipendenza dal gestore | Alta | Quasi nulla |
La differenza non riguarda il rischio dello strumento, ma il modo in cui il portafoglio viene costruito e mantenuto. Puoi approfondire le differenze tra investimenti attivi e passivi applicate agli ETF.
Tipi di investimenti passivi: ETF, fondi indicizzati e PAC
Non esiste un solo modo di investire passivamente. Gli strumenti cambiano per struttura, liquidità e modalità di acquisto, ma condividono la stessa logica di replica.
- ETF (Exchange Traded Funds): fondi quotati in borsa che replicano un indice azionario, obbligazionario, settoriale o di materie prime. Si comprano e vendono come un'azione, con costi correnti contenuti e diversificazione immediata. La gamma di ETF XTB disponibili copre indici globali, mercati locali, materie prime e valute.
- Fondi comuni indicizzati: stessa filosofia degli ETF, ma non quotati. Si sottoscrivono direttamente presso la società di gestione, hanno un unico prezzo giornaliero e spesso permettono versamenti automatici.
- Piani di accumulo (PAC): non sono uno strumento ma un metodo. Investi una cifra fissa a intervalli regolari in ETF o fondi indicizzati, sfruttando il dollar-cost averaging per mediare i prezzi di ingresso.
- Obbligazioni e titoli di Stato a lungo termine: l'approccio buy and hold applicato al reddito fisso, direttamente o tramite ETF obbligazionari.
- Portafogli passivi multi-asset: combinano ETF azionari e obbligazionari secondo un'allocazione predefinita. Possono essere utilizzati anche per obiettivi di lunghissimo periodo, ma non sono fondi pensione e non godono automaticamente dei relativi vantaggi fiscali.
Quanto rendono gli investimenti passivi
Il rendimento di un portafoglio passivo coincide, al netto dei costi, con quello dell'indice replicato. Non c'è una cifra garantita: il risultato dipende dall'indice scelto, dall'orizzonte temporale e dalla costanza dei versamenti.
Quello che cambia davvero la traiettoria è l'interesse composto. Ipotizzando un rendimento medio annuo del 7% — in linea con la media storica di lungo periodo dei mercati azionari globali — 200 € al mese producono risultati molto diversi a seconda di quanto a lungo resti investito.
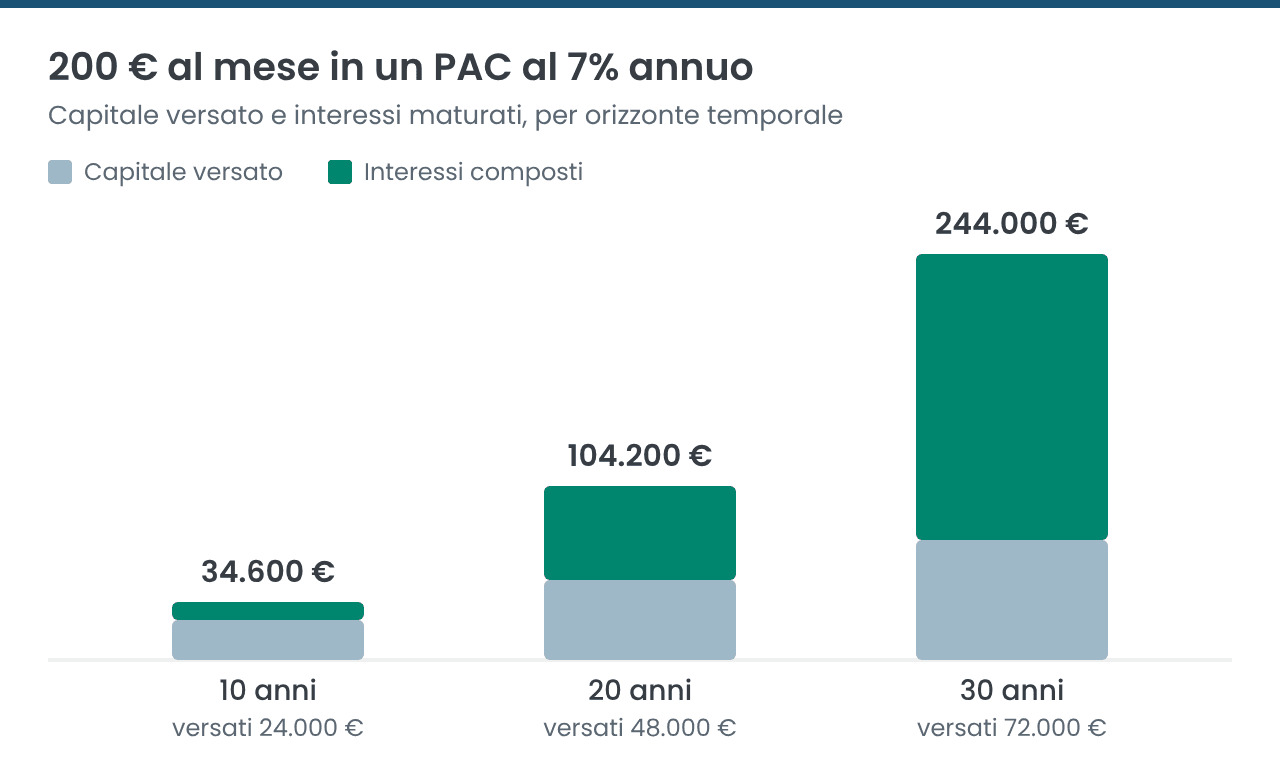
A dieci anni gli interessi valgono circa il 30% del montante; a trent'anni superano i capitali versati di oltre due volte. È la ragione per cui il tempo, in una strategia passiva, conta più del momento di ingresso.
Attenzione però al segno opposto: i rendimenti passati non si ripetono su richiesta e un indice azionario può restare in perdita per anni interi prima di recuperare.
Investimenti passivi o rendite passive: non sono la stessa cosa
I due termini vengono spesso confusi. Un investimento passivo descrive come gestisci il portafoglio; una rendita passiva descrive un flusso di cassa periodico che arriva senza lavoro attivo.
Le due cose si incontrano quando scegli strumenti che distribuiscono: ETF a distribuzione, azioni con dividendo, cedole obbligazionarie o interessi su conti deposito. In quel caso la strategia è passiva e produce anche reddito corrente.
Se invece l'obiettivo è far crescere il capitale, gli ETF ad accumulazione reinvestono automaticamente proventi e cedole, rimandando la tassazione al momento della vendita e alimentando l'interesse composto.
I vantaggi dell'investimento passivo
Il primo vantaggio è il costo: replicare un indice non richiede un team di analisti, e questo si riflette in commissioni di gestione sensibilmente più basse rispetto ai fondi attivi.
Il secondo è l'evidenza empirica. I report SPIVA pubblicati da S&P Dow Jones Indices mostrano che, su orizzonti decennali, la maggior parte dei fondi azionari a gestione attiva resta sotto il proprio benchmark di riferimento.
Il terzo è la riduzione degli errori comportamentali: meno decisioni discrezionali significa meno vendite in preda al panico e meno acquisti sull'entusiasmo.
C'è infine la diversificazione: un solo ETF su un indice globale ti espone a centinaia di società in decine di Paesi, un risultato che replicare titolo per titolo sarebbe proibitivo per un piccolo investitore.
Strategie per investire in modo passivo
Buy and hold. Compri gli strumenti che rappresentano la tua allocazione e li mantieni per l'intero orizzonte, ignorando le oscillazioni di breve periodo.
Piano di accumulo. Versi una cifra fissa ogni mese. Quando i prezzi scendono compri più quote, quando salgono ne compri meno: il prezzo medio di carico si livella senza che tu debba prevedere nulla.
Asset allocation per profilo. Definisci in anticipo il peso di azionario e obbligazionario in base alla tua tolleranza al rischio, e scrivi quelle percentuali da qualche parte. Saranno il tuo riferimento quando il mercato si muoverà.
Ribilanciamento periodico. Una o due volte l'anno riporti i pesi alle percentuali iniziali, vendendo la parte cresciuta e comprando quella rimasta indietro. È l'unica operazione discrezionale prevista da una strategia passiva.
Svantaggi e limiti dell'investimento passivo
Replicare un indice significa anche replicarne le discese: in un mercato ribassista un ETF perde quanto perde il suo indice, senza alcuna difesa attiva.
Rinunci inoltre per definizione a qualsiasi extra-rendimento. Se un gestore individua davvero un'opportunità, quella performance non entrerà mai nel tuo portafoglio.
Gli indici a capitalizzazione hanno poi un limite strutturale: più una società cresce, più pesa nell'indice, e questo concentra il rischio sulle prime posizioni anche quando le valutazioni diventano tirate.
Restano infine i costi che non spariscono — TER del prodotto, spread di negoziazione, eventuale conversione valutaria — e il rischio di cambio quando l'indice è denominato in una valuta diversa dall'euro.
Come iniziare a investire passivamente in 5 passi
- Definisci obiettivo e orizzonte. Pensione tra trent'anni e acconto per una casa tra tre non richiedono la stessa allocazione: l'orizzonte determina quanto azionario puoi permetterti.
- Metti al sicuro un fondo di emergenza. Tre-sei mesi di spese su un conto liquido evitano di dover vendere gli investimenti nel momento peggiore.
- Scegli un intermediario regolamentato. Verifica che sia autorizzato a operare in Italia e vigilato secondo la normativa MiFID II, e confronta commissioni di negoziazione, costi di custodia e regime fiscale offerto.
- Seleziona gli strumenti. Per iniziare bastano uno o due ETF molto diversificati; valuta TER, dimensione del fondo, metodo di replica e politica di distribuzione dei proventi.
- Automatizza e lascia lavorare il tempo. Imposta un versamento ricorrente, fissa una data annuale per il ribilanciamento e resisti alla tentazione di intervenire fuori da quel calendario.
Come costruire un piano di accumulo passivo con XTB
I Piani di Accumulo di XTB non prevedono commissioni di negoziazione finché il volume mensile complessivo non supera 100.000 €; oltre la soglia si applica lo 0,2% con minimo 10 €. Per strumenti quotati in una valuta diversa da quella del conto può inoltre applicarsi un costo di conversione dello 0,5%.
XTB riconosce in euro un tasso agevolato del 2,30% annuo per i primi 90 giorni, fino all'equivalente di 100.000 €, e un tasso standard dello 0,90%. I tassi sono variabili e vengono aggiornati settimanalmente.
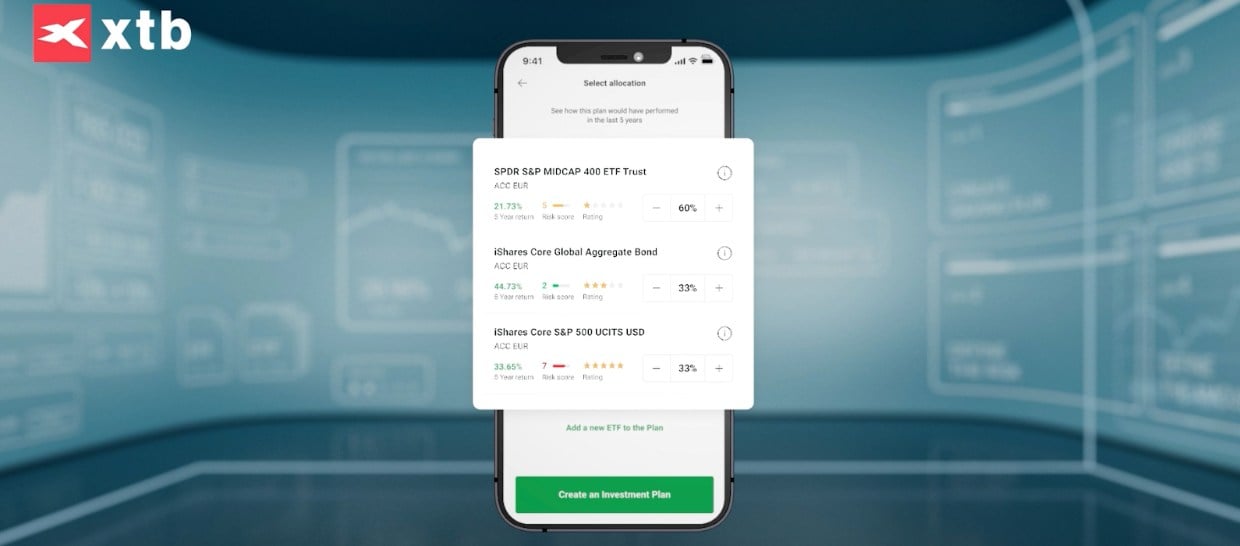
Scegli gli strumenti e alloca il capitale
Il piano si costruisce su un catalogo di oltre 1.800 ETF e 3.400 azioni, filtrabili per area geografica, rating Morningstar, livello di rischio e politica di distribuzione (accumulazione o distribuzione).
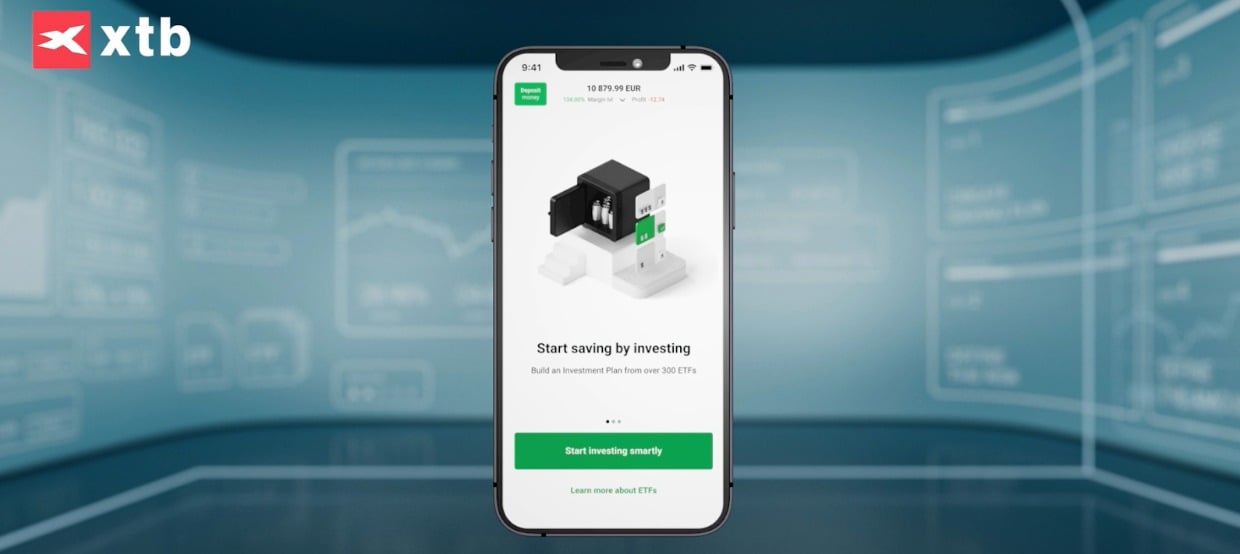
Scelti gli strumenti, decidi la percentuale del versamento da destinare a ciascuno. È questa allocazione, e non la selezione del singolo titolo, a determinare gran parte del risultato finale del portafoglio.
Automatizza i versamenti
Puoi alimentare il piano manualmente dal tuo conto oppure impostare versamenti ricorrenti da carta di pagamento o bonifico bancario. L'automazione è ciò che rende davvero passiva la strategia, perché toglie dal processo la decisione mensile.
Gestisci il piano e adattalo al tuo orizzonte
Puoi depositare o prelevare fondi, aggiungere o rimuovere strumenti e chiudere il piano in qualsiasi momento senza costi aggiuntivi. Nulla vieta di gestire più piani in parallelo, uno per ciascun obiettivo.
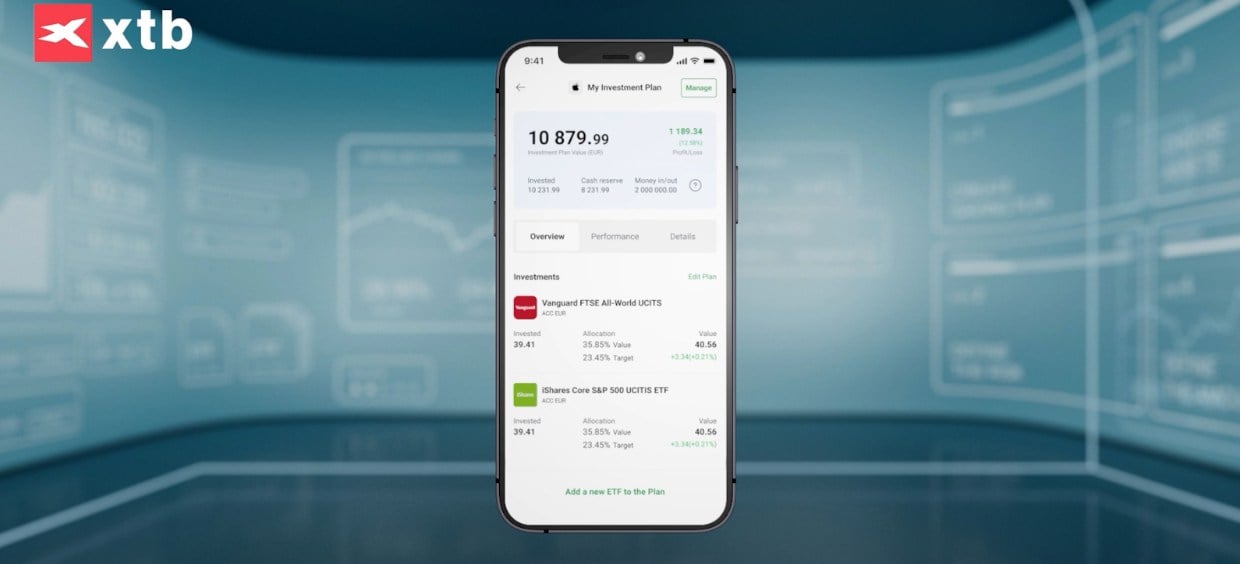
Resta valido il principio di partenza: per obiettivi a due o tre anni ha senso un profilo più prudente e strumenti a distribuzione, mentre per la pensione tra trent'anni gli ETF ad accumulazione lavorano meglio.*
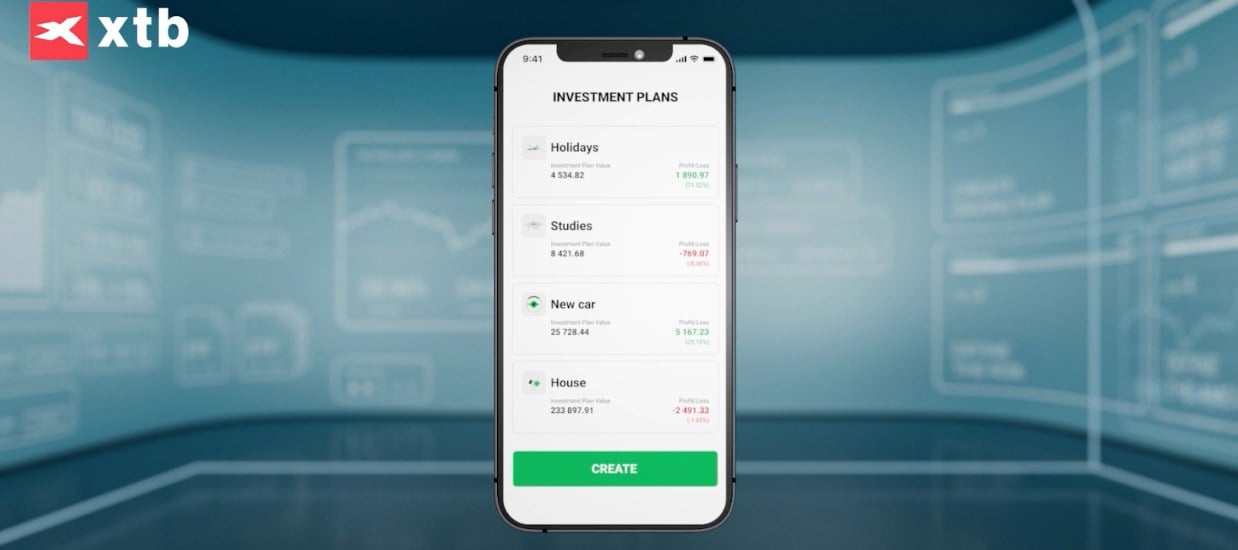
* XTB S.A. consente l'invio automatico e ricorrente di ordini di acquisto di strumenti finanziari o frazioni di azioni in conformità con il Piano di Investimento da te creato. Le decisioni d'investimento, inclusa l'allocazione dei fondi, la frequenza e l'importo dei versamenti, nonché l'inoltro degli ordini, sono di tua esclusiva responsabilità.
Letture relazionate:
Per saperne di più su questo broker leggi la recensione di XTB o guarda il video.
In sintesi, l'investimento passivo non è la scorciatoia per arricchirsi in fretta: è il modo più economico e ripetibile di partecipare alla crescita dei mercati, a patto di accettarne anche le fasi negative. Pochi strumenti diversificati, versamenti costanti e un ribilanciamento all'anno bastano a costruire un portafoglio solido.
Prima di iniziare, definisci l'orizzonte temporale, verifica il costo totale degli strumenti che scegli e assicurati che l'allocazione rifletta davvero la tua tolleranza al rischio. Da lì in poi, il lavoro più difficile sarà non fare nulla.
Domande frequenti sugli investimenti passivi
Disclaimer:
I CFD sono strumenti complessi e presentano un rischio significativo di perdere denaro rapidamente a causa della leva finanziaria. 71% dei conti di investitori al dettaglio perde denaro a causa delle negoziazioni in CFD con questo fornitore. Valuti se comprende il funzionamento dei CFD e se può permettersi di correre questo alto rischio di perdere il Suo denaro.