
Strangle con le opzioni: guida alla strategia long e short

Indice
La strangle è una strategia in opzioni che scommette sulla volatilità, non sulla direzione del mercato: si costruisce combinando una call e una put con la stessa scadenza ma prezzi d'esercizio diversi, in acquisto (long) o in vendita (short). In questa guida vedrai come funziona ciascuna versione, come si calcolano i punti di pareggio e cosa serve per operarla dall'Italia.
Vuoi costruire una strategia strangle sulle opzioni? Con Saxo puoi operare su opzioni listate, usare ordini multileg e valutare il payoff tramite risk graph, anche per strategie avanzate come la short strangle. Con Fineco puoi invece costruire strategie long su opzioni, come la long strangle, restando in regime amministrato.


Prodotti offerti
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Regolamento
Commissione Nazionale per le Società e la Borsa (CONSOB)
Commissione Nazionale per le Società e la Borsa (CONSOB)
Cos'è la strangle e perché si usa sulle opzioni
Tra le strategie di trading online con le opzioni troviamo la strangle, che rappresenta una soluzione per l'investitore che vuole far fronte a situazioni di alta o bassa volatilità dell'attività sottostante.
La strangle è un'operazione a premio netto costruita combinando una put e una call con prezzi d'esercizio diversi ma stessa data di scadenza. Può essere impostata sia in acquisto (long) sia in vendita (short) e serve a posizionarsi rispetto alla volatilità attesa, non rispetto a un target di prezzo.
Rispetto a chi compra una singola opzione call o put, qui si lavora su due gambe contemporaneamente. Per questo la strangle è considerata una strategia avanzata di opzioni, destinata a chi ha già dimestichezza con i derivati.
Il risultato non dipende dall'aver indovinato la direzione, ma dall'ampiezza del movimento: la strangle genera guadagni sui movimenti ampi o sulla stagnazione dei prezzi, a seconda di come viene impostata.
Perché si sceglie una strangle
Tra le strategie con le opzioni, la strangle è la risposta a uno scenario di alta o bassa volatilità. In sintesi:
- Long strangle: punta a beneficiare di ampi movimenti del prezzo (al rialzo o al ribasso), soprattutto quando l'investitore non ha una view direzionale precisa ma si attende un'accelerazione.
- Short strangle: mira a incassare il premio netto in condizioni di stagnazione o modesti movimenti del prezzo, confidando nel decadimento temporale e/o in una contrazione della volatilità implicita.
Strangle e straddle: quali sono le differenze
Straddle e strangle condividono la logica — comprare o vendere una call e una put sulla stessa scadenza — ma cambiano gli strike. Nello straddle i due prezzi d'esercizio coincidono, di norma vicini al prezzo di mercato; nella strangle sono entrambi out of the money, la call sopra e la put sotto il prezzo corrente.
La conseguenza pratica è un trade-off tra costo e ampiezza del movimento richiesto. La strangle costa meno dello straddle, perché le opzioni OTM hanno premi più bassi, ma allarga la fascia in cui la posizione perde: serve un movimento maggiore per superare i break-even. Lo straddle costa di più e va in utile con oscillazioni minori.
Nella versione venduta il ragionamento si ribalta: lo short strangle incassa un premio inferiore rispetto allo short straddle, però i suoi punti di pareggio sono più distanti fra loro, quindi la probabilità che il prezzo resti nel range è più alta.
Long strangle: come funziona e quando conviene
In questo caso l'investitore opta per l'acquisto simultaneo di un'opzione call e di un'opzione put, con strike diversi e stessa scadenza. La call viene esercitata se il prezzo di mercato del sottostante supera il suo prezzo di esercizio; la put solo se il prezzo scende sotto il proprio strike.

La strategia offre un potenziale di guadagno molto elevato: la call può portare a un profitto illimitato se il prezzo del sottostante sale, mentre la put genera guadagno se il prezzo scende. Il rischio è limitato alla somma dei premi pagati per le due opzioni.
Esempio pratico di long strangle
Ipotizziamo un'azione che quota 20,00 € e un contratto standard da 100 azioni. L'investitore si attende un movimento forte in vista dei risultati trimestrali, ma non sa in quale direzione, quindi compra:
- 1 call con strike 22,00 €, premio 0,45 € per azione → 45 €
- 1 put con strike 18,00 €, premio 0,35 € per azione → 35 €
Il premio netto pagato è di 0,80 € per azione, ovvero 80 € per la posizione completa. I punti di pareggio a scadenza diventano 22,80 € (22,00 + 0,80) al rialzo e 17,20 € (18,00 − 0,80) al ribasso: servono circa il 14% di movimento in una delle due direzioni.
Se a scadenza il titolo chiude a 25 €, la call vale 3,00 € per azione (300 €) e la put scade senza valore: il risultato è +220 € al netto del premio pagato. Con il titolo a 15 € il conto è simmetrico, perché è la put a valere 300 €. Se invece il prezzo resta tra 18 e 22 €, entrambe le opzioni scadono senza valore e si perdono gli 80 € versati.
A questi numeri vanno aggiunte le commissioni: a 0,75 € per contratto — la tariffa di SAXO sulle opzioni in euro — aprire le due gambe costa 1,50 €, oneri di borsa esclusi.
Long Strange in breve
- Obiettivo: profitto se il prezzo si muove in modo significativo oltre i punti di pareggio.
- Perdita massima: limitata alla somma dei premi pagati.
- Potenziale di guadagno: elevato; la call copre movimenti fortemente rialzisti, la put quelli ribassisti. Sensibilità positiva alla volatilità implicita (un aumento della IV favorisce la posizione).
Short strangle: come funziona e quali rischi comporta
Quando un investitore decide di vendere allo scoperto una strangle, la strategia prevede la vendita contemporanea di una put out of the money e di una call out of the money. L'approccio è neutrale rispetto alla direzione e ha un potenziale di guadagno limitato al premio incassato.

Lo short strangle consente di trarre profitto quando il prezzo resta dentro l'intervallo compreso tra i due punti di pareggio. Il guadagno massimo è dato dalla differenza tra il premio netto percepito per la vendita delle due opzioni e i costi di negoziazione.
Esempio pratico di short strangle
Sullo stesso titolo a 20,00 €, chi vende la strangle incassa i due premi: 0,45 € dalla call a 22,00 € e 0,35 € dalla put a 18,00 €, per un premio netto di 80 € per contratto. I punti di pareggio sono identici a quelli della versione long: 17,20 € e 22,80 €.
Se a scadenza il titolo chiude tra 18 e 22 €, entrambe le opzioni scadono senza valore e gli 80 € restano in tasca: è il guadagno massimo. Il problema è cosa succede fuori da quella fascia.
Con il titolo a 25 € la call venduta costa 300 €, quindi il risultato è −220 €; a 28 € la perdita sale a 520 € e non esiste un limite superiore. Al ribasso il rischio è teoricamente circoscritto solo perché il prezzo non può scendere sotto zero: nell'ipotesi estrema di un titolo azzerato, la put venduta a 18 € comporterebbe 1.800 € di obbligo, cioè 1.720 € di perdita netta.
Short Strangle in breve
- Obiettivo: profitto se il prezzo rimane nell'intervallo compreso tra i due punti di pareggio.
- Guadagno massimo: pari al premio netto incassato (al netto dei costi).
- Rischi: perdite potenzialmente illimitate al rialzo (lato call) e molto elevate al ribasso (lato put). Sensibilità negativa alla volatilità implicita (un aumento della IV peggiora la posizione).
Break-even e scenari a scadenza della strangle
Per entrambe le varianti, i punti di pareggio a scadenza sono:
- Break-even superiore: strike della call + premio netto (C + P)
- Break-even inferiore: strike della put − premio netto (C + P)
Applicando le due formule all'esempio precedente, ecco come si comporta la stessa struttura nelle due direzioni:
| Prezzo a scadenza | Long strangle (premio pagato 80 €) | Short strangle (premio incassato 80 €) |
|---|---|---|
| Sotto 17,20 € | Utile crescente | Perdita crescente |
| 17,20 € | Pareggio | Pareggio |
| Tra 18,00 € e 22,00 € | Perdita massima: 80 € | Utile massimo: 80 € |
| 22,80 € | Pareggio | Pareggio |
| Sopra 22,80 € | Utile crescente, senza limite teorico | Perdita crescente, senza limite teorico |
Nelle due fasce intermedie — tra 17,20 e 18,00 € e tra 22,00 e 22,80 € — il risultato è parziale: una gamba ha già valore intrinseco, ma non abbastanza da coprire l'intero premio.
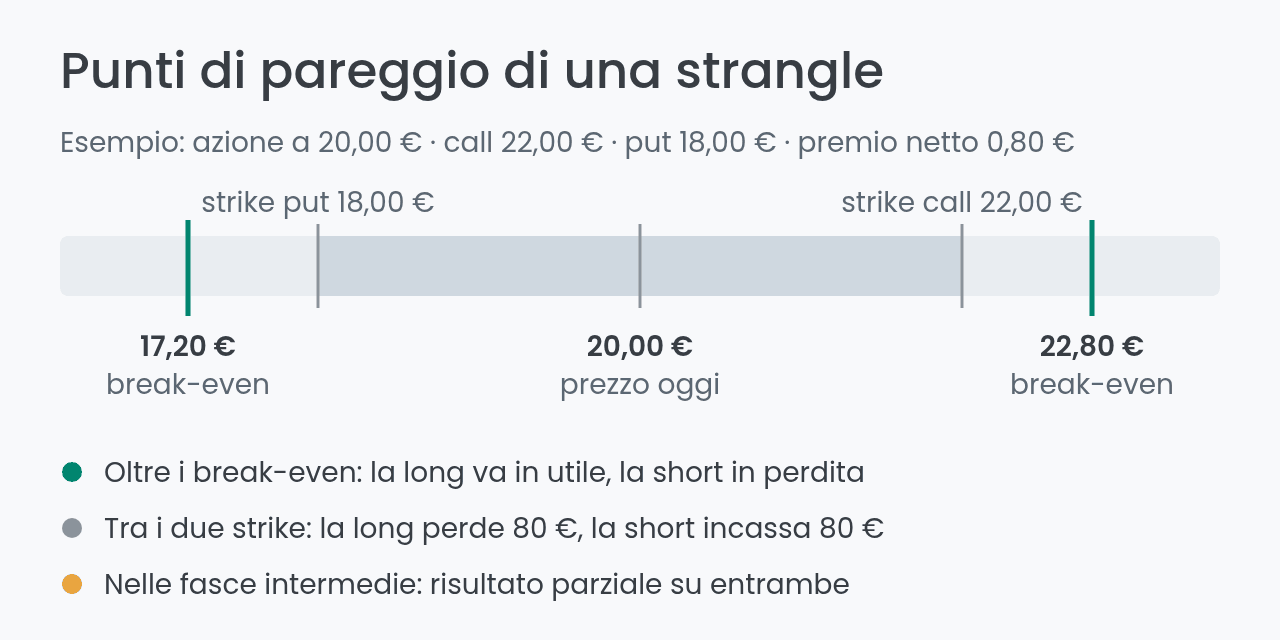
Ne consegue che la long strangle richiede un movimento ampio oltre i due break-even per risultare profittevole a scadenza: il tempo gioca contro e la posizione beneficia di una volatilità implicita in aumento. La short strangle vive della situazione opposta, prezzo in range e tempo a favore, ma soffre gli aumenti improvvisi di IV e i movimenti bruschi.
Nella strangle il punto chiave non è prevedere la direzione, ma sapere quanto deve muoversi il sottostante rispetto ai due break-even. Per questo servono una piattaforma con opzioni listate, gestione multileg e strumenti per visualizzare il payoff prima di inserire l’ordine. Saxo è particolarmente coerente per strategie long e short su opzioni, mentre Fineco può essere valutata per costruire la sola long strangle.
Prodotti offerti
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Regolamento
Commissione Nazionale per le Società e la Borsa (CONSOB)
Commissione Nazionale per le Società e la Borsa (CONSOB)
Come le greche influenzano una strangle
Le greche spiegano perché due posizioni con gli stessi strike si comportano in modo opposto. Vale la pena leggerle una per una, tenendo presente che nella short strangle ogni segno si inverte rispetto alla long.
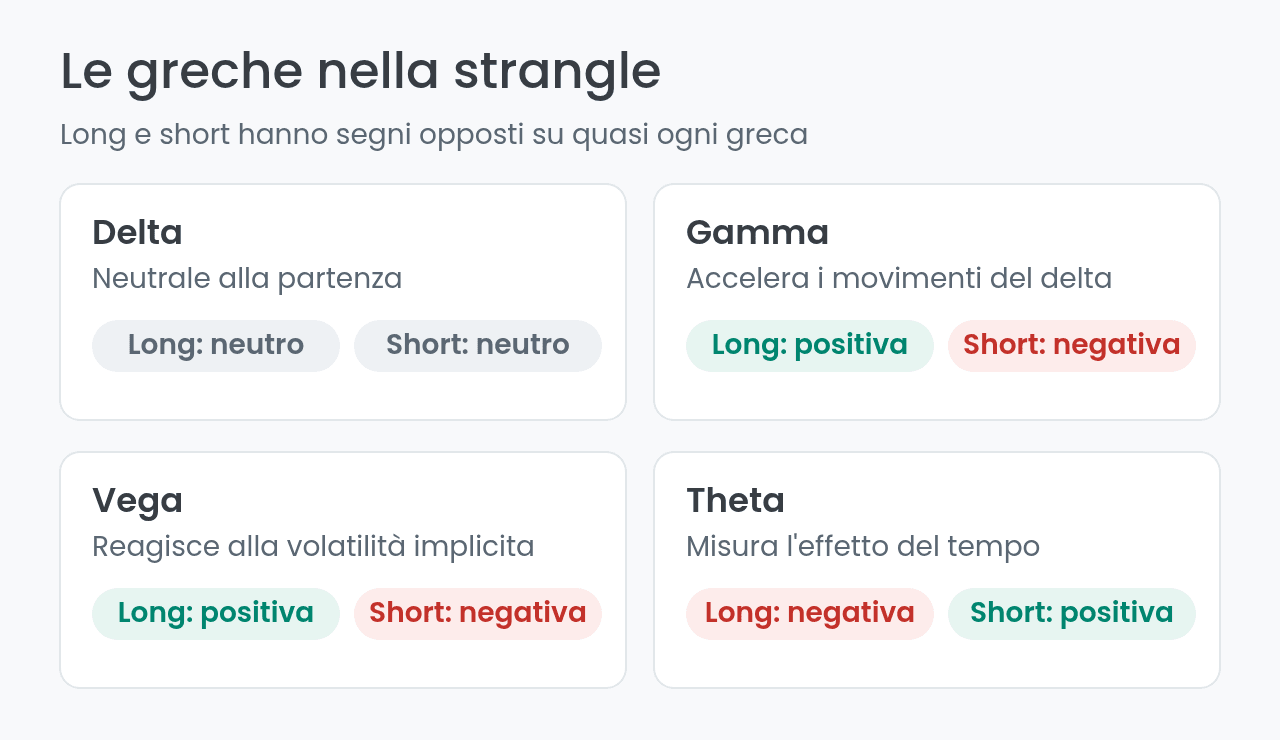
- Delta: alla partenza il delta positivo della call e quello negativo della put si compensano, quindi la posizione nasce quasi neutrale rispetto alla direzione. Appena il prezzo si muove, prende peso la gamba che va in the money.
- Gamma: misura la velocità con cui cambia il delta. È favorevole al long, perché amplifica il movimento a proprio vantaggio, ed è il rischio principale dello short, dove le perdite accelerano invece di stabilizzarsi.
- Vega: nel long è positiva, perciò un aumento della volatilità implicita fa salire il valore delle due opzioni anche a prezzo fermo. Nello short è negativa: uno spike di IV peggiora la posizione prima ancora che il sottostante si muova.
- Theta: nel long è negativa, il tempo erode il premio pagato ogni giorno che passa. Nello short è positiva ed è la vera fonte di rendimento della strategia.
Come scegliere strike e scadenza
La scelta degli strike decide sia il costo sia la probabilità di successo. Strike più lontani dal prezzo corrente abbassano il premio della long strangle, ma allargano i break-even e richiedono un movimento più violento; strike più vicini costano di più e vanno in utile con oscillazioni minori.
Nella versione venduta il calcolo è speculare: più gli strike sono lontani, più alta è la probabilità che restino OTM, a fronte di un incasso minore.
Un riferimento utile è il confronto tra volatilità implicita e volatilità realizzata. Quando l'IV è molto sopra i movimenti effettivi, comprare opzioni è caro e la vendita è favorita; quando è compressa, la logica si ribalta a vantaggio del long.
Anche supporti e resistenze aiutano: posizionare il prezzo di esercizio dell'opzione appena oltre un livello tecnico rilevante rende più leggibile lo scenario di breakout.
La scadenza va allineata al catalizzatore atteso: trimestrali, riunioni delle banche centrali, dati macro. Dove sono disponibili scadenze giornaliere, settimanali e mensili — come nell'offerta di SAXO — le settimanali costano meno ma subiscono un theta più aggressivo, mentre le scadenze lunghe danno tempo al movimento in cambio di un premio più alto.
Come gestire una strangle che va contro
Nella long strangle la gestione è semplice, perché la perdita massima è nota dal primo giorno. La regola operativa è un'altra: se il movimento arriva prima della scadenza, conviene monetizzare invece di aspettare, perché il decadimento temporale continua a lavorare contro la posizione anche quando la direzione è quella giusta.
Nella short strangle il piano va definito prima di aprire, non quando la perdita è già in corso. Le leve disponibili sono tre.
Si può rollare la gamba minacciata su strike o scadenze più lontane, comprare le "ali" per trasformare la posizione in una strategia iron condor con le opzioni a rischio definito, oppure chiudere il lato in perdita a una soglia di delta o di drawdown prefissata.
Va evitato l'errore opposto, cioè mediare la posizione aggiungendo contratti sullo stesso lato senza un criterio. Sul fronte del margine, alcuni broker calcolano il requisito con un approccio di portafoglio anziché gamba per gamba, ma resta un punto fermo: il margine richiesto non è un tetto alle perdite, che possono superarlo.

📖 Scarica GRATIS la nostra Guida alle opzioni:
📊 Concetti base
🛠 Rischi
📉 Greche
📝 Requisiti di margine
💡 E molto altro
Pro e contro della strategia strangle
Vantaggi
- Short strangle: profitto se il prezzo rimane fermo o nel range atteso; tempo a favore.
- Long strangle: si beneficia di movimenti in entrambe le direzioni; rischio limitato al premio; potenziale di guadagno ampio.
Svantaggi
- Long strangle: il tempo erode il valore dell'opzione (decadimento temporale) e serve un movimento significativo per andare in utile; rischio di IV crush dopo eventi attesi.
- Short strangle: rischio potenzialmente illimitato senza protezioni; esposizione a spike di volatilità; necessità di margini e gestione rigorosa.
Dove fare trading di opzioni per costruire una strangle
Per operare una strangle servono opzioni listate su mercati regolamentati, non semplici derivati OTC: è quello che distingue le piattaforme adatte dalle altre. Il primo filtro, però, riguarda la versione della strategia, perché non tutti i broker consentono la vendita di opzioni scoperte.
Fineco dà accesso alle opzioni su indici FTSE MIB, DAX, EuroStoxx, S&P 500, Dow Jones, Nasdaq, Russell e VIX e su azioni italiane e americane, sui mercati IDEM, Eurex e CME. Le commissioni partono da 1,95 €/$ a lotto e serve un'abilitazione gratuita ai derivati, da richiedere in area riservata.
Nelle condizioni ufficiali della banca, però, non è consentita la vendita allo scoperto di opzioni: con Fineco si può costruire la long strangle, non la short. È una banca italiana quotata, aderente al Fondo Interbancario di Tutela dei Depositi (FITD), che copre i depositi fino a 100.000 € per intestatario.
SAXO mette a disposizione oltre 2.100 opzioni su azioni, indici e future, con commissioni di 0,75 € per contratto sulle opzioni in euro in tutti e tre i profili commissionali (da 0,75 a 2 USD su quelle in dollari, a seconda del profilo, oneri di borsa esclusi).
Consente la vendita allo scoperto di call e put in regime amministrato, quindi anche la short strangle, e offre ordini multileg fino a quattro gambe e il risk graph per vedere il payoff prima di eseguire. Opera come SIM aderente al Fondo Nazionale di Garanzia, che indennizza gli investitori fino a 20.000 €.
| Caratteristica | Fineco | SAXO |
|---|---|---|
| Opzioni disponibili | Indici e azioni ITA/USA su IDEM, Eurex e CME | Oltre 2.100 su azioni, indici e future |
| Commissioni | Da 1,95 €/$ a lotto | 0,75 € per contratto (opzioni in euro) |
| Vendita di opzioni scoperte | Non consentita | Consentita, in regime amministrato |
| Tutela | FITD, depositi fino a 100.000 € | Fondo Nazionale di Garanzia, fino a 20.000 € |
Il confronto completo delle piattaforme, comprese quelle specializzate sui derivati, è nella nostra selezione dei migliori broker per opzioni.
In sintesi, la strangle è una strategia sulla volatilità più che sulla direzione: la long paga un premio limitato e chiede un movimento ampio, la short incassa il premio e chiede che il prezzo resti nel range. Sono i punti di pareggio, non le previsioni, a dire quanto deve muoversi il sottostante perché l'operazione funzioni.
La scelta dipende dal contesto e dallo strumento a disposizione: eventi catalizzanti e IV compressa favoriscono il long, fasi laterali con volatilità implicita elevata favoriscono lo short. Prima di impostarla, verifica che il tuo broker consenta la vendita di opzioni scoperte: senza quell'abilitazione la short strangle non è operabile.