
Le greche delle opzioni: guida a delta, gamma, theta e vega

Indice
Le greche sono i cinque numeri che spiegano perché il premio di un'opzione si muove anche quando il sottostante resta fermo. Se operi in opzioni quotate sono lo strumento con cui misuri il rischio di una posizione prima di aprirla, non dopo.
- Delta (Δ): quanto si muove il premio per ogni punto del sottostante.
- Gamma (Γ): quanto velocemente cambia il delta.
- Theta (Θ): quanto premio brucia ogni giorno che passa.
- Vega (ν): quanto pesa un punto percentuale di volatilità implicita.
- Rho (ρ): quanto pesa una variazione dei tassi privi di rischio.
Dopo una breve introduzione teorica vedremo le greche da un punto di vista operativo: prima il segno di ciascuna a seconda della posizione, poi la lettura riga per riga di un'opzione sull'EuroStoxx 50 e infine dove trovare questi valori nella piattaforma del broker.
Vuoi leggere delta, gamma, theta e vega direttamente prima di aprire una posizione? Con Saxo puoi operare su opzioni quotate e visualizzare greche, volatilità e prezzi in tempo reale nel ticket di contrattazione, così da valutare il rischio della strategia prima di inviare l’ordine.
Cosa sono le greche delle opzioni?
Le greche nelle opzioni finanziarie sono indicatori che misurano la sensibilità del premio rispetto alle variabili che lo determinano. Nascono come derivate parziali del modello di Black & Scholes: ogni greca risponde a una sola domanda, di quanto cambia il premio se muovo una variabile e tengo ferme tutte le altre.
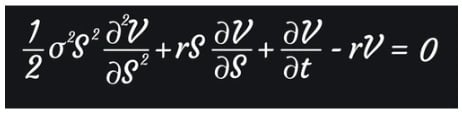
Le variabili che entrano nel prezzo di un'opzione, e la greca che ne misura l'effetto, sono queste:
| Variabile del premio | Greca | Cosa misura |
|---|---|---|
| Prezzo del sottostante | Delta (Δ) | Esposizione direzionale della posizione |
| Velocità del delta | Gamma (Γ) | Instabilità dell'esposizione direzionale |
| Tempo alla scadenza | Theta (Θ) | Deprezzamento giornaliero del premio |
| Volatilità implicita | Vega (ν) | Impatto di un punto di volatilità |
| Tasso privo di rischio | Rho (ρ) | Impatto del costo del denaro |
C'è un dettaglio che quasi nessuna guida spiega quando bisogna fare trading con le opzioni e che cambia tutto in fase operativa: le greche si esprimono in punti, non in euro. Per tradurle in denaro serve il moltiplicatore del contratto, che vale 2,5 € per punto indice sulle opzioni MIBO sul FTSE MIB, 5 € sul DAX, 10 € sull'EuroStoxx 50 e 100 dollari sulle opzioni su indici statunitensi.
Sulle opzioni su singole azioni non c'è un moltiplicatore di indice ma un lotto minimo: 100 azioni per contratto sul mercato americano, mentre su IDEM il lotto lo fissa Borsa Italiana e varia da titolo a titolo (per esempio 100 su Generali e 1.000 su Telecom Italia).
Delta (Δ): l'esposizione al prezzo del sottostante
Il delta misura la variazione del premio in relazione a una variazione del prezzo dell'attivo sottostante, mantenendo costanti gli altri fattori. Questa clausola vale per tutte le greche, e in pratica il delta è la misura della tua esposizione direzionale.
- Call acquistate e put vendute: il delta oscilla tra 0 e +1.
- Put acquistate e call vendute: il delta oscilla tra -1 e 0.
Impatto sul premio: per ogni punto di movimento del sottostante il premio cambia di un importo pari al delta, espresso nella stessa unità del premio. Non è una percentuale del premio, ed è l'errore di lettura più diffuso tra chi inizia.
Un esempio su un'opzione su azioni USA con delta 0,50: se il sottostante sale di 1 dollaro, da 100 a 101, il premio sale di 0,50 dollari per azione. Poiché un contratto controlla 100 azioni, il valore della posizione aumenta di 50 dollari.
Delta e moneyness: ATM, ITM e OTM
Il delta si muove insieme allo status dell'opzione rispetto allo strike, quello che in gergo si chiama moneyness:
- At the money (ATM): strike vicino al prezzo corrente, delta intorno a 0,50.
- In the money (ITM): un'opzione in the money ha delta tra 0,50 e 1 se è una call, tra -1 e -0,50 se è una put.
- Out of the money (OTM): delta tra 0 e 0,50 per le call, tanto più vicino a zero quanto più lo strike è lontano.
Quando il sottostante si muove, l'opzione cambia moneyness e con essa cambia il delta: è il motivo per cui il delta non è un valore fisso e serve una seconda greca per misurarne la velocità.
Il delta come probabilità: un'approssimazione, non una certezza
Il delta viene usato anche come stima della probabilità che l'opzione scada in the money: uno strike pari al prezzo corrente ha delta intorno a 0,50 su qualsiasi scadenza, perché il sottostante ha in teoria la stessa probabilità di salire o di scendere.
È un'approssimazione comoda ma non è la probabilità esatta. Nel modello di Black & Scholes il delta di una call è N(d₁), mentre la probabilità di finire ITM è N(d₂), sempre un po' più bassa: le due misure divergono tanto più quanto sono alte la volatilità implicita e il tempo residuo.
Vediamo la catena di opzioni di Interactive Broker:
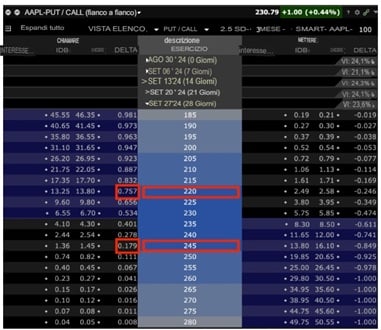
La catena si legge così: alla data della rilevazione c'era una probabilità stimata del 75,7% che AAPL restasse sopra i 220 dollari e del 17,9% sopra i 245 dollari. I delta delle put danno la stessa informazione a specchio, perché la somma dei due valori assoluti è circa 1.
Un delta positivo indica che la posizione guadagna se il sottostante sale e perde se scende; con delta negativo vale l'esatto contrario.
Delta hedging: come si costruisce una posizione delta neutrale
Il delta è anche il rapporto di copertura. Se compri una call con delta 0,40 su un contratto da 100 azioni, per neutralizzare l'esposizione direzionale devi vendere 40 azioni del sottostante.
La posizione così costruita si dice delta neutrale: non guadagna né perde per piccoli movimenti del prezzo e resta esposta solo a tempo e volatilità. Poiché il delta cambia in continuo, la copertura va ribilanciata a ogni movimento rilevante, e quel ribilanciamento ha un costo in commissioni e spread.
Gamma (Γ): quanto velocemente cambia il delta
La gamma di un'opzione è la derivata prima del delta rispetto al prezzo del sottostante, e quindi la derivata seconda del premio. Detta in modo operativo, misura la velocità con cui si muove il delta.
- Opzioni acquistate, sia Call che Put: gamma positiva.
- Opzioni vendute, sia call che put: gamma negativa.
Una gamma elevata significa che il delta cambierà rapidamente al muoversi del sottostante, amplificando o riducendo in fretta la sensibilità del premio. La gamma è massima sulle opzioni at the money e cresce in modo esponenziale avvicinandosi alla scadenza: nell'ultima parte della vita dell'opzione la posizione diventa molto più reattiva.
È il motivo per cui molti operatori chiudono le strategie diversi giorni prima della scadenza invece di portarle a termine: il fenomeno si chiama rischio gamma. Se la gamma è 0,10 e il sottostante si muove di 1 punto, il delta passa da 0,50 a 0,60 e il premio diventa più sensibile al movimento successivo.
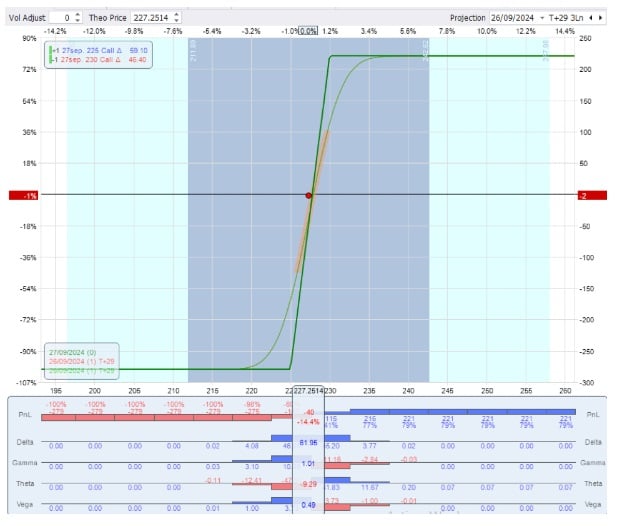
Vediamo due grafici di rischio di un debit spread a 28 giorni dalla scadenza, composto dall'acquisto di una CALL 225 e dalla vendita di una CALL 230. Il primo mostra le greche del giorno di apertura:
- Linea verde spessa spezzata: PnL definitivo a scadenza.
- Linea curva verde: PnL stimato alla data odierna.
- Linea curva rossa: PnL stimato entro 11 giorni.
- Linea curva grigia: PnL stimato entro 19 giorni.
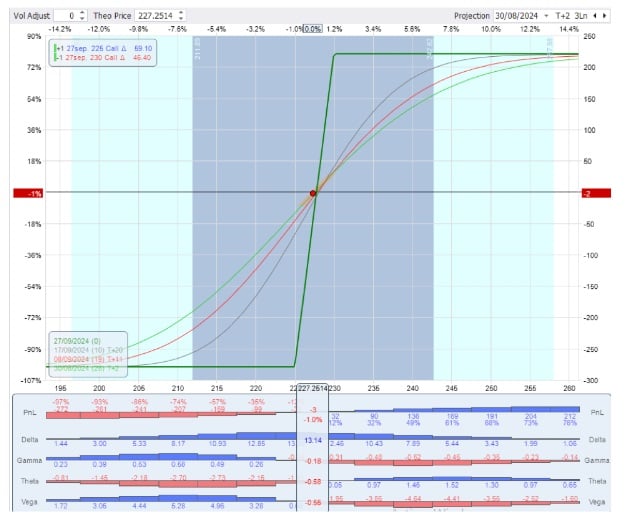
In basso si leggono il PnL e le greche correnti, e come cambierebbero spostando orizzontalmente il prezzo del sottostante.
Il secondo grafico mostra la stessa operazione il giorno prima della scadenza. Con il sottostante vicino al break even di 227, un movimento di poco più dell'1% fa passare la posizione dal massimo guadagno alla massima perdita: è la gamma che lavora.
Theta (Θ): quanto costa il tempo che passa
Theta misura come il trascorrere del tempo influisce sul premio dell'opzione. È l'unica greca che si muove in una direzione sola e prevedibile.
- Opzioni acquistate: theta negativo, il tempo le danneggia.
- Opzioni vendute: theta positivo, il tempo le avvantaggia.
Perché un'opzione perde valore con il passare del tempo? Perché ha una data di scadenza: meno tempo resta, meno margine di manovra ha il sottostante per portare l'opzione in the money.
Un theta di -0,20 su un'opzione su azioni USA significa che il premio scende di 0,20 dollari per azione al giorno, cioè 20 dollari per contratto da 100 azioni, a parità di tutto il resto. Il decadimento non è lineare: accelera nelle ultime settimane e colpisce più duramente le opzioni at the money.
Nel primo grafico di rischio si vede che a destra del break even le linee temporali stanno sotto il PnL a scadenza: lì il theta della strategia è positivo e, a prezzo costante, ogni giorno che passa porta un profitto. Sotto 227 accade l'opposto e il tempo lavora contro la posizione.
Vega (ν): l'impatto della volatilità implicita
La vega indica quanto la volatilità implicita del sottostante incide sul premio: è la variazione del premio, in punti, per ogni punto percentuale di volatilità implicita in più o in meno. Anche qui non si tratta di una percentuale del premio.
- Opzioni acquistate, call e put: vega positiva.
- Opzioni vendute, call e put: vega negativa.
Chi compra opzioni beneficia dell'aumento della volatilità implicita, chi le vende beneficia della sua compressione. Se la vega è 0,20 e la volatilità implicita sale di un punto percentuale, il premio sale di 0,20 punti: su un contratto su azioni USA sono 20 dollari.
La vega è massima sulle opzioni at the money con scadenze lontane e tende a zero avvicinandosi alla scadenza. Per questo le strategie sulla volatilità si costruiscono su scadenze lunghe, mentre chi opera a pochi giorni dalla scadenza lavora quasi solo con gamma e theta.
Rho (ρ): la sensibilità ai tassi di interesse
Rho misura la sensibilità del premio alle variazioni del tasso privo di rischio: indica di quanti punti si muove il premio per ogni punto percentuale di variazione dei tassi. Se rho è 0,10 e i tassi salgono dell'1%, il premio di una call sale di 0,10 punti.
È la greca meno usata nell'operatività di breve termine, perché i tassi si muovono con frequenza e ampiezza molto minori rispetto al prezzo del sottostante o alla volatilità implicita. Il ciclo di rialzi della BCE del 2022-2023 e i tagli successivi hanno però ricordato che rho pesa sulle scadenze lunghe, dove il costo del denaro incide sul valore attuale dello strike.
Greche di secondo ordine: vanna, charm e le altre
Oltre alle greche di primo ordine esistono le derivate seconde, che misurano come cambia una greca al variare di un'altra variabile:
- Vanna: come cambia il delta al variare della volatilità implicita.
- Charm: come cambia il delta al passare del tempo.
- Vomma: come cambia la vega al variare della volatilità.
- Lambda: l'elasticità del premio, cioè la misura dell'effetto leva dell'opzione.
Nell'operatività retail non si leggono una per una. Il loro effetto si osserva nei grafici di rischio, guardando come si deformano le curve di PnL stimato al variare di prezzo, tempo e volatilità. Sono invece calcolate sistematicamente dagli algoritmi di trading automatico e dai market maker, che gestiscono migliaia di posizioni contemporaneamente.
Come si combinano le greche in una posizione?
Il segno di ogni greca dipende da due cose: se hai comprato o venduto, e se l'opzione è una call o una put. Questo è il quadro riassuntivo delle quattro greche principali sulle posizioni semplici, a partire dalla direzione e dalla sua stabilità:
| Posizione | Delta | Gamma |
|---|---|---|
| Call acquistata | positivo (0 → +1) | positivo |
| Call venduta | negativo (-1 → 0) | negativo |
| Put acquistata | negativo (-1 → 0) | positivo |
| Put venduta | positivo (0 → +1) | negativo |
E questo è lo stesso quadro per le due greche che non dipendono dalla direzione del mercato, il tempo e la volatilità:
| Posizione | Theta | Vega |
|---|---|---|
| Call acquistata | negativo | positivo |
| Call venduta | positivo | negativo |
| Put acquistata | negativo | positivo |
| Put venduta | positivo | negativo |
Si legge così: chi compra opzioni ha sempre gamma e vega positive e theta negativo, cioè paga il tempo per avere convessità ed esposizione alla volatilità. Chi vende opzioni sta esattamente dall'altro lato: incassa il tempo ogni giorno, ma con gamma e vega contro.
Su una strategia a più gambe le greche si sommano gamba per gamba. Un vertical spread ha gamma e vega molto più contenute di una singola opzione, perché la gamba venduta compensa in parte quella comprata: è questo, e non il capitale impiegato, il vero motivo per cui uno spread è più gestibile di un'opzione secca.
Quando costruisci strategie a più gambe, leggere la greca della singola opzione non basta: devi capire l’esposizione complessiva della posizione. Saxo permette di impostare ordini multileg fino a 4 gambe dallo stesso ticket e di monitorare greche e volatilità della strategia, un elemento essenziale per chi lavora con spread, covered call, strangle o iron condor.
Greche sul premio: esempio di lettura su un'opzione EuroStoxx 50
Facciamo l'esercizio su un'opzione Call in the money con scadenza 13 settembre sull'EuroStoxx 50, letta direttamente dalla piattaforma di trading.
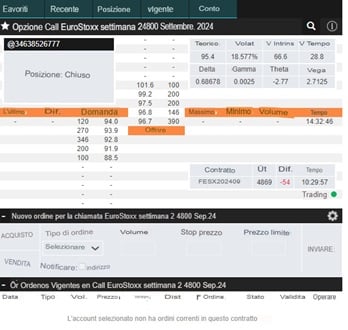
Il moltiplicatore delle opzioni sull'EuroStoxx 50 (OESX, mercato Eurex) è di 10 euro per punto indice: è il fattore che traduce le greche in denaro, ed è il passaggio che manca in quasi tutte le spiegazioni.
- Delta 0,68678: per ogni punto che sale l'indice il premio sale di 0,68678 punti, cioè 6,87 euro per contratto.
- Gamma 0,003: per ogni punto di rialzo dell'indice il delta passa da 0,68678 a circa 0,690, quindi il premio diventa via via più reattivo.
- Theta -2,77: ogni giorno che passa il premio perde 2,77 punti, cioè 27,70 euro per contratto.
- Vega 2,7125: per ogni punto percentuale di volatilità implicita in più il premio guadagna 2,7125 punti, cioè 27,13 euro.
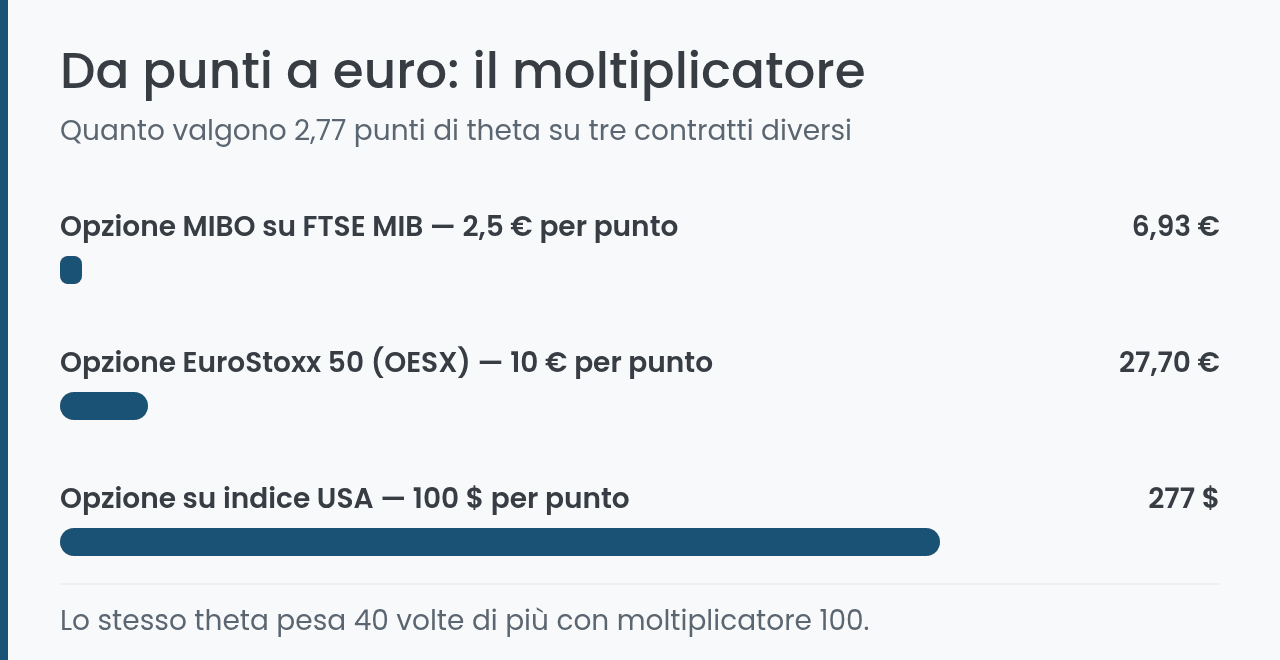
Lo stesso valore in punti pesa in modo molto diverso a seconda del contratto. I 2,77 punti di theta valgono 27,70 euro su un'opzione EuroStoxx 50, ma soltanto 6,93 euro su un'opzione MIBO, dove il moltiplicatore è di 2,5 euro per punto indice, e 277 dollari su un'opzione su indice statunitense, dove il moltiplicatore è 100.
Dove vedere le greche nella piattaforma del broker
Per operare in opzioni quotate — le vanilla options negoziate sui mercati regolamentati — la piattaforma deve mostrare le greche in tempo reale sulla catena di opzioni e sul ticket d'ordine.
Senza quei valori non puoi dimensionare né coprire una posizione, e nessun calcolo a posteriori sostituisce la lettura in tempo reale. Vediamo ora i migliori broker per opzioni.
Fineco: opzioni su IDEM, Eurex e mercati USA
Fineco dà accesso alle opzioni su indice MIBO (FTSE MIB), DAX, EuroStoxx 50 e indici americani, oltre alle opzioni su azioni italiane quotate su IDEM e sulle principali azioni statunitensi, operabili dal sito e dalla piattaforma FinecoX.
- Moltiplicatori: 2,5 € per punto sulle MIBO, 5 € sul DAX, 10 € sull'EuroStoxx 50, 100 $ sugli indici USA.
- Commissioni: 3,95 € per lotto eseguito, 2,95 € oltre 500 € di commissioni mensili sui derivati area euro e 1,95 € oltre 1.500 €.
- Regime fiscale: amministrato, con Fineco come sostituto d'imposta.
- Limiti operativi: ordini fino a 100 lotti; sulle opzioni su azioni USA l'esercizio costa 20 $.
Fineco è una banca italiana vigilata da Banca d'Italia e CONSOB, e la liquidità sul conto è coperta dal Fondo Interbancario di Tutela dei Depositi fino a 100.000 euro per intestatario. Il rovescio della medaglia per chi inizia è l'assenza di un conto demo su cui provare le strategie prima di passare al denaro reale.
Saxo: greche e volatilità nel ticket di contrattazione
Saxo è la scelta più coerente per chi costruisce strategie a più gambe e ha bisogno di leggere le greche dell'intera posizione, non della singola opzione.
- Catalogo: oltre 2.100 opzioni su azioni, indici e future.
- Greche in piattaforma: il ticket di contrattazione mostra prezzi in tempo reale, greche e volatilità.
- Strategie: ordini multileg fino a 4 gambe dallo stesso ticket.
- Commissioni: 0,75 € o 0,75 $ per contratto sugli strumenti più negoziati, tra cui EURO STOXX 50, FTSE MIB e S&P 500.
Saxo è una SIM italiana e opera come sostituto d'imposta, quindi mantiene il regime amministrato senza obbligo di quadro RW. In cambio la piattaforma richiede più tempo di apprendimento di un broker entry level, e l'accesso ai derivati è subordinato alla valutazione di adeguatezza prevista dalla MiFID II.
In sintesi, le greche non sono un esercizio teorico: delta dice quanta esposizione direzionale hai, gamma quanto quell'esposizione è instabile, theta quanto costa restare in posizione e vega quanto dipendi dalla volatilità implicita. Rho conta davvero solo sulle scadenze lunghe.
Prima di aprire una posizione conviene ripetere l'esercizio fatto qui sopra: leggere le quattro greche, moltiplicarle per il moltiplicatore del contratto e verificare quanto perdi in euro se il mercato si muove dell'1%. Se la piattaforma del tuo broker non mostra quei valori in tempo reale, il problema non è la strategia: è lo strumento di lavoro.