
OPA SEIF: Del Vecchio punta al Fatto Quotidiano, ma i soci dicono no. Cosa succede alle azioni?

Indice
Quella che in queste ore viene cercata come OPA SEIF o OPA Il Fatto Quotidiano non è ancora, tecnicamente, un’offerta pubblica di acquisto già partita. Ma il mercato ha reagito immediatamente.
LMDV Media, società di investimento nel settore editoriale riconducibile al family office LMDV Capital di Leonardo Maria Del Vecchio, ha autorizzato una due diligence su Società Editoriale Il Fatto (SEIF) finalizzata alla possibile promozione di un’OPA volontaria totalitaria. Il prezzo prospettato è di 0,286 euro per azione, per un controvalore complessivo di circa 7,15 milioni di euro, con l’obiettivo finale del delisting di SEIF dalla Borsa.
La risposta degli attuali azionisti di riferimento, però, è arrivata quasi immediatamente: i soci fondatori di SEIF, che rappresentano la maggioranza del capitale sociale, hanno comunicato di non essere interessati a vendere le proprie azioni e di non voler aderire a un’eventuale offerta di LMDV Media.
Ed è proprio qui che la possibile OPA LMDV Media su SEIF diventa particolarmente interessante dal punto di vista finanziario. L’operazione prevede infatti, tra le condizioni indicate, il raggiungimento di almeno l’82,9% del capitale votante: con la maggioranza degli attuali soci schierata contro la vendita, il percorso verso il controllo e il delisting appare molto più complesso di quanto il semplice premio offerto sulle azioni possa suggerire.
| OPA SEIF: dati principali | Valore |
|---|---|
| Società target | Società Editoriale Il Fatto S.p.A. |
| Offerente potenziale | LMDV Media |
| Prezzo prospettato | 0,286 € per azione |
| Controvalore complessivo | 7,15286 milioni € |
| Premio sul prezzo del 23 ottobre | circa +30% |
| Premio sulla media dei 6 mesi | circa +16,85% |
| Soglia indicata | ≥ 82,9% del capitale votante |
| Obiettivo | Delisting di SEIF |
| Posizione dei soci fondatori | Non intendono aderire |
| Stato dell’operazione | Due diligence, OPA non ancora formalmente promossa |
Il caso SEIF si inserisce in una fase particolarmente intensa per le operazioni societarie sulla Borsa italiana. A differenza dell'OPA su Recordati, già arrivata alla fase delle adesioni, quella prospettata da LMDV Media deve ancora superare le verifiche preliminari e soprattutto l'opposizione degli azionisti di riferimento.
OPA SEIF oggi: cosa è successo tra LMDV Media e Il Fatto Quotidiano?
L’operazione nasce dalla decisione del consiglio di amministrazione di LMDV Media di avviare una due diligence confermatoria su SEIF, società che controlla le attività editoriali e multimediali legate a Il Fatto Quotidiano.
La verifica riguarda in particolare la situazione economico-finanziaria dell’editore e precede l’eventuale lancio dell’offerta. Solo nel caso in cui l’esito della due diligence venga considerato positivo LMDV Media prevede, sulla base delle condizioni comunicate, di procedere con l’OPA. Il prezzo indicato è di 0,286 euro per ciascuna azione SEIF.
Il valore non è casuale: corrisponde a un premio di circa il 30% rispetto al prezzo ufficiale del 23 ottobre 2026 e del 16,85% rispetto alla media dei prezzi ufficiali dei sei mesi precedenti.
L’OPA sarebbe volontaria e totalitaria, quindi rivolta alla totalità delle azioni, e avrebbe come obiettivo finale il delisting, cioè la revoca delle azioni SEIF dalla quotazione. Il progetto, tuttavia, ha incontrato immediatamente un ostacolo decisivo.
Perché i soci di SEIF hanno detto no all’OPA?
SEIF ha comunicato di aver ricevuto una presa di posizione da parte dei soci fondatori Antonio Padellaro, Cinzia Monteverdi, Francesco Aliberti, Peter Gomez, Marco Travaglio, Marco Lillo e Luca d’Aprile.
Gli azionisti, che complessivamente rappresentano la maggioranza del capitale sociale, hanno dichiarato di non essere interessati a cedere le rispettive partecipazioni e quindi di non voler aderire a un’eventuale OPA promossa da LMDV Media. Il passaggio è particolarmente importante perché una delle condizioni indicate per l’operazione è il raggiungimento di una partecipazione almeno pari all’82,9% del capitale votante nell’assemblea ordinaria.
Questa percentuale è collegata a una particolarità dello statuto di SEIF, che stabilisce un limite del 17% del capitale sociale per la partecipazione detenibile da un singolo azionista. Il raggiungimento della soglia indicata da LMDV consentirebbe di rendere inoperante tale limite. Finché i soci fondatori, titolari complessivamente della maggioranza del capitale, manterranno la posizione annunciata, raggiungere l’82,9% nelle condizioni oggi prospettate risulta quindi incompatibile con la struttura delle adesioni.
Questo non significa necessariamente che l’intera operazione sia già definitivamente chiusa. Significa però che, perché lo scenario cambi, dovrebbe intervenire almeno uno degli elementi oggi ancora incerti: una diversa posizione degli azionisti, una modifica alla struttura dell’operazione o nuove condizioni formulate dopo la due diligence. Al momento non risultano annunci ufficiali in questo senso.
Chi possiede oggi SEIF? La struttura dell’azionariato
Per comprendere perché il rifiuto dei fondatori pesi così tanto sull’OPA SEIF, è utile osservare la composizione del capitale. Secondo i dati societari aggiornati all’assemblea del 30 aprile 2026, SEIF dispone di 25.010.000 azioni ordinarie.
| Azionista | Quota |
|---|---|
| Antonio Padellaro | 16,25% |
| Cinzia Monteverdi | 16,25% |
| SEIF – azioni proprie | 9,77% |
| Francesco Aliberti | 5,01% |
| Altri azionisti | 12,69% |
| Flottante | 40,02% |
Tra gli azionisti con partecipazioni inferiori al 5% figurano anche alcuni degli altri fondatori, tra cui Marco Travaglio, Peter Gomez e Marco Lillo.
Il 40,02% di flottante rende comunque interessante osservare cosa succede sul mercato: anche se i fondatori non intendono vendere, gli investitori presenti sul mercato possono modificare rapidamente il prezzo delle azioni in funzione delle probabilità attribuite agli sviluppi dell’operazione. Ed è esattamente quello che è successo dopo l’annuncio.
Azioni SEIF in forte rialzo: perché il titolo non arriva a 0,286 euro?
La prima reazione delle azioni SEIF è stata molto forte. Nella mattinata del 26 ottobre, prima seduta successiva all’annuncio, il titolo ha inizialmente faticato a entrare agli scambi a causa dello squilibrio degli ordini, arrivando a mostrare un rialzo teorico del 22,7%.
Una dinamica simile si è osservata anche con le azioni Pininfarina, tornate al centro dell'attenzione dopo l'annuncio di un'OPA finalizzata al delisting. In questi casi il prezzo di Borsa tende a reagire alla proposta dell'acquirente, ma non necessariamente coincide con il corrispettivo offerto.
Una volta avviate le contrattazioni, alle 11:23 SEIF scambiava a 0,262 euro, in rialzo del 19,09%, dopo aver aperto a 0,27 euro. Il confronto è interessante:
- prezzo ufficiale precedente all’annuncio: circa 0,22 euro;
- prezzo prospettato dall’OPA: 0,286 euro;
- quotazione SEIF nella mattinata del 26 ottobre: 0,262 euro.
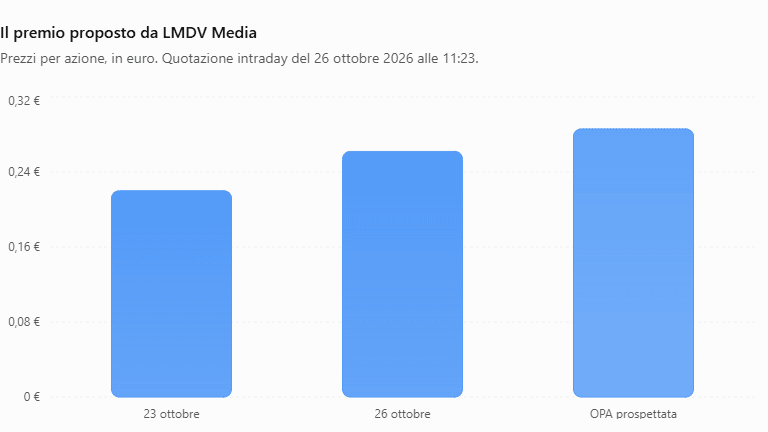
A quel livello, il titolo rimaneva quindi circa 9% sotto il prezzo dell’eventuale offerta. Non si tratta necessariamente di un’anomalia. Quando un’OPA è subordinata a condizioni ancora molto incerte, il mercato tende normalmente a incorporare nel prezzo non soltanto il valore promesso dall’offerente, ma anche il rischio che l’offerta non venga lanciata, venga modificata oppure non raggiunga le condizioni richieste.
Nel caso SEIF queste incognite sono particolarmente evidenti perché, a differenza di un’OPA già aperta alle adesioni, siamo ancora nella fase precedente: la due diligence deve concludersi e i principali azionisti hanno già manifestato la propria opposizione alla vendita.
Il prezzo di 0,286 euro è davvero così alto?
C’è anche un altro elemento da considerare. I 0,286 euro rappresentano un premio del 30% rispetto al prezzo immediatamente precedente all’annuncio, ma non sono molto lontani dai massimi raggiunti dal titolo durante il 2026.
Secondo Borsa Italiana, SEIF aveva toccato un massimo annuale di 0,296 euro il 21 gennaio 2026, mentre il minimo annuale era stato di 0,21 euro il 9 giugno. Il premio è quindi significativo rispetto alle quotazioni più recenti, ma non colloca la valutazione prospettata al di fuori dei prezzi già raggiunti dal titolo nel corso dell’anno.
I conti di SEIF: perché LMDV Media vuole fare una due diligence?
La parte finanziaria è probabilmente quella più importante per comprendere il senso dell’operazione. LMDV Media ha indicato che la due diligence dovrà approfondire la situazione economico-finanziaria di SEIF, tenendo conto anche dei richiami di informativa relativi alla continuità aziendale presenti nelle relazioni della società di revisione KPMG sul bilancio consolidato 2025 e sulla semestrale 2026.
LMDV vuole inoltre stimare insieme al management il fabbisogno operativo e di cassa dei prossimi 24 mesi. Secondo le stime preliminari elaborate dall’offerente sulla base della documentazione pubblica, SEIF potrebbe avere necessità di ulteriori mezzi finanziari per un importo non superiore a 4 milioni di euro per sostenere la continuità aziendale ed editoriale. È importante sottolineare che questa è una stima preliminare di LMDV Media, non un fabbisogno già accertato da SEIF.
Gli ultimi risultati pubblicati dalla società mostrano, allo stesso tempo, un miglioramento significativo della gestione operativa. Nel primo semestre 2026 SEIF ha registrato:
- valore della produzione di 19,134 milioni di euro, contro 18,044 milioni un anno prima;
- EBITDA di 2,122 milioni, rispetto a 1,047 milioni;
- EBITDA margin salito dall’5,8% all’11,09%;
- perdita netta ridotta a 283.000 euro, dagli 1,599 milioni del primo semestre 2025;
- indebitamento finanziario netto di 4,905 milioni di euro.
La crescita è stata sostenuta in particolare dagli abbonamenti digitali, aumentati del 17,6%, e dalla raccolta pubblicitaria, cresciuta del 35%.
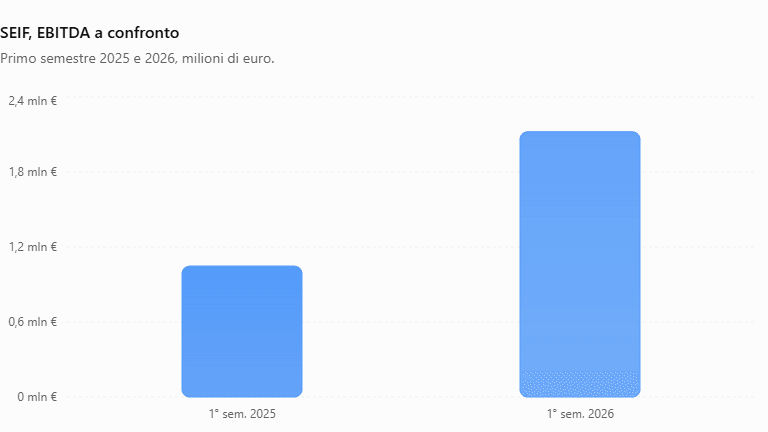
Il quadro è quindi più articolato di quello suggerito dalla sola possibile necessità di nuova liquidità: SEIF sta migliorando sensibilmente i propri risultati operativi, ma presenta ancora una perdita netta e una posizione finanziaria che LMDV vuole esaminare più approfonditamente prima di impegnarsi nell’acquisizione.
Perché LMDV Media vuole comprare Il Fatto Quotidiano?
L’interesse non riguarda soltanto la testata cartacea. SEIF opera infatti attraverso due grandi aree: il publishing, che comprende Il Fatto Quotidiano, il sito ilfattoquotidiano.it, FQ Millennium e Paper First, e il settore Media Content, dedicato anche alla produzione audiovisiva, agli spettacoli e agli eventi attraverso Loft Produzioni.
Nella comunicazione relativa alla possibile OPA, LMDV ha indicato tra gli obiettivi dell’operazione l’integrazione del know-how sviluppato da SEIF nell’innovazione digitale e tecnologica e nei contenuti multimediali, oltre al rafforzamento della società e al mantenimento della linea editoriale.
L’operazione si inserirebbe inoltre nella crescente presenza di Leonardo Maria Del Vecchio nell’editoria italiana: LMDV ha già acquisito una partecipazione del 30% ne Il Giornale e l’80% di Editoriale Nazionale, gruppo che controlla testate come Il Giorno, La Nazione, Il Resto del Carlino e QN.
OPA Il Fatto Quotidiano: cosa può succedere adesso?
Da qui in avanti ci sono diversi scenari da monitorare. Non sono previsioni, ma le principali possibilità compatibili con le informazioni oggi disponibili. Le condizioni dell'offerta e la posizione degli azionisti possono cambiare radicalmente l'esito di un'acquisizione. Lo dimostra anche la vicenda dell'OPA su Trevi, nella quale la presenza di proposte concorrenti ha modificato lo scenario per gli investitori. Nel caso SEIF, invece, il principale ostacolo è rappresentato dal rifiuto dei soci fondatori.
1. La due diligence viene completata e LMDV procede con l’OPA
È lo scenario delineato dal comunicato iniziale.
Se le verifiche confermassero le condizioni finanziarie considerate accettabili da LMDV, la società potrebbe procedere con la formalizzazione dell’offerta.
A quel punto diventerebbero centrali il documento dell’OPA, le condizioni definitive, il calendario e il periodo di adesione.
2. LMDV decide di non procedere
La due diligence potrebbe anche produrre risultati non coerenti con le ipotesi iniziali dell’offerente.
In questo caso l’OPA potrebbe non essere promossa.
Per il titolo sarebbe un passaggio particolarmente rilevante, perché parte del rialzo registrato dopo l’annuncio è chiaramente collegata alla presenza del prezzo prospettato di 0,286 euro.
3. Il no dei fondatori resta invariato
È attualmente uno degli ostacoli più importanti.
Se gli azionisti che rappresentano la maggioranza del capitale continueranno a non voler cedere le proprie partecipazioni, la soglia dell’82,9% indicata da LMDV non potrà essere raggiunta nelle condizioni attualmente prospettate.
4. Cambiano le condizioni dell’operazione
Tra l’annuncio preliminare e un’eventuale offerta formale possono emergere nuovi elementi.
Un eventuale cambiamento del prezzo, delle condizioni o degli accordi con gli azionisti dovrebbe però essere comunicato ufficialmente. Al momento non è stato annunciato alcun rilancio né un accordo con i soci fondatori.
Il prossimo passaggio indicato ufficialmente da SEIF è l’esame, da parte del proprio consiglio di amministrazione, della comunicazione di LMDV Media e della posizione espressa dai soci fondatori.
Conviene aderire all’OPA SEIF?
Al momento questa domanda è prematura per un motivo molto semplice: non esiste ancora un periodo di adesione all’OPA SEIF. LMDV Media ha comunicato le condizioni sulle quali intenderebbe costruire l’offerta in caso di esito positivo della due diligence, ma l’OPA non è ancora formalmente aperta. Chi possiede azioni SEIF non deve quindi decidere oggi se aderire o meno.
La decisione di aderire a un'OPA richiede di valutare prezzo, condizioni, scadenze ed eventuali conseguenze per chi mantiene le azioni. È quanto emerge anche dall'OPA su Iveco, dove il livello delle adesioni e le condizioni dell'operazione rappresentano elementi decisivi per gli azionisti.
Se l’offerta dovesse partire, per un azionista retail diventerebbe invece utile confrontare almeno cinque elementi:
- prezzo dell’OPA rispetto alla quotazione di mercato;
- prezzo medio di carico delle proprie azioni;
- costi eventualmente sostenuti per la vendita sul mercato;
- probabilità che le condizioni dell’offerta vengano soddisfatte;
- conseguenze di un eventuale delisting per chi decidesse di mantenere i titoli.
Un titolo può infatti quotare sotto il prezzo dell’OPA quando il mercato attribuisce un rischio significativo al completamento dell’operazione.
Al contrario, qualora il prezzo di Borsa dovesse superare quello dell’offerta, diventerebbe necessario valutare attentamente il motivo per cui il mercato sta riconoscendo una valutazione maggiore: per esempio aspettative di rilancio, modifica delle condizioni o semplicemente dinamiche speculative.
Cosa significa il possibile delisting di SEIF?
L’obiettivo dichiarato dell’operazione è il delisting di SEIF, cioè l’uscita delle azioni dalla quotazione. Per l’investitore è un aspetto da non sottovalutare. Il delisting comporterebbe l'uscita di SEIF dal mercato sul quale è attualmente negoziata. Per comprendere le differenze tra mercati, requisiti di quotazione e modalità di negoziazione, è utile conoscere anche il funzionamento di Euronext, il gruppo che gestisce diversi mercati europei, compresa Borsa Italiana.
Finché il titolo rimane quotato, è possibile acquistarlo e venderlo sul mercato nei limiti della liquidità disponibile. Dopo un eventuale delisting, invece, la negoziazione delle azioni può diventare molto più complessa e meno liquida.
Ma parlare oggi di delisting già deciso sarebbe prematuro: prima devono essere superati diversi passaggi, a cominciare dalla stessa decisione di LMDV Media di procedere effettivamente con l’offerta.
OPA SEIF: cosa deve monitorare adesso il mercato
Per le azioni SEIF, i prossimi aggiornamenti potrebbero risultare molto più importanti delle oscillazioni giornaliere del titolo. In particolare, gli investitori dovrebbero seguire:
- l’esito della due diligence di LMDV Media;
- le decisioni del CdA di SEIF;
- eventuali nuove dichiarazioni dei soci fondatori;
- la conferma o modifica del prezzo di 0,286 euro;
- l’eventuale lancio formale dell’OPA;
- le condizioni definitive richieste per il successo dell’offerta;
- l’evoluzione della quotazione SEIF rispetto al prezzo prospettato.
L’elemento decisivo resta per ora lo stesso: esiste un’offerta potenziale con un premio rilevante rispetto al prezzo precedente all’annuncio, ma esiste anche un ostacolo azionario altrettanto rilevante. Il mercato dovrà capire quale dei due fattori finirà per prevalere.