
Azioni Avio: perché il titolo torna a correre e cosa aspettarsi prima dei conti

Indice
Le azioni Avio tornano al centro dell’attenzione a Piazza Affari. Dopo settimane in cui il titolo aveva già beneficiato delle notizie provenienti dagli Stati Uniti e dell’accordo con Lockheed Martin, il 26 ottobre è arrivato un nuovo catalizzatore: Berenberg ha promosso Avio da Hold a Buy, alzando il target price da 33 a 39 euro. La reazione del mercato è stata immediata, con il titolo che nella mattinata ha guadagnato circa il 5% e si è riportato sopra quota 32 euro.
Il movimento, però, racconta soltanto una parte della storia. Avio sta attraversando una trasformazione che potrebbe progressivamente cambiarne il profilo agli occhi del mercato: accanto al business spaziale legato a Vega C e Ariane 6, sta acquisendo sempre maggiore importanza la propulsione per la difesa, soprattutto negli Stati Uniti. È proprio questo secondo pilastro che spiega buona parte delle più recenti revisioni positive degli analisti e che rende particolarmente importante il prossimo appuntamento con i risultati del 11 novembre 2026.
Per chi vuole acquistare direttamente Avio su Borsa Italiana, Fineco include il titolo AVIO, ISIN IT0005119810, tra gli strumenti negoziabili. Sul Conto Fineco Trading la commissione sulle azioni italiane è pari allo 0,19% del controvalore, con minimo 2,95 euro e massimo 19 euro.
Azioni Avio oggi: perché il titolo è tornato a salire?
Per interpretare correttamente l’andamento delle azioni Avio oggi non basta osservare il grafico. Il mercato sta infatti progressivamente rivalutando le prospettive industriali del gruppo, soprattutto dopo una sequenza particolarmente intensa di novità societarie.
L’ultima in ordine temporale è arrivata il 26 ottobre da Berenberg. La banca d’investimento tedesca ha alzato il giudizio da Hold a Buy e il target price delle azioni Avio a 39 euro, rispetto ai precedenti 33 euro. Secondo gli analisti, la carenza di motori a razzo a propellente solido – i cosiddetti SRM – non sarebbe semplicemente congiunturale, ma avrebbe caratteristiche strutturali, mentre i principali contractor della difesa starebbero cercando fornitori indipendenti capaci di aumentare rapidamente la capacità produttiva.
È soprattutto sulle prospettive di lungo periodo che Berenberg ha cambiato sensibilmente le proprie stime. Nel modello della banca, i ricavi della divisione di propulsione per la difesa potrebbero arrivare a 532 milioni di euro nel 2030, contro una precedente previsione di 312 milioni. I ricavi consolidati vengono stimati a 1,22 miliardi di euro e l’EBITDA adjusted a 141 milioni, con un margine dell’11,6%. Si tratta di stime dell’analista, e non della guidance della società, ma danno la misura di quanto il mercato stia iniziando a guardare oltre i numeri del 2026: le previsioni di Berenberg per il 2030 risultano superiori al consensus rispettivamente del 19% sui ricavi e del 49% sull’EBITDA adjusted.
Avio e Lockheed Martin: perché l’accordo cambia le prospettive
Il passaggio più importante nelle ultime settimane è probabilmente l’accordo di cooperazione strategica annunciato il 13 ottobre tra Avio e Lockheed Martin per la produzione negli Stati Uniti di motori a propellente solido.
Una volta completata la fase di qualifica, le attività iniziali dovrebbero concentrarsi sui motori destinati all’Extended Range GMLRS e al Precision Strike Missile (PrSM). La produzione avverrà nel nuovo stabilimento di Avio USA a Hurt, in Virginia, e Lockheed Martin avrà accesso a una parte della capacità produttiva disponibile.
Per Avio il punto rilevante non è soltanto il nome del partner, ma la possibilità di entrare in maniera più strutturale nella catena di fornitura dei programmi missilistici statunitensi. Il progetto industriale americano assume quindi un significato diverso rispetto a una semplice espansione geografica: può diventare un secondo motore di crescita accanto alle attività spaziali europee.
L'accordo conferma quanto il settore aerospaziale e militare stia diventando centrale per gli investitori, una tendenza che ha favorito anche la diffusione degli ETF sulla difesa, strumenti che permettono di esporsi a più società del comparto attraverso un unico investimento.
Lo stabilimento Avio negli Stati Uniti
Il 29 settembre Avio USA ha avviato i lavori del suo primo stabilimento produttivo negli Stati Uniti, a Hurt, in Virginia. La struttura avrà una superficie di circa 85.000 metri quadrati e, secondo la società, sarà in grado di produrre ogni anno migliaia di motori a propellente solido destinati ai programmi missilistici tattici statunitensi. Il progetto dovrebbe inoltre creare circa 1.500 posti di lavoro qualificati.
È una scommessa industriale importante e non priva di rischi: costruire capacità produttiva prima che tutti i volumi futuri siano pienamente visibili comporta investimenti elevati e costi di avviamento. Allo stesso tempo, se la domanda prevista dagli analisti dovesse concretizzarsi, Avio potrebbe trovarsi in una posizione interessante proprio perché la capacità produttiva di motori a propellente solido rappresenta oggi uno dei principali colli di bottiglia della filiera occidentale della difesa.
Advent entra in Avio: 109 milioni a 33,40 euro per azione
A rafforzare la struttura finanziaria del progetto statunitense è arrivato anche Advent International. Il 24 settembre l’investitore ha completato un aumento di capitale riservato da 109,39 milioni di euro, sottoscrivendo 3,275 milioni di nuove azioni Avio al prezzo di 33,40 euro per azione e raggiungendo una partecipazione del 6,54% del capitale. Advent è diventato così il secondo azionista del gruppo dietro Leonardo.
Il prezzo sottoscritto da Advent non deve naturalmente essere letto come un target price per le azioni Avio, ma costituisce comunque un riferimento interessante perché l'investimento è stato effettuato da un investitore istituzionale nell'ambito del progetto di espansione del gruppo.
A questo si è aggiunto il programma di acquisto di azioni proprie avviato a ottobre. Tra il 6 e il 13 ottobre Avio ha acquistato complessivamente 500.648 azioni, pari a circa l’1% del capitale, spendendo 14,64 milioni di euro e completando così il programma deliberato dal consiglio. Alla conclusione dell’operazione la società deteneva 1.127.577 azioni proprie, pari al 2,25% del capitale.
Risultati Avio 2026: ricavi e utili continuano a crescere
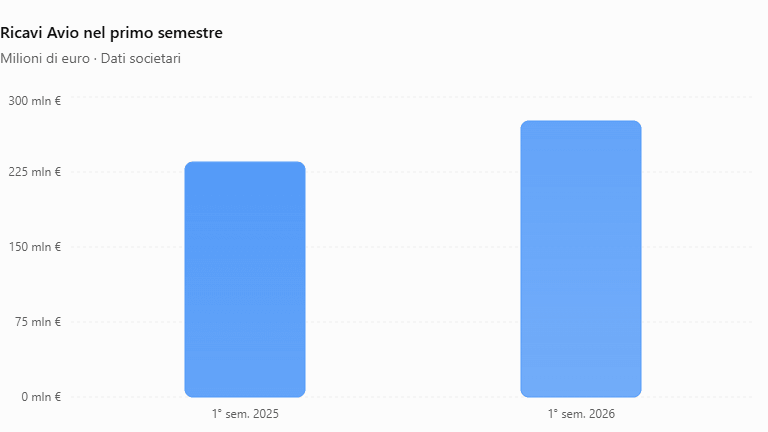
Anche i fondamentali stanno mostrando una crescita significativa. Nel primo semestre 2026 Avio ha registrato 276 milioni di euro di ricavi netti, in aumento del 17,5% rispetto allo stesso periodo del 2025. L’EBITDA reported è salito del 19,1% a 11,9 milioni, mentre il risultato netto è passato da una lieve perdita di 0,2 milioni a un utile di 9,2 milioni.
| 1H 2026 Avio | Dato | Variazione |
|---|---|---|
| Ricavi netti | 276,0 mln € | +17,5% |
| EBITDA reported | 11,9 mln € | +19,1% |
| EBITDA adjusted | 12,2 mln € | +7,3% |
| Utile netto | 9,2 mln € | da -0,2 mln € |
| Portafoglio ordini | 2,048 mld € | -5,4% vs fine 2025 |
| Posizione finanziaria netta | +535,7 mln € | 591,7 mln € a fine 2025 |
Il portafoglio ordini resta quindi superiore ai 2 miliardi di euro, mentre oltre due terzi dei nuovi ordini acquisiti nel semestre riguardavano attività di produzione e sviluppo in ambito difesa. I ricavi del settore difesa hanno raggiunto circa 50 milioni nel semestre, contro 40 milioni dello stesso periodo del 2025.
Guidance Avio 2026
Con la pubblicazione della semestrale la società ha confermato integralmente la guidance per il 2026:
| Indicatore | Guidance 2026 |
|---|---|
| Portafoglio ordini | 2,0–2,1 mld € |
| Ricavi netti | 560–590 mln € |
| EBITDA reported | 27–35 mln € |
| EBITDA adjusted | 29–37 mln € |
| Utile netto | 8–13 mln € |
Il fatto che l’utile netto del primo semestre sia già pari a 9,2 milioni non significa automaticamente che Avio supererà la guidance annuale: la distribuzione dei costi, degli investimenti e della redditività può cambiare sensibilmente tra un trimestre e l’altro. È però uno degli elementi che spiega perché diversi analisti stiano guardando con interesse ai prossimi risultati.
Dividendo Avio 2026: importo, rendimento e data di pagamento
Oltre all'andamento delle quotazioni, un altro elemento da considerare per chi investe nelle azioni Avio è il dividendo. Nel 2026 la società ha distribuito una cedola di 0,14846 euro per azione, per un ammontare complessivo di 6,8 milioni di euro, a valere sull'utile dell'esercizio 2025.
Il dividendo Avio 2026 è stato staccato il 18 maggio, con pagamento effettuato a partire dal 20 maggio 2026.
Considerando una quotazione indicativa di 32 euro per azione, il rendimento lordo del dividendo (dividend yield) si attesta intorno allo 0,46%. Un valore contenuto, che conferma come Avio sia attualmente più interessante per le prospettive di crescita del business aerospaziale e della difesa che per la remunerazione periodica degli azionisti.
Anche se l'importo unitario è rimasto sostanzialmente stabile rispetto al 2025, la società sta destinando risorse significative all'espansione industriale, soprattutto negli Stati Uniti. Per chi valuta un investimento nelle azioni Avio, quindi, il potenziale di rivalutazione del titolo rappresenta un fattore più rilevante rispetto al reddito da dividendo.
Il prossimo dividendo Avio, relativo all'esercizio 2026, non è ancora stato annunciato: importo ed eventuale distribuzione dipenderanno dai risultati annuali e dalle successive deliberazioni societarie.
Trimestrale Avio dell’11 novembre: cosa si aspetta il mercato
Il prossimo appuntamento chiave all'interno del calendario delle trimestrali per le azioni Avio SpA è fissato per l’11 novembre, quando verranno diffuse le informazioni finanziarie relative ai primi nove mesi del 2026.
Le aspettative degli analisti suggeriscono che il mercato guarderà meno al singolo trimestre e più a quattro elementi: tenuta del backlog, conferma o eventuale revisione della guidance, andamento dei margini e indicazioni sull’espansione statunitense.
Equita stima per il terzo trimestre ricavi intorno a 119 milioni di euro, in crescita del 2% su base annua, e un EBITDA nell’ordine dei 5 milioni. Nei nove mesi i ricavi sarebbero così in crescita di circa il 13% e l’EBITDA dell’11%. Banca Akros si aspetta invece che il portafoglio ordini rimanga vicino ai 2 miliardi e continua a ritenere raggiungibile la guidance annuale.
Un elemento particolarmente importante è la stagionalità. Negli ultimi anni una parte consistente della redditività di Avio è stata generata nel quarto trimestre, per cui un Q3 apparentemente meno brillante sul fronte dei margini non sarebbe necessariamente sufficiente, da solo, a modificare l’outlook sull’intero esercizio.
Azioni Avio target price: cosa dicono gli analisti?
Le valutazioni degli analisti sono diventate sensibilmente più positive. Secondo il consensus Bloomberg aggiornato al 26 ottobre, cinque analisti consigliano Buy e uno Hold, senza raccomandazioni Sell, mentre il target price medio delle azioni Avio è pari a 39,3 euro. Con un prezzo di riferimento intorno a 32,2 euro utilizzato dal consensus, il potenziale teorico indicato era nell’ordine del 22%.
| Analista | Giudizio | Target price Avio |
|---|---|---|
| Berenberg | Buy | 39 € |
| Equita | Buy | 40 € |
| Banca Akros | Buy | 40 € |
| Intermonte | Outperform | 39 € |
| Intesa Sanpaolo | Buy | 47 € |
| Kepler Cheuvreux | Hold | 31,70 € |
Berenberg ha aggiornato la propria valutazione il 26 ottobre; Equita ha portato il giudizio a Buy a fine settembre, mentre Intesa Sanpaolo ha successivamente confermato il proprio Buy con target di 47 euro.
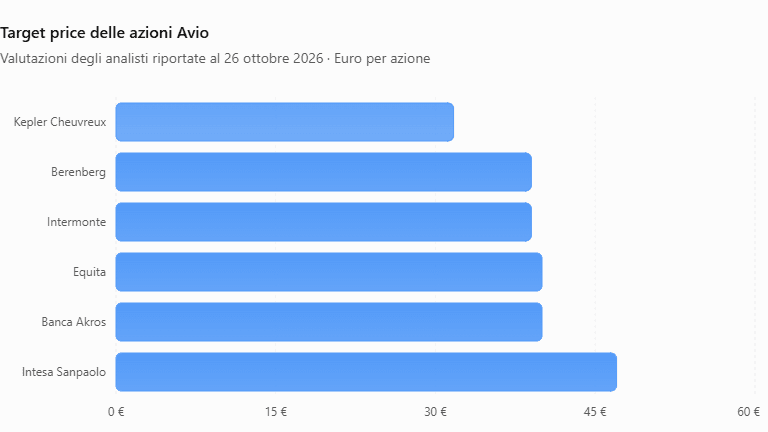
Il range tra 31,70 e 47 euro mostra però anche quanto siano differenti le ipotesi sull'effettivo potenziale dell'espansione nella difesa. Il target price Avio non è quindi una previsione certa del valore futuro del titolo: cambia al variare delle stime su ordini, margini, investimenti e tempi di entrata a regime dei nuovi impianti. Per contestualizzare queste valutazioni può essere utile confrontare Avio con altre azioni italiane da monitorare nel 2026, considerando non soltanto il potenziale rialzo stimato dagli analisti, ma anche le prospettive di crescita e i rischi dei diversi settori.
Grafico azioni Avio: cosa dice l’andamento del titolo?
Il grafico delle azioni Avio mostra una volatilità significativa nel corso del 2026. Il titolo ha toccato un massimo annuale di 44,85 euro il 28 maggio, per poi correggere fino al minimo di 26,04 euro il 10 settembre. Da quella zona è iniziata una fase di recupero che, dopo le notizie su Lockheed Martin e l’upgrade di Berenberg, ha riportato il prezzo sopra 32 euro.
Da un punto di vista puramente tecnico, la fascia intorno a 32-32,5 euro rappresentava uno dei primi ostacoli del recupero e viene ora messa alla prova. In caso di consolidamento sopra quest’area, i riferimenti successivi emersi dal grafico recente si collocano indicativamente verso 34,5-35,5 euro; al contrario, una nuova perdita di forza riporterebbe l’attenzione prima verso area 30-30,5 euro e successivamente verso 28-29 euro. Si tratta di livelli descrittivi ricavati dall’andamento dei prezzi e non di previsioni certe sul movimento futuro del titolo.
Il massimo di maggio a 44,85 euro rimane comunque lontano e rappresenta un riferimento utile per capire un aspetto essenziale: nonostante la recente ripresa, il mercato non ha ancora recuperato integralmente la valutazione attribuita ad Avio nella prima parte dell’anno.
Azioni Avio previsioni: tre scenari da monitorare
Le previsioni sulle azioni Avio dipendono ormai molto più dall’esecuzione del piano industriale che dal semplice andamento dei lanci Vega. Lo scenario positivo passa dalla conferma di un backlog superiore ai 2 miliardi, dall’acquisizione di nuove commesse statunitensi e dalla capacità di trasformare gli investimenti in Virginia in ricavi e margini crescenti. In questo caso diventerebbe più credibile il percorso ipotizzato dagli analisti che vedono un forte aumento del peso della difesa sul fatturato del gruppo.
Nello scenario intermedio, Avio continuerebbe a crescere ma con margini ancora compressi dai costi di avviamento, dagli investimenti e dalla necessità di aumentare la capacità produttiva. Sarebbe probabilmente lo scenario nel quale il mercato richiederebbe ulteriori conferme prima di riconoscere al titolo multipli più elevati.
Lo scenario più prudente riguarda invece eventuali ritardi nella costruzione o qualificazione dello stabilimento americano, costi superiori alle attese, rallentamento nell’acquisizione di nuovi ordini o problemi operativi nei programmi spaziali. Avio resta infatti una società industriale inserita in programmi complessi e pluriennali, nei quali tempistiche, certificazioni e affidabilità tecnica hanno un peso decisivo.
Quali sono i rischi delle azioni Avio?
La crescita attesa non è gratuita. Il nuovo impianto negli Stati Uniti richiede investimenti rilevanti e comporta costi di avviamento prima che la capacità produttiva possa essere sfruttata pienamente. Anche la trasformazione delle opportunità commerciali con Lockheed Martin, Raytheon e altri clienti in ordini effettivi richiederà tempo.
A questo si aggiungono il rischio operativo tipico dell’industria spaziale, la dipendenza da programmi pubblici e budget militari, la volatilità del titolo e il fatto che il mercato stia già iniziando a incorporare aspettative molto più ambiziose sul business difesa. Quanto più salgono le aspettative, tanto maggiore diventa la sensibilità delle quotazioni delle azioni Avio a eventuali ritardi o risultati inferiori alle stime.
La volatilità del titolo ricorda perché la scelta di una singola azione dovrebbe inserirsi in una strategia di portafoglio più ampia. Per chi vuole valutare alternative con caratteristiche differenti, può essere utile analizzare quali azioni comprare nel 2026, confrontando società orientate alla crescita con titoli più difensivi o focalizzati sui dividendi.
Conviene comprare azioni Avio?
La domanda non ha una risposta valida per tutti, ma il quadro attuale è più interessante rispetto a qualche mese fa. Avio presenta oggi una combinazione rara a Piazza Affari: crescita del business spaziale, backlog superiore a 2 miliardi, espansione nella difesa statunitense e una posizione finanziaria robusta, sostenuta anche dagli aumenti di capitale realizzati negli ultimi dodici mesi.
Il mercato, tuttavia, ha già iniziato a riconoscere parte di queste prospettive e il titolo resta volatile. Per questo l’11 novembre rappresenta uno spartiacque importante: più che il dato isolato sul fatturato trimestrale, saranno il portafoglio ordini, la guidance e le indicazioni sulla crescita della divisione difesa a stabilire se il recente recupero delle Avio azioni può trasformarsi in un trend più strutturale.
Per un investitore orientato alla crescita e disposto a tollerare oscillazioni elevate, Avio rappresenta quindi uno dei dossier italiani più interessanti da seguire nel comparto aerospazio e difesa; chi cerca invece stabilità, bassa volatilità o soprattutto azioni italiane con rendimento da dividendo trova nel titolo caratteristiche meno coerenti con quel tipo di obiettivo.