
Azioni Campari verso i dati del 28 ottobre: il titolo torna vicino ai massimi, cosa aspettarsi ora?

Indice
Le azioni Campari arrivano a uno degli appuntamenti più importanti dell'ultima parte del 2026 in una posizione completamente diversa rispetto a pochi mesi fa. Dopo il brusco sell-off seguito ai dati del primo trimestre, quando il titolo aveva perso oltre l'11% in una sola seduta a causa di ricavi inferiori alle aspettative, Campari ha progressivamente recuperato terreno e nelle ultime settimane ha accelerato fino a riportarsi a ridosso dei massimi dell'anno.
Alla chiusura del 22 ottobre, le azioni Davide Campari-Milano valevano 6,708 euro, in rialzo del 2,44% nella seduta e del 12,55% nell'ultimo mese. Il massimo del 2026, pari a 6,82 euro e registrato il 10 aprile, dista ormai meno del 2%. Il movimento assume ancora più rilevanza perché mercoledì 28 ottobre, una delle date da seguire nel calendario delle trimestrali di Borsa Italiana, Campari pubblicherà l'aggiornamento sulle vendite dei primi nove mesi del 2026.
L'asticella, però, nel frattempo si è alzata. Nel giro di poche settimane Bank of America, UBS e Deutsche Bank hanno migliorato o rafforzato la propria view sul titolo, mentre Barclays ha confermato il giudizio Overweight e un target price di 8,10 euro. Il punto quindi non è più soltanto capire se Campari stia migliorando: il mercato vuole sapere se la crescita può accelerare abbastanza da giustificare il recente rally e un'ulteriore rivalutazione del titolo.
Azioni Campari oggi: quotazione e andamento in Borsa
Il recupero delle Campari azioni è diventato particolarmente evidente da metà settembre. Il titolo Campari era sceso sotto quota 5,90 euro, ma l'upgrade di Morgan Stanley del 14 settembre ha innescato un primo forte movimento, seguito nelle settimane successive da altre revisioni positive da parte delle principali banche d'affari.
Davide Campari-Milano NV (CPR.MI)
- Prezzo
- 6.708
- Variazione
- 0 (0%)
- Intervallo giornaliero
- 6.66 — 6.79
- Intervallo 52 settimane
- 5.27 — 6.82
Più informazioni sulle Azioni Davide Campari-Milano NV
Il rialzo delle ultime settimane ha riportato Campari sotto i riflettori di Piazza Affari, facendone uno dei titoli da monitorare tra le migliori azioni del FTSE MIB di ottobre. Con un progresso del 12,55% nell'ultimo mese, il gruppo ha recuperato buona parte del terreno perso nei mesi precedenti, sostenuto dalle revisioni positive degli analisti e dalle aspettative sui risultati del 28 ottobre. Resta ora da capire se questa accelerazione possa proseguire anche dopo la pubblicazione dei dati o se il mercato abbia già incorporato buona parte delle prospettive favorevoli.
La dinamica è interessante anche se confrontata con il resto dell'industria. Il settore globale degli spirits continua infatti a convivere con una domanda poco brillante, soprattutto negli Stati Uniti e in Cina. I dati Nielsen analizzati da UBS indicavano per il terzo trimestre una contrazione dei volumi degli spirits in Europa nell'ordine del 5%, mentre Campari continuava a mostrare una performance relativamente più resistente rispetto ad alcuni concorrenti. Pernod Ricard, ad esempio, ha comunicato a ottobre un calo organico delle vendite dello 0,9% nel proprio primo trimestre fiscale, pur facendo meglio delle attese.
È proprio questa sovraperformance relativa che sta diventando una delle principali tesi positive sul titolo.
Perché le azioni Campari stanno salendo?
Il rally recente non dipende da un'unica notizia, ma dalla combinazione di diversi fattori. Il primo è il miglioramento delle aspettative sulla crescita organica: dopo una fase particolarmente complicata per il settore beverage, gli analisti iniziano a vedere Campari in una posizione migliore rispetto ad alcuni competitor per beneficiare di un'eventuale normalizzazione della domanda.
Il caso Campari è interessante anche dal punto di vista della classificazione settoriale: pur rientrando tra i titoli difensivi grazie alla forza dei suoi marchi e al posizionamento nei consumi, il gruppo non è immune alle oscillazioni della domanda. Gli alcolici premium, in particolare, possono risentire delle fasi in cui i consumatori riducono le spese discrezionali, come dimostrano le difficoltà attraversate dal comparto negli ultimi trimestri.
Un ruolo centrale lo sta giocando soprattutto Aperol. Bank of America ha evidenziato come i nuovi formati del marchio, tra cui Aperol Spritz on Tap e i prodotti ready-to-drink, stiano ottenendo risultati superiori alle attese iniziali. Secondo le stime della banca, queste innovazioni potrebbero contribuire in maniera crescente alla performance del gruppo e la sola espansione dei nuovi formati di Aperol potrebbe rappresentare, nel medio termine, un'opportunità di ricavi nell'ordine dei 400 milioni di euro.
A questo si aggiunge il lancio di Sarti Rosa negli Stati Uniti, l'espansione geografica dei principali marchi e il programma di semplificazione del portafoglio. Campari ha infatti ceduto negli ultimi mesi attività considerate meno strategiche, tra cui Averna e Zedda Piras, nell'ambito della strategia basata su un numero inferiore di brand prioritari e su una maggiore disciplina nell'allocazione del capitale.
BofA ritiene che questi elementi possano permettere al gruppo di portare la crescita organica delle vendite verso il 4-5% dal 2027, rispetto al 2,5-3% circa osservato nel periodo 2024-2026, accompagnandola con un'espansione progressiva dei margini. È soprattutto questa possibilità di accelerazione, più che i risultati correnti in sé, che ha riaperto il tema di un possibile rerating delle azioni Campari.
Risultati Campari del 28 ottobre: cosa si aspetta il mercato?
Il 28 ottobre il Consiglio di amministrazione approverà le vendite del Gruppo dei primi nove mesi al 30 settembre 2026. È importante precisarlo: non si tratterà di una trimestrale completa con tutti gli indicatori economici e patrimoniali, ma soprattutto di un aggiornamento sull'andamento del fatturato, accompagnato dalle indicazioni del management sull'evoluzione del business.
Il dato probabilmente più osservato sarà la crescita organica delle vendite del terzo trimestre, un indicatore particolarmente importante nell'analisi fondamentale delle aziende, perché permette di distinguere l'espansione effettiva del business dagli effetti di cambio e dalle acquisizioni. Barclays stima un +3,5% su base annua contro un consensus intorno al +3,4%, mentre Deutsche Bank ha indicato un'aspettativa leggermente superiore, pari al +3,6%. Sono percentuali apparentemente modeste, ma assumono un peso maggiore in un comparto nel quale diversi operatori continuano a registrare volumi in contrazione.
Campari aveva inoltre confermato a luglio una guidance 2026 di crescita organica delle vendite di circa il 3%, migliorando contemporaneamente le aspettative sulla marginalità grazie a un impatto dei dazi inferiore a quanto precedentemente previsto. L'effetto negativo atteso per l'intero esercizio era stato ridotto da circa 30 a circa 20 milioni di euro.
Per questo motivo, il mercato guarderà soprattutto alla capacità del gruppo di mostrare una crescita almeno coerente con il 3-3,5%, alla performance degli aperitivi e di Aperol, all'andamento del Nord America e all'eventuale conferma della guidance per l'intero 2026. Una crescita superiore alle attese, accompagnata da commenti positivi sull'ultimo trimestre dell'anno, rafforzerebbe la tesi secondo cui Campari sta uscendo dalla fase più debole del ciclo; viceversa, un nuovo rallentamento potrebbe riportare in primo piano i dubbi che avevano provocato la forte correzione di maggio.
Come sono andati gli ultimi risultati di Campari?
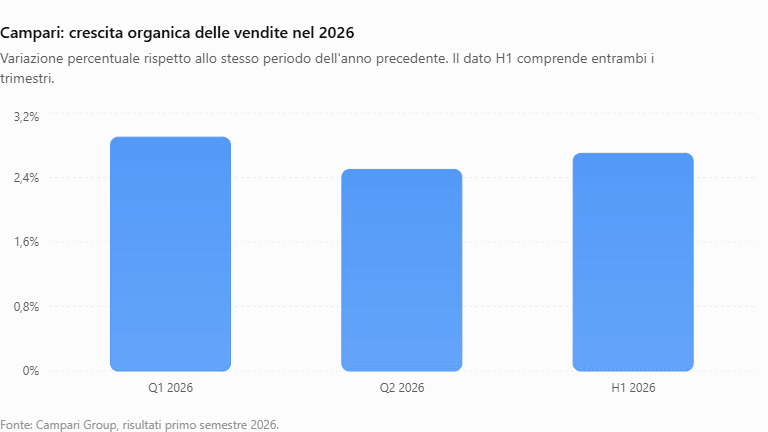
I numeri del primo semestre forniscono una base relativamente solida, ma non priva di punti deboli. Nei primi sei mesi del 2026 Campari ha registrato vendite nette per 1,512 miliardi di euro, in calo dell'1% su base riportata ma in crescita del 2,7% a livello organico. Il primo trimestre aveva segnato +2,9%, mentre il secondo trimestre ha mantenuto una progressione organica del +2,5%.
| H1 2026 | Risultato |
|---|---|
| Vendite nette | 1,512 mld € |
| Crescita riportata | -1,0% |
| Crescita organica | +2,7% |
| EBIT rettificato | 358 mln € |
| Crescita organica EBIT rettificato | +8,5% |
| Margine lordo | 62,6% |
| Utile netto rettificato | 226 mln € |
| Crescita utile netto rettificato | +4,7% |
Il margine lordo ha beneficiato del miglior mix di prodotto, soprattutto grazie agli aperitivi, delle efficienze produttive e di un impatto dei dazi meno pesante. L'EBIT rettificato ha raggiunto 358 milioni di euro, nettamente superiore ai 331 milioni attesi dal consensus Visible Alpha.
A livello di brand, nel semestre Aperol è cresciuto organicamente del 3,3%, Campari del 2,3% e il complesso della House of Aperitifs del 4%. Molto buona anche Espolòn, con un +8,2%, mentre Whiskey & Rum è rimasto il principale punto debole, con vendite organiche in calo del 6%; in particolare, Wild Turkey e Russell's Reserve hanno risentito della debolezza del mercato statunitense.
È questa divergenza interna al portafoglio che renderà particolarmente interessante il dato di ottobre: se gli aperitivi continueranno ad accelerare e il Nord America mostrerà segnali di stabilizzazione, la qualità della crescita potrebbe essere considerata più importante dello stesso numero headline.
Grafico azioni Campari: i livelli da monitorare
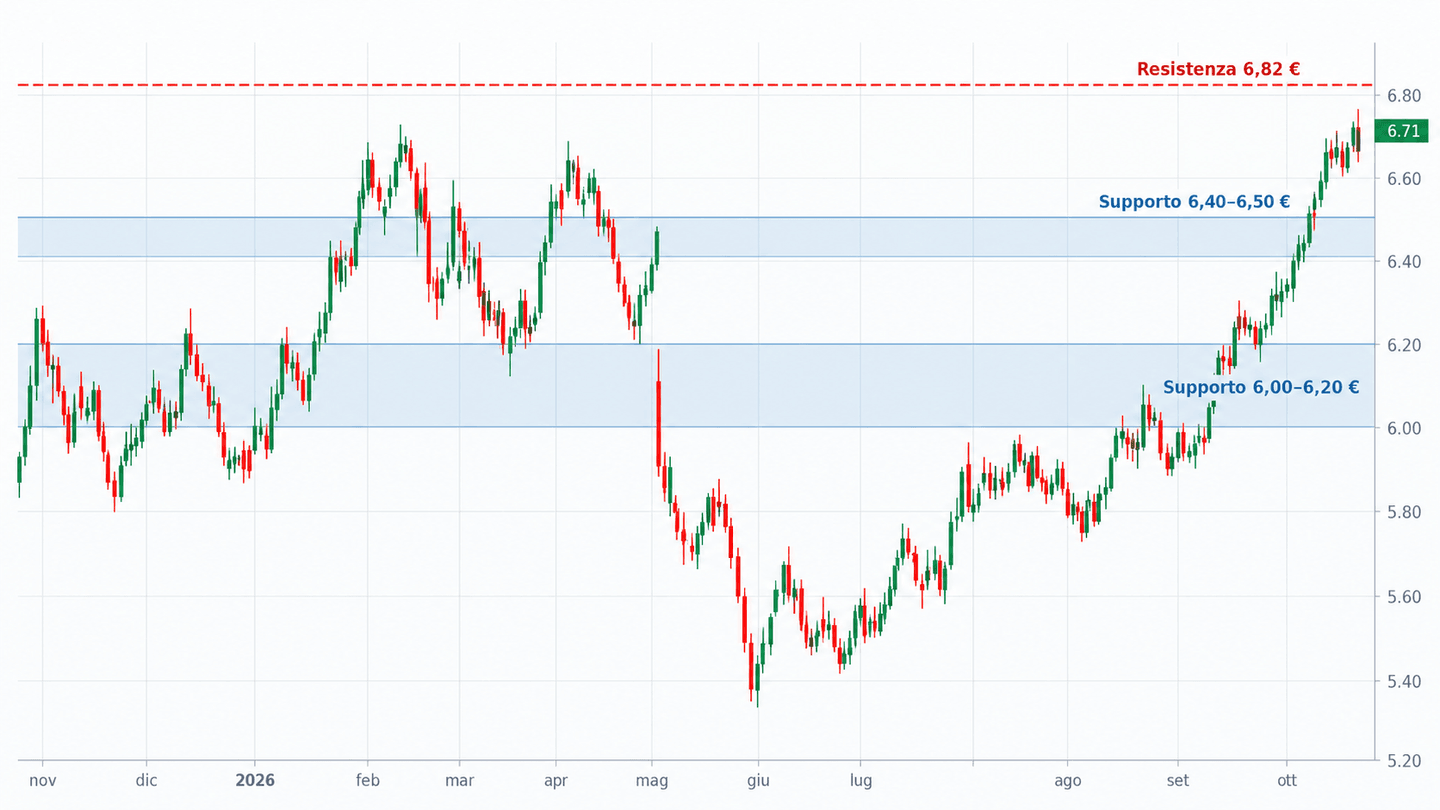
Il grafico delle azioni Campari mostra un recupero piuttosto netto rispetto ai minimi di maggio e, soprattutto, un'accelerazione a partire dalla seconda metà di settembre. Dopo aver superato prima area 6 euro e successivamente la zona 6,20-6,30 euro, il titolo si è portato in area 6,70 euro.
La prima area tecnica rilevante è ora compresa tra 6,70 e 6,82 euro, con quest'ultimo livello che coincide con il massimo annuale. Un superamento convincente dei 6,82 euro dopo i risultati rappresenterebbe quindi un segnale di forza e porterebbe il titolo su livelli che non si vedono da diversi mesi.
Sul lato opposto, area 6,40-6,50 euro rappresenta il primo riferimento da monitorare in caso di prese di profitto, mentre una correzione più marcata riporterebbe l'attenzione sulla precedente zona di breakout compresa tra 6,00 e 6,20 euro. Questi livelli di supporto e resistenza non costituiscono obiettivi di prezzo automatici, ma aree nelle quali la pressione degli acquisti e delle vendite potrebbe diventare particolarmente significativa.
Per chi segue il titolo con un approccio di breve periodo e utilizza strumenti derivati, ActivTrades offre trading su CFD azionari attraverso ActivTrader, MetaTrader 4, MetaTrader 5 e TradingView. I CFD sono strumenti complessi e presentano un rischio elevato di perdita rapida a causa della leva: l'84% degli investitori retail perde denaro negoziando CFD con questo fornitore.
Previsioni azioni Campari: cosa dicono gli analisti?
Il cambiamento più evidente delle ultime settimane riguarda proprio le previsioni sulle azioni Campari. Il consenso si è spostato progressivamente verso una visione più positiva, con diversi upgrade concentrati tra settembre e ottobre.
| Analista | Giudizio | Target price |
|---|---|---|
| Barclays | Overweight | 8,10 € |
| Bank of America | Buy | 7,60 € |
| Deutsche Bank | Buy | 7,30 € |
| UBS | Buy | 7,20 € |
| Morgan Stanley | Overweight | 6,50 € |
Barclays ha confermato il 22 ottobre il proprio target di 8,10 euro in vista dei dati del terzo trimestre. BofA aveva invece promosso Campari da Neutral a Buy all'inizio del mese, alzando il prezzo obiettivo da 7 a 7,60 euro, mentre Deutsche Bank ha portato il proprio target a 7,30 euro il 15 ottobre. UBS aveva già alzato il prezzo obiettivo a 7,20 euro il 7 ottobre.
Più in generale, il consensus raccolto da Investing indica un target price medio di circa 7,17 euro, con 12 indicazioni Buy, 8 Hold e una Sell tra 21 analisti. Al prezzo di 6,708 euro del 22 ottobre, il target medio implica quindi ancora un margine di rialzo teorico moderato, anche se la distanza si è ridotta sensibilmente dopo la corsa dell'ultimo mese.
Questo è probabilmente il punto più importante per chi valuta oggi le Davide Campari azioni: mentre un mese fa buona parte delle raccomandazioni positive implicava un upside molto più ampio, ora il mercato ha già incorporato una parte delle aspettative migliori. Per continuare la corsa potrebbe quindi non essere sufficiente un trimestre semplicemente “in linea”.
Azioni Campari: tre scenari dopo i dati del 28 ottobre
Lo scenario più favorevole sarebbe una crescita organica del terzo trimestre superiore all'area del 3,4-3,6% attesa dagli analisti, accompagnata da un buon andamento di Aperol e del portafoglio degli aperitivi, segnali di miglioramento negli Stati Uniti e conferma — o rafforzamento — delle indicazioni sul 2026. In questo caso il mercato potrebbe concentrarsi maggiormente sul potenziale di crescita del 2027 e sul rerating ipotizzato da alcuni analisti.
Uno scenario intermedio sarebbe invece rappresentato da vendite sostanzialmente in linea con il consensus e dalla semplice conferma della guidance. Non sarebbe un risultato negativo dal punto di vista fondamentale, ma dopo il rally di ottobre potrebbe provocare una reazione relativamente contenuta o qualche presa di profitto: una parte delle buone notizie è infatti già stata incorporata nella quotazione.
Lo scenario più delicato sarebbe un ritorno sotto il 3% di crescita organica, soprattutto se accompagnato da nuova debolezza negli Stati Uniti, dagli spirits premium o da indicazioni più prudenti sull'ultimo trimestre. Il precedente di maggio dimostra che il mercato è disposto a punire rapidamente Campari quando le aspettative vengono disattese.
Comprare azioni Campari adesso? Cosa valutare
Dire semplicemente che le azioni Campari sono da comprare o vendere sarebbe poco utile, perché la valutazione dipende soprattutto dall'orizzonte temporale e dal prezzo al quale si considera l'investimento. Il quadro fondamentale è comunque migliorato rispetto alla prima parte dell'anno: il gruppo sta crescendo organicamente in un settore debole, gli aperitivi continuano a guadagnare terreno, la marginalità ha sorpreso positivamente e gli analisti stanno rivalutando il potenziale di crescita dal 2027.
Nel confronto con le migliori azioni italiane del 2026, Campari presenta caratteristiche differenti rispetto ai titoli bancari, energetici e industriali che hanno guidato Piazza Affari. Il suo potenziale dipende soprattutto dalla forza dei marchi internazionali, dall'espansione geografica e dal recupero della domanda nel settore degli spirits, fattori che possono seguire dinamiche diverse da quelle del mercato azionario italiano nel suo complesso.
Dall'altra parte, il titolo non si trova più vicino ai minimi. Dopo il recupero delle ultime settimane, Campari è tornata in prossimità dei massimi annuali e il consensus medio degli analisti offre un potenziale teorico decisamente più contenuto rispetto a settembre. Questo aumenta l'importanza dei dati del 28 ottobre: un buon risultato è ormai in parte atteso, mentre una sorpresa positiva potrebbe essere necessaria per sostenere un nuovo tratto di rialzo.
Rimangono inoltre alcuni rischi strutturali da monitorare, tra cui la debolezza generale del mercato degli spirits, il comportamento del consumatore statunitense, l'evoluzione dei costi logistici e delle valute e la performance della componente Whiskey & Rum. Il confronto con i competitor mostra tuttavia come Campari stia riuscendo, almeno per ora, a difendersi meglio della media del settore.
Dividendo Campari 2026
Per gli investitori di lungo periodo va considerato anche il dividendo, sebbene Campari non sia tradizionalmente tra le azioni italiane ad alto dividendo, l'investitore diciamo che non compra questo titolo per il rendimento della cedola.
Per l'esercizio 2025 l'assemblea ha approvato un dividendo di 0,10 euro per azione, invariato rispetto all'anno precedente, per un esborso complessivo di circa 119,9 milioni di euro. Il dividendo è stato staccato il 20 aprile 2026 e pagato il 22 aprile.
Più informazioni sulle Azioni Davide Campari-Milano NV
Rapportando il dividendo di 0,10 euro alla quotazione di 6,708 euro del 22 ottobre 2026, il dividend yield storico indicativo risulta pari a circa l'1,49% lordo. Si tratta di un rendimento contenuto rispetto a molte società italiane che puntano maggiormente sulla distribuzione degli utili agli azionisti.
Azioni Campari: cosa seguire nelle prossime settimane
Il 28 ottobre rappresenta quindi il prossimo vero spartiacque per la quotazione Campari. Il titolo arriva all'appuntamento con un momentum decisamente positivo, target price in aumento e aspettative più elevate rispetto alla scorsa primavera. Proprio per questo, la reazione del mercato potrebbe dipendere non soltanto dal numero assoluto delle vendite, ma soprattutto dalla distanza rispetto alle attese e dal tono delle indicazioni fornite dal management.
Per ora la fotografia è chiara: Campari è tornata vicina ai massimi del 2026, sta sovraperformando buona parte del settore spirits e gode di un consenso degli analisti diventato progressivamente più favorevole. Il 28 ottobre dovrà dimostrare che il recupero delle azioni è sostenuto anche da un'accelerazione del business.