
Come investire i soldi senza sbagliare: i consigli di Alfonso Selva

Indice
Nel 2026 lasciare i risparmi fermi sul conto corrente significa accettare che l'inflazione ne eroda il valore anno dopo anno. Capire come investire i soldi senza sbagliare vuol dire costruire un piano coerente con i propri obiettivi, evitando sia l'immobilismo sia l'eccessiva esposizione alla volatilità.
In questa guida seguiamo i consigli di Alfonso Selva, consulente finanziario e autore del libro Come investire i tuoi soldi senza sbagliare: dagli obiettivi alla scelta degli strumenti, dal PAC alla fiscalità, fino alla scelta dell'intermediario.
Vuoi costruire un PAC in ETF con un intermediario italiano? Con Fineco puoi investire in ETF e utilizzare il Piano Replay per programmare acquisti periodici scegliendo importo, quantità o ripartizione del portafoglio.
Chi è Alfonso Selva
Alfonso Selva è consulente finanziario a Roma dal 1994 (Allianz Bank Financial Advisors) e affianca risparmiatori e imprenditori nella gestione ottimale del patrimonio. Con il progetto "Finanza Semplice" divulga cultura finanziaria orientata al lungo termine.
Il suo libro Come investire i tuoi soldi senza sbagliare, pensato per il pubblico retail, è scaricabile gratuitamente dal sito ufficiale www.alfonsoselva.it. Per imprenditori e professionisti ha pubblicato anche Tesoreria Trasformativa, dedicato alla gestione della liquidità aziendale.
Perché non lasciare i soldi fermi sul conto corrente
Secondo Selva il conto corrente è un "falso rifugio": non scegliere è già una scelta, e ha un costo reale. La liquidità che supera quanto serve per le spese quotidiane subisce due perdite:
- Perdita del potere d'acquisto: per effetto dell'inflazione, gli stessi 100.000 euro lasciati sul conto cinque anni fa oggi comprano meno beni e servizi.
- Mancato guadagno: i soldi sul conto rendono poco o nulla, mentre su 5-10 anni un portafoglio diversificato ha storicamente offerto rendimenti in grado almeno di compensare l'inflazione.
Per isolare il solo effetto dell'inflazione, basta ipotizzare un conto non remunerato: il saldo nominale non cambia, ma la quantità di beni e servizi che può acquistare diminuisce nel tempo.
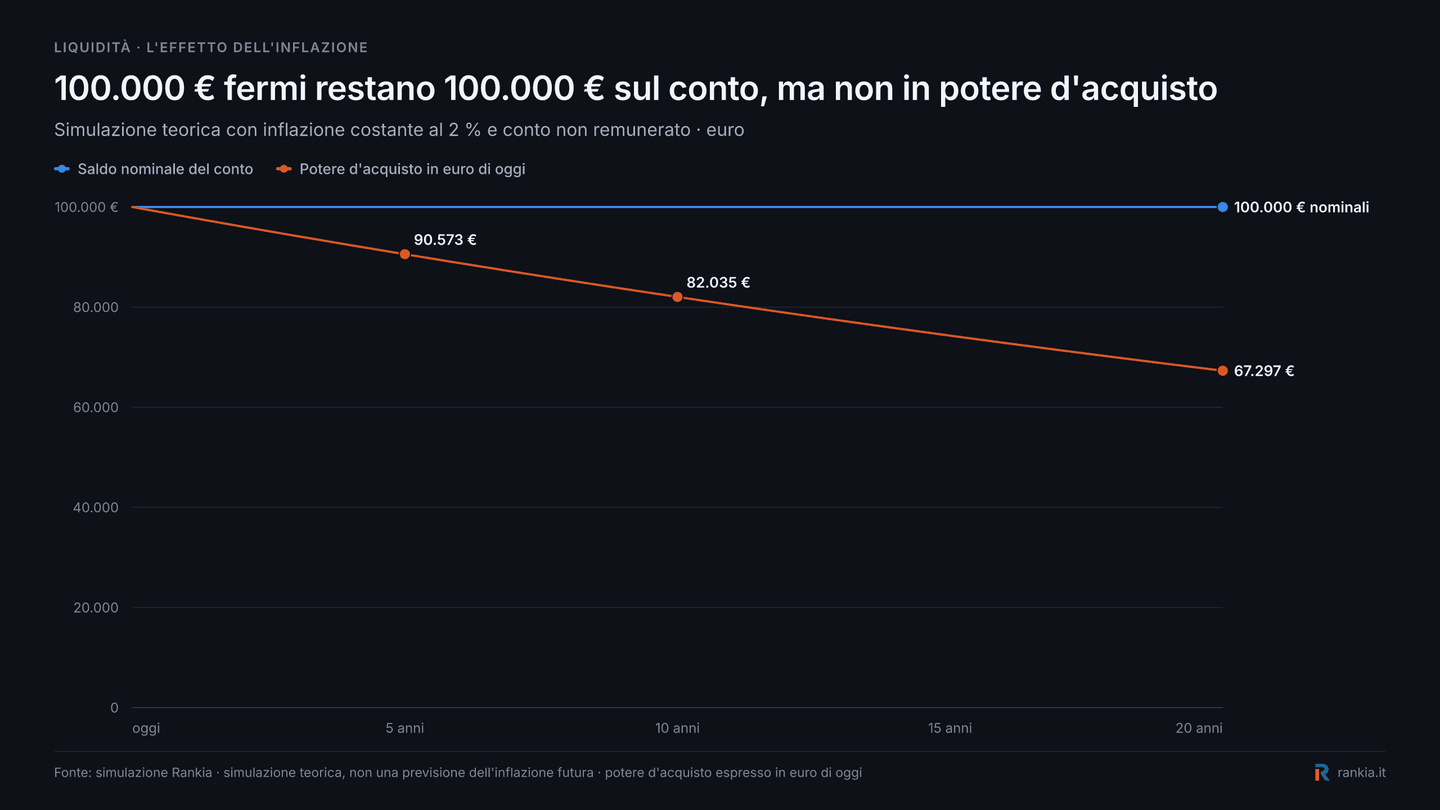
Il grafico non rappresenta una previsione dell'inflazione futura: serve a mostrare la differenza tra capitale nominale e valore reale. Se il conto fosse remunerato, la perdita di potere d'acquisto dipenderebbe dalla differenza tra rendimento netto e inflazione.
Obiettivi, orizzonte e profilo di rischio: da dove iniziare
Il primo errore da evitare è partire dallo strumento. Per Selva ogni investimento, azionario, obbligazionario o monetario, va scelto pensando prima al risultato da raggiungere. Prima di investire conviene chiarire tre elementi:
- Obiettivi: a cosa serve il capitale (pensione, casa, studi dei figli, riserva di emergenza).
- Orizzonte temporale: quando serviranno i soldi. Più è lungo, più si può tollerare la volatilità delle azioni.
- Profilo di rischio: quanta perdita temporanea si è disposti ad accettare senza vendere nel momento sbagliato.
Questi tre elementi vengono prima della scelta dell'ETF, del fondo o del singolo titolo: la costruzione del portafoglio segue una sequenza precisa.
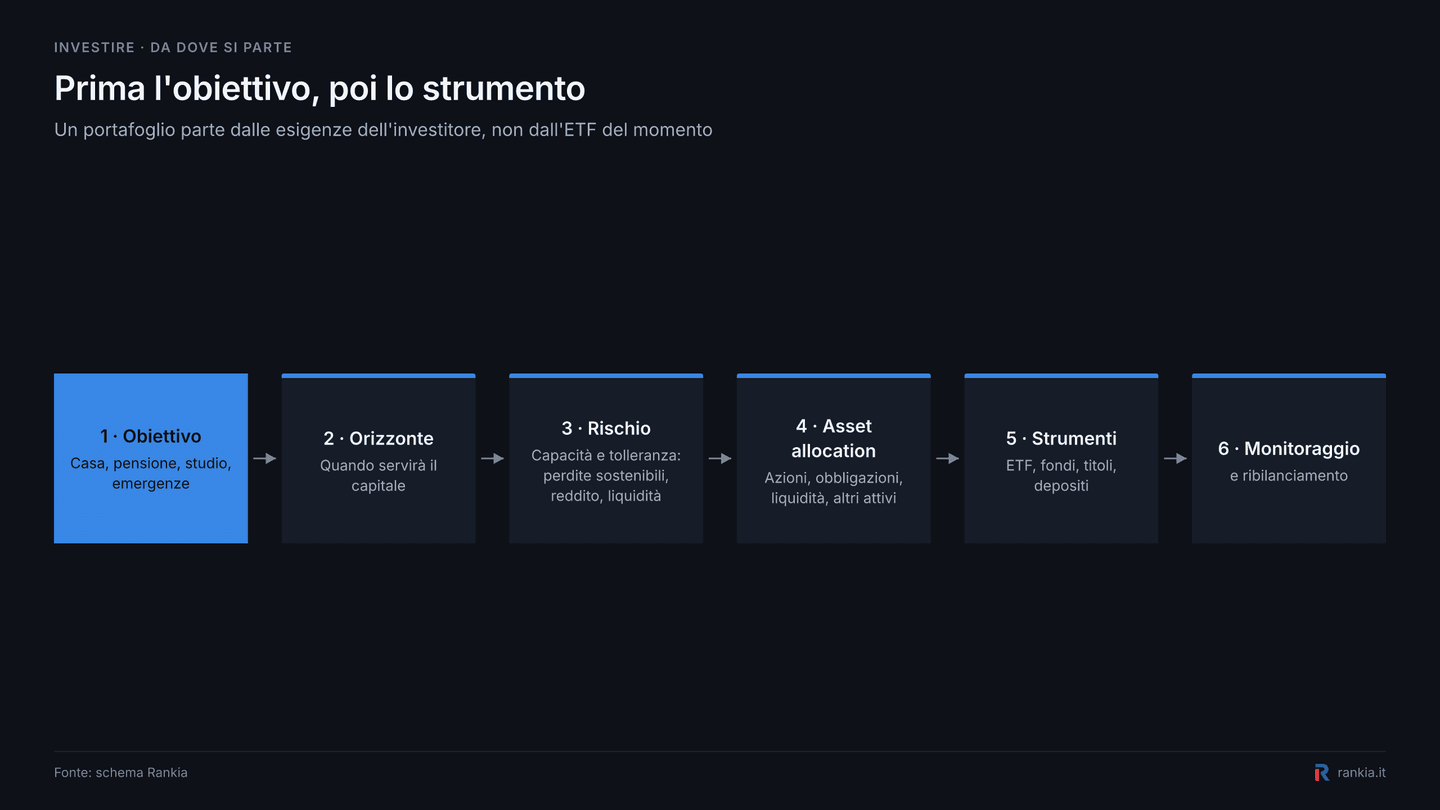
Lo strumento arriva quindi solo al quinto passaggio: scegliere prima un ETF o un'azione e cercare dopo un obiettivo a cui adattarlo significa invertire il processo.
È la stessa logica alla base della valutazione di adeguatezza prevista dalla MiFID II per i servizi di consulenza e gestione di portafoglio: l'intermediario raccoglie informazioni su esperienza, situazione finanziaria, capacità di sostenere perdite, obiettivi e tolleranza al rischio.
Su cosa investire: azioni, obbligazioni, ETF e bitcoin
Definiti gli obiettivi, si scelgono gli strumenti. Selva privilegia le attività reali nel lungo periodo, ma invita a diversificare davvero e a dosare gli asset più volatili. Ogni strumento ha un ruolo preciso nel portafoglio: crescita del capitale, stabilità dei rendimenti o diversificazione del rischio.
Azioni e obbligazioni: perché puntare sulle attività reali
I dati storici mostrano che nel lungo periodo le borse hanno reso più delle obbligazioni e, ancor di più, della liquidità. Le azioni rappresentano società che producono beni o servizi e remunerano il capitale con la crescita del valore o la distribuzione di dividendi.
Le obbligazioni, invece, sono quote di debito di uno Stato o di un'impresa: offrono flussi più prevedibili e stabilizzano il portafoglio. Il mix corretto tra le due componenti dipende dall'orizzonte e dal profilo di rischio: chi ha davanti vent'anni può sostenere una quota azionaria più alta di chi ha bisogno del capitale tra tre anni.
ETF: efficienti, ma attenzione alla concentrazione
Gli ETF replicano un indice a costi contenuti, ma per Selva l'errore più comune di chi "fa da sé" è sceglierli senza un progetto: il mercato ne offre un numero elevatissimo, con caratteristiche molto diverse. Prima di comprarne uno vanno controllati l'indice replicato, la politica dei dividendi e i costi: un TER dello 0,20% equivale a 20 euro l'anno ogni 10.000 euro investiti.
Replicare un indice, inoltre, non garantisce sempre una vera diversificazione. Secondo S&P Dow Jones Indices, i primi 10 titoli pesano circa il 38% dell'S&P 500 (settembre 2026); nel Nasdaq-100 superano il 45%, secondo il factsheet di Nasdaq (giugno 2026). Chi compra solo questi indici è molto esposto a pochi grandi gruppi tecnologici.
Il numero di titoli presenti nell'indice, da solo, può quindi essere fuorviante: conta anche quanto capitale è concentrato nelle società più grandi.
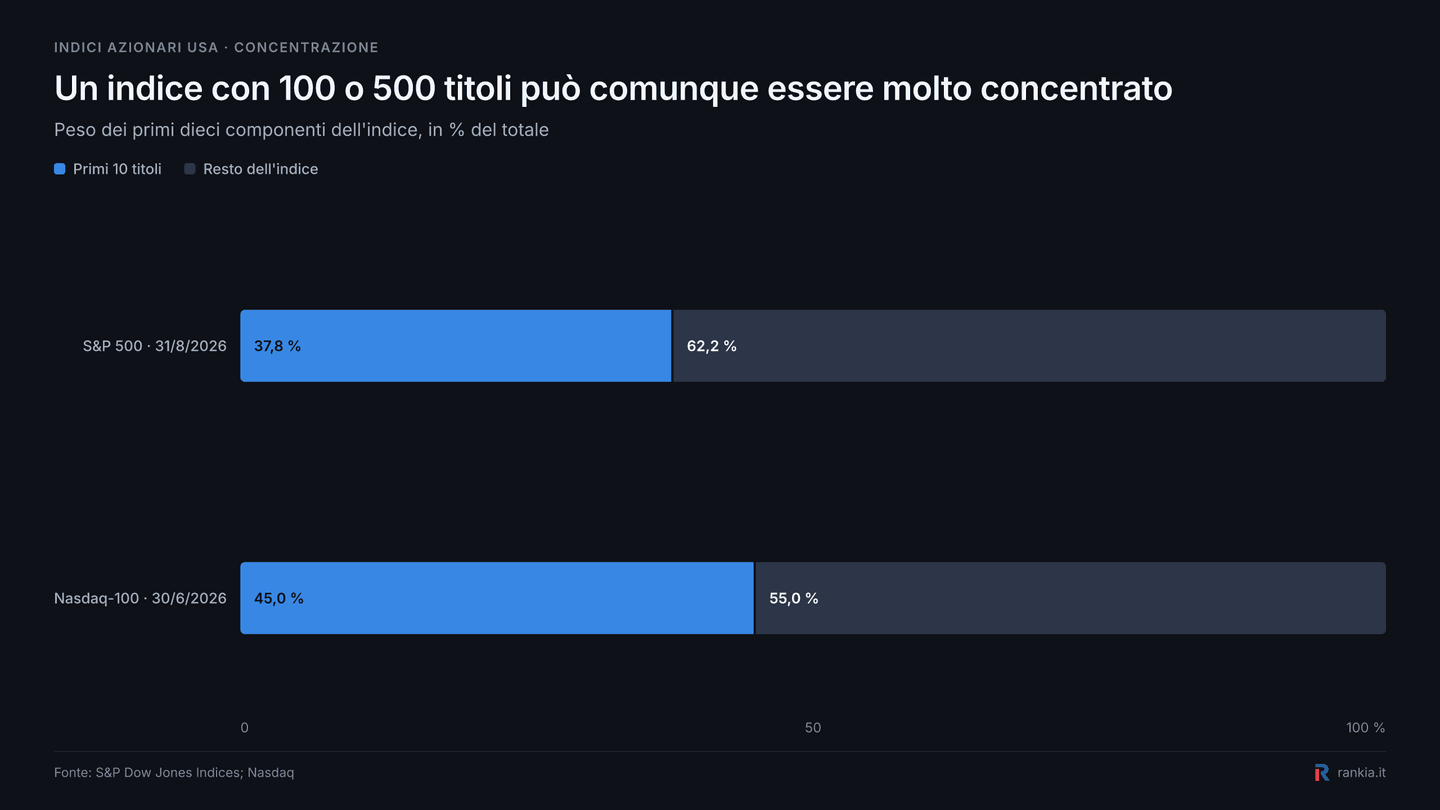
Questo non rende automaticamente poco diversificati i due indici, ma mostra che due ETF con centinaia di componenti possono comunque dipendere in misura rilevante dall'andamento di un gruppo ristretto di grandi società.
Bitcoin: una piccola quota per diversificare
Sulle criptovalute Selva distingue nettamente il bitcoin dalle altre valute digitali e, per chi investe nel lungo termine, suggerisce di considerare solo il primo.
Dopo l'approvazione degli ETF spot su bitcoin negli Stati Uniti, a gennaio 2024, e l'ingresso di gestori come BlackRock e Fidelity, l'asset è entrato nei portafogli di molti risparmiatori.
Selva indica una quota tra il 3% e il 5% del portafoglio, sufficiente a diversificare senza compromettere la stabilità complessiva. Dato che il prezzo oscilla molto, la quota va ribilanciata periodicamente per non superare il peso stabilito.
Il PAC: come investire piccole somme riducendo i rischi
Per chi teme i crolli di borsa, Selva indica il metodo del PAC, il piano di accumulo del capitale, utile in due casi:
- Chi ha già un capitale: lo investe a rate, riducendo il rischio di entrare sui massimi e sfruttando le fasi di ribasso.
- Chi parte da zero: costruisce un patrimonio versando piccole somme ogni mese.
Vuoi automatizzare un piano di accumulo? I Piani di Accumulo XTB permettono di combinare ETF e azioni, definire la ripartizione del portafoglio e automatizzare i versamenti con Auto Invest, con un investimento minimo da 15 €.
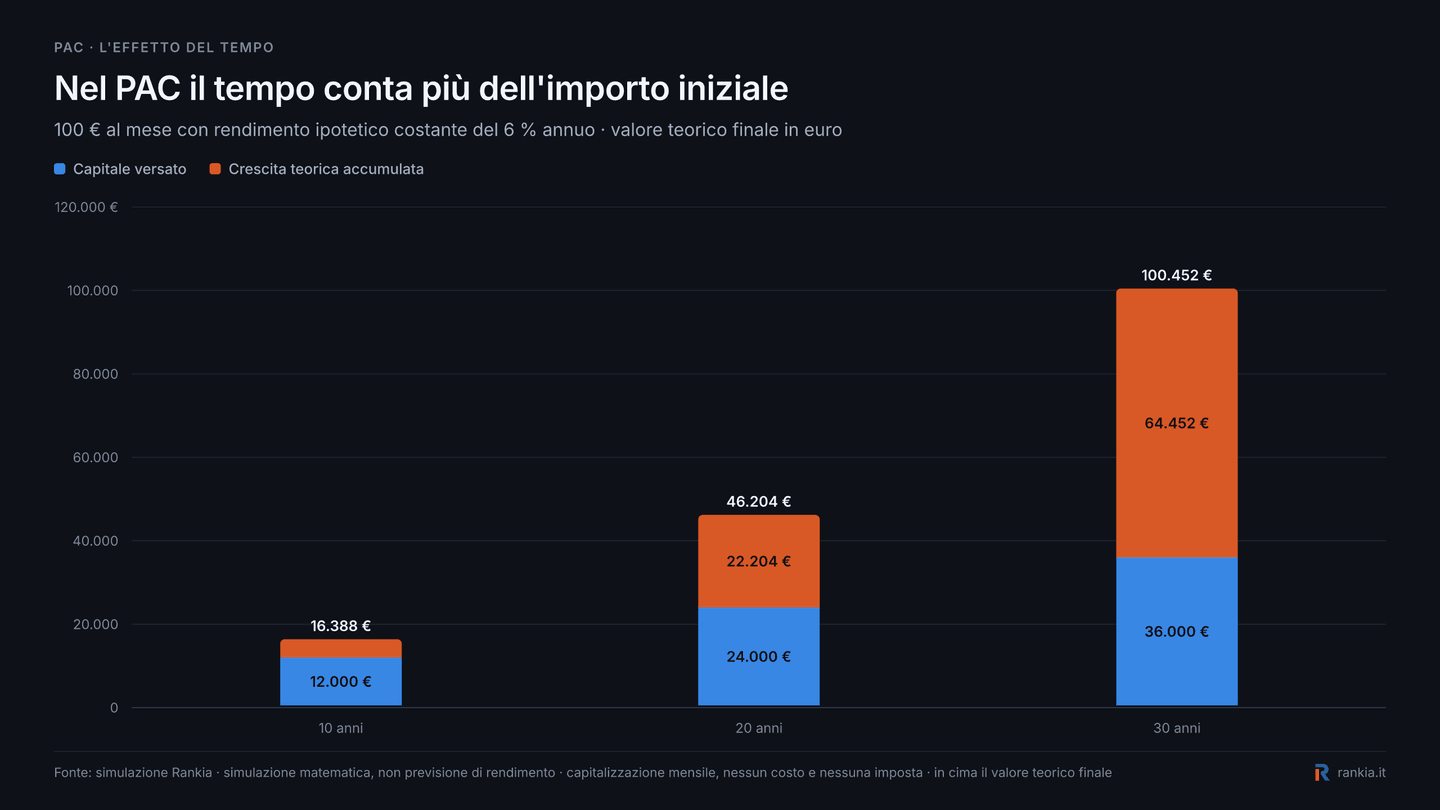
Un esempio aiuta a capire l'effetto del tempo. Con 100 euro al mese e un rendimento ipotetico del 6% annuo si accumulerebbero circa 16.400 euro in 10 anni e oltre 46.000 in 20, al lordo di costi e tasse.
Prolungando la stessa simulazione fino a 30 anni si vede quanto cambia il peso della capitalizzazione rispetto alle somme effettivamente versate.
Tasse sugli investimenti: gli strumenti con fiscalità agevolata
La fiscalità incide sul rendimento netto quanto la scelta dello strumento.
In Italia i rendimenti di titoli di Stato come i BTP e assimilati (per esempio la BEI) sono tassati al 12,5%, contro il 26% delle altre obbligazioni: una differenza di 13,5 punti sul rendimento netto.
Anche il fondo pensione offre un vantaggio certo: i versamenti si deducono con un risparmio pari alla propria aliquota IRPEF, entro i limiti di legge, e la prestazione è tassata tra il 15% e il 9%, contro almeno il 23% del TFR in azienda.
Come scegliere il broker per investire in autonomia
Chi decide di investire da solo, per esempio in ETF o azioni, deve innanzitutto verificare che l'intermediario sia autorizzato: l'elenco dei soggetti abilitati è consultabile sul sito della CONSOB, e i broker esteri operano in Italia con il passaporto europeo previsto dalla MiFID II.
Gli altri criteri da confrontare sono le commissioni di negoziazione, i costi del PAC, la gamma di ETF e il regime fiscale. Con un broker sostituto d'imposta le tasse sono automatiche; con gli altri, plusvalenze e redditi vanno indicati in dichiarazione.
Conviene infine verificare che i titoli dei clienti restino separati dal patrimonio dell'intermediario e l'adesione a un sistema di indennizzo degli investitori.
Il ruolo del consulente finanziario
Per Selva il fai-da-te non è l'unica strada. Il suo consiglio è confrontarsi con un consulente che, dopo aver compreso esigenze e obiettivi, costruisca un piano finanziario personalizzato di lungo termine e aiuti a valutare la reale diversificazione del portafoglio. Il valore aggiunto sta soprattutto nella disciplina: evitare scelte impulsive quando i mercati scendono.
Prima di affidarsi a un professionista conviene verificarne l'iscrizione all'Albo unico dei consulenti finanziari, tenuto dall'OCF. I consulenti abilitati all'offerta fuori sede lavorano per una banca o una SIM, mentre i consulenti autonomi sono remunerati solo dal cliente.
Pazienza e lungo termine: l'errore del trading speculativo
Selva è netto: solo metodo e orizzonte lungo portano risultati. Un piano finanziario si modifica quando cambiano le esigenze o gli obiettivi, non per seguire le paure o gli entusiasmi del mercato.
Chi compra e vende di continuo senza essere un professionista tende a perdere denaro, soprattutto con i prodotti più speculativi. Secondo le analisi delle autorità nazionali raccolte dall'ESMA, tra il 74% e l'89% dei conti CFD retail perde denaro.
Il modello, ricorda Selva, è quello di Warren Buffett: investire nel lungo termine invece di speculare nel breve inseguendo gli "specchietti per le allodole".
In sintesi, investire i soldi senza sbagliare non significa evitare ogni rischio, ma definire obiettivi chiari, scegliere strumenti diversificati, entrare gradualmente con il PAC e sfruttare la fiscalità agevolata di BTP e fondi pensione, lasciando lavorare il tempo.
Il passo successivo è decidere se procedere in autonomia, con un broker autorizzato, o con il supporto di un consulente. In entrambi i casi la disciplina conta più del singolo prodotto, e il libro di Selva, scaricabile gratuitamente, è un buon punto di partenza.
Prima di investire, prova a costruire il portafoglio Con MyPortfolio di Rankia puoi simulare una composizione di ETF, azioni e fondi, seguirne l'andamento e capire come cambiano pesi e diversificazione prima di utilizzare capitale reale.