
Migliori fondi pensione per giovani 2026: classifica, costi e TFR

Indice
Per scegliere un fondo pensione a 25 o 30 anni, il primo controllo è il contratto di lavoro. Il fondo negoziale può offrire un contributo del datore e costi contenuti; senza un fondo di categoria, si possono confrontare i fondi pensione aperti per ISC, comparto e rendimento di lungo periodo.
Nel 2026 il limite ordinario dei contributi deducibili è salito a 5.300 euro l’anno. Dal 1° luglio sono inoltre cambiate le regole sull’adesione automatica dei dipendenti privati assunti in determinate condizioni.
- Dipendenti con fondo negoziale: controllare il CCNL, il contributo minimo personale e quello del datore.
- Autonomi o senza fondo di categoria: confrontare fondi aperti come Allianz Insieme, Amundi SecondaPensione e Core Pension.
- Orizzonte di oltre vent’anni: valutare un comparto azionario diversificato compatibile con la propria tolleranza alla volatilità.
- Prima di aderire: leggere ISC a 10 e a 35 anni e rendimento decennale, non soltanto i risultati del 2025.
Un’opzione accessibile tramite Fineco è Core Pension, il fondo pensione aperto istituito da Amundi con cinque linee d’investimento. È uno strumento previdenziale, distinto dal conto di trading.
Migliori fondi pensione per giovani 2026: la classifica
La selezione riporta rendimenti netti COVIP dell’anno 2025 e del periodo 2016-2025, con l’Indicatore Sintetico dei Costi (ISC) a 35 anni. L’ordine segue il rendimento medio annuo decennale: per il singolo lavoratore contano anche requisiti di accesso, costi e contributi del datore.
Fondi pensione negoziali: i comparti azionari
Questi fondi sono accessibili soltanto a lavoratori delle categorie e dei contratti previsti. Per gli aventi diritto, la contribuzione contrattuale dell’azienda può incidere sul risultato previdenziale più della distanza tra due rendimenti storici.
| Fondo e comparto | Rend. 2025 | Rend. 10 anni | ISC a 35 anni |
|---|---|---|---|
| Mediafond – Comparto Azionario | 10,09% | 7,21% | 0,22% |
| Fondosanità – Espansione | 7,11% | 5,57% | 0,38% |
| Alifond – Dinamico | 7,65% | 5,39% | 0,33% |
| Eurofer – Dinamico | 7,60% | 5,22% | 0,17% |
| Solidarietà Veneto – Dinamico (dipendenti) | 7,23% | 5,22% | 0,23% |
| Byblos – Dinamico | 6,76% | 5,15% | 0,23% |
| Laborfonds – Linea Dinamica | 9,92% | 5,14% | 0,20% |
| Fon.Te – Dinamico | 7,32% | 4,91% | 0,24% |
| Telemaco – Bilanciato Dinamico | 13,73% | 4,63% | 0,39% |
| Fonchim – Crescita | 8,08% | 4,60% | 0,14% |
Tra i comparti considerati, Mediafond Azionario registra il rendimento medio annuo più elevato del decennio, 7,21%; Fonchim Crescita presenta un ISC a 35 anni dello 0,14%. Verifica l’accesso tramite CCNL prima di confrontare i due valori.
Per i metalmeccanici, Cometa Crescita è classificato come bilanciato, non azionario: 7,32% nel 2025, 3,43% medio annuo nel 2016-2025 e ISC a 35 anni dello 0,11%. La scelta va fatta tra le linee effettivamente offerte dal proprio fondo.
Fondi pensione aperti: il confronto tra comparti
I fondi aperti sono accessibili anche a lavoratori autonomi e a chi non ha un fondo negoziale. I costi dipendono dal comparto e, in certi casi, dalla modalità di adesione individuale o collettiva.
| Fondo e comparto | Rend. 2025 | Rend. 10 anni | ISC a 35 anni |
|---|---|---|---|
| Allianz Insieme – Linea Azionaria | 12,96% | 7,48% | 0,81% |
| Allianz Previdenza – Linea Azionaria | 11,81% | 6,54% | 1,45% |
| BCC Aureo – Azionario ESG | 11,29% | 6,17% | 1,57% |
| Anima Arti e Mestieri – Crescita 25+ | 8,15% | 6,06% | 1,63% |
| Credit Agricole Vita – Linea Dinamica | 7,59% | 5,69% | 1,50% |
| Generali Global – Azionario Globale | 15,09% | 5,59% | 1,60% |
| Amundi SecondaPensione – Espansione ESG | 11,22% | 5,36% | 0,86% |
| HDI Azione di Previdenza – Dinamica | 11,88% | 5,29% | 1,84% |
Allianz Insieme – Linea Azionaria registra il 7,48% medio annuo nel decennio 2016-2025, con ISC a 35 anni dello 0,81%; Amundi SecondaPensione – Espansione ESG il 5,36% con ISC dello 0,86%. Sono strategie da confrontare per investimento azionario, costi, disponibilità e obiettivo di lungo periodo.
Core Pension, distribuito da Fineco, propone i comparti Garantito, Obbligazionario, Bilanciato, Azionario e Azionario Plus. Dal 1° luglio 2026 non può ricevere adesioni automatiche fino all’adeguamento del percorso per età richiesto dalle direttive COVIP; rimane possibile l’adesione esplicita.
Costi e rendimenti COVIP: cosa confrontare davvero
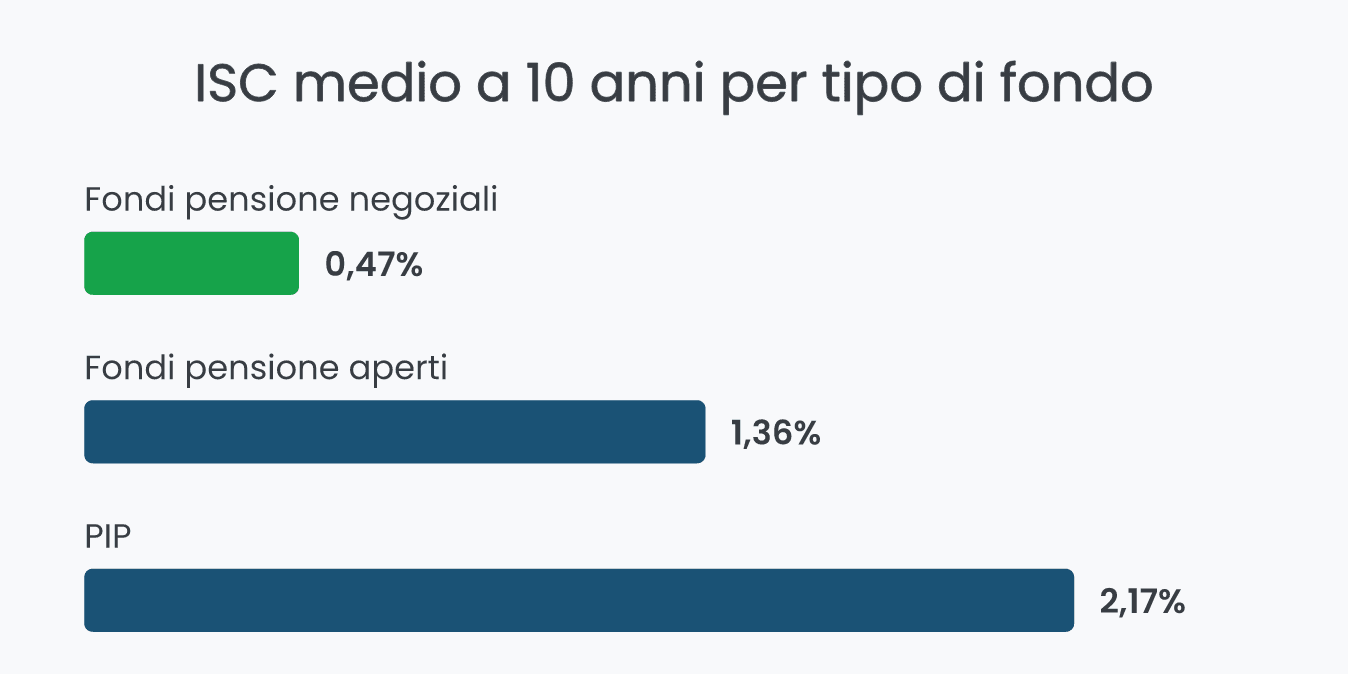
L’ISC stima l’incidenza annua dei costi con ipotesi comuni su periodi di permanenza di 2, 5, 10 e 35 anni. Per chi comincia presto è utile confrontare soprattutto le durate lunghe e comparti della stessa categoria di rischio. Per il dato di ciascuna linea consulta il comparatore dei costi COVIP.
| Forma pensionistica | ISC medio a 10 anni (2025) | Come leggerlo |
|---|---|---|
| Fondi negoziali | 0,47% | Accesso di categoria e costi medi più contenuti |
| Fondi aperti | 1,36% | Adesione individuale; confrontare il comparto |
| PIP assicurativi | 2,17% | Valutare garanzie e coperture insieme ai costi |
Secondo le simulazioni COVIP, un punto percentuale annuo di costi in meno può tradursi in una prestazione finale maggiore di circa il 18-20% dopo 35 anni. La differenza di spesa è quindi un elemento centrale del confronto.
Quale comparto scegliere a 25, 30 o 35 anni
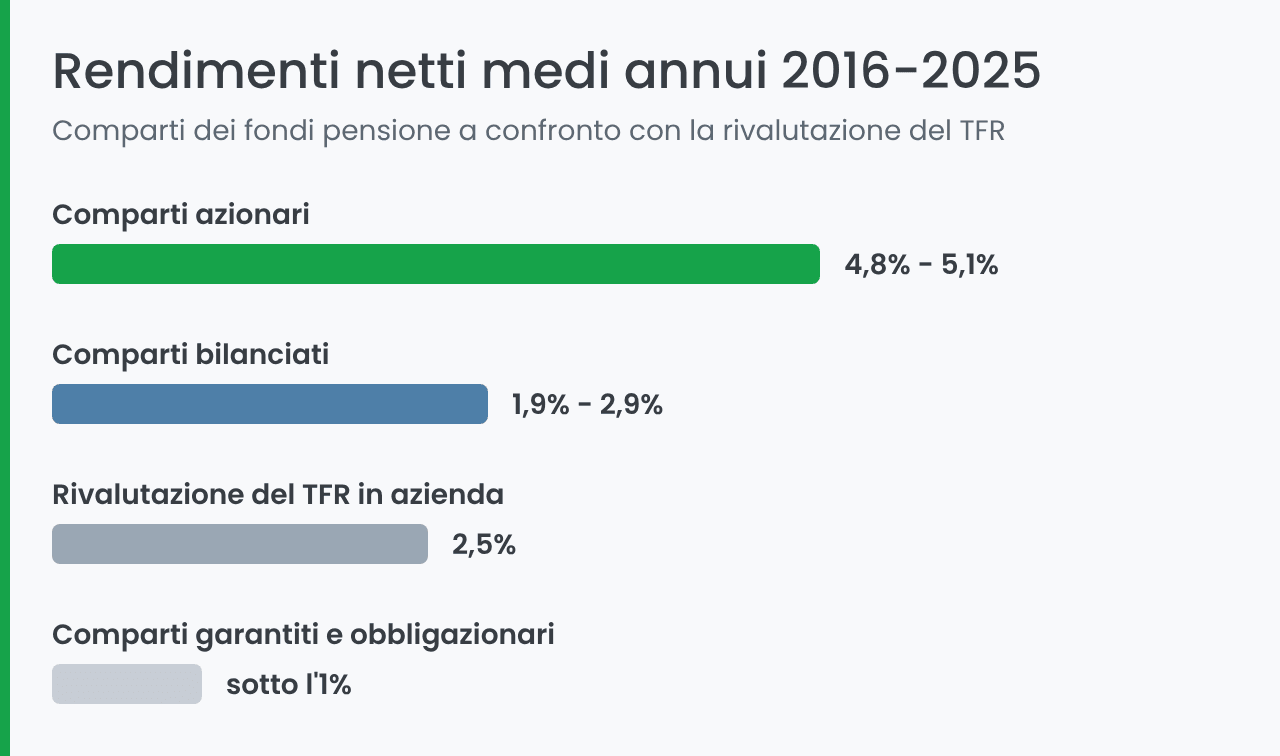
Nel decennio 2016-2025 i comparti azionari hanno ottenuto rendimenti netti medi annui tra il 4,8% e il 5,1% nelle diverse forme pensionistiche; i bilanciati tra l’1,9% e il 2,9%. Una maggiore esposizione azionaria implica anche oscillazioni e perdite temporanee più ampie.
- Da giovani e con molti anni davanti: esaminare un comparto azionario globale e diversificato, se il rischio è sostenibile.
- Con un orizzonte intermedio: un comparto bilanciato combina azioni e obbligazioni con un profilo differente.
- Verso la pensione: valutare un progressivo contenimento della volatilità o un percorso lifecycle.
La scelta dipende anche da stabilità del reddito, patrimonio esterno al fondo, debiti e capacità di continuare a versare durante una fase negativa dei mercati.
Vantaggi fiscali dei fondi pensione nel 2026
Deducibilità fino a 5.300 euro e bonus per i primi occupati
Dal periodo d’imposta 2026 i contributi alla previdenza complementare sono deducibili dall’imponibile IRPEF fino a 5.300 euro annui. Nel tetto rientrano i contributi personali e quelli del datore, mentre il TFR è escluso. Chi versa 120 euro al mese e ha un’aliquota marginale IRPEF ipotetica del 23% ottiene un beneficio fiscale annuo di circa 331 euro, se l’imponibile è sufficiente.
Per i lavoratori di prima occupazione successiva al 1° gennaio 2007, dal sesto al ventesimo anno di partecipazione si può recuperare il plafond non utilizzato nei primi cinque anni. L’extra-deduzione massima è di 2.650 euro l’anno; il limite annuale può arrivare a 7.950 euro quando ricorrono i requisiti.
Imposta sui rendimenti e pensione complementare
I rendimenti sono ordinariamente tassati al 20%, con il 12,5% sulla componente attribuibile a titoli di Stato e strumenti equiparati. Le disposizioni del 2026 introducono, in determinate condizioni, una riduzione progressiva dell’aliquota ordinaria sui rendimenti dopo quindici anni di partecipazione, fino al 15%.
La componente imponibile della prestazione ordinaria in capitale o rendita vitalizia è assoggettata, in generale, a un’aliquota dal 15% al 9% secondo l’anzianità di adesione. Dal 1° luglio 2026 la quota ordinariamente richiedibile in capitale al pensionamento è salita dal 50% al 60%; valgono regole specifiche per alcune altre prestazioni e forme di erogazione.
Come funziona il fondo pensione: TFR e contributi aziendali
La posizione pensionistica si alimenta con contributi personali, eventuali contributi del datore e TFR. Nelle adesioni contrattuali, per avere diritto al contributo aggiuntivo dell’azienda occorre normalmente versare anche il minimo personale previsto dall’accordo: il solo trasferimento del TFR non attiva automaticamente ogni contributo datoriale.
Assunzioni dal 1° luglio 2026: la scelta entro 60 giorni
Le nuove disposizioni riguardano i dipendenti privati alla prima assunzione dal 1° luglio 2026 e, con condizioni specifiche, chi avvia un nuovo rapporto avendo già una posizione previdenziale alimentata dal TFR. Per i primi assunti, entro 60 giorni è possibile scegliere il fondo oppure il mantenimento del TFR secondo le regole previste; senza scelta si applica l’adesione automatica.
| Situazione | Regola da conoscere |
|---|---|
| Prima assunzione privata dal 1° luglio 2026 | 60 giorni per scegliere; in assenza di scelta aderisce automaticamente alla forma collettiva prevista |
| Nuovo impiego con precedente fondo alimentato dal TFR | 60 giorni per indicare la forma di destinazione; contano le precedenti scelte e l’eventuale riscatto totale |
| Nessun cambio di lavoro dopo il 30 giugno 2026 | La precedente scelta sul TFR non cambia per effetto della sola nuova legge |
Il datore fornisce le informazioni sui fondi applicabili e sulle scelte disponibili. Le casistiche aggiornate sono spiegate anche dal Ministero del Lavoro. Per gli iscritti automaticamente, i versamenti confluiscono in percorsi d’investimento coerenti con età e orizzonte previdenziale.
TFR in azienda o al fondo pensione: un confronto numerico
Il TFR mantenuto presso il datore segue la rivalutazione prevista dall’articolo 2120 del codice civile, mentre nel fondo il risultato dipende dal comparto. L’esempio seguente ipotizza 2.400 euro versati a fine anno per 30 anni, nessun contributo datoriale aggiuntivo e rendimenti annui costanti; i montanti sono prima della tassazione sulla liquidazione.
| Scenario illustrativo | Rendimento annuo assunto | Montante dopo 30 anni |
|---|---|---|
| Accantonamento TFR | 2,5% | circa 105.400 € |
| Fondo pensione, scenario 1 | 4,0% netto ipotetico | circa 134.600 € |
| Fondo pensione, scenario 2 | 5,0% netto ipotetico | circa 159.500 € |
I tassi sono ipotesi di calcolo, non una previsione sulla rivalutazione effettiva del TFR o sui rendimenti dei comparti. Nel confronto reale entrano anche contributo contrattuale dell’azienda, imposte e esigenze di liquidità.
Quanto versare a 25, 35 o 45 anni: simulazione
Con 100 euro al mese fino a un’età pensionabile illustrativa di 67 anni e un rendimento annuo netto ipotetico del 3%, i risultati sono i seguenti. I versamenti avvengono a fine mese; i montanti sono nominali, prima delle imposte finali e non corretti per l’inflazione.
| Partenza | Anni | Contributi versati | Montante ipotetico |
|---|---|---|---|
| 25 anni | 42 | 50.400 € | circa 99.800 € |
| 35 anni | 32 | 38.400 € | circa 63.900 € |
| 45 anni | 22 | 26.400 € | circa 37.100 € |
Il tempo di capitalizzazione pesa molto. Per stimare una rendita mensile occorrono poi i coefficienti di conversione, la forma di erogazione scelta e l’età effettiva di pensionamento.
Per completare la pianificazione è utile considerare anche liquidità, riserva d’emergenza e investimenti non previdenziali. Con MyPortfolio puoi analizzare la composizione del tuo portafoglio finanziario.
Fondo pensione o PAC in ETF: le differenze
Un PAC in ETF tramite conto titoli permette di vendere le posizioni secondo le condizioni di mercato, ma non dà automaticamente diritto ai contributi contrattuali del datore né alla fiscalità della previdenza complementare. Il fondo pensione ha invece una finalità pensionistica e regole specifiche per anticipazioni, riscatti e prestazioni.
Per gli investimenti personali che affiancano il fondo, puoi confrontare i PAC in ETF disponibili su Scalable Capital, tenendoli distinti dalle forme pensionistiche vigilate dalla COVIP.
Come scegliere il fondo pensione da giovane
- Verifica il CCNL. Individua il fondo di categoria e le condizioni per ricevere il contributo datoriale.
- Confronta gli ISC. Controlla soprattutto 10 e 35 anni per comparti confrontabili.
- Leggi gli investimenti. Valuta quota azionaria, diversificazione e disponibilità del percorso lifecycle.
- Valuta fisco e TFR. Considera deduzione, contributi aziendali e regole di anticipazione.
- Rivedi periodicamente la scelta. Di regola dopo due anni puoi trasferire la posizione a un’altra forma, rispettandone requisiti ed eventuali spese amministrative.
Per molti lavoratori giovani la prima opzione da verificare è il fondo negoziale del proprio settore; in assenza di accesso a quello strumento, i fondi aperti a basso ISC permettono di costruire una previdenza integrativa con comparti diversi. La scelta dipende dalla situazione individuale e non soltanto dai rendimenti 2025.