
Modello CAPM: cos’è, formula, vantaggi e svantaggi

Indice
Il Capital Asset Pricing Model (CAPM) mette in relazione il rischio sistematico di un investimento e il suo rendimento atteso. È lo strumento con cui analisti e imprese stimano il costo del capitale proprio e verificano se un'azione remunera davvero il rischio che comporta.
Vediamo la formula, come si calcola il beta, un esempio numerico e i limiti concreti del modello.
Quanto è davvero diversificato il tuo portafoglio? Con MyPortfolio puoi analizzare composizione, concentrazione ed esposizioni del portafoglio e capire meglio da dove arriva il rischio complessivo.
Cos'è il Capital Asset Pricing Model (CAPM)?
Il CAPM è un modello di equilibrio di mercato sviluppato negli anni Sessanta da William Sharpe, John Lintner e Jan Mossin a partire dalla teoria di portafoglio di Harry Markowitz. La sua tesi: il rendimento che un investitore può attendersi da un'attività dipende solo dal rischio non diversificabile che quell'attività porta in portafoglio.
Serve a tre cose: stimare il costo del capitale proprio nelle valutazioni aziendali, capire se un titolo è prezzato correttamente rispetto al suo rischio e misurare la performance di un fondo al netto del rischio assunto. Sharpe ricevette il Nobel per l'economia nel 1990 proprio per questo contributo.
La formula del CAPM e le sue variabili
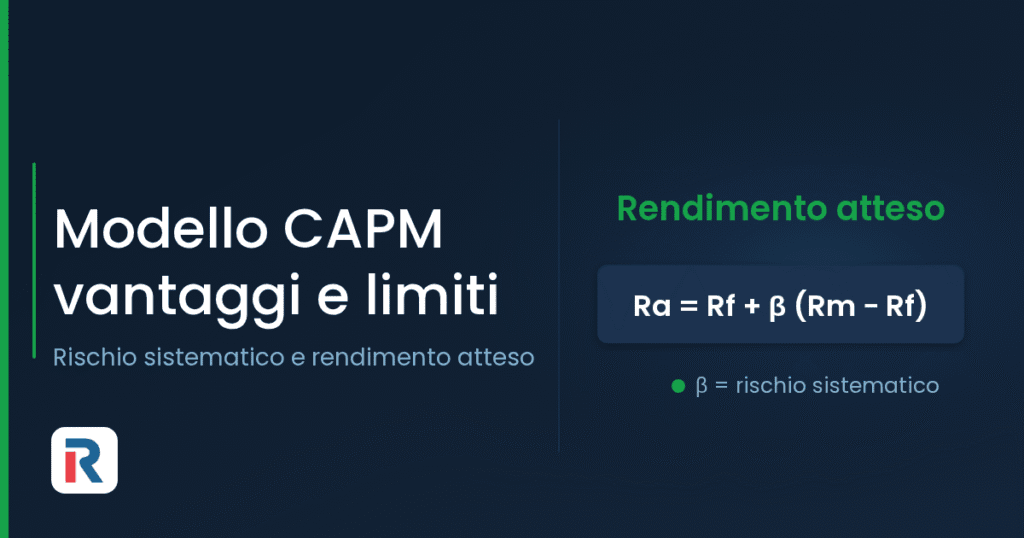
La formula del Capital Asset Pricing Model è:
Ra = Rf + βa × (Rm − Rf)
Dove:
- Ra è il rendimento atteso dell'attività o del progetto analizzato.
- Rf è il risk-free rate: come proxy si usano i titoli di Stato, in Italia il BTP decennale.
- βa è il beta dell'attività, cioè la sua sensibilità ai movimenti del mercato.
- Rm è il rendimento atteso del mercato, approssimato da un indice ampio come FTSE MIB o MSCI World.
- (Rm − Rf) è il premio per il rischio di mercato: l'extra-rendimento che il mercato azionario offre rispetto all'attività priva di rischio.
La lettura è immediata: al rendimento sicuro si somma il premio di mercato, scalato dal beta.
Le ipotesi su cui si basa il modello CAPM
La formula è così compatta perché parte da ipotesi molto restrittive:
- Gli investitori sono avversi al rischio e decidono su un unico periodo, valutando solo rendimento atteso e deviazione standard.
- Esiste un'attività priva di rischio a cui tutti possono prestare e da cui tutti possono indebitarsi senza limiti, allo stesso tasso.
- Il mercato è perfetto: niente costi di transazione né imposte, informazione gratuita e immediata, titoli perfettamente divisibili.
- Nessun operatore può influenzare i prezzi da solo, e le aspettative sono omogenee.
Da qui discende il portafoglio di mercato: in equilibrio tutti detengono lo stesso paniere, ponderato per capitalizzazione.
Il beta: la misura del rischio sistematico
Il modello distingue due rischi. Il rischio specifico riguarda la singola azienda e si annulla con la diversificazione. Il rischio sistematico dipende dal mercato nel suo complesso (tassi, inflazione, cicli) e non si può eliminare: è l'unico che il CAPM remunera.
Il beta misura proprio questo rischio. È il rapporto tra la covarianza dei rendimenti del titolo con quelli del mercato e la varianza dei rendimenti di mercato:
β = Cov(Ri, Rm) / Var(Rm)
- β = 1: il titolo si muove come il mercato.
- β > 1: ne amplifica i movimenti, tipico di tecnologia e settori ciclici.
- 0 < β < 1: oscilla meno del mercato, tipico di utility e beni di prima necessità.
Il premio per il rischio di mercato e la Security Market Line
Il premio per il rischio di mercato (Rm − Rf) è il rendimento aggiuntivo atteso che l'investitore richiede per detenere il portafoglio azionario di mercato invece dell'attività priva di rischio. Non va confuso con il credit spread di un'obbligazione, che remunera principalmente il rischio di credito dell'emittente.
Su un grafico la formula del CAPM è una retta: la Security Market Line (SML), con il beta sull'asse orizzontale e il rendimento atteso su quello verticale. I titoli sopra la SML offrono più rendimento di quanto il loro rischio giustifichi; quelli sotto la retta rendono troppo poco per il rischio che comportano.
Esempio pratico: come si calcola il CAPM
Ipotizziamo di stimare il rendimento atteso di un'azione con questi dati:
| Variabile | Valore |
|---|---|
| Tasso privo di rischio (Rf) | 3,5% |
| Rendimento atteso di mercato (Rm) | 8,0% |
| Beta dell'azione (β) | 1,20 |
Il premio per il rischio di mercato è 8,0% − 3,5% = 4,5%. Applicando la formula:
Ra = 3,5% + 1,20 × 4,5% = 3,5% + 5,4% = 8,9%
Secondo il CAPM, l'8,9% annuo è il rendimento richiesto per remunerare quel livello di rischio sistematico. Se una stima indipendente del rendimento atteso è inferiore all'8,9%, il titolo risulta poco remunerativo rispetto al rischio secondo il modello; se è superiore, si colloca sopra la SML.
Dalla teoria ai titoli in portafoglio. Con Fineco puoi analizzare e negoziare azioni ed ETF sui principali mercati, con quotazioni, grafici e strumenti di analisi integrati nella piattaforma.
Vantaggi del modello CAPM
- È semplice da calcolare e da testare. Bastano tre input per costruire scenari alternativi sul rendimento richiesto.
- Isola il rischio sistematico. È l'unico rischio che non si elimina diversificando, e modelli come il dividend discount model (DDM) non lo separano.
- Regge il cambio di profilo dell'azienda. Se un progetto ha un rischio operativo diverso da quello dell'azienda, il WACC aziendale può non essere rappresentativo. Il CAPM permette di stimare un costo del capitale proprio coerente con il beta del progetto; se il progetto utilizza anche debito, quel costo dell'equity entra poi in un WACC specifico del progetto.
- È uno standard condiviso, il che rende le stime confrontabili tra analisti.
Svantaggi e limiti del modello CAPM
- Il tasso privo di rischio non è stabile. Il rendimento dei titoli di Stato cambia ogni giorno: la stessa valutazione dà risultati diversi a poche settimane di distanza.
- Il rendimento di mercato è retrospettivo. Può essere ricavato da serie storiche, con risultati sensibili al periodo scelto, oppure da stime implicite basate sui prezzi e sui flussi attesi. Nessun metodo elimina l'incertezza sul rendimento futuro.
- Nessuno si finanzia al tasso risk-free. L'ipotesi che un investitore possa indebitarsi alle condizioni di uno Stato sovrano è irrealistica.
- Il beta è difficile da stimare. Per un'azienda non quotata serve un beta proxy di società comparabili, e quella scelta pesa molto sul risultato.
- L'evidenza empirica è debole. Fama e French hanno mostrato che dimensione e rapporto book-to-market spiegano i rendimenti meglio del solo beta; la critica di Roll aggiunge che il vero portafoglio di mercato non è osservabile.
In sintesi, il CAPM resta uno dei riferimenti più utilizzati per stimare il costo del capitale proprio. Può essere confrontato con approcci alternativi, come il dividend discount model, e il costo dell'equity ottenuto può a sua volta essere utilizzato nel calcolo del WACC.
Il modo corretto di usarlo è trattarlo come un riferimento, non come una verità: conviene calcolarlo con più valori di beta e di premio per il rischio, e ragionare sull'intervallo che ne esce invece che su un singolo numero.
Il beta è solo una parte del rischio. Prima di concentrarti su un singolo indicatore, controlla come pesi, settori e asset class contribuiscono alla struttura complessiva del portafoglio