
Previsioni inflazione: cosa aspettarsi dai dati Istat di settembre 2026

Indice
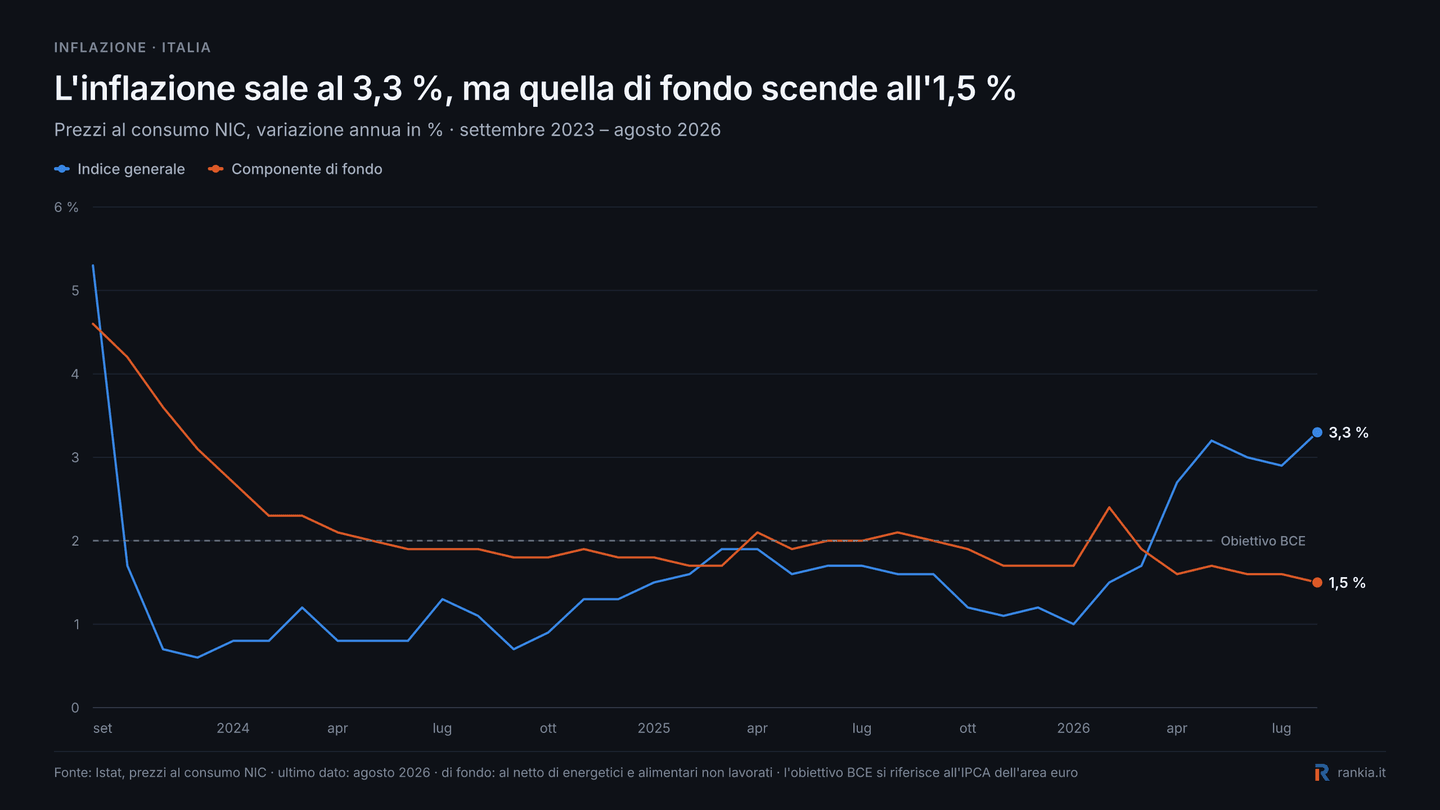
L’inflazione italiana torna sotto i riflettori. Mercoledì 30 settembre 2026 alle ore 11:00 l’Istat pubblicherà la stima preliminare dell’indice dei prezzi al consumo relativa a settembre, un appuntamento particolarmente atteso dopo l’accelerazione registrata durante l’estate. Ad agosto, infatti, il tasso di inflazione in Italia è salito al 3,3% annuo, dal 2,9% di luglio, mentre i prezzi sono aumentati dello 0,5% rispetto al mese precedente.
Il movimento è stato guidato soprattutto dalla componente energetica, i cui prezzi sono cresciuti del 17,1% su base annua, mentre l’inflazione di fondo, che esclude energetici e alimentari freschi, è invece leggermente diminuita dall’1,6% all’1,5%. È proprio questa divergenza a rendere particolarmente importante il prossimo dato: capire se l’aumento dei prezzi rimane concentrato nell’energia oppure comincia a propagarsi in maniera più ampia all’economia italiana.
Le previsioni sull’inflazione assumono inoltre un peso ancora maggiore dopo la decisione della BCE del 10 settembre di aumentare nuovamente i tassi di interesse di 25 punti base, portando il tasso sui depositi al 2,50%. Francoforte ha motivato la scelta con il ritorno delle pressioni inflazionistiche legate soprattutto all’energia e ha ribadito che le prossime decisioni resteranno strettamente dipendenti dai dati.
Con XTB puoi seguire l’andamento dei principali mercati e analizzare come reagiscono alle pubblicazioni macroeconomiche.
Previsioni inflazione settembre 2026: cosa aspettarsi dal dato Istat?
Il punto di partenza è il 3,3% registrato ad agosto, un livello sensibilmente superiore a quello osservato nei mesi precedenti. A giugno il tasso di inflazione italiano era infatti pari al 3,0%, mentre a luglio era sceso al 2,9%, prima della nuova accelerazione estiva.
Non esiste tuttavia, alla vigilia della pubblicazione, un consenso sufficientemente uniforme da consentire di indicare una singola previsione come riferimento del mercato. Alcuni calendari macroeconomici segnalano una possibile ulteriore accelerazione: Trading Economics, ad esempio, indica una propria previsione del 3,8% annuo, mentre altre rilevazioni disponibili presentano stime differenti sulla variazione mensile. Si tratta quindi di indicazioni da interpretare con cautela, non di una previsione ufficiale dell’Istat.
Più utile è osservare quali fattori potrebbero spostare il dato.
Scenario 1: inflazione ancora in accelerazione
Un valore superiore al 3,3% di agosto rafforzerebbe l’ipotesi che l’aumento dei prezzi energetici stia continuando a trasferirsi sull’indice dei prezzi al consumo. Sarebbe soprattutto la composizione del dato a determinare la rilevanza del movimento: una nuova accelerazione quasi interamente dovuta all’energia avrebbe implicazioni diverse rispetto a un aumento contemporaneo dei prezzi di servizi, beni industriali e alimentari.
In questo scenario aumenterebbe anche l’attenzione sui prossimi dati dell’inflazione europea, perché l’Italia non rappresenta un caso isolato. Nell’area euro l’inflazione armonizzata è salita dal 2,9% di luglio al 3,2% di agosto, con l’energia cresciuta del 14,3% su base annua.
Scenario 2: stabilizzazione intorno al 3,3%
Una lettura vicina al dato di agosto indicherebbe che la fiammata estiva non si sta intensificando ulteriormente, ma confermerebbe comunque un’inflazione italiana nettamente superiore ai livelli osservati nella prima parte del 2026.
In questo caso, l’attenzione si sposterebbe probabilmente dall’indice generale all’inflazione di fondo. Se quest’ultima rimanesse vicina all’1,5%, sarebbe un segnale che le pressioni sui prezzi continuano a essere fortemente concentrate nell’energia piuttosto che diffuse all’intero paniere.
Scenario 3: inflazione in rallentamento
Un ritorno sotto il 3,3% rappresenterebbe invece un primo segnale di raffreddamento dopo il balzo di agosto. Anche in questo caso, tuttavia, un singolo dato mensile difficilmente sarebbe sufficiente per parlare di inversione di tendenza, soprattutto considerando l’elevata volatilità delle quotazioni energetiche.
La BCE stessa ha sottolineato nelle sue ultime proiezioni che il profilo dell’inflazione nei prossimi trimestri rimane fortemente condizionato dai prezzi dell’energia e dall’evoluzione delle tensioni geopolitiche.
Inflazione Italia: perché il dato di settembre è particolarmente importante
La pubblicazione di domani arriva in un momento molto diverso rispetto a quello di inizio anno. Dopo una fase di progressiva normalizzazione, l’andamento dell’inflazione in Italia ha infatti ricominciato a mostrare pressioni al rialzo.
| Periodo | Inflazione annua Italia |
|---|---|
| Maggio 2026 | 3,2% |
| Giugno 2026 | 3,0% |
| Luglio 2026 | 2,9% |
| Agosto 2026 | 3,3% |
| Settembre 2026 | Dato preliminare 30 settembre |
A differenza della grande ondata inflazionistica del 2022-2023, però, la composizione attuale appare molto meno omogenea. Ad agosto i beni energetici sono aumentati del 17,1%, mentre i prezzi degli alimentari hanno mostrato una crescita molto più contenuta e l’inflazione di fondo è scesa all’1,5%.
Energia: il principale rischio per le previsioni sull’inflazione
È proprio l’energia a rappresentare oggi la maggiore fonte di incertezza. Ad agosto i prezzi degli energetici regolamentati sono aumentati del 18,6% su base annua, mentre quelli non regolamentati sono cresciuti del 17,0%.
Anche la BCE ha individuato nel rincaro delle materie prime energetiche e nei maggiori margini di raffinazione sui carburanti una delle principali spiegazioni dell’accelerazione dell’inflazione europea.
Il punto cruciale per settembre sarà quindi capire se questo shock continuerà a interessare principalmente benzina, gas ed elettricità oppure se inizierà a trasferirsi sui costi di produzione e, successivamente, sui prezzi di altri beni e servizi.
Inflazione di fondo: il dato da osservare oltre al tasso generale
Per comprendere realmente la dinamica dei prezzi non basta guardare al tasso di inflazione complessivo.
Ad agosto l’inflazione di fondo italiana, calcolata escludendo energia e alimentari freschi, è diminuita dall’1,6% all’1,5%, mentre quella al netto dei soli energetici è passata dall’1,8% all’1,7%.
Una nuova accelerazione dell’inflazione generale accompagnata da una core inflation stabile o in calo continuerebbe quindi a indicare uno shock principalmente energetico. Se invece anche la componente di fondo iniziasse a salire, il quadro diventerebbe più delicato per la politica monetaria.
Inflazione Italia storico: come siamo arrivati al 3,3%
Per comprendere meglio le attuali previsioni sull’inflazione, vale la pena osservare il movimento degli ultimi mesi. Nel 2026 il tasso italiano ha mostrato una dinamica irregolare: dopo aver raggiunto il 3,2% a maggio, è sceso al 3,0% in giugno e al 2,9% in luglio, per poi risalire bruscamente al 3,3% ad agosto.
La fotografia è quindi diversa da quella di una crescita generalizzata e continua dei prezzi. Il dato headline è tornato a salire, ma parte importante del movimento deriva da componenti particolarmente volatili.
L’inflazione acquisita per l’intero 2026 era pari ad agosto al 2,9%, mentre quella acquisita per la componente di fondo si fermava all’1,9%.
Inflazione Europa: l’Italia si muove insieme all’area euro?
Il ritorno delle pressioni sui prezzi non riguarda soltanto l’Italia. Nell’area euro l’inflazione annuale armonizzata è stata del 3,2% ad agosto, rispetto al 2,9% di luglio e al 2,0% dello stesso mese del 2025.
Anche a livello europeo il principale elemento di accelerazione è stato l’energia.
Secondo Eurostat, ad agosto la componente energetica ha registrato un aumento del 14,3%, contribuendo per circa 1,29 punti percentuali al tasso complessivo dell’area euro. I servizi sono invece aumentati del 3,0%, mentre beni industriali non energetici e alimentari hanno mostrato variazioni decisamente più moderate. Questa composizione è importante perché suggerisce che una parte considerevole dell’attuale accelerazione deriva ancora da uno shock specifico e non da un ritorno generalizzato delle pressioni inflazionistiche.
Il confronto diventerà ancora più interessante pochi giorni dopo il dato italiano: Eurostat pubblicherà il 2 ottobre la stima flash dell’inflazione dell’area euro relativa a settembre. Il mercato avrà quindi nel giro di pochi giorni una fotografia più completa dell’evoluzione dei prezzi in Italia e nell’intera area monetaria.
Tassi BCE: quali sono le previsioni dopo il ritorno dell’inflazione?
La questione più importante per gli investitori riguarda inevitabilmente la politica monetaria. Il 10 settembre 2026 la BCE ha aumentato i tre tassi ufficiali di 25 punti base, portando il tasso sui depositi al 2,50%, quello sulle operazioni di rifinanziamento principali al 2,65% e quello sui prestiti marginali al 2,90%.
La scelta rappresenta una svolta rispetto alla lunga fase di allentamento monetario osservata tra il 2024 e il 2025 e riflette soprattutto il deterioramento delle prospettive sull'inflazione.
Le nuove previsioni BCE sull’inflazione
Le proiezioni pubblicate a settembre dalla BCE indicano un’inflazione media dell’area euro pari al:
- 3,0% nel 2026;
- 2,5% nel 2027;
- 2,1% nel 2028.
L’inflazione dovrebbe inoltre raggiungere un picco intorno al 3,6% nel quarto trimestre del 2026, prima di diminuire nel corso del 2027 con il progressivo venir meno degli effetti dello shock energetico.
Le stime sull’inflazione di fondo risultano invece pari al 2,5% nel 2026, 2,6% nel 2027 e 2,3% nel 2028.
Il dato italiano, preso singolarmente, difficilmente determinerà la prossima decisione della BCE. Francoforte osserva l’intera area euro e ha ribadito che procederà riunione per riunione, valutando inflazione complessiva, inflazione sottostante, crescita economica e trasmissione della politica monetaria.
Il prossimo appuntamento di politica monetaria è previsto per il 29 ottobre 2026. Da qui ad allora saranno quindi importanti non soltanto i dati italiani di settembre, ma soprattutto la stima flash dell’inflazione dell’area euro del 2 ottobre e gli altri dati macroeconomici che arriveranno nelle settimane successive.
Cosa significa il dato sull’inflazione per chi investe?
L’inflazione è uno dei dati macroeconomici più importanti per i mercati perché influenza contemporaneamente le aspettative sui tassi di interesse, i rendimenti obbligazionari, le valutazioni azionarie e il mercato valutario.
BTP e obbligazioni
Un’inflazione persistentemente superiore alle attese può alimentare aspettative di una politica monetaria più restrittiva. In termini generali, aspettative di tassi più elevati possono esercitare pressione sui prezzi delle obbligazioni già in circolazione e spingere al rialzo i rendimenti, soprattutto sulle scadenze più sensibili alle decisioni della banca centrale.
Per i BTP, tuttavia, non conta soltanto l’inflazione italiana: sono rilevanti anche le attese sulla BCE, il quadro fiscale nazionale e l’andamento dello spread rispetto ai Bund tedeschi, che a loro volta influiscono su tutti i titoli di stato europei.


Prodotti offerti
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
Regolamento
Commissione Nazionale per le Società e la Borsa (CONSOB)
Commissione Nazionale per le Società e la Borsa (CONSOB)
Azioni
Sul mercato azionario l’effetto è più articolato. Tassi più elevati aumentano il tasso utilizzato per attualizzare gli utili futuri e possono quindi pesare soprattutto sulle società con valutazioni molto dipendenti dalla crescita futura.
Al tempo stesso, alcuni settori possono mostrare dinamiche differenti e la reazione dipende dalla causa dell’inflazione, dalle prospettive sulla crescita e dalla capacità delle aziende di trasferire l’aumento dei costi sui prezzi finali.
Euro
Un dato sull’inflazione superiore alle attese può modificare rapidamente anche le aspettative sulla BCE e, di conseguenza, il mercato valutario. Il rapporto non è però automatico: la reazione dell’euro dipende soprattutto da quanto il dato modifica le aspettative sui tassi rispetto a quanto già incorporato nei prezzi.
Quali dati seguire dopo l’inflazione italiana?
Il dato del 30 settembre rappresenta soltanto il primo di una serie di appuntamenti importanti per capire se l’attuale accelerazione dei prezzi sia temporanea oppure più persistente.
- 30 settembre: stima preliminare Istat. Alle 11:00 arriveranno i dati preliminari sull’indice dei prezzi al consumo italiano di settembre.
- 2 ottobre: inflazione dell’area euro. Eurostat diffonderà la stima flash per settembre, fondamentale per comprendere se il movimento osservato in Italia sia coerente con il resto dell’area monetaria.
- 16 ottobre: dato definitivo italiano. Il 16 ottobre l’Istat pubblicherà i dati definitivi sui prezzi al consumo di settembre.
- 29 ottobre: prossima riunione BCE. Il Consiglio direttivo della BCE tornerà a riunirsi per decidere sui tassi di interesse il 29 ottobre 2026, dopo aver già aumentato il costo del denaro a settembre.
Previsioni inflazione: cosa guardare davvero nel dato di settembre
Il numero principale attirerà inevitabilmente l’attenzione, ma per capire davvero cosa stia succedendo all’inflazione in Italia servirà andare oltre la variazione annuale dell’indice generale.
Tre elementi saranno particolarmente importanti: la dinamica dei prezzi energetici, l’evoluzione dell’inflazione di fondo e l’eventuale diffusione dei rincari verso beni e servizi.
Se il dato generale dovesse aumentare ma la componente core restasse contenuta, il quadro continuerebbe a essere compatibile con uno shock prevalentemente energetico. Una crescita contemporanea dell’inflazione generale e di quella sottostante rappresenterebbe invece un segnale più rilevante per le prospettive di politica monetaria.
In ogni caso, la pubblicazione Istat del 30 settembre sarà soltanto il primo tassello: il dato europeo del 2 ottobre permetterà di capire se la pressione sui prezzi sta diventando un fenomeno più ampio nell’area euro e fornirà nuovi elementi per valutare le previsioni sui tassi BCE in vista della riunione di fine ottobre.