
Investimenti per giovani: come iniziare e dove investire

Indice
Gli investimenti per giovani partono da tre basi: un fondo di emergenza, un orizzonte chiaro e strumenti diversificati a costi bassi. I dati disponibili mostrano under 35 che risparmiano più degli adulti, ma che lasciano molta liquidità ferma sul conto e hanno competenze finanziarie ancora fragili. Per questo, a 20 o a 30 anni, il vero vantaggio non è l'importo che si riesce a investire, ma il tempo che si ha davanti.
In breve (aggiornato al 20 novembre 2026)
- Le basi: un fondo di emergenza, un obiettivo con un orizzonte chiaro e strumenti diversificati a costi bassi, come ETF e PAC. Iniziare presto conta più dell'importo di partenza.
- I dati: gli under 35 risparmiano il 15,9% del reddito (gli over 35 l'11,8%), ma il 41% tiene i risparmi su conti o depositi e solo circa 1 giovane su 4 usa strumenti di investimento o previdenza.
- Piattaforme: Scalable Capital e Fineco per i PAC in ETF, XTB e Saxo per imparare con un conto demo. Il fondo pensione non è un broker, ma resta una scelta da valutare presto.
- Attenzione: il 60% della Gen Z si informa su social e community online. Verifica sempre chi parla e se è un soggetto autorizzato.
In questa guida uniamo i dati ufficiali su come investono i giovani italiani, gli strumenti più adatti a chi inizia e le piattaforme più indicate per ogni obiettivo. Le cifre arrivano da Banca d'Italia, Consob, COVIP e da ricerche di mercato, sempre con fonte e anno. Trovi anche una simulazione sul peso del tempo, un confronto tra strumenti e una sezione sul piano pensione per principianti.


Prodotti offerti
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Azioni, ETF, CFD, Forex, Criptovalute, Commodities, Piano d'Accumulo del Capitale
Come investono i giovani italiani: i dati
Le indagini usano campioni e definizioni diverse (under 35, under 30, Gen Z), quindi i numeri non si sommano né si confrontano direttamente. Messi insieme, però, disegnano un quadro coerente: tanta voglia di risparmiare, poca liquidità investita e competenze ancora da costruire. Prima di leggere i singoli dati, vale la pena tenere a mente che si tratta di ricerche con metodologie differenti: servono a cogliere una tendenza, non a misurare con precisione un singolo valore.
Risparmio, liquidità e investimenti dei giovani
| Dato | Valore | Fonte |
|---|---|---|
| Quota del reddito risparmiata dagli under 35 | 15,9% (over 35: 11,8%) | Osservatorio GenerationShip, Changes Unipol, 2025 |
| Under 35 con reddito sotto i 1.500 € al mese | 44% | Osservatorio GenerationShip, Changes Unipol, 2025 |
| Giovani che tengono i risparmi su conti o depositi | 41% | Osservatorio GenerationShip, Changes Unipol, 2025 |
| Giovani che usano strumenti di investimento o previdenza | circa 1 su 4 | Osservatorio GenerationShip, Changes Unipol, 2025 |
| Italiani che investono (risparmiatori: 57%) | 30% | BNP Paribas AM e FINER, 2026 (dati 2025) |
| Gen Z che usa piattaforme di investimento digitali | 42% | Value Partners e AIEF, giugno 2026 |
| Gen Z con risparmi sul conto corrente (tra i "risparmiatori") | 49% | Ricerca presentata all'EFPA Meeting 2026 |
Il messaggio è che i giovani risparmiano più degli adulti, ma con redditi bassi e molta liquidità ferma: il 44% degli under 35 guadagna meno di 1.500 € al mese, e quando si ha poco margine è comprensibile preferire la sicurezza del conto. Chi investe lo fa spesso in modo discontinuo: nella ricerca presentata all'EFPA Meeting 2026, il 39% dei giovani «formiche» investe solo in modo sporadico. Il problema, quindi, non è la mancanza di propensione al risparmio, ma la sua trasformazione in un piano regolare.
C'è poi un dato che racconta il cambio di canale: il 42% della Gen Z usa piattaforme di investimento digitali. Per una generazione abituata a fare tutto dallo smartphone, aprire un conto titoli e impostare un piano di accumulo è diventato un'operazione di pochi minuti. La facilità di accesso è un'opportunità, ma richiede più attenzione, perché l'assenza di attriti rende più semplice anche prendere decisioni impulsive.


Prodotti offerti
Azioni, ETF, Fondi di Investimento, Criptovalute, Piano d'Accumulo del Capitale
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
Quali strumenti scelgono i giovani investitori
Secondo il sondaggio Revolut condotto da Dynata (2025), circa il 32% degli under 35 italiani indica azioni e fondi indicizzati come prima scelta per creare ricchezza. Il PAC in ETF è la formula più naturale per chi parte con importi piccoli, perché permette di diversificare con rate contenute e di automatizzare i versamenti.
I dati interni di Revolut aggiungono due elementi: tra i più giovani l'importo medio investito è di circa 39 € al mese, e per i 18-24enni il 49% delle transazioni che alimentano i conti di investimento deriva dagli arrotondamenti dei pagamenti. Sono dati di una singola piattaforma, quindi indicativi, ma mostrano bene un comportamento: i giovani investono spesso cifre piccole e con meccanismi automatici, più che con grandi versamenti una tantum.
Sul fronte dei broker online, l'Osservatorio Finanza Digitale di Saxo, su oltre 2.800 investitori del Nord Italia, rileva che;
- il 30,8% ha meno di 35 anni
- l'8,6% meno di 25.
- Le donne sono il 42,7%.
- Nello stesso campione gli ETF sono scelti dal 17,7%
- le criptovalute dal 30,7%, con una preferenza degli ETF tra i più giovani.
È un campione geograficamente limitato, quindi non rappresenta tutta l'Italia, ma conferma che l'ETF è lo strumento di ingresso preferito dalla fascia più giovane.
Competenze finanziarie e finfluencer: cosa dicono i dati
Se la voglia di investire c'è, le competenze di base sono più fragili. Secondo l'indagine di Banca d'Italia sui giovani del 2023, solo il 35% dei 18-34enni risponde correttamente alle domande su inflazione in Italia, tassi di interesse e diversificazione del rischio. Nel Rapporto Consob sulle scelte di investimento, presentato a ottobre 2025, i giovani tra 18 e 34 anni totalizzano il 66% di risposte corrette sulle conoscenze finanziarie di base, contro una media del 76%.
Le cifre non coincidono perché i test sono diversi: Banca d'Italia misura tre concetti specifici, Consob un insieme di quesiti di base. Value Partners e AIEF, a giugno 2026, indicano che il 35% della Gen Z ha competenze di base. Il filo comune è che la domanda di formazione c'è: quasi il 70% dei giovani, secondo l'Osservatorio GenerationShip di Changes Unipol, vorrebbe migliorare le proprie conoscenze.
Il vero rischio è la qualità delle fonti. Il 60% della Gen Z si informa su social e community online (Value Partners e AIEF, giugno 2026) e, secondo BNP Paribas AM e FINER (2026), il 36% degli italiani segue i finfluencer, quota che tra i giovani sale al 58%. I social possono essere un punto di partenza utile, ma non sono una fonte regolamentata: chi consiglia uno strumento può avere interessi propri o non essere autorizzato a farlo. Prima di agire su un suggerimento, conviene confrontarlo con fonti ufficiali e con il documento informativo del prodotto.
Giovani e previdenza: si iscrivono di più, ma non abbastanza
Per la Relazione annuale COVIP 2025, gli under 35 sono il 20,8% degli iscritti alla previdenza complementare, contro il 17,5% del 2020. Oltre la metà dei 757.000 nuovi iscritti del 2025 ha meno di 35 anni, il numero più alto da dieci anni. È un segnale positivo: una parte crescente dei giovani sta guardando alla pensione prima di quanto accadesse in passato.
Restano però dei limiti: secondo l'Osservatorio GenerationShip 2025, oltre il 40% dei giovani non sa cosa sia la previdenza integrativa e meno di un quarto ha aderito a un fondo. Nella ricerca BNP Paribas AM e FINER il 70% della Gen Z pensa di poter contare solo sulla pensione pubblica. È un'attitudine realistica, ma che, se non seguita da un piano, rischia di lasciare un vuoto negli anni della pensione. Per un confronto tra strumenti previdenziali e di investimento leggi PAC o fondo pensione.
Da dove iniziare a investire da giovani
Prima di scegliere uno strumento servono alcune decisioni di base. Questo ordine vale per chi parte da zero e aiuta a evitare gli errori più comuni:
- Fondo di emergenza: una riserva liquida, spesso pari a qualche mensilità di spese, da costituire prima di investire. Serve a non dover vendere in perdita per una spesa imprevista.
- Obiettivo e orizzonte: casa tra cinque anni, pensione tra quaranta e un viaggio non richiedono gli stessi strumenti.
- Importo sostenibile: una rata mensile che puoi mantenere anche nei mesi difficili, anche piccola.
- Strumenti semplici e diversificati: per iniziare bastano pochi ETF ampi e a basso costo.
- Automatizzazione: un versamento ricorrente riduce il peso delle scelte emotive.
L'ordine non è casuale. Senza un fondo di emergenza anche il miglior investimento può trasformarsi in un problema, perché costringe a vendere nel momento sbagliato. Senza un obiettivo non si sa quale rischio sia accettabile. E senza automatismo, la regolarità dipende dalla forza di volontà di ogni mese.
Perché il tempo conta: un esempio con 100 € al mese
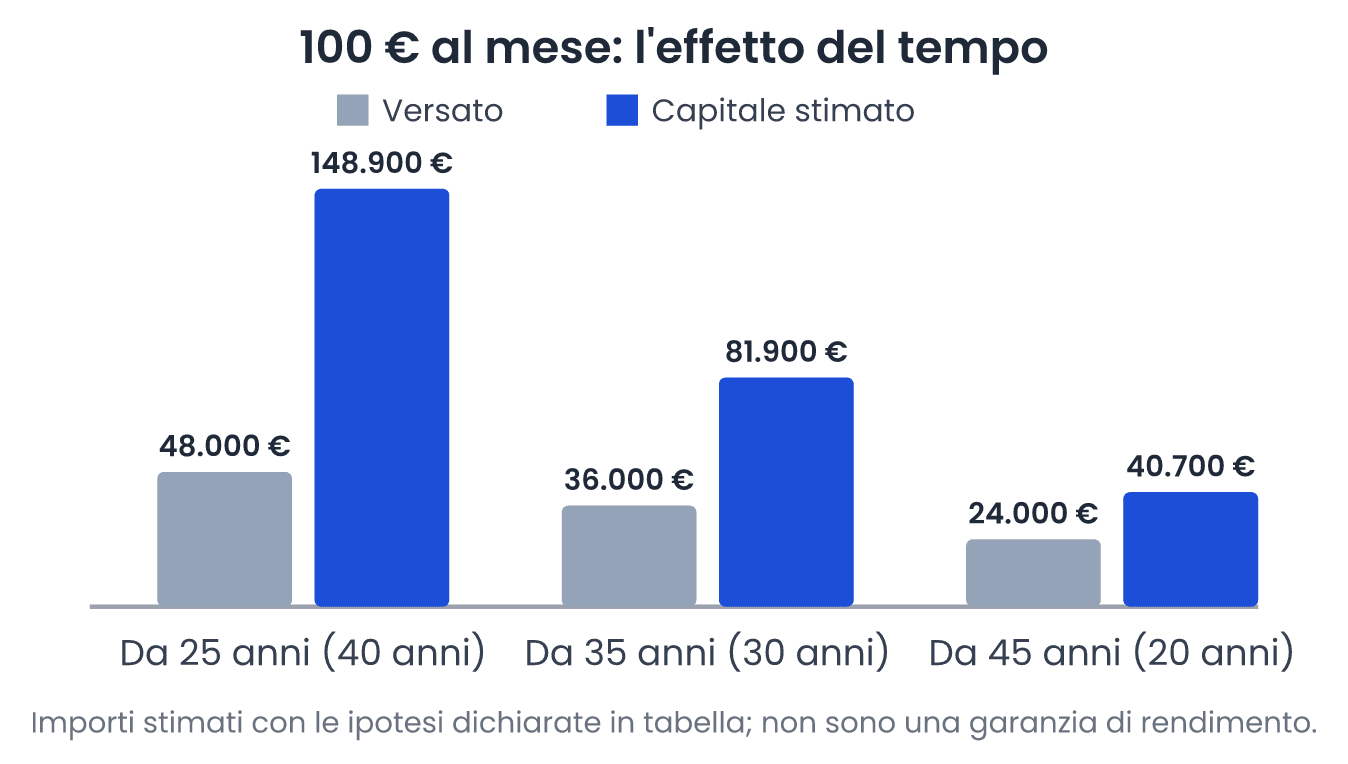
Il vantaggio principale di chi inizia presto è la durata. La tabella usa un'ipotesi dichiarata: 100 € al mese con un rendimento lordo annuo del 5%, senza costi né tasse, fino a 65 anni. Non è una previsione: serve a mostrare come l'interesse composto premi chi parte prima, anche a parità di rata.
| Età di partenza | Anni di versamenti | Versato | Capitale ipotetico a 65 anni |
|---|---|---|---|
| 25 | 40 | 48.000 € | circa 148.900 € |
| 35 | 30 | 36.000 € | circa 81.900 € |
| 45 | 20 | 24.000 € | circa 40.700 € |
Chi parte a 25 anni versa 48.000 € in 40 anni e arriva, nell'ipotesi, a circa 148.900 €; chi parte a 35 ne versa 36.000 e arriva a circa 81.900 €. Dieci anni di ritardo costano quindi una differenza di capitale molto più grande della differenza di versamenti. Il messaggio pratico non è che sia troppo tardi a 35 o a 45 anni, ma che ogni anno di attesa ha un costo, e che una rata piccola oggi pesa più di una rata grande domani.
Quali investimenti scegliere: strumenti a confronto
Non esiste lo strumento migliore in assoluto: dipende da orizzonte, tolleranza al rischio e bisogno di liquidità. La tabella confronta le opzioni più comuni per chi inizia, indicando per ciascuna a chi si adatta e cosa tenere presente.
| Strumento | Adatto a | Rischio | Liquidità | Da sapere |
|---|---|---|---|---|
| Conto deposito o conto remunerato | Fondo di emergenza, obiettivi a breve | Basso | Alta (o vincolata a scadenza) | Il rendimento può non battere l'inflazione |
| Titoli di Stato | Orizzonte medio, parte prudente | Basso-medio | Alta, a prezzo di mercato | Prezzo variabile prima della scadenza |
| PAC in ETF | Lungo periodo, importi piccoli | Medio-alto (azionario) | Alta | TER, spread e tassazione del 26% |
| Fondo pensione | Pensione, con orizzonte molto lungo | Dipende dal comparto | Vincolata | Deducibilità e, per i dipendenti, contributo del datore |
| Azioni singole | Chi ha già esperienza | Alto | Alta | Concentra il rischio su pochi titoli |
| Criptovalute | Solo quota ridotta e consapevole | Molto alto | Alta | Volatilità elevata, rischio di perdita totale |
Un modo utile di leggere la tabella è per scalini. Il conto remunerato serve a tenere in sicurezza il fondo di emergenza e i soldi che servono a breve. I titoli di Stato possono rappresentare la parte prudente di un portafoglio con orizzonte medio. Il PAC in ETF è il motore per il lungo periodo, e il fondo pensione il contenitore per la parte previdenziale. Azioni singole e criptovalute, per chi inizia, vengono dopo e solo in una quota che si può permettere di perdere.
ETF e PAC per principianti: come iniziare con piccole somme
Per un primo piano, molti partono da un ETF globale in PAC. L'ETF è un fondo quotato che replica un indice e permette di investire in centinaia o migliaia di titoli con un solo strumento, a un costo annuo (il TER) di solito contenuto. Il PAC ripartisce l'investimento nel tempo, riducendo il peso della scelta del momento di ingresso. Gli ETF ad accumulazione reinvestono i proventi automaticamente e semplificano la gestione; il quadro fiscale è nella guida alla tassazione degli ETF.
Il passo successivo è scegliere pochi strumenti e non cambiarli di continuo. Per un principiante, una struttura semplice è più facile da mantenere di una composita: meno scelte significano meno occasioni per farsi guidare dall'emotività. Controlla sempre TER, indice replicato e dimensione del fondo nel KID, il documento informativo del prodotto.
Dove investire: quale piattaforma per ogni obiettivo
La piattaforma va scelta in base a ciò che vuoi fare, non in assoluto. Per un confronto più ampio leggi la guida ai migliori broker per principianti. Qui ti indichiamo come abbinare l'obiettivo al tipo di operatore.
| Obiettivo | Piattaforma da valutare | Perché |
|---|---|---|
| PAC in ETF da importi piccoli | Scalable Capital | Piani di accumulo da 1 € a rata, senza commissioni di esecuzione |
| PAC con banca e regime amministrato | Fineco | Piano Replay con oltre 700 ETF senza commissioni di acquisto + Fineco Under 30 |
| Imparare con un conto demo e operare sui mercati | XTB | Conto demo e 0% di commissioni sulle azioni fino a 100.000 € al mese di controvalore |
| Più mercati e strumenti, con demo | Saxo | Conto demo e ampia gamma di strumenti, a 2 € per ordine su azioni italiane |
| Pensione | Fondo pensione (non un broker) | Deducibilità e contributo datoriale, se previsto |
PAC in ETF con piccole somme: Scalable Capital
Per chi vuole partire con una rata contenuta, Scalable Capital permette piani di accumulo in ETF da 1 € e li esegue senza commissioni di esecuzione. Secondo la scheda aziendale di settembre 2026, la maggior parte dei clienti ha tra 27 e 34 anni: è un dato interno, utile come indicazione e non come valutazione.
Dal 1° settembre 2026 è attivo il regime amministrato per i nuovi clienti italiani: leggi i dettagli nella guida al regime amministrato di Scalable Capital. Restano a carico TER e spread degli ETF.
Banca italiana con attenzione agli under 30: Fineco
Se preferisci un operatore italiano con regime amministrato, il Piano Replay di Fineco permette di scegliere ETF, rata, durata e frequenza e poi automatizza i versamenti. È una soluzione lineare quando non vuoi restare su uno o tre strumenti, e puoi confrontarla con le altre nella guida ai migliori PAC.
Fineco riserva anche un particolare trattamento per i giovani investitori: il conto Fineco under 30, infatti, permette di utilizzare un sistema di commissioni agevolato su una serie di strumenti di investimento,
Imparare e operare con un conto demo: XTB e Saxo
Un conto demo consente di provare piattaforma e ordini con denaro virtuale. XTB e Saxo lo offrono e coprono più mercati e strumenti. Per i principianti conta tenersi lontani da leva e CFD, che aumentano il rischio di perdita oltre quanto investito in certi casi. Se vuoi un confronto più operativo tra queste piattaforme, consulta le migliori piattaforme di trading per principianti.
Il piano pensione per principianti
La pensione sembra lontana, ma è il caso in cui il tempo pesa di più. I contributi al fondo pensione sono deducibili fino a 5.300 € l'anno, i rendimenti sono tassati al 20% (12,5% sui titoli di Stato) e la prestazione scende fino al 9% dopo 35 anni di partecipazione. Sono agevolazioni che un normale investimento non ha, e che pesano di più quanto prima si inizia.
Per i dipendenti conta il contributo del datore di lavoro, che si ottiene solo aderendo al fondo previsto dal contratto. Secondo i dati COVIP riportati da Morningstar, l'ISC a 10 anni è 0,47% nei fondi negoziali, 1,36% nei fondi aperti e 2,17% nei PIP: il costo è uno dei parametri più importanti da confrontare, perché su orizzonti di decenni pesa molto sul capitale finale.
Sul decennio 2016-2025 le linee azionarie hanno reso in media circa il 5% annuo composto contro il 2,5% di rivalutazione del TFR, ma solo il 13,9% degli iscritti sceglie linee azionarie. Il dato è storico, non una previsione, ma mostra quanto la scelta del comparto, spesso lasciata al caso, possa fare la differenza su orizzonti lunghi. Approfondisci nei nostri confronti dei migliori fondi pensione per giovani e nella guida su pensione integrativa.
Se stai valutando se affiancare un fondo pensione a un PAC, leggi PAC o fondo pensione: i due strumenti non si escludono e rispondono a obiettivi diversi, uno previdenziale e uno di capitale disponibile.
Investire a 20, a 30 o a 40 anni: cosa cambia
L'età non cambia gli strumenti disponibili, ma cambia il margine di errore e l'ordine delle priorità. A 20 anni l'orizzonte è lungo e le somme sono spesso piccole: conta soprattutto costruire l'abitudine e il fondo di emergenza, e iniziare con strumenti ampi e a basso costo. Il rischio maggiore, a questa età, è lasciare tutto fermo in attesa del momento ideale o farsi attirare da proposte di rendimenti rapidi.
Intorno ai 30 anni di solito il reddito è più stabile e gli obiettivi si fanno concreti, come la casa o la famiglia. Qui conviene distinguere ciò che serve a medio termine, da tenere in strumenti più prudenti o liquidi, da ciò che può restare investito per decenni. È anche il momento in cui il fondo pensione, soprattutto se il datore di lavoro contribuisce, diventa una scelta da valutare seriamente.
A 40 anni il tempo è ancora a favore, ma l'esempio della tabella ricorda che ogni anno perso ha un peso maggiore. La risposta non è inseguire rendimenti più alti, che significherebbe prendere più rischio nel momento in cui l'orizzonte è più corto, ma aumentare la regolarità e, se possibile, l'importo della rata. In ogni fase, la costanza conta più dell'intuizione.
Errori da evitare quando si inizia
- Lasciare tutto sul conto: senza una quota investita, l'inflazione erode il potere d'acquisto nel tempo.
- Seguire i consigli dei social senza verifica: controlla sempre chi parla, se è autorizzato e quali interessi ha.
- Investire senza fondo di emergenza: si rischia di vendere in perdita per una spesa imprevista.
- Concentrarsi su pochi titoli o mode: un ETF ampio diversifica meglio di una singola azienda.
- Ignorare i costi: TER, spread e canoni incidono sul rendimento netto nel lungo periodo.
- Usare leva e CFD da principianti: sono strumenti complessi che possono generare perdite rapide.
Molti di questi errori hanno una radice comune: la fretta. Il rendimento di un piano di accumulo non si costruisce in pochi mesi, e chi interrompe alla prima fase di calo trasforma una perdita temporanea in una definitiva. La regola più utile, per un giovane investitore, è scegliere pochi strumenti, automatizzare e verificare periodicamente, non ogni giorno.
Investire per sé e per chi ami
Investire non riguarda solo mercati e rendimenti: è anche un modo per pianificare il futuro proprio e di chi ci sta vicino. Lo racconta la campagna «Investire è un gesto d'amore» di Scalable Capital, che punta su piccoli gesti costanti. Un'indagine Norstat per la società su 1.500 italiani indica che il 36% investe attivamente e circa metà non ha mai investito.
Il principio vale per qualsiasi strumento: costruire un'abitudine con importi sostenibili. Se pensi a un figlio o a un nipote, leggi come fare investimenti per minori.
In ogni caso, tieni a mente sempre che gli investimenti per giovani funzionano quando partono da obiettivi chiari, importi sostenibili e strumenti semplici. I dati mostrano che il capitale non manca di buona volontà, ma di liquidità investita, competenze verificate e pianificazione previdenziale, e che il tempo è la risorsa più preziosa.
Prima di scegliere, definisci obiettivo e orizzonte, costruisci un fondo di emergenza e confronta costi e condizioni delle piattaforme.
Prodotti offerti
Azioni, ETF, Fondi di Investimento, Criptovalute, Piano d'Accumulo del Capitale
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale