
Azioni Lottomatica previsioni 2026: conti il 2 novembre, target price e fusione CIRSA

Indice
Le azioni Lottomatica arrivano a novembre davanti a uno degli appuntamenti più importanti dell’ultima parte del 2026. Il titolo ha chiuso venerdì 30 ottobre a 25,92 euro, in rialzo dell’1,41%, dopo avere recuperato terreno nelle ultime sedute. Su base annuale la performance resta superiore al 23%, mentre il massimo del 2026 è stato raggiunto a 28,29 euro il 7 maggio.
L’attenzione del mercato si sposta adesso sui conti: lunedì 2 novembre, dopo la chiusura di Piazza Affari, il Consiglio di Amministrazione approverà il resoconto intermedio al 30 settembre 2026. Il giorno successivo, 3 novembre, il management presenterà i risultati dei primi nove mesi durante la earnings call.
È un passaggio particolarmente interessante per le previsioni sulle azioni Lottomatica. Gli ultimi dati del mercato online continuano infatti a mostrare una crescita robusta, ma il terzo trimestre è stato penalizzato da un payout sfavorevole nelle scommesse sportive. Contemporaneamente, il gruppo sta portando avanti il buyback e prepara la maxi fusione con la spagnola CIRSA.
Azioni Lottomatica oggi: quotazione e andamento
Il titolo si trova quindi circa l’8% sotto il massimo annuale, ma ha recuperato buona parte della debolezza registrata nella seconda metà dell’estate e dopo le prime reazioni alla fusione con CIRSA.
Proprio questa posizione rende i risultati di novembre particolarmente importanti: una conferma della crescita operativa e della guidance potrebbe riportare l’attenzione verso i massimi dell’anno, mentre eventuali indicazioni più prudenti sui margini potrebbero aumentare nuovamente la volatilità.
Risultati Lottomatica: cosa aspettarsi il 2 novembre?
Le indicazioni disponibili prima dell'appuntamento sul calendario delle trimestrali descrivono un quadro a due velocità.
Da una parte, l’attività sottostante continua a crescere. Nel terzo trimestre la raccolta delle scommesse online sul mercato italiano è aumentata di circa il 10% su base annua, mentre quella nelle agenzie è salita del 19%. Lottomatica ha inoltre ampliato la propria quota nel betting online, portandola al 33,5% rispetto al 30,8% osservato nel primo semestre.
Anche l’iGaming continua a rappresentare uno dei principali motori del gruppo. Nel terzo trimestre il mercato italiano del casinò online è cresciuto di circa il 14% e Lottomatica ha mantenuto una quota vicina al 31%. A settembre, in particolare, il gruppo controllava il 31,3% del mercato, mantenendo la leadership davanti ai principali concorrenti.
Dall’altra parte, il payout delle scommesse sportive è stato particolarmente elevato, cioè una quota maggiore delle giocate è tornata agli scommettitori sotto forma di vincite. Questo riduce temporaneamente i margini dell’operatore pur in presenza di volumi in crescita.
Kepler Cheuvreux si aspetta per il terzo trimestre ricavi intorno a 541 milioni di euro, +6% su base annua, e un EBITDA adjusted di circa 200 milioni, +3%, con un margine del 37%. La crescita più contenuta dell’EBITDA rispetto ai ricavi rifletterebbe proprio il payout sfavorevole nelle scommesse sportive.
È probabilmente questo il dato da osservare più attentamente nei risultati: non tanto se la raccolta continua a crescere, cosa che i dati di mercato già suggeriscono, quanto quanto del maggior volume riesca a trasformarsi in redditività.
Cosa ci hanno detto i risultati del primo semestre
La base di partenza resta solida. Nel primo semestre 2026 Lottomatica ha registrato ricavi per 1,181 miliardi di euro, in aumento del 5%, e un EBITDA adjusted di 465,3 milioni, +10% rispetto allo stesso periodo del 2025. Il margine EBITDA è salito dal 37,4% al 39,4%.
La parte più interessante è stata ancora una volta l’online. I ricavi del segmento sono cresciuti del 13% a 525,1 milioni di euro, mentre l’EBITDA adjusted dell’online è aumentato del 21% a 303,9 milioni, con un margine vicino al 58%. La quota di mercato online complessiva nel secondo trimestre ha raggiunto il 31,6%.
Al 30 giugno l’indebitamento finanziario netto era pari a circa 2,11 miliardi di euro, equivalente a una leva di 2,3 volte l’EBITDA adjusted LTM run-rate. Dopo quei risultati il management aveva indicato di attendersi un EBITDA adjusted 2026 nella parte alta della guidance. Il mercato cercherà quindi di capire se il payout sfavorevole del terzo trimestre abbia modificato questa aspettativa.
Per interpretare questi risultati non basta osservare la crescita dei ricavi: attraverso l'analisi fondamentale delle azioni è possibile valutare anche l'evoluzione dei margini, della redditività e dell'indebitamento.

Prodotti offerti
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
Guidance Lottomatica 2026: sarà confermata?
La guidance comunicata per il 2026 prevede un EBITDA adjusted compreso tra 940 e 980 milioni di euro. Il punto interessante è che, dopo il terzo trimestre meno favorevole sul fronte delle vincite sportive, alcune stime degli analisti sono diventate più prudenti.
Jefferies, pur mantenendo una view positiva sul titolo, ha ridotto del 3% la propria previsione di EBITDA 2026 da 967 a 941 milioni di euro, quindi molto vicino al limite inferiore della guidance. La revisione è legata prevalentemente al payout sportivo e non a un deterioramento dei volumi o della domanda.
Questo crea un elemento molto interessante per il 2 novembre. Una conferma esplicita dell’obiettivo di chiudere l’anno nella parte alta della guidance sarebbe probabilmente letta come un segnale di forza, perché implicherebbe un quarto trimestre particolarmente robusto. Al contrario, un orientamento verso la parte bassa del range renderebbe le stime di Jefferies più vicine allo scenario societario.
Fusione Lottomatica-CIRSA: perché è decisiva per le previsioni sul titolo
Per guardare oltre i risultati trimestrali bisogna però spostarsi sulla principale operazione strategica del gruppo: la fusione tra Lottomatica e CIRSA. I consigli di amministrazione delle due società hanno approvato il progetto comune di fusione l’8 ottobre, dopo l’annuncio dell’operazione avvenuto il 2 settembre. Lottomatica incorporerà CIRSA e resterà la società quotata, con sede principale a Roma.
Il rapporto di concambio prevede 0,668 nuove azioni Lottomatica per ogni azione CIRSA. Al termine dell’operazione gli attuali azionisti di Lottomatica dovrebbero detenere circa il 67,5% del gruppo combinato, mentre quelli di CIRSA avranno circa il 32,5%. Blackstone dovrebbe diventare il maggiore singolo azionista con una quota vicina al 24%.
Il closing è previsto nel secondo trimestre del 2027, subordinatamente alle autorizzazioni regolamentari e all’approvazione degli azionisti. L’assemblea di Lottomatica chiamata a deliberare sull’operazione è prevista per il 23 novembre 2026.
Quanto può valere CIRSA per Lottomatica?
La combinazione dovrebbe creare uno dei maggiori gruppi mondiali quotati nel gaming e nelle scommesse, con un EBITDA adjusted pro-forma vicino ai 2 miliardi di euro. Le società stimano inoltre sinergie di cassa annuali per circa 115 milioni di euro entro il terzo anno completo successivo al closing.
Ma il dato che ha attirato maggiormente l’attenzione del mercato è un altro: Lottomatica ritiene che l’applicazione delle proprie competenze digitali al business CIRSA possa generare tra 200 e 300 milioni di euro di EBITDA online incrementale a regime entro il terzo anno dal closing, un valore ulteriore rispetto alle sinergie precedentemente annunciate. È proprio questa opportunità che ha portato diversi analisti a rivedere al rialzo la valutazione di lungo periodo sul gruppo.
Buyback Lottomatica: gli acquisti continuano
Un altro elemento a supporto dell’equity story è il programma di acquisto di azioni proprie.Tra il 1 9 e il 23 ottobre Lottomatica, attraverso GBO, ha acquistato 204.141 azioni ordinarie a un prezzo medio di 24,0754 euro, investendo complessivamente circa 4,9 milioni di euro.
Dall’avvio del programma sono state riacquistate circa 6,3 milioni di azioni, mentre considerando anche quelle già presenti in portafoglio il gruppo deteneva al 23 ottobre 21,5 milioni di azioni proprie, pari a circa l’8,5% del capitale ordinario.
Il buyback non garantisce naturalmente un aumento del prezzo del titolo, ma riduce il numero di azioni in circolazione e rappresenta un elemento rilevante nella politica di remunerazione del capitale del gruppo.
Manovra 2027: il nuovo rischio regolatorio da monitorare
Tra le ultime notizie sulle azioni Lottomatica c’è anche la Legge di Bilancio 2027. Il Governo ha indicato un contributo di circa 700 milioni di euro dal settore dei giochi, anche se al momento della pubblicazione non sono ancora definiti in modo completo tutti i provvedimenti attraverso cui verrà ottenuto il maggior gettito.
Le indiscrezioni riguardano tra l’altro modifiche al PREU applicato agli apparecchi e interventi sulle concessioni.
Secondo Intermonte, sulla base delle misure finora circolate, l’impatto per Lottomatica dovrebbe comunque essere limitato. Il tema va però monitorato, perché una pressione fiscale o regolatoria superiore alle attese rappresenterebbe uno dei principali rischi per le previsioni 2027.
Azioni Lottomatica: target price degli analisti
Il consensus resta nettamente positivo. Secondo i dati disponibili su Investing, il target price medio delle azioni Lottomatica è attualmente di 32,41 euro, con una forchetta compresa tra 30 e 37 euro. Tutti i 15 analisti inclusi nel campione indicano una raccomandazione positiva.
Rispetto alla chiusura del 30 ottobre a 25,92 euro, il prezzo obiettivo medio implica un potenziale teorico vicino al 25%.
| Analista | Target price | View |
|---|---|---|
| Equita | 36,00 € | Buy |
| Jefferies | 35,50 € | Buy |
| JPMorgan | 33,00 € | Buy |
| Berenberg | 31,50 € | Buy |
| Kepler Cheuvreux | 30,00 € | Buy |
| Consensus | 32,41 € | Positivo |
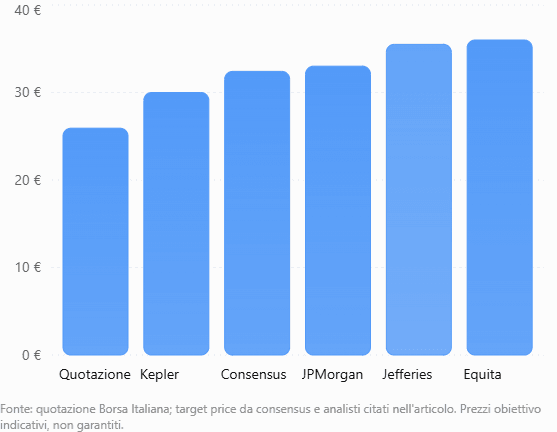
- Equita ha portato a settembre il proprio target da 31 a 36 euro, incorporando i potenziali benefici dell’operazione CIRSA. Nello scenario elaborato dalla SIM, le sinergie potrebbero produrre un aumento significativo dell’utile per azione nel medio periodo.
- Jefferies ha invece confermato il 19 ottobre il proprio Buy con target a 35,50 euro, nonostante la riduzione della stima di EBITDA 2026 dovuta al payout sportivo.
- Kepler mantiene una valutazione più prudente, con target price di 30 euro, ma conserva comunque una raccomandazione positiva.
I target price sono stime degli analisti e non rappresentano una previsione certa del prezzo futuro dell’azione. Possono inoltre cambiare rapidamente dopo la pubblicazione di nuovi risultati.
Lottomatica azioni: grafico e analisi tecnica
Anche il grafico delle azioni Lottomatica mostra un quadro interessante alla vigilia dei risultati. Alla chiusura del 30 ottobre il titolo si trova sopra i 25 euro dopo il recupero iniziato dai minimi della seconda metà di ottobre.
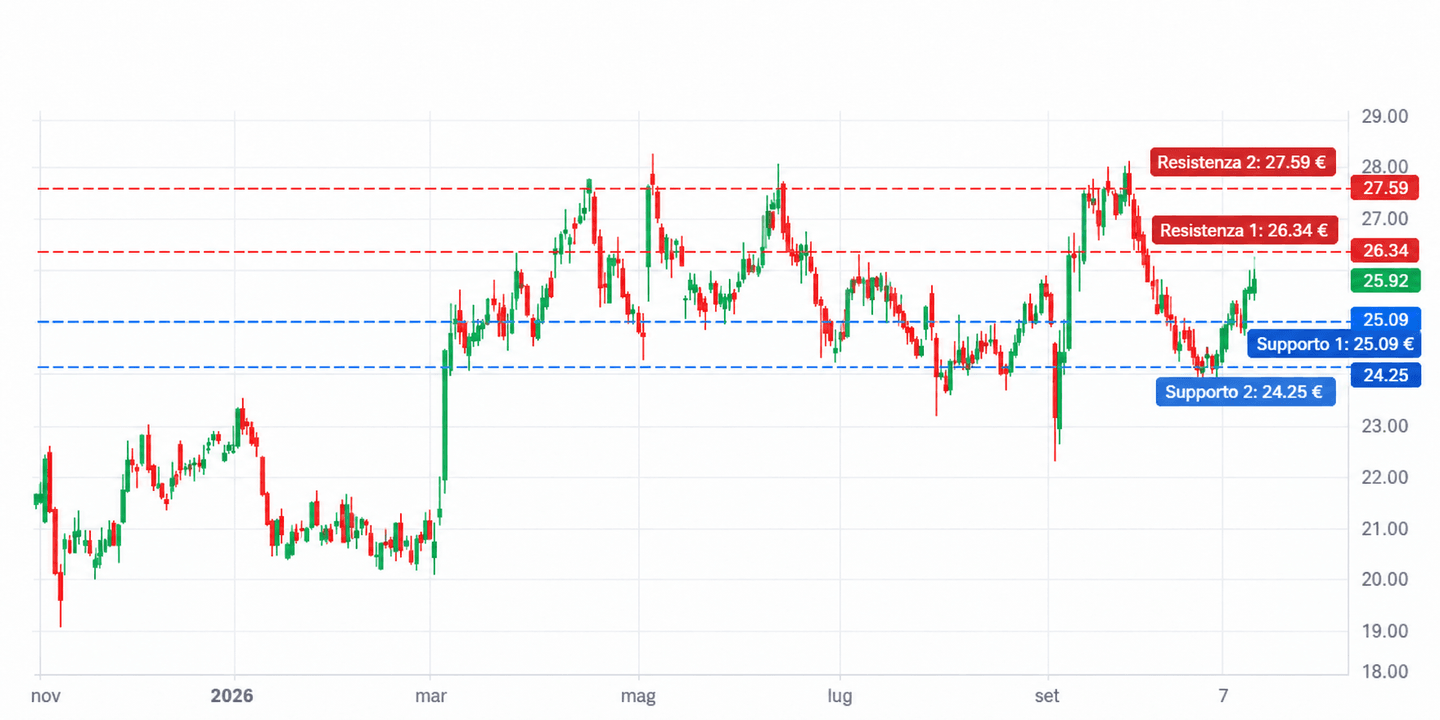
Secondo i livelli tecnici rilevati alla chiusura, una prima area di supporto si colloca intorno a 25,09 euro, seguita da 24,25 euro. Sul lato opposto, le prime resistenze sono indicate a circa 26,34 e 27,59 euro.
Al di sopra di quest’ultima area tornerebbe poi in primo piano il massimo annuale di 28,29 euro. Questi livelli rappresentano potenziali zone di reazione del mercato: per interpretarli correttamente è importante comprendere il funzionamento dei supporti e delle resistenze sui grafici di trading, che non costituiscono soglie rigide o garanzie di inversione.
Il significato di questi livelli potrebbe però essere rapidamente superato dai risultati del 2 novembre: una trimestrale rappresenta infatti un evento capace di produrre gap di prezzo e variazioni superiori a quelle normalmente suggerite dall’analisi tecnica.
Previsioni azioni Lottomatica: tre scenari dopo i risultati
Più che indicare un singolo prezzo futuro, è utile distinguere gli elementi che potrebbero determinare i diversi scenari.
| Scenario | Cosa dovrebbe accadere | Elementi da osservare |
|---|---|---|
| Favorevole | Conti superiori alle attese e guidance verso la parte alta del range | EBITDA, crescita online, margini, conferma outlook |
| Intermedio | Risultati in linea e guidance confermata a 940-980 mln | Recupero del payout nel Q4, CIRSA, buyback |
| Più debole | Margini sotto pressione e maggiore prudenza sulla guidance | Payout sportivo, regolazione, leva finanziaria, tempi CIRSA |
Lo scenario più favorevole per le azioni Lottomatica passerebbe quindi da una conferma che il problema del terzo trimestre sia principalmente temporaneo e legato al payout. Se l’online continua a crescere a doppia cifra e il gruppo riesce a recuperare redditività nel quarto trimestre, la tesi di crescita strutturale rimarrebbe intatta.
Lo scenario intermedio prevede invece un 2026 vicino alla parte centrale o inferiore della guidance, compensato però dalla crescita dell’online, dal buyback e dalla prospettiva CIRSA.
Il rischio principale sarebbe una combinazione di pressione persistente sui margini, maggiore costo regolatorio in Italia e difficoltà nell’esecuzione della fusione.
Azioni Lottomatica: conviene comprarle?
Le previsioni sulle azioni Lottomatica restano sostenute da diversi fattori: leadership nell’online italiano, crescita a doppia cifra del segmento digitale, generazione di cassa, buyback e potenziale creazione di valore dalla fusione con CIRSA. Anche il consensus degli analisti rimane favorevole, con un target price medio superiore alle quotazioni attuali.
Ci sono però rischi da non sottovalutare. Il terzo trimestre ha mostrato quanto il payout delle scommesse possa influenzare i margini nel breve periodo. A questo si aggiungono l’esecuzione di una fusione di dimensioni molto rilevanti, il futuro livello di indebitamento e un quadro regolatorio italiano che resta uno dei principali elementi da monitorare.
Per questo il 2 novembre rappresenta un passaggio particolarmente importante. Più del dato di raccolta, già indicato come robusto dalle statistiche di mercato, gli investitori guarderanno a EBITDA, margini e soprattutto alle parole del management sulla guidance 2026.
Se Lottomatica riuscirà a dimostrare che la debolezza del payout è temporanea e che la crescita dell’online continua a trasformarsi in maggiore redditività, la tesi rialzista degli analisti riceverebbe un nuovo supporto. In caso contrario, il mercato potrebbe richiedere maggiore prudenza prima di riportare il titolo verso i massimi dell’anno.
Per chi sta valutando Lottomatica o altri titoli di Piazza Affari, Fineco e Saxo sono due alternative coerenti da confrontare per accesso alle azioni italiane, strumenti disponibili e gestione dell’operatività.
Prodotti offerti
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale