
Broker regolamentati: come riconoscerli e quali autorità li controllano

Indice
Aprire un conto senza controllare la licenza dell'intermediario è il modo più rapido per finire su una piattaforma abusiva. La differenza tra un broker vigilato e uno che non lo è non sta nella grafica del sito né nelle promesse commerciali: sta in un numero di licenza consultabile in un albo pubblico.
- Cosa cambia: un broker regolamentato deve rispettare gli obblighi patrimoniali e di tutela previsti dalla propria autorizzazione; per i CFD retail nell’UE si applicano inoltre limiti di leva e protezione dal saldo negativo. La copertura di un fondo di indennizzo dipende dall’entità e dal paese di autorizzazione.
- Dove si controlla: negli albi tenuti dall'autorità che ha rilasciato la licenza, non sul sito del broker.
- Quanto sei coperto: 20.000 € con il Fondo Nazionale di Garanzia italiano, la stessa cifra con l'ICF cipriota, fino a 100.000 € per depositante e per banca sui depositi coperti dal relativo sistema di garanzia.
- Il campanello d'allarme: una licenza citata senza numero, o rilasciata da un regolatore extra-UE per un servizio offerto in Italia.
Questa guida spiega cosa autorizza esattamente una licenza, quali sono le autorità di vigilanza che contano, come verificare in pochi minuti se un broker è iscritto negli albi e quali tutele scattano davvero se l'intermediario fallisce.
Prima di scegliere un broker, controlla con MyPortfolio dove sono custoditi i tuoi investimenti e quanto sei concentrato per intermediario.

Cosa significa che un broker è regolamentato
Un broker è regolamentato quando ha ottenuto da un'autorità di vigilanza l'autorizzazione a prestare servizi di investimento in un mercato e in un paese determinati. Non è un bollino di qualità: è un'autorizzazione amministrativa che impone obblighi verificabili e che può essere revocata.
L'autorità che rilascia la licenza controlla i requisiti patrimoniali dell'intermediario, la separazione tra patrimonio della società e denaro dei clienti, le procedure di gestione dei conflitti di interesse e la qualità dell'informativa precontrattuale.
Quali garanzie ti dà una licenza, e quali no
Distinguere le due cose evita di fidarsi troppo o troppo poco della vigilanza:
- Cosa garantisce: che i tuoi soldi siano depositati su conti segregati, che l'intermediario abbia capitale minimo e controlli interni, che tu abbia diritto a un fondo di indennizzo se la società diventa insolvente e a un canale di reclamo verso l'autorità.
- Cosa non garantisce: il rendimento dell'investimento. La vigilanza tutela dal rischio di controparte e dalle pratiche scorrette, non dalle perdite di mercato, che restano interamente a carico dell'investitore.
Le principali autorità di vigilanza dei mercati finanziari nel mondo
Nel momento in cui un broker ottiene una licenza che gli permette di operare nel mercato di interesse e nel paese in cui vuole offrire i propri servizi, si dice che quel broker viene regolamentato. Ogni licenza vale solo nel perimetro geografico che l'autorità può coprire, e questo è il punto che genera più confusione.
| Autorità | Paese | Cosa autorizza e vigila | Registro pubblico |
|---|---|---|---|
| Consob | Italia | SIM, imprese di investimento UE operanti in Italia, offerta al pubblico | Albo SIM e albi delle imprese UE |
| FCA | Regno Unito | Intermediari e banche britannici (fuori dal mercato unico dopo la Brexit) | Financial Services Register |
| CySEC | Cipro | CIF cipriote che operano in tutta l'UE con il passaporto MiFID II | Elenco delle Cyprus Investment Firms |
| BaFin | Germania | Banche, assicurazioni e istituti di servizi finanziari tedeschi | Unternehmensdatenbank BaFin |
| SEC | Stati Uniti | Broker-dealer, emittenti e fondi sui mercati mobiliari USA | EDGAR e BrokerCheck (FINRA) |
| CNMV | Spagna | Imprese di servizi di investimento e borsa spagnole | Registros oficiales de la CNMV |
Consob, Commissione nazionale per le società e la Borsa
La Commissione nazionale per le società e la Borsa è l'autorità di vigilanza italiana, istituita con il decreto-legge n. 95 dell'8 aprile 1974, convertito dalla legge n. 216 del 7 giugno 1974. È l'unica autorità che tiene gli albi da consultare per operare dall'Italia, anche quando la licenza del broker arriva da un altro paese europeo.
Il mandato dichiarato dall'ente è verificare la "trasparenza e la correttezza dei comportamenti degli operatori per la salvaguardia della fiducia e la competitività del sistema finanziario, la tutela degli investitori, l'osservanza delle norme in materia finanziaria".
Dal 2019 Consob può anche ordinare ai provider di oscurare i siti abusivi che offrono servizi finanziari senza autorizzazione: un potere introdotto dal decreto crescita che ha reso l'elenco dei siti bloccati uno strumento di controllo alla portata di tutti.
Leggi anche:
- Blacklist: broker da evitare
- I migliori broker autorizzati Consob
FCA, Financial Conduct Authority
La Financial Conduct Authority è l'autorità di vigilanza britannica e opera in modo indipendente dal governo: si finanzia interamente con i contributi che addebita alle società vigilate, non con fondi pubblici, e risponde al Tesoro e al Parlamento nell'ambito del Financial Services and Markets Act 2000.
Il punto che conta per un investitore italiano riguarda il perimetro. Dopo la Brexit una licenza FCA non dà più accesso automatico al mercato unico: un broker che opera in Italia deve avere una licenza rilasciata da un'autorità dello Spazio economico europeo, non solo quella britannica.
Molti gruppi hanno risolto costituendo due entità distinte. eToro, per esempio, opera nel Regno Unito con eToro (UK) Ltd, autorizzata dalla FCA con numero di riferimento 583263, e nell'Unione europea con eToro (Europe) Ltd, autorizzata dalla CySEC.
CySEC, Cyprus Securities and Exchange Commission
La Cyprus Securities and Exchange Commission è l'autorità di vigilanza cipriota e autorizza le Cyprus Investment Firms, le società di investimento con sede sull'isola. Cipro è membro dell'Unione europea dal 1° maggio 2004: la licenza CySEC è a tutti gli effetti una licenza europea, valida in Italia tramite il passaporto MiFID II.
La reputazione dell'isola risale al periodo precedente all'adesione, quando ospitava intermediari poco vigilati. Oggi la questione è diversa: una licenza CySEC è pienamente valida, ma va verificata come qualsiasi altra, perché il numero di CIF autorizzate è alto e la vigilanza si applica solo all'entità titolare della licenza.
La CySEC è anche l'autorità che ha rilasciato le prime licenze MiCA per i servizi su criptovalute: eToro (Europe) Ltd ne ha ottenuta una nel gennaio 2025, valida in tutto lo Spazio economico europeo.
Se il tuo interesse è quel comparto, il regolamento MiCA sulle criptovalute è il quadro da guardare, non la licenza sui servizi di investimento tradizionali.
BaFin, Federal Financial Supervisory Authority
La Bundesanstalt für Finanzdienstleistungsaufsicht è l'autorità di vigilanza tedesca, un'istituzione federale indipendente con sedi a Bonn e a Francoforte, sottoposta al controllo del Ministero federale delle finanze. Vigila su migliaia di banche e istituti di servizi finanziari tedeschi, oltre che sulle imprese di assicurazione.
Per un investitore italiano la BaFin conta perché diversi broker molto diffusi in Italia hanno sede in Germania e operano in Italia con il passaporto europeo: la licenza tedesca è quindi un riferimento frequente nella documentazione contrattuale.
SEC, Securities and Exchange Commission
La SEC, Securities and Exchange Commission, supervisiona i mercati mobiliari degli Stati Uniti ed è una delle autorità di vigilanza più rilevanti al mondo, date le dimensioni di quei mercati. Attenzione al perimetro: una licenza SEC non autorizza a offrire servizi in Italia, dove serve un'autorizzazione europea.
L'attività di vigilanza della SEC copre:
- I mercati mobiliari statunitensi e le società che vi emettono titoli.
- Le istituzioni finanziarie e le banche d'investimento che trattano con gli investitori.
- I broker-dealer e le società di intermediazione mobiliare.
- I fondi di investimento e i fondi comuni.
CNMV, Comisión Nacional del Mercado de Valores
La Comisión Nacional del Mercado de Valores è l'autorità di vigilanza spagnola, creata nel 1988 e collegata al Ministero dell'Economia. Persegue tre obiettivi dichiarati: garantire la trasparenza dei mercati mobiliari spagnoli, assicurare la corretta formazione dei prezzi evitando manipolazioni e proteggere gli investitori.
Nella pratica italiana la incontri raramente come autorità di riferimento di un broker: compare più spesso nei prospetti di strumenti quotati in Spagna. Se vuoi approfondire il suo funzionamento, abbiamo una scheda dedicata a cos'è la CNMV.
ESMA e Banca d'Italia: i due tasselli che completano il quadro
Due enti che l'elenco delle autorità nazionali lascia fuori sono in realtà decisivi per capire come è vigilato il tuo conto.
- ESMA: l'autorità europea degli strumenti finanziari e dei mercati non rilascia licenze ai broker, ma emana gli orientamenti che le autorità nazionali applicano e ha il potere di intervenire sui prodotti. I limiti di leva sui CFD nascono da qui.
- Banca d'Italia: vigila sulla stabilità patrimoniale di banche e SIM italiane, mentre Consob si occupa della trasparenza e della correttezza dei comportamenti. Un broker bancario italiano risponde quindi a entrambe.
MiFID II: la direttiva che rende valida in Italia una licenza europea
MiFID è l'acronimo di Markets in Financial Instruments Directive e non indica un ente, ma una direttiva europea. La prima versione risale al 2004; il testo in vigore è la direttiva 2014/65/UE, affiancata dal regolamento MiFIR: la MiFID II è applicabile dal 3 gennaio 2018.
Il meccanismo che ti riguarda direttamente è il passaporto europeo: un'impresa di investimento autorizzata in uno Stato membro può operare negli altri, con o senza succursale, notificandolo all'autorità del paese di destinazione. È il motivo per cui un broker con licenza cipriota o polacca può legittimamente aprirti un conto dall'Italia.
MiFID II impone anche l'obbligo di valutare l'adeguatezza e l'appropriatezza dell'investimento rispetto al profilo del cliente. MiFID II distingue tra adeguatezza e appropriatezza: nella consulenza e gestione si valutano anche situazione finanziaria, obiettivi e capacità di sostenere perdite; nei servizi esecutivi si verifica soprattutto conoscenza ed esperienza, mentre in alcuni casi execution-only su strumenti non complessi non è richiesta la stessa valutazione.
Come verificare se un broker è regolamentato in Italia
La verifica richiede pochi minuti e non passa mai dal sito del broker, che può dichiarare qualsiasi cosa. Il percorso corretto parte dal documento contrattuale e finisce nell'albo dell'autorità.
- Individua l'entità giuridica, non il marchio. Nelle note legali o nel contratto trovi la ragione sociale esatta (per esempio eToro (Europe) Ltd, non "eToro") e il numero di licenza.
- Riconosci l'autorità che l'ha rilasciata. Il numero di licenza è associato a un'autorità specifica: CySEC, BaFin, Consob, la polacca KNF e così via.
- Cerca il nome nell'albo di quell'autorità. Ogni autorità pubblica un registro consultabile per denominazione e per numero di licenza.
- Controlla gli albi Consob. Se il broker è una SIM italiana deve comparire nell'albo delle SIM; se è un'impresa UE deve figurare negli elenchi delle imprese di investimento comunitarie operanti in Italia, con o senza succursale.
- Verifica i servizi autorizzati. L'autorizzazione elenca le attività consentite: un'entità può essere autorizzata alla ricezione di ordini ma non alla custodia, e questo cambia le tutele.
- Consulta l'elenco dei siti oscurati. Consob pubblica i provvedimenti contro le piattaforme abusive: la presenza in quell'elenco chiude la questione.
Se il nome della società non compare in nessun albo, o compare per servizi diversi da quelli che ti vengono offerti, la mancata corrispondenza è già la risposta: non serve cercare altre conferme.
Quanto sei protetto se il broker fallisce
I fondi di indennizzo intervengono solo in caso di insolvenza dell'intermediario e non coprono le perdite di mercato. Gli importi cambiano in base alla natura dell'entità e al paese che l'ha autorizzata.
- Fondo Nazionale di Garanzia (Italia): indennizza fino a 20.000 € per investitore i crediti derivanti da servizi di investimento verso SIM e banche italiane insolventi. L'adesione è obbligatoria per le SIM.
- Fondo Interbancario di Tutela dei Depositi (Italia): copre la liquidità sui conti fino a 100.000 € per depositante e per banca, secondo la direttiva europea sui sistemi di garanzia dei depositi. Riguarda il contante, non gli strumenti finanziari.
- Investor Compensation Fund (Cipro): copre fino a 20.000 € i reclami verso una CIF cipriota insolvente, come indicato dalla stessa CySEC.
- Financial Services Compensation Scheme (Regno Unito): interviene fino a 85.000 £ per i clienti di società autorizzate dalla FCA. Non si applica alle entità europee dello stesso gruppo.
Su un punto tutti i regimi convergono: gli strumenti finanziari registrati a tuo nome restano tuoi anche in caso di fallimento, perché sono tenuti su conti separati da quelli della società. Il fondo di indennizzo serve a coprire l'ammanco, non a restituire un portafoglio che in condizioni normali non entra nel patrimonio del broker.
Regolatori di primo livello e licenze offshore: perché non sono equivalenti
Non tutte le licenze impongono gli stessi obblighi. Le autorità dell'Unione europea, del Regno Unito, degli Stati Uniti o dell'Australia richiedono requisiti patrimoniali elevati e segregazione dei fondi, oltre all'adesione a un fondo di indennizzo.
Le giurisdizioni offshore applicano requisiti più leggeri: una licenza di Belize o delle Seychelles non porta con sé un fondo di indennizzo europeo né gli stessi obblighi informativi.
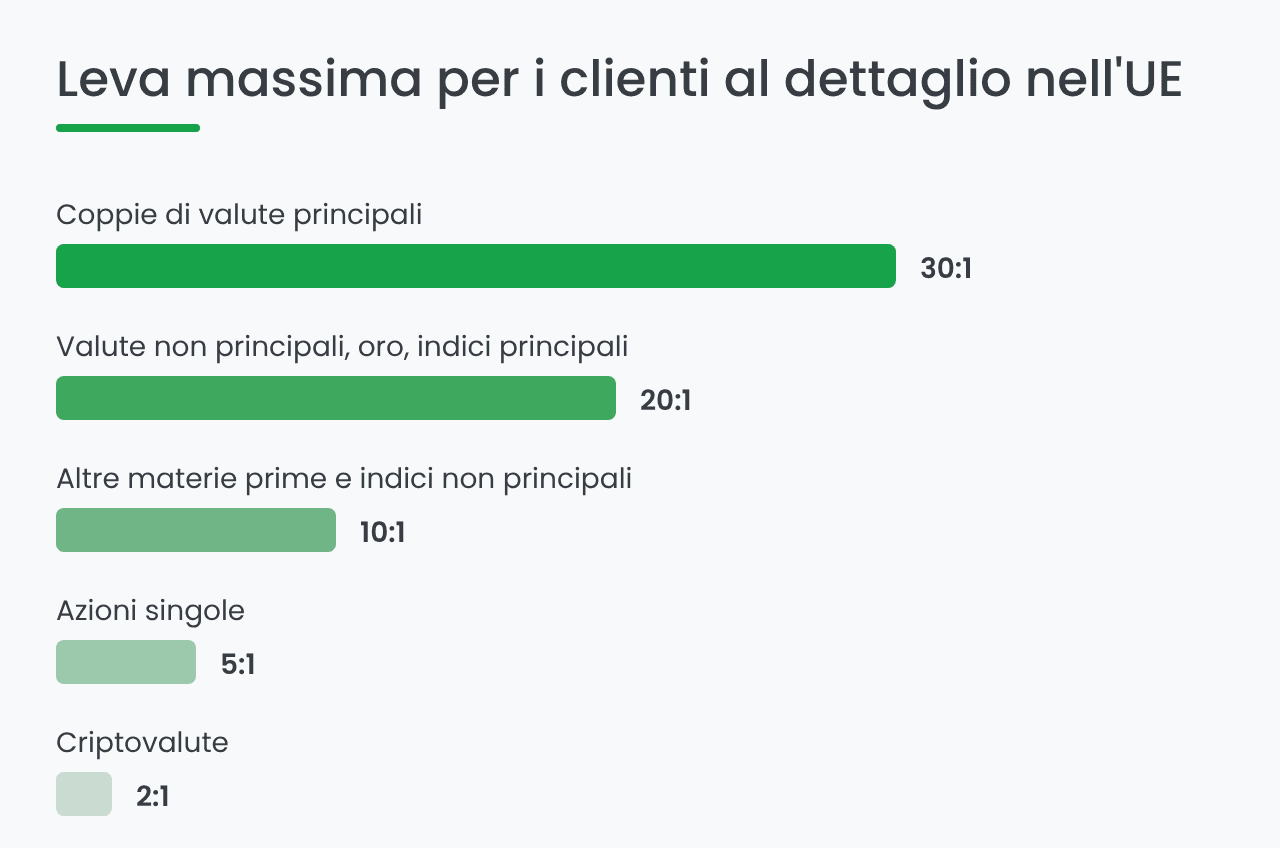
La conseguenza più visibile riguarda la leva finanziaria. Le misure di intervento sui prodotti nate in ambito ESMA, recepite in Italia da Consob, fissano tetti obbligatori per i clienti al dettaglio.
I limiti sono 30:1 sulle coppie di valute principali, 5:1 sulle azioni singole e 2:1 sulle criptovalute, con protezione dal saldo negativo e chiusura automatica delle posizioni sotto il 50% del margine.
Fuori da quel perimetro le leve offerte sono molto più alte, e con esse il rischio: capire come si calcola la leva finanziaria è il prerequisito per valutare che cosa significhi davvero un 500:1.
Alcuni operatori mantengono entità offshore per servire clienti fuori dall'UE. Se stai valutando quel tipo di piattaforme, abbiamo un'analisi dedicata ai broker non europei senza limiti ESMA.
Un gruppo grande e reputato può avere sia licenze di primo livello sia licenze offshore, ognuna per un mercato diverso. Quello che conta è quale entità firma il tuo contratto, non l'elenco completo delle licenze del gruppo.
Broker regolamentati e operativi in Italia: quattro esempi
Questi quattro intermediari mostrano le tre configurazioni possibili per operare legalmente dall'Italia: una licenza europea con passaporto, una SIM italiana e una banca italiana.


Prodotti offerti
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Azioni, ETF, CFD, Forex, Commodities, Criptovalute, Piano d'Accumulo del Capitale
Le differenze pratiche non finiscono nella colonna della licenza: un'entità italiana può agire da sostituto d'imposta, applicando il regime amministrato e chiudendo la partita fiscale in automatico.
Un'entità con licenza estera lavora invece in regime dichiarativo e lascia a te il quadro RW e RT, come spieghiamo nella guida alle tasse sul trading online in Italia.
Per costi, piattaforme e mercati di ciascuno rimandiamo alle schede dedicate: recensione di eToro e recensione di XTB per le due entità con licenza europea.
Per le due italiane, recensione di Fineco e recensione di Saxo Bank, che analizza il gruppo dietro BG SAXO SIM.
Come riconoscere un broker non regolamentato
Le piattaforme abusive condividono un repertorio ricorrente di segnali. Nessuno di questi è una prova da solo, ma la loro combinazione è sufficiente per interrompere la registrazione.
- Licenza citata senza numero né entità. "Regolamentato in Europa" non è un'informazione verificabile: senza ragione sociale e numero di licenza non c'è nulla da controllare in un albo.
- Contatto telefonico non richiesto. Un intermediario vigilato non chiama per convincerti a versare denaro né sollecita depositi aggiuntivi dopo una perdita.
- Rendimenti presentati come certi. Qualsiasi promessa di guadagno garantito è incompatibile con gli obblighi informativi imposti dalla MiFID II.
- Leve fuori scala offerte a clienti al dettaglio residenti in UE. Una leva di 500:1 su una coppia di valute segnala che l'entità che ti apre il conto non è quella europea.
- Prelievi ostacolati. Richieste di documenti sempre nuove o commissioni impreviste al momento del ritiro sono il segnale più tardivo e più costoso.
In sintesi, la regolamentazione di un broker non è un'etichetta ma una catena verificabile: un'entità giuridica precisa, un'autorità che l'ha autorizzata, un numero di licenza iscritto in un albo pubblico e un fondo di indennizzo. Consob, FCA, CySEC, BaFin, SEC e CNMV occupano posizioni diverse in quella catena.
Il controllo da fare prima di versare il primo euro resta lo stesso: leggere la ragione sociale nelle note legali e cercarla nell'albo dell'autorità che l'ha autorizzata. Cinque minuti negli albi valgono più di qualsiasi recensione. Se hai dubbi su quali altri criteri pesare, leggi anche: come scegliere un broker online.
Se preferisci un intermediario italiano con regime amministrato e doppia tutela su depositi e servizi di investimento, confronta anche Fineco