
Cos’è la convessità delle obbligazioni e come si calcola

Indice
La convessità delle obbligazioni misura la curvatura del legame tra prezzo e rendimento: è il correttivo che spiega perché, a parità di movimento dei tassi, un'obbligazione guadagna più di quanto perde.
La duration, da sola, disegna una retta dove il mercato traccia una curva. Nell’esempio utilizzato in questo articolo — un titolo decennale con cedola e rendimento al 3,5% — l’approssimazione lineare sbaglia di circa 0,4 punti percentuali per un movimento di un punto dei tassi; l’errore cresce con l’ampiezza dello spostamento.
Prima di aumentare la duration del portafoglio, puoi usare MyPortfolio per controllare come cambierebbe la tua esposizione complessiva al rischio di tasso.
Cos'è la convessità di un'obbligazione
In finanza obbligazionaria la convessità è la derivata seconda del prezzo rispetto al rendimento. In termini pratici misura quanto rapidamente cambia la sensibilità di un titolo mentre i tassi si muovono: la duration dice di quanto si sposta il prezzo, la convessità dice di quanto cambia quella reattività.
Se metti su un grafico il prezzo di un'obbligazione in funzione del suo rendimento non ottieni una retta, ma una curva rivolta verso l'alto. La convessità è la misura di quella curvatura: più è alta, più la curva si allontana dalla retta tangente calcolata con la duration.
La duration di Macaulay rappresenta la scadenza media ponderata dei flussi di cassa del titolo; la duration modificata deriva da essa e misura invece la sensibilità approssimata del prezzo alle variazioni del rendimento. Convessità e duration si leggono sempre insieme, mai una al posto dell'altra.
Perché la duration da sola non basta
La duration modificata funziona come un'approssimazione lineare: moltiplica la variazione dei tassi per un coefficiente fisso. È accurata per movimenti piccoli, ma perde precisione appena i tassi si spostano di oltre mezzo punto.
Il motivo è che il prezzo di un bond non reagisce in modo simmetrico. Quando i rendimenti scendono il prezzo accelera al rialzo; quando salgono, frena la discesa. La retta della duration ignora questa asimmetria in entrambe le direzioni.
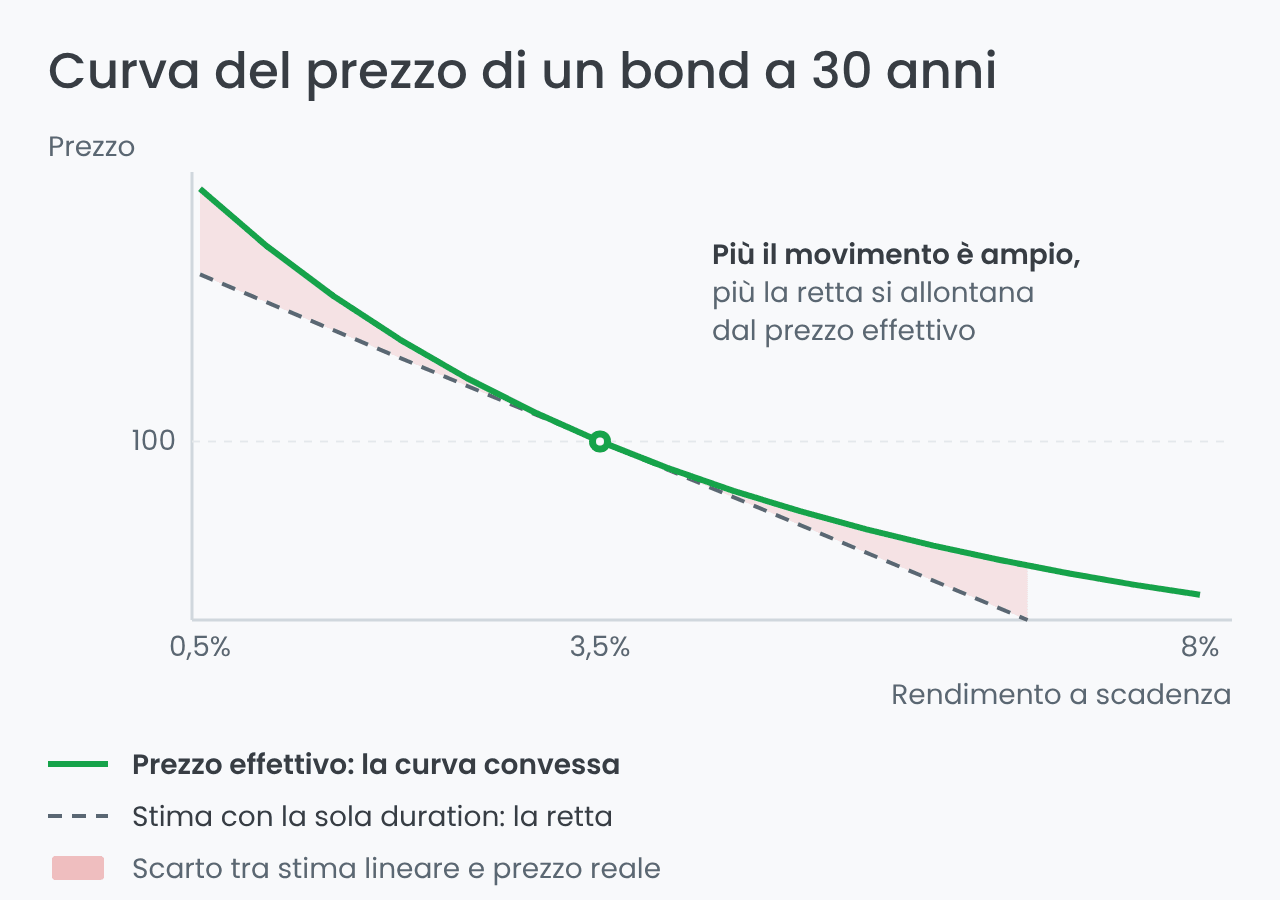
Per chi investe l'implicazione è concreta: usare solo la duration significa sovrastimare le perdite e sottostimare i guadagni. Su scadenze lunghe o con movimenti dei tassi ampi lo scarto diventa rilevante.
Come si calcola la convessità: formula ed esempio su un BTP
Il calcolo non richiede un modello proprietario: esiste una formula chiusa, la stessa che le piattaforme usano per popolare la scheda tecnica di ogni titolo. Servono i flussi di cassa, il prezzo e il rendimento a scadenza.
La formula che unisce duration e convessità
La stima completa della variazione di prezzo somma due termini: il primo lineare, il secondo quadratico.
ΔP/P ≈ −Dmod × Δy + ½ × C × (Δy)²- ΔP/P: variazione percentuale del prezzo del titolo.
- Dmod: duration modificata, cioè la sensibilità lineare ai tassi.
- C: convessità dell'obbligazione, un numero puro.
- Δy: variazione del rendimento, espressa in forma decimale.
Il secondo termine è sempre positivo quando la convessità è positiva, qualunque sia il segno di Δy. È la ragione matematica per cui la curvatura lavora a favore di chi detiene il titolo.
Esempio pratico: un BTP a 10 anni con tassi a ±1%
Prendiamo un titolo di Stato decennale con cedola annuale del 3,5%, quotato a 100 e con rendimento a scadenza del 3,5%. Da questi dati si ricavano una duration modificata di 8,32 e una convessità di 83,8.
Applicando la formula ai quattro scenari di tasso più frequenti si vede esattamente dove la sola duration sbaglia:
| Variazione dei tassi | Prezzo effettivo | Stima con la sola duration | Errore |
|---|---|---|---|
| −2% | +18,44% | +16,63% | 1,81 punti |
| −1% | +8,75% | +8,32% | 0,44 punti |
| +1% | −7,91% | −8,32% | 0,40 punti |
| +2% | −15,08% | −16,63% | 1,56 punti |
I valori derivano da nostre elaborazioni sui flussi di cassa del titolo. Aggiungendo il termine di convessità l'errore di stima scende sotto 0,02 punti nello scenario a ±1%.
L'asimmetria è il dato più interessante: con lo stesso movimento di un punto il titolo guadagna l'8,75% e perde il 7,91%. Quegli 0,84 punti di differenza sono la convessità che lavora a favore dell'obbligazionista.
Convessità positiva e convessità negativa
Esistono due forme di convessità e la differenza cambia il profilo di rischio del titolo. Il segno dipende da come si muove la duration quando i rendimenti cambiano.
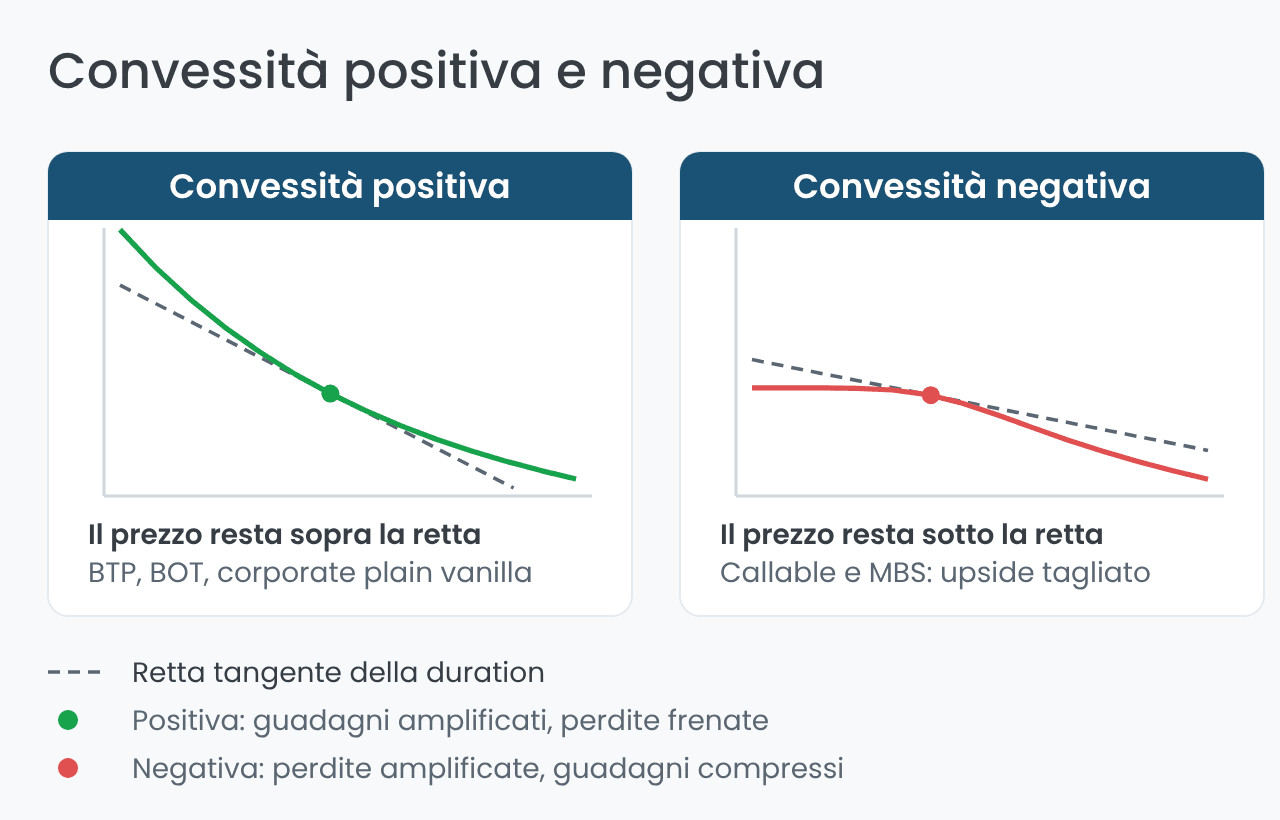
La convessità positiva è la norma per le obbligazioni senza opzioni incorporate: BTP, BOT e corporate plain vanilla. Qui la duration si allunga quando i rendimenti scendono e si accorcia quando salgono, così il prezzo accelera al rialzo e frena al ribasso.
Con la convessità negativa succede l'opposto: la duration si allunga quando i rendimenti salgono e si accorcia quando scendono. Il risultato è il peggiore dei due mondi, con perdite amplificate e guadagni compressi, e va prezzato nel rendimento richiesto.
Attenzione a una formulazione che circola spesso online: «convessità positiva significa che la duration aumenta quando il prezzo scende». È invertita. Con convessità positiva la duration si allunga quando il prezzo sale, cioè quando i rendimenti scendono.
Quali obbligazioni hanno convessità negativa
La convessità negativa nasce quasi sempre da un'opzione a favore dell'emittente. Questi sono i casi più frequenti sui mercati accessibili a un investitore italiano:
- Obbligazioni callable: l'emittente può rimborsare in anticipo. Se i tassi scendono richiama il titolo e si rifinanzia a costi minori, tagliando l'upside del prezzo.
- Mortgage-backed securities: i mutuatari rifinanziano quando i tassi scendono e la vita media del titolo si accorcia nel momento peggiore.
- Titoli con clausole step-up o rimborso anticipato: ogni opzione a favore dell'emittente sottrae curvatura al profilo di prezzo.
Le obbligazioni perpetue stanno in una categoria a parte: senza scadenza la duration è altissima, ma la call incorporata rende il comportamento del prezzo tutt'altro che lineare.
Quali fattori influenzano la convessità di un bond
Quattro variabili determinano la convessità di un titolo e tre si leggono direttamente nella scheda dello strumento.
- Scadenza: è il fattore dominante. Più lontana è la scadenza, più i flussi di cassa sono dilazionati e più la curva si incurva.
- Cedola: a parità di scadenza una cedola bassa aumenta la convessità, e lo zero coupon è il caso estremo.
- Rendimento a scadenza: un rendimento più alto sconta i flussi futuri più aggressivamente e riduce sia la duration sia la convessità.
- Opzioni incorporate: call, put e clausole di rimborso anticipato possono ridurre la convessità fino a renderla negativa.
L'effetto della scadenza si quantifica facilmente. Con cedola e rendimento fermi al 3,5%:
| Scadenza | Duration modificata | Convessità |
|---|---|---|
| 2 anni | 1,90 | 5,5 |
| 5 anni | 4,52 | 25,6 |
| 10 anni | 8,32 | 83,8 |
| 30 anni | 18,39 | 460,9 |
Passando da dieci a trent'anni la duration raddoppia, ma la convessità si moltiplica per cinque e mezzo. È il motivo per cui i titoli ultra-lunghi come il BTP 2072 reagiscono in modo violento a ogni movimento della curva.
La cedola agisce nella stessa direzione con intensità minore: sempre su dieci anni e con rendimento al 3,5%, la convessità passa da 75,9 con cedola al 6% a 102,7 su uno zero coupon.
A cosa serve la convessità quando scegli un'obbligazione
La convessità non è un esercizio accademico: entra in tre decisioni concrete di portafoglio.
- Scegliere tra titoli di pari duration: a parità di duration e rendimento, il titolo più convesso reagisce meglio in entrambi gli scenari di tasso.
- Immunizzare un portafoglio: far coincidere duration e convessità con quelle delle passività riduce l'errore di copertura sui movimenti ampi.
- Prezzare uno scenario volatile: più largo è il movimento atteso dei tassi, più il termine quadratico pesa nella stima del prezzo.
C'è però un costo da mettere in conto. La convessità si paga: a parità di duration un titolo più convesso rende di meno, perché il mercato prezza quel vantaggio. Chi si aspetta tassi stabili sta comprando un'assicurazione che non userà.
Anche il contesto pesa. Dal 17 giugno 2026 il tasso sui depositi presso la BCE è al 2,25%, con le operazioni di rifinanziamento principali al 2,40%, al termine di un lungo ciclo di tagli.
Con i tassi vicini a un possibile punto di svolta la curvatura del prezzo torna a essere un parametro operativo. Chi valuta oggi come investire in titoli di Stato sceglie di fatto un profilo di convessità, anche senza rendersene conto.
Il punto di partenza resta la forma della curva dei rendimenti, che indica quale scadenza remunera meglio il rischio di tasso assunto.
Se vuoi confrontare obbligazioni con scadenze, duration e caratteristiche diverse, puoi consultare l’offerta obbligazionaria di BG SAXO.
Dove negoziare obbligazioni: BG Saxo e Fineco a confronto
Duration e convessità sono dati che la piattaforma deve mostrarti prima di eseguire l'ordine. Sul mercato italiano due operatori coprono bene il reddito fisso con approcci diversi: BG Saxo per l'ampiezza del catalogo, Fineco per l'integrazione tra conto e trading.


Prodotti offerti
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
BG Saxo dà accesso a oltre 5.000 titoli di Stato e obbligazioni corporate, con negoziazione anche OTC alimentata da oltre 50 liquidity provider e commissioni fino a 7 euro sui bond in euro. È una SIM aderente al Fondo Nazionale di Garanzia, che indennizza fino a 20.000 euro per investitore.
Fineco azzera la commissione sulla sottoscrizione in collocamento di BTP e BTPi e applica dallo 0,025% allo 0,10% sulle aste BOT, in base alla vita residua del titolo.
Sul mercato secondario le obbligazioni su MOT ed EuroTLX partono da 19 euro per ordine e scendono a 2,95 euro per chi genera volumi elevati o ha meno di 30 anni. La banca aderisce al Fondo Interbancario di Tutela dei Depositi, che copre 100.000 euro per intestatario.
Entrambi operano sotto la vigilanza di Banca d'Italia e CONSOB nel quadro della MiFID II, che impone la valutazione di adeguatezza del prodotto rispetto al profilo dell'investitore.
Letture relazionate:
In sintesi, la convessità è il secondo termine dell'equazione che lega prezzo e tassi: corregge l'approssimazione lineare della duration e spiega l'asimmetria tra guadagni e perdite. Su un decennale al 3,5% quell'asimmetria vale 0,84 punti percentuali a ogni movimento di un punto.
Nella pratica leggi sempre duration e convessità insieme: la prima dice quanto rischi, la seconda quanto quel rischio è asimmetrico. E ricorda che la convessità si paga in rendimento, quindi scegliere il titolo più convesso ha senso solo se ti aspetti tassi volatili.
Se preferisci acquistare titoli di Stato e obbligazioni con gestione fiscale in regime amministrato, puoi consultare l’offerta Fineco.