
Indicatore VWAP: guida al prezzo medio ponderato per volume


6 SET, 2026
Indice
Chi inizia a fare trading valuta spesso se un titolo è caro o conveniente guardando il prezzo di chiusura. Il problema è che la chiusura non dice quanto volume è passato a quel livello: un movimento costruito su pochi scambi pesa molto meno di uno sostenuto da scambi consistenti.
L'indicatore VWAP nasce per colmare questo limite, unendo prezzo e volume in un unico riferimento. Qui vediamo cos'è, come si calcola passo per passo, come si legge sul grafico e quali strategie intraday si costruiscono attorno alla sua linea.
Il VWAP richiede dati di volume affidabili e una piattaforma che lo integri: qui trovi ActivTrades, con TradingView, MT4, MT5 e piattaforma proprietaria.
Che cos'è l'indicatore VWAP?
VWAP è l'abbreviazione di Volume Weighted Average Price, in italiano prezzo medio ponderato per volume. È un indicatore di trading che risponde a una domanda precisa: a quale prezzo medio è stato realmente scambiato uno strumento in una sessione, tenendo conto di quanto è passato a ciascun livello.
A differenza di altri strumenti di analisi tecnica, il VWAP non è un oscillatore né una linea di tendenza: funziona come benchmark di prezzo equo. Chi compra sotto la linea sta pagando meno della media pagata dal mercato in quella seduta; chi compra sopra sta pagando di più.
Ha inoltre una caratteristica che lo distingue da quasi tutti gli indicatori tecnici: il VWAP di sessione non ha parametri da impostare: tutti i partecipanti che guardano la stessa sessione vedono la stessa linea. Le varianti che vedremo più avanti, come l'Anchored VWAP o il VWAP su periodi diversi, reintroducono invece una scelta discrezionale.
Il calcolo è cumulativo e riparte da zero a ogni apertura di sessione. Nelle prime barre la linea è molto reattiva; con il passare delle ore incorpora così tanti dati da diventare progressivamente piatta.
VWAP e media mobile: qual è la differenza?
| Aspetto | Media mobile semplice | VWAP |
|---|---|---|
| Dati usati | Solo il prezzo | Prezzo e volume |
| Peso di ogni barra | Identico per tutte | Proporzionale al volume scambiato |
| Parametri | Periodo scelto dal trader | Nessuno: il calcolo è univoco |
| Orizzonte | Qualsiasi, anche pluriennale | La singola sessione |
Un esempio chiarisce la differenza. Immagina cinque barre orarie su EUR/USD con prezzo tipico 1,1000, 1,1010, 1,1020, 1,1030 e 1,1040. Una media mobile semplice a cinque periodi restituisce 1,1020, perché assegna lo stesso peso a ciascun valore.
Se però quasi tutto il volume del periodo è stato scambiato a 1,1000, il VWAP si posiziona molto vicino a quel livello. Riflette cioè dove il mercato ha davvero operato, non i prezzi che ha semplicemente attraversato.
Come si calcola il VWAP: formula e passaggi
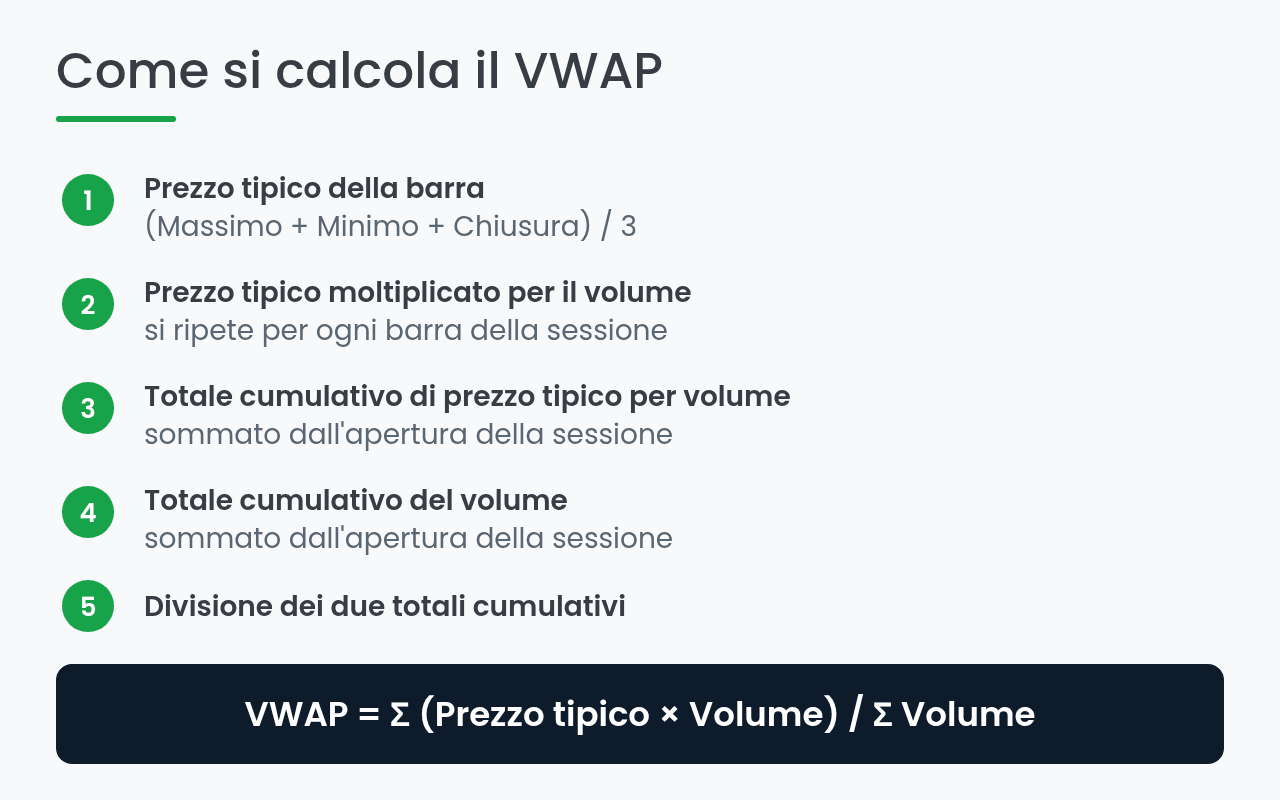
Il VWAP standard usa tutti gli scambi della sessione e si ricalcola a ogni nuova barra del grafico. Il procedimento si articola in cinque passaggi:
- Prezzo tipico della barra: somma di massimo, minimo e chiusura, divisa per tre — (Massimo + Minimo + Chiusura) / 3.
- Prodotto per il volume: il prezzo tipico si moltiplica per il volume scambiato nella stessa barra.
- Totale cumulativo del prodotto: si sommano tutti i valori del passaggio 2 dall'apertura della sessione.
- Totale cumulativo del volume: si sommano tutti i volumi dall'apertura.
- Divisione: il totale del passaggio 3 si divide per quello del passaggio 4.
VWAP = Σ (Prezzo tipico × Volume) / Σ Volume
Esempio pratico di calcolo del VWAP
| Barra | Prezzo tipico | Volume | Prezzo tipico × Volume |
|---|---|---|---|
| 1 | 10,00 € | 2.000 | 20.000 |
| 2 | 10,20 € | 5.000 | 51.000 |
| 3 | 10,10 € | 3.000 | 30.300 |
Sommando la quarta colonna si ottengono 101.300 € e sommando i volumi 10.000 azioni. Il VWAP della sessione fino a quel punto è quindi 101.300 / 10.000 = 10,13 €.
Il confronto è la parte interessante: la media aritmetica dei tre prezzi tipici sarebbe 10,10 €. Il VWAP risulta più alto perché la barra a 10,20 € ha concentrato metà del volume, e quel livello pesa di più nel calcolo.
Le bande di deviazione standard del VWAP
Quasi tutte le piattaforme affiancano alla linea centrale una o due coppie di bande, calcolate come deviazione standard del prezzo rispetto al VWAP: la prima è VWAP ± 1σ, la seconda VWAP ± 2σ.
Le bande delimitano l'area in cui il prezzo si muove normalmente rispetto al valore medio della sessione. Un prezzo che supera la seconda banda segnala un'estensione anomala rispetto al fair value, spesso seguita da un rientro verso la linea centrale.
Non sono però un segnale operativo autonomo: misurano quanto il mercato si è allontanato dal prezzo medio, non la direzione successiva. Il principio ricorda le bande di Bollinger, con il volume al posto della sola volatilità di prezzo.
Come leggere il VWAP sul grafico
La lettura di base si riduce a tre situazioni:
- Prezzo sopra il VWAP: i compratori controllano la sessione e il bias intraday è rialzista.
- Prezzo sotto il VWAP: prevalgono i venditori e il bias è ribassista.
- Prezzo che attraversa più volte la linea: mercato laterale, senza un vantaggio direzionale chiaro.
Conta anche il momento della giornata. Nelle prime barre dopo l'apertura il VWAP è costruito su pochi scambi ed è molto sensibile; a fine seduta è talmente cumulativo che un singolo scambio non lo muove quasi più, e le rotture perdono di significato.
Va infine ricordato che, come ogni media, il VWAP è un indicatore in ritardo: descrive dove il mercato ha operato, non dove andrà.

📖 Scarica GRATIS la nostra Guida all'Analisi Tecnica:
📊 Supporti e resistenze
🛠 Tendenze e canali
📉 Onde di Elliott
📝 Fibonacci
💡 E molto altro
Strategie di trading con l'indicatore VWAP
Il VWAP si presta a impieghi diversi a seconda di cosa si cerca: un livello operativo, un filtro di contesto o un metro per confrontare due strumenti. Ecco le quattro applicazioni più diffuse.
VWAP come supporto e resistenza dinamici
Uno degli usi più comuni del VWAP è la lettura dei livelli di supporto e resistenza. Se un titolo negozia sopra il VWAP, la linea tende a funzionare da supporto; se negozia sotto, da resistenza.

La direzione della linea indica la tendenza della seduta, quindi il VWAP può essere letto anche come una trendline che si aggiorna barra dopo barra. È questo che lo rende un riferimento visivo immediato per i punti chiave della giornata.
Strategia VWAP pullback: ingresso, stop loss e target
La strategia più usata dai trader intraday non compra la rottura, ma il ritorno verso la linea. L'idea è unirsi a un movimento già in corso dopo un ritracciamento ordinato, evitando di inseguire il prezzo.
- Ingresso long: si attende che il prezzo salga oltre una banda di deviazione superiore, poi si entra sul pullback verso la linea del VWAP.
- Ingresso short: speculare, con il prezzo che scende sotto una banda inferiore e poi rimbalza verso la linea.
- Stop loss: poco sopra la linea del VWAP nelle operazioni short, poco sotto nelle operazioni long.
- Target: la banda di deviazione dalla parte del movimento in corso, cioè quella superiore nelle operazioni long e quella inferiore nelle operazioni short.

Il contesto è decisivo: lo schema funziona quando la sessione ha una direzione chiara e un buon momentum, tipicamente nelle ore di sovrapposizione fra Londra e New York. In un mercato laterale produce falsi segnali a ripetizione, come accade a molte strategie di day trading per principianti.
VWAP cross: operare sugli incroci
Il VWAP può essere impostato su due periodi diversi e usato come una coppia di medie mobili. Il segnale nasce quando il VWAP più breve incrocia quello più lungo: verso l'alto suggerisce pressione in acquisto, verso il basso pressione in vendita.
Per filtrare i falsi segnali conviene chiedere due conferme: che la candela chiuda sopra entrambe le linee e che l'ingresso avvenga su un pullback, non sull'impulso. Il VWAP giornaliero resta il riferimento di fondo per l'analisi multi time frame.
Lo stesso incrocio funziona anche come livello di uscita. Chi imposta lo stop a distanza fissa dalla linea — per esempio 0,20 € sotto un VWAP a 27,10 € — ottiene un piano operativo quantificabile invece di una decisione a sensazione.
Usare il VWAP per misurare la forza relativa
Il VWAP aiuta a valutare la forza relativa di un titolo: quello che negozia sopra la propria linea è considerato rialzista, quello che negozia sotto è ribassista. È una lettura immediata di forza o debolezza.

Il confronto diventa più utile quando si mette in parallelo il VWAP del titolo con quello dell'indice di riferimento. Un titolo sopra il proprio VWAP mentre l'indice è sotto il suo mostra forza relativa rispetto al mercato, ed è un contesto in cui vendere allo scoperto espone al rischio di short squeeze.
Anchored VWAP: ancorare il calcolo a un evento chiave
Il VWAP standard riparte a ogni apertura. L'Anchored VWAP (AVWAP) rimuove questo vincolo: il trader sceglie il punto da cui far partire il calcolo — un massimo storico, il gap di una trimestrale, il minimo di un ribasso — e la linea accumula prezzi e volumi da quel momento in avanti.
Il risultato è il prezzo medio pagato da chi è entrato dopo quell'evento. Se la quotazione attuale è sotto l'AVWAP ancorato alla trimestrale, chi ha comprato dopo la notizia è mediamente in perdita: un'informazione che nessuna media mobile fornisce.
È la variante più interessante per chi opera su orizzonti superiori all'intraday, perché supera il limite principale del VWAP classico — l'azzeramento giornaliero — mantenendo la ponderazione per volume.
Su quali mercati funziona meglio il VWAP
- Azioni: il volume è reale e viene pubblicato dalla borsa per ogni eseguito. È il mercato per cui il VWAP è nato ed è quello in cui risulta più affidabile.
- Futures: il volume è centralizzato e pubblico, quindi l'indicatore mantiene pieno significato.
- Forex spot: non esiste un volume centralizzato, perché il mercato è decentralizzato. Le piattaforme usano il tick volume, cioè il numero di variazioni di prezzo.
- Criptovalute: il volume è reale ma frammentato tra exchange, quindi la linea cambia a seconda della sede di negoziazione presa come riferimento.
Il tick volume è un'approssimazione: conta quante volte il prezzo si è mosso, non quanti contratti sono passati. Nelle fasi liquide le due grandezze tendono a muoversi insieme, ma sul forex il VWAP resta una stima, non una misura. Chi opera con Forex trading dovrebbe tenerne conto prima di costruirci sopra una strategia.
Dove usare il VWAP: piattaforme e broker
Piattaforme con VWAP nativo
TradingView include il VWAP fra gli indicatori integrati e permette di scegliere il periodo di ancoraggio — sessione, settimana, mese, anno — oltre a mostrare le bande di deviazione standard. È la via più rapida per usarlo senza installare nulla.
Molte piattaforme proprietarie dei broker integrano lo stesso indicatore o l'accesso diretto ai grafici di TradingView, con il vantaggio di collegare analisi ed esecuzione nello stesso ambiente.
Se preferisci analisi ed esecuzione nello stesso ambiente, questa è la scheda del broker con integrazione TradingView.
MetaTrader 4 e 5: il VWAP va aggiunto manualmente
Qui va corretto un equivoco frequente: il VWAP non è tra gli indicatori preinstallati di MetaTrader. La documentazione ufficiale di MetaQuotes elenca fra gli indicatori di volume soltanto Accumulation/Distribution, Money Flow Index, On Balance Volume e Volumes.
Per usarlo su MetaTrader 4 o MetaTrader 5 occorre scaricare un indicatore personalizzato dal Market o dalla Code Base di MQL5, copiarlo nella cartella degli indicatori del terminale e riavviare la piattaforma.
I parametri configurabili — periodi brevi e lunghi, bande di deviazione — dipendono dall'indicatore scelto, non da MetaTrader. Vale la pena verificarli prima di usarlo in operativa reale.
Qui trovi la lista completa dei migliori broker con MT4.
Per applicare il VWAP servono dati di volume affidabili e una piattaforma che lo supporti. Due broker regolamentati in Italia coprono entrambe le esigenze:
- ActivTrades: broker autorizzato CONSOB e regolato dalla FCA, attivo dal 2001, che mette a disposizione la piattaforma proprietaria ActivTrader, MetaTrader 4, MetaTrader 5 e l'integrazione con TradingView.
- XTB: piattaforma proprietaria xStation 5 con accesso a oltre 12.400 strumenti tra azioni, ETF e CFD, e una sezione formativa ampia per chi parte dall'analisi tecnica.


Piattaforma
MetaTrader 4, MetaTrader 5, TradingView, ActivTrader
xStation
Conto demo

Perché gli investitori istituzionali usano il VWAP
Le istituzioni e i gestori di fondi usano il VWAP come benchmark di qualità dell'esecuzione. Un desk che compra sistematicamente sopra il VWAP di giornata sta pagando più della media di mercato, e il confronto diventa un criterio per valutare broker e algoritmi.
Da qui nascono gli algoritmi VWAP, che spezzettano un ordine di grandi dimensioni lungo la sessione seguendo il profilo di volume atteso. L'obiettivo è ottenere un prezzo medio vicino alla linea senza muovere il mercato contro di sé, cosa che accade quando si esegue in modo aggressivo.
Anche a livello istituzionale, però, il VWAP non lavora da solo: viene combinato con indicatori di momentum come l'indicatore MACD o l'indicatore stocastico.
Vantaggi e limiti dell'indicatore VWAP
Tra i punti di forza:
- Riferimento oggettivo: non ha parametri da impostare, quindi tutti i partecipanti leggono la stessa linea.
- Prezzo equo verificabile: dice subito se si sta operando sopra o sotto la media pagata dal mercato.
- Minore impatto sugli ordini grandi: aiuta a distribuire gli acquisti senza gonfiare il prezzo dello strumento.
- Livelli dinamici: supporti e resistenze si aggiornano barra dopo barra invece di restare fissi.
Tra i limiti da conoscere:
- Ritardo strutturale: è una media di dati passati e reagisce sempre dopo il prezzo.
- Perdita di sensibilità: essendo cumulativo, a fine sessione diventa quasi immobile.
- Orizzonte breve: il VWAP standard si azzera ogni giorno; per il medio periodo servono l'Anchored VWAP o la sua media mobile, l'MVWAP.
- Volume non sempre reale: sul forex spot si lavora con il tick volume, che è un'approssimazione.
Migliori indicatori da combinare con il VWAP
Per il trading intraday, gli abbinamenti più usati sono:
- EMA (Exponential Moving Average)
- ADX (Average Directional Index)
- OBV (On Balance Volume)
- CPR (Central Pivot Range)
La logica dell'abbinamento è sempre la stessa: il VWAP indica dove sta il valore, l'indicatore complementare dice se la spinta c'è ancora. Chi vuole approfondire il lato dei volumi può affiancargli il volume profile, che distribuisce gli scambi per livello di prezzo invece che nel tempo.
In sintesi, il VWAP è il prezzo medio di una sessione ponderato per i volumi: una linea senza parametri che dice se si sta operando sopra o sotto quanto ha realmente pagato il mercato. Sopra la linea il bias è rialzista, sotto è ribassista, e le bande di deviazione misurano la distanza dal valore equo.
Resta però uno strumento intraday, cumulativo e in ritardo, che da solo non genera segnali affidabili. Usato come filtro di contesto insieme a un indicatore di momentum — o nella variante ancorata, per orizzonti più lunghi — diventa uno dei riferimenti più solidi per decidere quando entrare e quando restare fermi.