
Indici di redditività: cosa sono, quali sono e come si calcolano


12 SET, 2026
Indice
Due aziende possono fatturare lo stesso e avere una redditività opposta: quello che cambia è quanto capitale serve per produrre quel profitto. Gli indici di redditività rispondono esattamente a questa domanda, e sono il primo filtro che un investitore applica a un bilancio.
In questa guida trovi cosa sono, le formule di ROE, ROA, ROI, ROCE e ROS, un esempio calcolato su un bilancio completo e i criteri per interpretarli senza trarre conclusioni sbagliate.
Vuoi usare ROE, ROA e margini per selezionare azioni in modo più consapevole? Con XTB puoi investire in azioni ed ETF reali e analizzare i principali dati di mercato dalla piattaforma xStation.
Cosa sono gli indici di redditività
Gli indici di redditività sono un margine di profitto rapportato alla risorsa che lo genera: il patrimonio netto, l'attivo, il capitale investito o i ricavi. Il risultato è una percentuale, e questo è ciò che li rende utili: rende confrontabili aziende di dimensioni molto diverse.
La redditività, di per sé, è la capacità di un'impresa di produrre reddito in modo stabile. Per misurarla non basta guardare l'utile in valore assoluto: servono i quattro ingredienti che compaiono nei bilanci, cioè cos'è l'utile netto, il risultato operativo, il capitale proprio e l'indebitamento finanziario.
Un'azienda che guadagna 10 milioni impiegando 50 milioni di capitale è molto più efficiente di una che ne guadagna 12 impiegandone 300. Il valore assoluto dell'utile non dice nulla sull'efficienza: è il rapporto a dirlo.
A cosa servono gli indici di redditività
Nel contesto dell'analisi fondamentale gli indicatori di redditività servono a stabilire se una società è un investimento potenzialmente profittevole e ben gestita. Un indice alto segnala che il management converte le risorse in profitto con poco spreco; uno basso segnala il contrario.
Analizzare un'impresa con i fondamentali significa proprio sviscerare questi rapporti: raccontano le prestazioni passate e presenti dell'impresa e costituiscono la base da cui proiettare scenari futuri.
Hanno però un uso corretto e uno scorretto. Letti da soli, un ROE del 15% o un ROS del 7% non significano nulla: acquistano senso solo nel confronto storico e settoriale, fra imprese con struttura dei costi e del capitale comparabile.
Quali sono i principali indici di redditività
I cinque indici che l'analisi fondamentale usa più spesso si distinguono per il margine al numeratore e per la risorsa al denominatore. Cambiare uno dei due cambia la domanda a cui l'indice risponde.
| Indice | Formula | A quale domanda risponde |
|---|---|---|
| ROE | Utile netto / Patrimonio netto | Quanto rende il capitale degli azionisti |
| ROA | Utile netto / Totale attivo | Quanto rendono le attività iscritte a bilancio |
| ROI | EBIT / Capitale investito totale | Quanto rende la gestione operativa sull'insieme degli impieghi |
| ROCE | EBIT / Capitale impiegato | Quanto rende il capitale a titolo oneroso |
| ROS | EBIT / Vendite nette | Quanto margine operativo resta per ogni euro fatturato |
Tre di questi indici (ROI, ROCE e ROS) partono dall'EBIT, cioè dal risultato operativo prima di interessi e imposte: misurano quindi la gestione caratteristica, al netto di come l'azienda si finanzia e di quanto paga di tasse. ROE e ROA partono invece dall'utile netto e risentono sia della leva finanziaria sia del carico fiscale.
ROE: la redditività del capitale proprio
Il Return On Equity rapporta l'utile netto al patrimonio netto ed è l'indice che guarda l'azienda con gli occhi dell'azionista. Risponde alla domanda più diretta di tutte: quanto sta rendendo il capitale conferito dai soci.
Formula e calcolo del ROE
ROE = Utile netto / Patrimonio netto
Nei bilanci consolidati si usano l'utile netto e il patrimonio netto attribuiti alla capogruppo, escludendo le quote di pertinenza di terzi: è la versione che le società quotate riportano nelle relazioni finanziarie.
Un ROE dell'8% significa che per ogni 100 euro conferiti dagli azionisti la società produce 8 euro di utile netto. Più alto è il valore, maggiore il rendimento del capitale proprio, a parità di ogni altra condizione.
Nel glossario di Borsa Italiana il denominatore comprende capitale sociale, riserve, utili portati a nuovo e utile dell'esercizio: un reddito netto di 1.000 € su un patrimonio di 11.410 € dà un ROE dell'8,76%. Il perimetro del denominatore va tenuto costante fra le aziende confrontate.
Come interpretare il ROE: attenzione alla leva finanziaria
Il ROE ha un difetto strutturale: si può alzare semplicemente indebitandosi di più. Riducendo il peso del capitale proprio, il denominatore si assottiglia e il rapporto sale, senza che l'azienda sia diventata più efficiente.
Per questo un ROE elevato va sempre letto insieme al rapporto di indebitamento. Quando il rendimento operativo supera il costo del debito, l'indebitamento amplifica il ROE — è l'effetto leva; quando il costo del debito supera il rendimento operativo, la leva lavora al contrario e il ROE peggiora più in fretta della redditività operativa.
Lo strumento che scompone il ROE nei suoi tre fattori — margine, rotazione dell'attivo e leva — è il sistema DuPont per l'analisi della redditività, che permette di capire quale dei tre sta trainando il risultato.
ROA: la redditività dell'attivo
Il Return on Assets misura la redditività delle attività di una società: un ROA elevato significa che gli asset iscritti a bilancio generano un profitto alto, un ROA basso che ne generano poco.
Formula e calcolo del ROA
ROA = Utile netto / Totale attivo
Un ROA del 6% significa che per ogni 100 euro di attività l'utile netto dell'azienda è di 6 euro. Meno attivo serve per produrre un dato profitto, minore è l'investimento necessario per mantenerlo: in breve, il ROA misura l'efficienza con cui l'impresa usa i propri beni.
Il glossario di Borsa Italiana segnala un accorgimento tecnico spesso trascurato: al denominatore è preferibile usare la media dell'attivo di inizio e fine esercizio, non il saldo puntuale di chiusura. Se l'attivo è cambiato molto durante l'anno — un'acquisizione, una cessione — il saldo finale distorce il rapporto.
Come interpretare il ROA
Un ROA basso indica in genere che l'azienda è ad alta intensità di capitale: le serve molto attivo per produrre profitto. È la norma in settori come le utility, le telecomunicazioni o l'industria pesante, e non è di per sé un segnale negativo.
Proprio per questo il ROA è l'indice meno confrontabile fra settori diversi e va misurato contro le aziende dello stesso comparto. Va inoltre ricordato che il ROA, partendo dall'utile netto, risente della leva finanziaria e dell'aliquota fiscale — un limite che il ROI supera partendo dal risultato operativo.
ROI: la redditività del capitale investito
Il ROI (Return On Investment) rapporta il risultato operativo al capitale investito complessivo. È l'indice che isola meglio la redditività della gestione caratteristica, perché il numeratore precede sia gli oneri finanziari sia le imposte.
ROI = EBIT / Capitale investito totale
Poiché l'EBIT non è influenzato dalla struttura finanziaria, il ROI dice quanto rende l'attività in sé, indipendentemente da come è stata finanziata. È il termine di paragone naturale del costo del debito: quando il ROI supera il costo medio dell'indebitamento la leva finanziaria crea valore per gli azionisti; quando resta sotto, lo distrugge.
Informati anche sul ritorno all'investimento ROI per il calcolo applicato ai singoli investimenti, che segue una logica diversa da quella di bilancio.
ROCE: il rendimento del capitale impiegato
Il ROCE (Return On Capital Employed) è il rendimento del capitale impiegato, cioè delle risorse fornite sia dagli azionisti sia dai creditori a titolo oneroso. È l'indice preferito da chi confronta aziende con strutture di indebitamento molto diverse.
Formula e calcolo del ROCE
ROCE = EBIT / Capitale impiegato
Il capitale impiegato si calcola in due modi, entrambi diffusi: totale attivo meno passività correnti, oppure patrimonio netto più indebitamento finanziario netto. I due criteri possono dare risultati diversi, quindi va applicato sempre lo stesso a tutte le aziende confrontate.
Un ROCE del 10% significa che per ogni 100 euro forniti da creditori e azionisti la società genera 10 euro di risultato operativo, destinati a remunerare gli uni e gli altri. Poiché al denominatore esclude le passività correnti, il ROCE è di norma più alto del ROI calcolato sull'attivo totale: non è un'azienda migliore, è un perimetro più stretto.
Sulla stessa logica si muove il ROIC (return on invested capital), che al capitale investito somma gli investimenti operativi e i finanziamenti a lungo termine.
ROCE e costo del capitale: quando l'impresa crea valore
Fra gli indici di redditività il ROCE è quello con la soglia di riferimento più oggettiva, perché non dipende solo dal settore: il costo medio ponderato del capitale.
Se il ROCE supera il WACC, ogni euro reinvestito nell'attività produce più di quanto costa raccoglierlo e l'azienda sta creando valore. Se resta sotto, la crescita distrugge valore anche quando fatturato e utile aumentano.
Per determinare la soglia puoi vedere come calcolare il WACC, il costo medio ponderato del capitale.
ROS: la redditività delle vendite
Il ROS (Return On Sales) misura l'efficienza della società nel generare profitto dalle vendite effettuate, mettendo in relazione il risultato operativo con i ricavi.
ROS = Utile operativo (EBIT) / Vendite nette
Un ROS del 12% indica che ogni 100 euro di fatturato lasciano 12 euro di margine operativo. Il resto se n'è andato in costi di produzione, personale, ammortamenti e spese generali.
Il ROS serve sia al confronto fra società sia all'analisi del trend interno: un ROS in aumento segnala che l'efficienza operativa sta migliorando, uno in calo che i costi stanno crescendo più dei ricavi. È l'indice più sensibile alle pressioni sui prezzi, e per questo il primo a muoversi quando un settore entra in difficoltà.
Attenzione a una fonte di confusione: alcune fonti — fra cui il glossario di Borsa Italiana — calcolano il ROS sull'EBITDA anziché sull'EBIT. La versione con l'EBIT è la più diffusa perché include gli ammortamenti; l'importante, di nuovo, è non mescolare i due criteri nello stesso confronto.
EBIT ed EBITDA: i margini da cui partono gli indici
Tre dei cinque indici partono dall'EBIT, quindi vale la pena chiarire da dove esce. L'EBIT (Earnings Before Interest and Taxes) è il risultato operativo: il profitto generato dalla gestione caratteristica prima di oneri finanziari e imposte.
L'EBITDA, o margine operativo lordo, si ottiene sommando all'EBIT ammortamenti e svalutazioni. Misura quindi la redditività operativa prima dell'impatto delle politiche di ammortamento, che variano molto da azienda ad azienda.
È per questo che viene usato nei confronti fra società di Paesi diversi e nel calcolo dei flussi di cassa. Se vuoi approfondire, la nostra guida a EBITDA e margine EBITDA entra nel dettaglio del calcolo.
La differenza fra i due non è teorica. In un'azienda con impianti pesanti gli ammortamenti valgono punti percentuali di margine, e usare l'EBITDA al posto dell'EBIT gonfia sistematicamente ogni indice che lo contiene. Sai cosa sono OpEx e CapEx? Leggi qui.
Esempio pratico: calcolare gli indici di redditività di un bilancio
Vediamo i cinque indici applicati allo stesso bilancio, così da capire perché danno risultati diversi. Prendiamo una società fittizia, Alfa S.p.A., con i dati sintetici di lo stato patrimoniale: attivo, passivo e patrimonio netto e del conto economico riportati qui sotto.
| Voce di bilancio | Importo |
|---|---|
| Ricavi (vendite nette) | 10.000.000 € |
| EBITDA | 1.800.000 € |
| Ammortamenti | 600.000 € |
| EBIT (risultato operativo) | 1.200.000 € |
| Oneri finanziari netti | 200.000 € |
| Utile netto | 700.000 € |
| Totale attivo | 8.000.000 € |
| Passività correnti | 1.500.000 € |
| Patrimonio netto | 4.000.000 € |
| Indebitamento finanziario netto | 2.500.000 € |
Il capitale impiegato coincide con entrambi i criteri visti sopra: 8.000.000 − 1.500.000 = 6.500.000 €, esattamente come 4.000.000 + 2.500.000. Applicando le formule si ottengono i cinque valori seguenti.
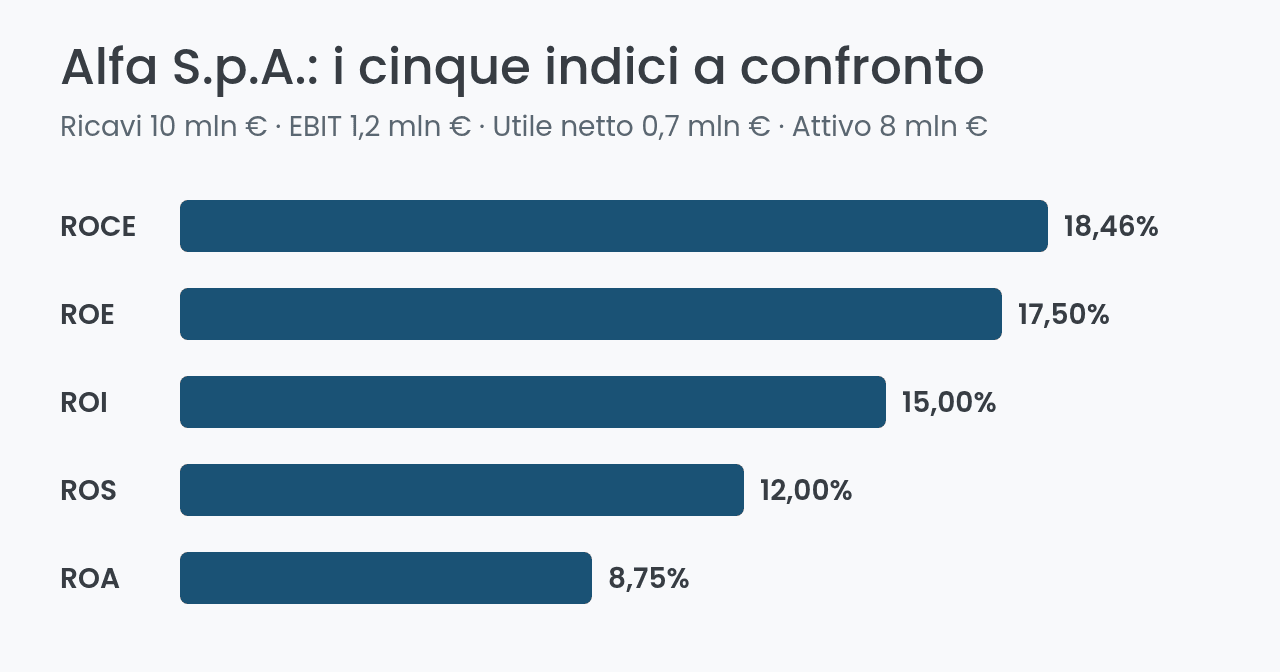
Il confronto fra i numeri spiega la logica di ciascun indice meglio di qualsiasi definizione:
- ROE 17,50% — è il più alto fra quelli calcolati sull'utile netto perché il denominatore, il solo patrimonio netto, è la metà dell'attivo.
- ROA 8,75% — è esattamente la metà del ROE, e la differenza è tutta effetto della leva finanziaria.
- ROI 15,00% — supera nettamente il costo del debito dell'azienda, che è pari all'8% (200.000 su 2.500.000): la leva qui sta lavorando a favore degli azionisti.
- ROCE 18,46% — è più alto del ROI solo perché il denominatore esclude le passività correnti.
- ROS 12,00% — dice che il margine operativo assorbe l'88% dei ricavi in costi.
Se al posto dell'EBIT usassimo l'EBITDA, il ROS salirebbe dal 12% al 18% senza che l'azienda abbia guadagnato un euro in più: è la dimostrazione pratica di perché il criterio di calcolo va dichiarato prima di confrontare due società.
Come usare gli indici di redditività per analizzare un'azienda
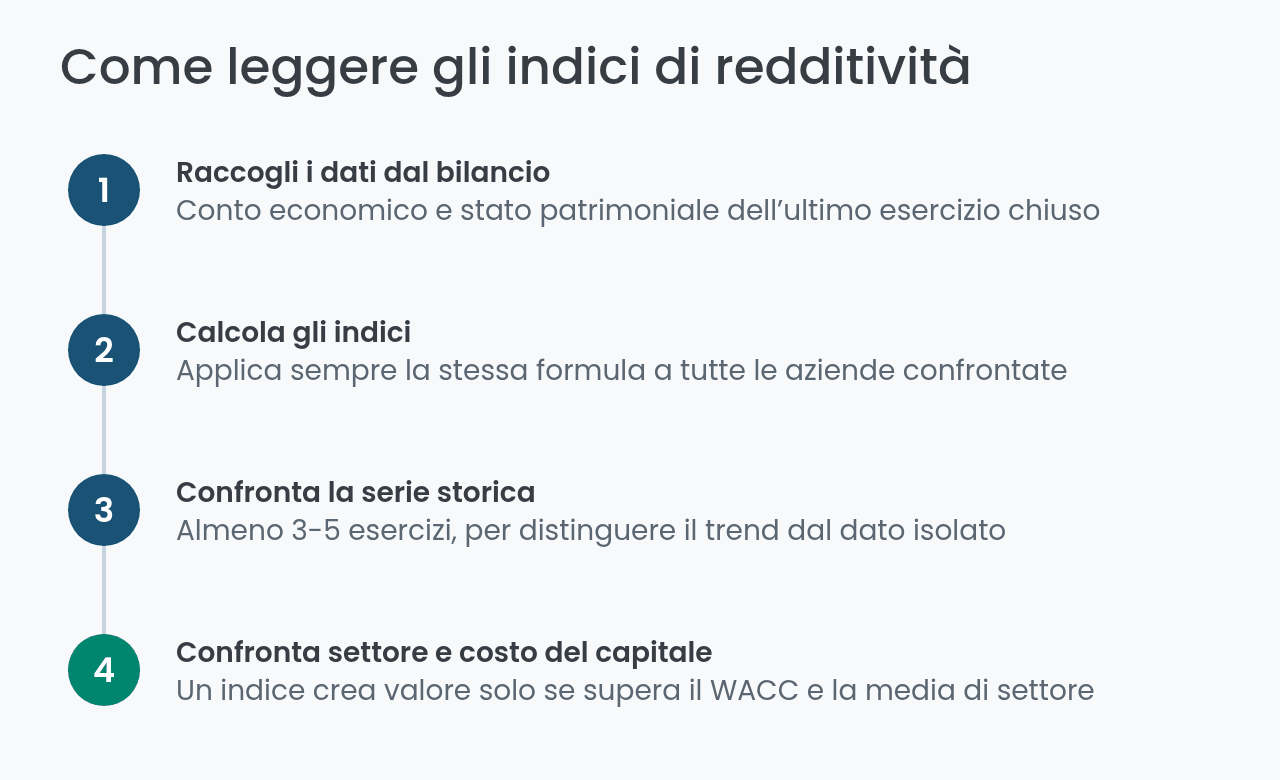
Calcolare gli indici è la parte facile. Il valore analitico nasce dai due confronti che seguono, ed è per questo che un indice isolato non è un giudizio.
Confronto storico: l'andamento nel tempo
La prima lettura è la serie storica della stessa azienda su almeno tre-cinque esercizi. Un ROE del 14% non dice se l'impresa sta migliorando o peggiorando; un ROE passato dal 9% al 14% in quattro anni sì.
La serie storica serve anche a smascherare i risultati una tantum: una plusvalenza da cessione può far esplodere il ROE di un singolo esercizio e poi sparire l'anno dopo. Il trend è più informativo del livello.
Confronto settoriale: il benchmark dei concorrenti
La seconda lettura è il confronto con le imprese dello stesso settore o di settori affini, dove struttura dei costi e intensità di capitale sono comparabili. Un ROA del 5% è mediocre nel software e più che rispettabile in una utility regolata.
Il benchmark settoriale va costruito con lo stesso criterio di calcolo per tutte le società confrontate. Cambiare la definizione di capitale impiegato a metà del confronto rende i risultati non comparabili anche se i conti sono corretti.
Per applicare questi indici ai bilanci di società realmente quotate serve accesso diretto ai dati fondamentali e ai mercati:


Prodotti offerti
Azioni, ETF, CFD, Forex, Criptovalute, Commodities
Azioni, ETF, CFD, Forex, Commodities, Criptovalute, Piano d'Accumulo del Capitale
Errori da evitare quando si leggono gli indici di redditività
Alcune insidie ricorrono in modo così sistematico da meritare un elenco a parte:
- Confrontare aziende di settori diversi: l'intensità di capitale cambia i valori di riferimento di ROA e ROCE anche di dieci punti percentuali.
- Leggere un ROE alto come buona notizia: può nascere da un patrimonio netto eroso dalle perdite o da un indebitamento elevato.
- Mescolare EBIT ed EBITDA fra le società confrontate, o fra un esercizio e l'altro della stessa società.
- Usare il saldo di chiusura dell'attivo invece della media dell'esercizio, quando l'attivo è variato in modo rilevante.
- Ignorare la cassa: gli indici di redditività si basano su valori contabili e non dicono nulla sui flussi di cassa effettivamente incassati.
Nessuno di questi errori richiede dati che non siano già nel bilancio: richiede solo di applicare gli stessi criteri a tutte le società messe a confronto.
In sintesi, gli indici di redditività traducono l'utile in una misura di efficienza: il ROE per l'azionista, ROA e ROI per l'insieme delle risorse, il ROCE per il capitale oneroso e il ROS per il margine sulle vendite. Raccontano non solo quanto guadagna un'impresa, ma a che prezzo in capitale impiegato.
Il modo corretto di usarli è sempre relativo: confrontali con la serie storica della stessa azienda, con i concorrenti del settore e — nel caso del ROCE — con il costo del capitale. Un indice isolato è un numero, non un giudizio di investimento: è la costanza nel tempo a distinguere un'azienda solida da un buon esercizio isolato.