
Investimenti a breve termine: cosa sono e dove investire nel 2026

Indice
Gli investimenti a breve termine sono strumenti finanziari con durata inferiore ai 12-24 mesi, pensati per far fruttare la liquidità senza rinunciare a poterla recuperare in fretta. Con la BCE tornata ad alzare i tassi nel 2026, sono di nuovo competitivi: un BOT a 12 mesi rende il 3,12% lordo.
Qui trovi i rendimenti aggiornati a settembre 2026 di BOT, BTP brevi, conti deposito ed ETF monetari, il calcolo del rendimento netto dopo le tasse e i criteri per scegliere in base al tuo orizzonte.


Prodotti offerti
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Deposito minimo
0 EUR
0 EUR
Cosa sono gli investimenti a breve termine?
Gli investimenti a breve termine sono strumenti pensati per far crescere il capitale in un periodo limitato, in genere inferiore ai 12 o 24 mesi. A differenza degli investimenti a lungo termine (azioni o fondi azionari), puntano a preservare il valore del capitale più che a massimizzarne la crescita.
L'orizzonte non è un dettaglio formale: è il vincolo che determina quali strumenti puoi usare. Sotto i 24 mesi il mercato azionario resta fuori gioco, perché anche sugli indici diversificati la probabilità di chiudere in perdita è elevata.
Sono adatti a obiettivi già definiti — l'acconto per una casa, un'auto, il fondo di emergenza — dove sai già quando ti servirà il denaro.
Caratteristiche degli investimenti a breve termine
- Durata: da pochi mesi a 2 anni
- Rischio: da molto basso a medio-basso, secondo lo strumento
- Obiettivo: proteggere il capitale e ottenere un rendimento prevedibile
- Ideale per: risparmiatori prudenti e liquidità con una scadenza nota
Dove investire a breve termine: gli strumenti sicuri
Per investimenti a breve termine a rischio contenuto si intendono strumenti con volatilità generalmente ridotta e orizzonte breve. La protezione del capitale varia però da prodotto a prodotto: un conto deposito coperto dal sistema di garanzia non ha le stesse tutele di un ETF monetario o di un titolo negoziato sul mercato. Con l'Euribor a 12 mesi tornato sopra il 3%, oggi i titoli di Stato brevi rendono più dei conti deposito a parità di durata.
BOT e Buoni Fruttiferi Postali (BFP)
I Buoni Ordinari del Tesoro (BOT) sono titoli di Stato a breve scadenza da 3 a 12 mesi senza cedola: si comprano sotto la pari e si rimborsano a 100.
Il BOT con scadenza 14 settembre 2027 quota 96,979, pari a un rendimento lordo del 3,12% annuo; quello a 3 mesi si ferma al 2,57%. Si comprano in asta o sul MOT: Fineco li ha a catalogo con BTP e CCT.
I Buoni Fruttiferi Postali, emessi da Cassa Depositi e Prestiti, garantiti dallo Stato e collocati da Poste Italiane, rendono meno ma si rimborsano in anticipo senza perdere il capitale versato: si perdono solo gli interessi maturati.
Conti deposito vincolati e certificati di deposito
Il conto deposito vincolato blocca la somma per 3-24 mesi in cambio di un tasso superiore al conto corrente ed è coperto dal Fondo Interbancario di Tutela dei Depositi fino a 100.000 € per depositante e per banca. Il certificato di deposito ha la stessa garanzia, ma è un titolo trasferibile.
Nel confronto con i titoli di Stato pesa la fiscalità: qui gli interessi sono tassati al 26% contro il 12,5%. Un conto deposito al 3,00% lordo rende 2,02% netto, meno di un BOT al 3,12% (2,53% netto). Le condizioni aggiornate sono nel confronto dei conti deposito.
Su 10.000 euro la differenza sembra piccola guardando solo il lordo, ma diventa molto più evidente dopo imposte e bollo.
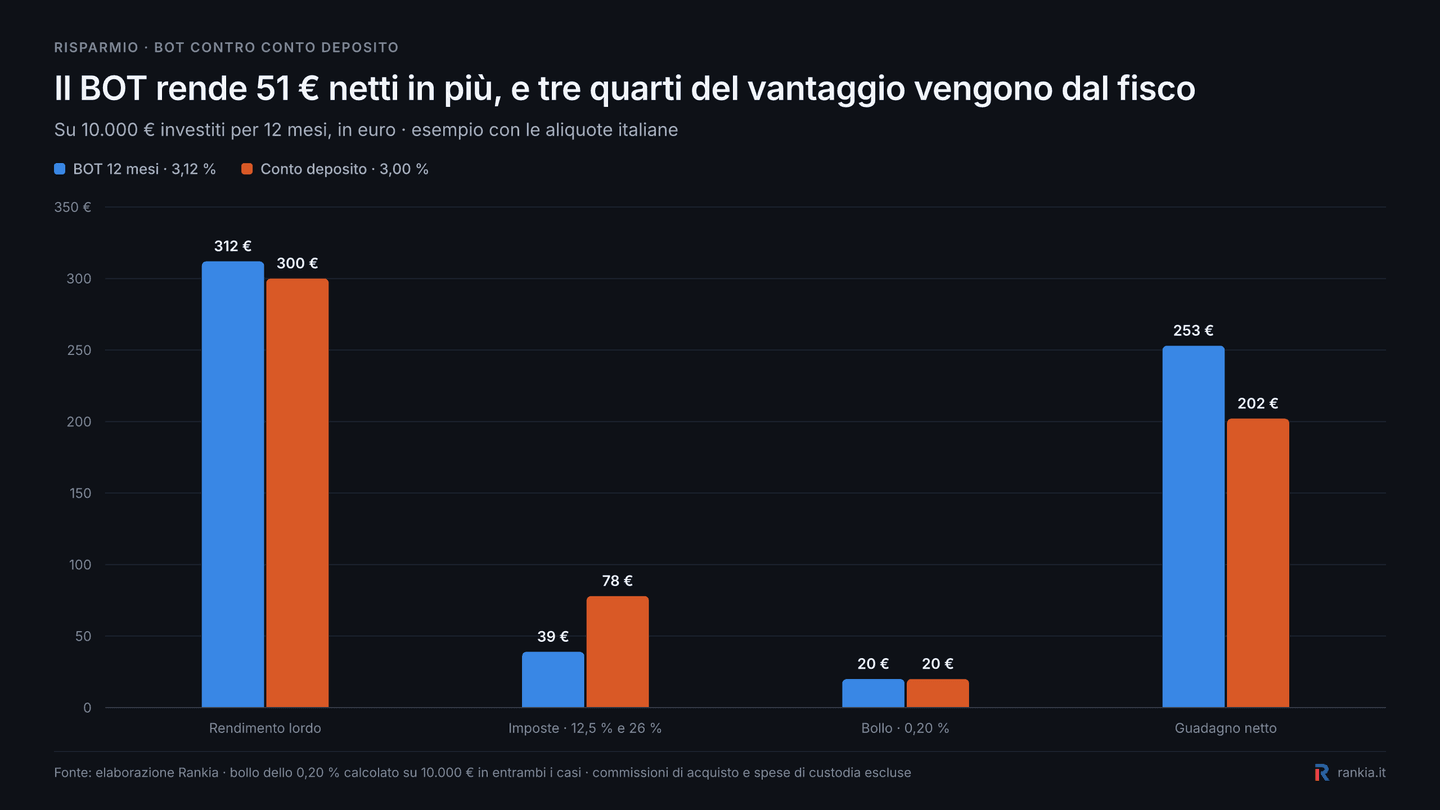
Come mostra il confronto, solo 12 euro del vantaggio nascono dal rendimento lordo: la parte principale deriva dalla tassazione agevolata dei titoli di Stato.
BTP a breve scadenza e CCT
I BTP a breve scadenza con vita residua di 1-3 anni combinano cedola semestrale e garanzia statale. Il BTP con scadenza novembre 2027 rende oggi circa il 3,33% lordo, il punto più remunerativo della curva breve italiana.
I CCT (Certificati di Credito del Tesoro) sono indicizzati all'Euribor a 6 mesi: la cedola si adegua se i tassi salgono ancora, il che li rende interessanti proprio in una fase di rialzo. Qui conta l'accesso al mercato obbligazionario: vedi i migliori broker per obbligazioni.
ETF monetari e obbligazionari a breve termine
Gli ETF obbligazionari e monetari replicano tassi interbancari o panieri di bond a scadenza ravvicinata. Gli ETF monetari possono replicare indici legati all'€STR o ad altri tassi monetari. Al 17 settembre 2026 l'€STR era al 2,44%, mentre l'Euribor a 3 mesi era intorno al 2,63%: rendono meno di un BOT, ma non hanno scadenza e si vendono in giornata. Anche i fondi monetari coprono lo stesso segmento, con commissioni più alte.
L'andamento dei tassi monetari nel 2026 mostra anche una differenza importante: l'Euribor incorpora le aspettative del mercato prima delle decisioni BCE, mentre l'€STR segue molto più da vicino il tasso ufficiale.
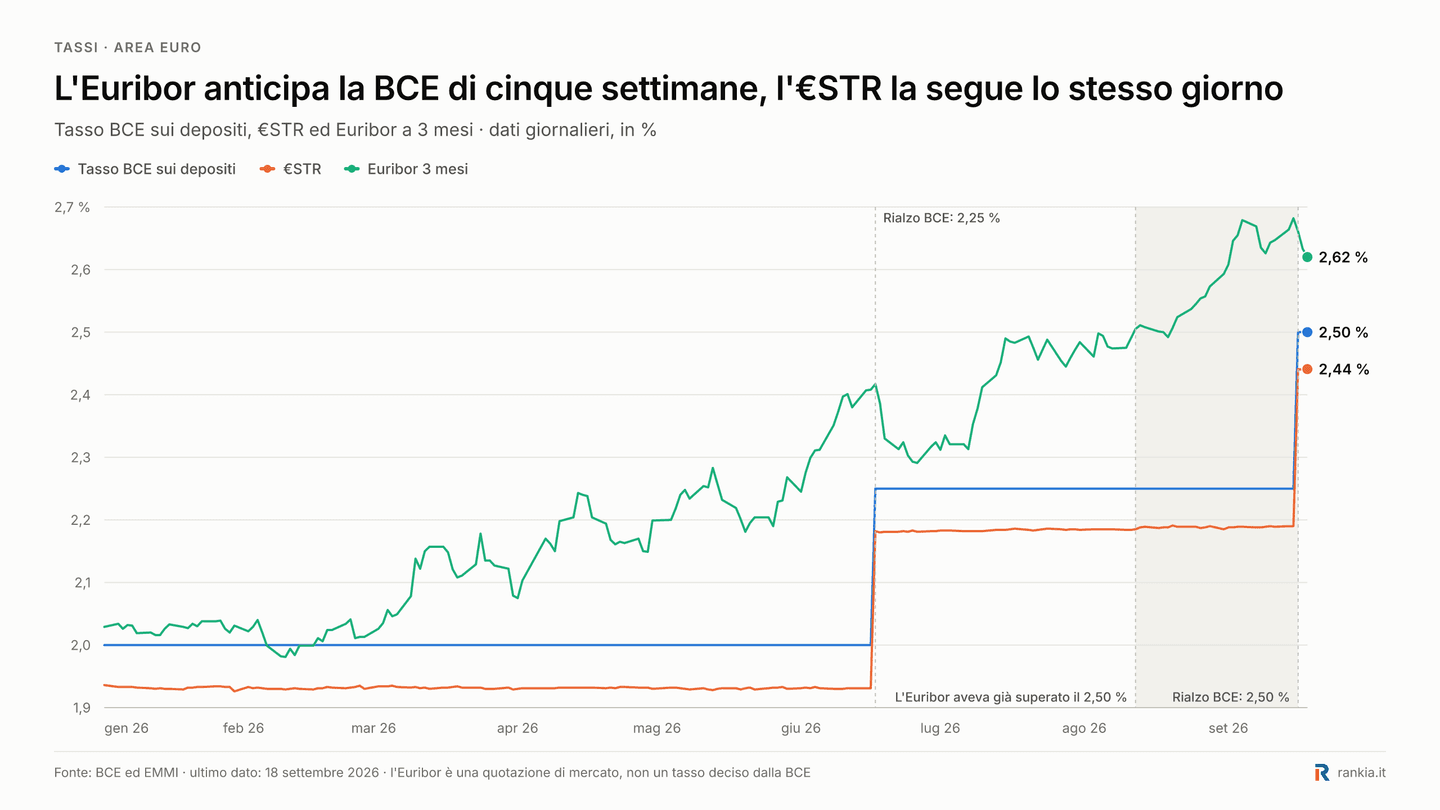
Il grafico spiega perché il rendimento degli strumenti monetari può muoversi prima della BCE: l'Euribor riflette anche le aspettative sui tassi futuri.
| Strumento | Rendimento lordo (set. 2026) | Tassazione | Liquidità |
|---|---|---|---|
| BOT 12 mesi | 3,12% | 12,5% | Alta, negoziabile |
| BTP 1-2 anni | 3,2% – 3,4% | 12,5% | Alta, negoziabile |
| CCT | Euribor 6M + spread | 12,5% | Alta, negoziabile |
| Conti deposito vincolati | 2,5% – 3,5% | 26% | Vincolata |
| ETF monetari | ~2,6% | 26% | Alta, in giornata |
| Buoni Fruttiferi Postali | Crescente con la durata | 12,5% | Media, rimborso anticipato |
Rendimenti dei titoli di Stato calcolati sui prezzi di mercato del 14 settembre 2026. Sui prodotti finanziari si applica generalmente l'imposta di bollo dello 0,20% annuo; per i Buoni Fruttiferi Postali è prevista l'esenzione se il valore complessivo di rimborso non supera 5.000 €.
Prodotti offerti
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Deposito minimo
0 EUR
0 EUR
Vantaggi e svantaggi degli investimenti a breve termine
Vantaggi: capitale protetto o garantito, liquidità disponibile in tempi certi, rendimento noto in anticipo e soglie d'ingresso basse — bastano 1.000 € per un BOT.
Svantaggi: rendimento limitato dal livello dei tassi, potere d'acquisto eroso se l'inflazione supera il rendimento netto, reinvestimento a tassi incerti alla scadenza e beneficio dell'interesse composto più limitato su orizzonti brevi, salvo reinvestire capitale e interessi alle scadenze successive.
Investimenti a breve termine ad alto rendimento
Chi accetta più volatilità può puntare a rendimenti superiori alla media, rinunciando però alla garanzia sul capitale. Sotto i due anni questa scelta ha senso solo per una quota contenuta del portafoglio, perché non c'è tempo per recuperare una perdita.
Le obbligazioni a breve termine societarie investment grade con scadenza 1-3 anni offrono uno spread di 50-100 punti base sul BTP di pari durata. Il rischio è di credito: l'emittente può non rimborsare. Per partire da zero, vedi la guida su come investire in obbligazioni.
Gli ETF obbligazionari high yield investono in bond con rating sotto l'investment grade. Rendono di più perché il rischio di default è più alto: se l'economia rallenta gli spread si allargano e il prezzo dell'ETF scende. Ragionevole limitarne il peso al 10-20% della componente obbligazionaria.
Restano fuori scala sotto i 24 mesi azioni, criptovalute e strumenti a leva: non sono investimenti ad alto rendimento a breve termine, sono scommesse con l'orizzonte sbagliato.
Come scegliere gli investimenti a breve termine
La scelta non parte dal rendimento, ma da tre domande: quando ti serve il denaro, quanto puoi permetterti di perdere e quanto rende lo strumento al netto delle imposte.
- Parti dalla scadenza. Se sai che ti serviranno i soldi fra dieci mesi, un BOT a 12 mesi o un vincolo a 18 mesi sono fuori gioco: rivendere prima della scadenza ti espone al prezzo di mercato o alle penali.
- Controlla la liquidità, non solo il tasso. Un conto deposito svincolabile rende meno di uno vincolato, ma ti evita di scegliere fra perdere gli interessi e restare a secco.
- Confronta al netto. Fra un BOT tassato al 12,5% e un conto deposito tassato al 26%, il rendimento lordo non dice nulla: serve il netto, imposta di bollo inclusa.
Gli errori più frequenti: concentrare tutto su un solo strumento, inseguire tassi civetta validi solo sulla nuova liquidità e usare il breve termine per denaro che potrebbe restare investito dieci anni.
Piccoli investimenti a breve termine: come iniziare
Non servono grandi capitali: il taglio minimo di un BOT o di un BTP è 1.000 €, molti conti deposito partono da 500 € e con gli ETF monetari basta il prezzo di una quota.
Su importi piccoli pesa però il costo fisso: 5 € di commissione su 1.000 € al 3% si mangiano un sesto del rendimento annuo. Verifica sempre quanto costa comprare lo strumento e mantenere il deposito titoli.
Come funziona la tassazione degli investimenti a breve termine
In Italia l'aliquota dipende dallo strumento, non dalla durata:
- Titoli di Stato italiani ed equiparati (BOT, BTP, CCT) e Buoni Fruttiferi Postali: 12,5%.
- Conti deposito, certificati di deposito, obbligazioni societarie, ETF e fondi: 26%. Per il dettaglio sui fondi passivi vedi la tassazione degli ETF in Italia.
Su deposito titoli e conti deposito si applica generalmente l'imposta di bollo proporzionale dello 0,20% annuo. La soglia dei 5.000 € riguarda invece il bollo sui conti correnti e libretti di risparmio.
La differenza non è marginale: su 10.000 € al 3% lordo per un anno un BOT lascia 243 € netti, un conto deposito 202 €.
Investimenti a breve vs lungo termine: quale scegliere?
Non sono alternative, ma due funzioni diverse dello stesso portafoglio: il breve termine protegge il denaro che ha già una destinazione, il lungo fa crescere quello che non ti serve.
| Caratteristiche | Breve termine | Lungo termine |
|---|---|---|
| Durata | 3-24 mesi | Oltre i 3 anni |
| Rendimento atteso | 2,5% – 3,5% | Medio-alto, variabile |
| Rischio | Contenuto | Maggiore |
| Liquidità | Alta | Bassa |
| Obiettivo | Proteggere il capitale | Far crescere il capitale |
In pratica: fondo di emergenza e spese previste entro due anni sul breve, il resto su un orizzonte lungo. Tenere dieci anni su un conto deposito soldi che non ti servono significa rinunciare al rendimento per una sicurezza inutile.
In sintesi, a settembre 2026 gli investimenti a breve termine sono tornati a rendere: con la BCE che porta il tasso sui depositi al 2,50%, un BOT a 12 mesi offre il 3,12% lordo e un BTP breve il 3,33%. La tassazione al 12,5% li rende più efficienti dei conti deposito a parità di lordo.
Il criterio operativo resta però la scadenza, non il rendimento: scegli lo strumento che restituisce il capitale quando ti serve e confronta sempre i rendimenti al netto di imposte e bollo.
Domande frequenti sugli investimenti a breve termine
Disclaimer:
Questo non è un consiglio di investimento; investire comporta un rischio di perdita e i risultati passati non sono un indicatore affidabile dei risultati futuri.