
Tassazione criptovalute: quanto si paga e come dichiararle

Indice
Dal 1° gennaio 2026 la fiscalità delle criptovalute in Italia poggia su un impianto nuovo: l’imposta sostitutiva sulle plusvalenze sale dal 26% al 33%, ma la legge di bilancio 2026 ritaglia un’eccezione al 26% per una categoria precisa di token.
Non cambia solo l’aliquota. Le cripto entrano nel patrimonio mobiliare ai fini ISEE e, con il recepimento della DAC8, gli exchange iniziano a trasmettere i dati delle operazioni alle amministrazioni fiscali europee.
Ecco il quadro in sintesi, prima di entrare nel dettaglio:
- Aliquota ordinaria: 33% sulle plusvalenze e sugli altri proventi da cripto-attività realizzati dal 1° gennaio 2026.
- Aliquota ridotta: 26% sui token di moneta elettronica denominati in euro conformi al MiCA, e sugli ETP/ETN che replicano le criptovalute.
- Momento impositivo: solo al realizzo. Il guadagno “sulla carta” non genera alcuna imposta.
- Adempimenti: monitoraggio del possesso nel quadro RW (o W nel 730), plusvalenze nel quadro RT (o T), più il 2 per mille sul valore detenuto.
Con obblighi documentali più stringenti, il canale di acquisto entra nella pianificazione fiscale: ricostruire costi di carico e controvalori in euro è ciò che rende compilabile una dichiarazione.
Chi acquista cripto direttamente e vuole uno storico ordinato delle operazioni può valutare eToro, che offre reportistica sulle posizioni ed è tra i broker con cui Rankia ha un accordo di affiliazione.
Quanto si paga sulle criptovalute: le aliquote in vigore
Le plusvalenze da cripto-attività sono redditi diversi ai sensi dell’articolo 67, comma 1, lettera c-sexies) del TUIR, introdotto dalla legge di bilancio 2023. Su di esse si applica un’imposta sostitutiva, non l’IRPEF progressiva.
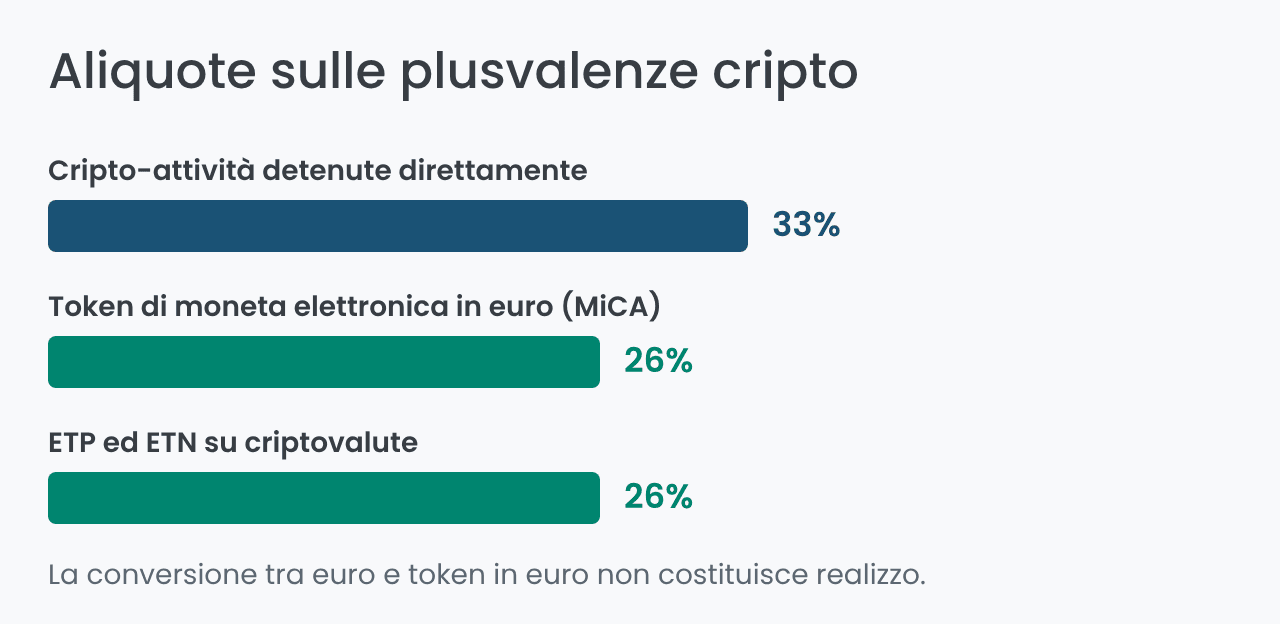
Dal 2026 l’aliquota non è più unica. Convivono due aliquote e un caso di neutralità fiscale, in funzione del tipo di cripto-attività e dell’operazione compiuta.
| Operazione o strumento | Aliquota | Base normativa |
|---|---|---|
| Plusvalenze e proventi da cripto-attività (Bitcoin, Ether, NFT, altri token) | 33% | Art. 67 c. 1 lett. c-sexies) TUIR; L. 207/2024 |
| Detenzione, cessione o impiego di token di moneta elettronica in euro | 26% | Art. 1 c. 28, L. 199/2025 |
| Conversione tra euro e token di moneta elettronica in euro, e rimborso del valore nominale | Nessun realizzo | Art. 1 c. 28, L. 199/2025 |
| ETP ed ETN che replicano le criptovalute | 26% | Regime ordinario degli strumenti finanziari |
L’asimmetria è deliberata. Le criptovalute detenute direttamente restano l’unica classe di attività finanziaria tassata oltre il 26%. La tassazione dei principali strumenti finanziari tradizionali — azioni, ETF, obbligazioni, fondi comuni, derivati — resta invece ferma al 26%.
Dal 26% al 33%: cosa è cambiato e da quando
Il percorso normativo si è svolto in due tappe. La legge di bilancio 2025 (legge n. 207/2024) ha abolito la franchigia di 2.000 euro che rendeva irrilevanti le plusvalenze sotto quella soglia, mantenendo il 26% per tutto il 2025 e fissando il passaggio al 33% dal 1° gennaio 2026.
Vale ricordare che lo schema iniziale di quella manovra proponeva il 42%: il 33% è il risultato del confronto tra Governo e operatori nell’autunno 2024.
La legge di bilancio 2026 (legge n. 199/2025) ha poi confermato il 33%, mitigandolo con il regime ridotto per i token in euro. Non si è trattato quindi di un rinvio scaduto, ma della conferma di un aumento già scritto nella manovra precedente.
| Periodo d’imposta | Aliquota | Franchigia |
|---|---|---|
| 2023–2024 | 26% | 2.000 € |
| 2025 | 26% | Abolita |
| Dal 2026 | 33%, con il 26% sui token in euro | Abolita |
Un punto operativo pesa più degli altri: la nuova aliquota si applica alle plusvalenze realizzate dal 2026, a prescindere da quando le cripto sono state acquistate. Non esistono clausole di salvaguardia legate alla data di acquisto, quindi anche una plusvalenza maturata lentamente dal 2017 viene tassata per intero al 33% se il realizzo avviene oggi.
Il 26% sui token di moneta elettronica in euro
L’eccezione introdotta dal comma 28 non riguarda tutte le stablecoin, ma una categoria definita: i token di moneta elettronica (EMT) denominati in euro. Il regolamento MiCA (art. 3, par. 1, n. 7 del reg. UE 2023/1114) li descrive come cripto-attività che mirano a mantenere un valore stabile facendo riferimento a una valuta ufficiale.
La norma italiana aggiunge due requisiti cumulativi: il valore deve essere stabilmente ancorato all’euro e i fondi di riserva devono essere detenuti integralmente in attività denominate in euro presso soggetti autorizzati nell’Unione europea.
Un token agganciato al dollaro non rientra, anche se conforme al regolamento MiCA sulle criptovalute.
Sul perimetro restano due limiti da tenere presenti:
- Le conversioni verso l’euro-token da cripto non-euro restano al 33%: convertire Bitcoin in un EMT in euro non beneficia dell’aliquota ridotta.
- La permuta non è menzionata: il comma 28 parla di “detenzione, cessione o impiego”, non di permuta. Su base letterale è dubbio che uno scambio in stablecoin-euro sia trattato meglio di uno in stablecoin-dollari, in attesa di chiarimenti dell’Agenzia delle Entrate.
Resta invece esplicito che la conversione tra euro e token in euro non è un realizzo, né lo è il rimborso in euro del valore nominale: chi usa un euro-token come conto di appoggio non genera materia imponibile solo entrandone e uscendone.
Perché gli ETP e gli ETN su criptovalute restano al 26%
Gli ETN su criptovalute replicano l’andamento di Bitcoin o di altri asset digitali, ma ai fini fiscali sono strumenti finanziari, non cripto-attività detenute direttamente. Le plusvalenze seguono quindi il regime ordinario al 26%, come la tassazione degli ETF in Italia.
La legge di bilancio 2026 non è intervenuta su questo punto, lasciando in piedi il divario: la stessa esposizione economica a Bitcoin costa 7 punti di imposta in più se ottenuta comprando l’asset invece del prodotto quotato.
La ratio della norma non colpisce l’asset in sé, ma il canale attraverso cui l’investitore vi accede. Il messaggio del legislatore è che l’esposizione intermediata da strumenti finanziari standardizzati riceve il trattamento più favorevole.
Come si calcola la plusvalenza (e cosa non si può dedurre)
La base imponibile è la differenza tra il corrispettivo percepito — o il valore normale della cripto-attività permutata — e il costo o valore di acquisto. Il criterio di attribuzione dei lotti cambia con il regime:
- Regime dichiarativo: si applica il LIFO, cioè si considerano cedute per prime le cripto acquistate più di recente.
- Regime del risparmio amministrato: si usa il costo medio ponderato per cripto-attività aventi la medesima denominazione.
C’è poi una differenza che incide sul conto finale e che sfugge spesso: a differenza di quanto previsto per le attività finanziarie, l’articolo 68, comma 9-bis del TUIR non consente di dedurre i costi di acquisto e cessione. Commissioni dell’exchange, spread e bolli non riducono la plusvalenza tassabile. Con eToro puoi acquistare cripto reali e consultare la reportistica delle posizioni, un aspetto utile quando arriva il momento di organizzare i dati per la dichiarazione.
Quanto cambia in pratica: un esempio su 100.000 euro
Su una plusvalenza di 100.000 euro il conto è immediato:
- con aliquota al 26%, l’imposta è di 26.000 euro e il netto di 74.000 euro;
- con aliquota al 33%, l’imposta sale a 33.000 euro e il netto scende a 67.000 euro.
La differenza è di 7.000 euro netti a parità di performance lorda. Tradotto in termini di rendimento, un investimento in cripto tassato al 33% deve generare circa il 10,4% di rendimento lordo in più rispetto a uno strumento al 26% per arrivare allo stesso netto.
Il dato non riguarda solo il carico fiscale finale: altera le logiche di confronto tra strumenti, il timing dei realizzi e la convenienza relativa tra mercato spot e prodotti quotati.
Quando scatta la tassazione: il principio del realizzo
L’aspetto più frainteso della fiscalità cripto è il momento in cui nasce l’obbligo. Il principio è netto: le plusvalenze da cripto-attività si tassano solo al realizzo.
Un Bitcoin può raddoppiare, triplicare o dimezzarsi: finché l’investitore non compie un’operazione fiscalmente rilevante, non esiste reddito imponibile. Il che vale anche al contrario, come si vede più avanti sulle minusvalenze.
Le operazioni che generano una plusvalenza tassabile
Il realizzo si verifica quando la cripto-attività viene ceduta in cambio di un valore fiscalmente riconoscibile. I due casi più comuni:
- Cripto → euro (o altra valuta fiat): è il caso più intuitivo. Si confronta il valore di vendita con il costo storico di acquisto e la differenza positiva è la plusvalenza imponibile.
- Cripto → stablecoin ancorate a valuta fiat: anche qui c’è realizzo, perché la cripto viene scambiata con un asset che replica una valuta tradizionale, economicamente equivalente alla moneta fiat.
Che l’operazione avvenga on-chain o all’interno di un exchange non cambia la natura del realizzo.
Le operazioni fiscalmente neutre
Non tutto ciò che muove il portafoglio produce materia imponibile. Restano neutre:
- La permuta tra cripto-attività aventi le medesime caratteristiche e funzioni, come lo scambio tra Bitcoin ed Ether.
- La conversione tra euro e token di moneta elettronica in euro, e il rimborso del loro valore nominale.
- Il trasferimento di cripto tra wallet o exchange intestati alla stessa persona.
In questi casi il costo storico si trasferisce sul nuovo asset: l’imposta non sparisce, si rinvia al primo realizzo effettivo.
Perché “non ho riportato i soldi in banca” non è una scusa valida
L’errore più diffuso è ritenere che l’imposta scatti solo quando il denaro arriva sul conto corrente. Il passaggio in banca è fiscalmente irrilevante: l’evento tassabile si è già verificato al momento della cessione.
Che gli euro restino sull’exchange, su una carta collegata o vengano bonificati su un conto tradizionale non fa alcuna differenza. È una distinzione che diventa decisiva quando l’Agenzia riceve i dati delle piattaforme e li confronta con la dichiarazione presentata.
Stablecoin, permute e casi borderline
Le operazioni intermedie sono il terreno dove si concentrano gli errori dichiarativi: sembrano neutre, ma spesso non lo sono. La distinzione utile non è tecnologica, è funzionale.
Stablecoin ancorate a valuta fiat
Le stablecoin ancorate a valuta fiat hanno la funzione di replicare il valore di una moneta tradizionale e, dal punto di vista economico, svolgono un ruolo assimilabile alla liquidità.
Per questo la conversione da cripto a stablecoin fiat-like è generalmente considerata fiscalmente rilevante: equivale a cristallizzare il valore della cripto in un valore monetario stabile, anche se l’operazione resta interamente su tecnologia blockchain o dentro un exchange.
Permute tra cripto-attività: quando sono neutre
Qui la regola introdotta dalla legge n. 197/2022 e chiarita dalla circolare dell’Agenzia delle Entrate n. 30/E del 2023 è più stretta di quanto si legge spesso. La neutralità fiscale copre solo le permute tra cripto-attività aventi le medesime caratteristiche e funzioni.
Ne consegue che:
- Bitcoin → Ether: operazione neutra, stesse caratteristiche e funzioni. Il costo storico si trasferisce.
- Bitcoin → token con funzione diversa: operazione potenzialmente realizzativa, perché le due cripto-attività non sono omogenee.
- Bitcoin → stablecoin fiat-like: operazione realizzativa, per la funzione monetaria del token ricevuto.
Prima del 2023 il quadro era opposto: fino a tutto il 2022 l’Agenzia considerava rilevante qualsiasi permuta tra criptovalute, anche tra asset omogenei.
Il caso delle conversioni verso oro tokenizzato
Un esempio spesso citato è la conversione di Bitcoin in un token che replica il valore dell’oro. L’investitore non riceve valuta fiat né un suo equivalente diretto, quindi la tentazione è considerare l’operazione neutra.
Alla luce del criterio delle “medesime caratteristiche e funzioni”, però, la conclusione prudente è opposta: un token che replica una materia prima ha funzione diversa da una criptovaluta di pagamento, quindi la permuta tende a essere realizzativa. La prassi amministrativa non ha ancora esaminato espressamente questa fattispecie, quindi il caso concreto va valutato con un professionista.
Non è un dettaglio da poco, anche perché la fiscalità dell’asset sottostante segue regole proprie: vale la pena confrontarla con come vengono tassati l’oro e l’argento nella loro forma tradizionale.
Perché le interpretazioni “furbe” sono fiscalmente rischiose
Nelle aree grigie si sono diffuse letture aggressive, costruite su etichette formali del token, differenze regolamentari marginali o presunti vuoti normativi.
Il problema è che l’Agenzia delle Entrate guarda alla sostanza economica dell’operazione, non alla sua forma. Se il risultato è assimilabile a un realizzo in valuta fiat, è probabile che venga trattato come tale anche se la struttura è più articolata.
Con lo scambio automatico di informazioni in funzione, forzare queste interpretazioni espone ad accertamenti e sanzioni. Nel territorio delle permute la pianificazione conviene prudente, non basata su scorciatoie.
Minusvalenze cripto: quando e con cosa si compensano
Sul fronte delle perdite la riforma non stravolge i concetti, ma rende molto più rilevanti regole che in passato venivano ignorate. Il problema non è come si generano le minusvalenze: è dove e quando si possono usare.
Le minusvalenze si realizzano solo al momento del realizzo, esattamente come le plusvalenze. Una perdita latente, dovuta solo alla discesa del prezzo, non ha alcuna rilevanza fiscale.
La minus nasce quindi quando la cripto viene ceduta in cambio di euro o di un valore assimilabile alla valuta fiat, a un prezzo inferiore al costo di acquisto. Se l’operazione è una permuta neutra, la perdita non viene cristallizzata.
Sulla durata la regola è precisa: l’eccedenza di minusvalenze è riportabile in deduzione dalle plusvalenze dei periodi successivi ma non oltre il quarto, a condizione che sia indicata nella dichiarazione dell’anno in cui è stata realizzata. Senza quell’indicazione, il credito fiscale si perde.
Il “recinto fiscale” delle cripto-attività
Dal 2023 le cripto vivono in un comparto separato: le minusvalenze cripto possono compensare solo plusvalenze cripto, cioè redditi della stessa lettera c-sexies).
Non sono utilizzabili per abbattere plusvalenze su azioni, ETF, obbligazioni o fondi, né altri redditi diversi di natura finanziaria delle lettere da c) a c-quinquies). Chi vuole capire il perimetro delle compensazioni ordinarie può partire dalle tasse sul trading online in Italia.
È consentito:
- compensare minus cripto con plus cripto realizzate nello stesso anno
- oppure con plus cripto realizzate negli anni successivi, entro il quarto
Non è consentito:
- compensare minus cripto con redditi di capitale
- compensare minus cripto con plusvalenze su strumenti finanziari tradizionali
La conseguenza pratica è che una minusvalenza cripto può diventare fiscalmente inutilizzabile se l’investitore non realizza plusvalenze nello stesso comparto entro quattro anni.
Tre esempi di compensazione
1 — Minus non realizzata: acquisto Bitcoin a 80.000 euro, il prezzo scende a 60.000 euro e converto in Ether (permuta neutra). Risultato fiscale: nessuna minusvalenza realizzata, la perdita è solo economica, non fiscale.
2 — Minus realizzata ma inutilizzabile: acquisto Bitcoin a 80.000 euro e vendo a 60.000 euro, realizzando una minus di 20.000 euro. Risultato fiscale: la minus esiste e va indicata in dichiarazione, ma senza plus cripto entro quattro anni va persa.
3 — Compensazione corretta: anno 1 minus cripto di 20.000 euro, anno 2 plus cripto di 30.000 euro. Risultato fiscale: la plus netta tassabile è di 10.000 euro, e l’imposta si calcola solo su quella differenza.
Come dichiarare le criptovalute: quadri, imposte e sanzioni
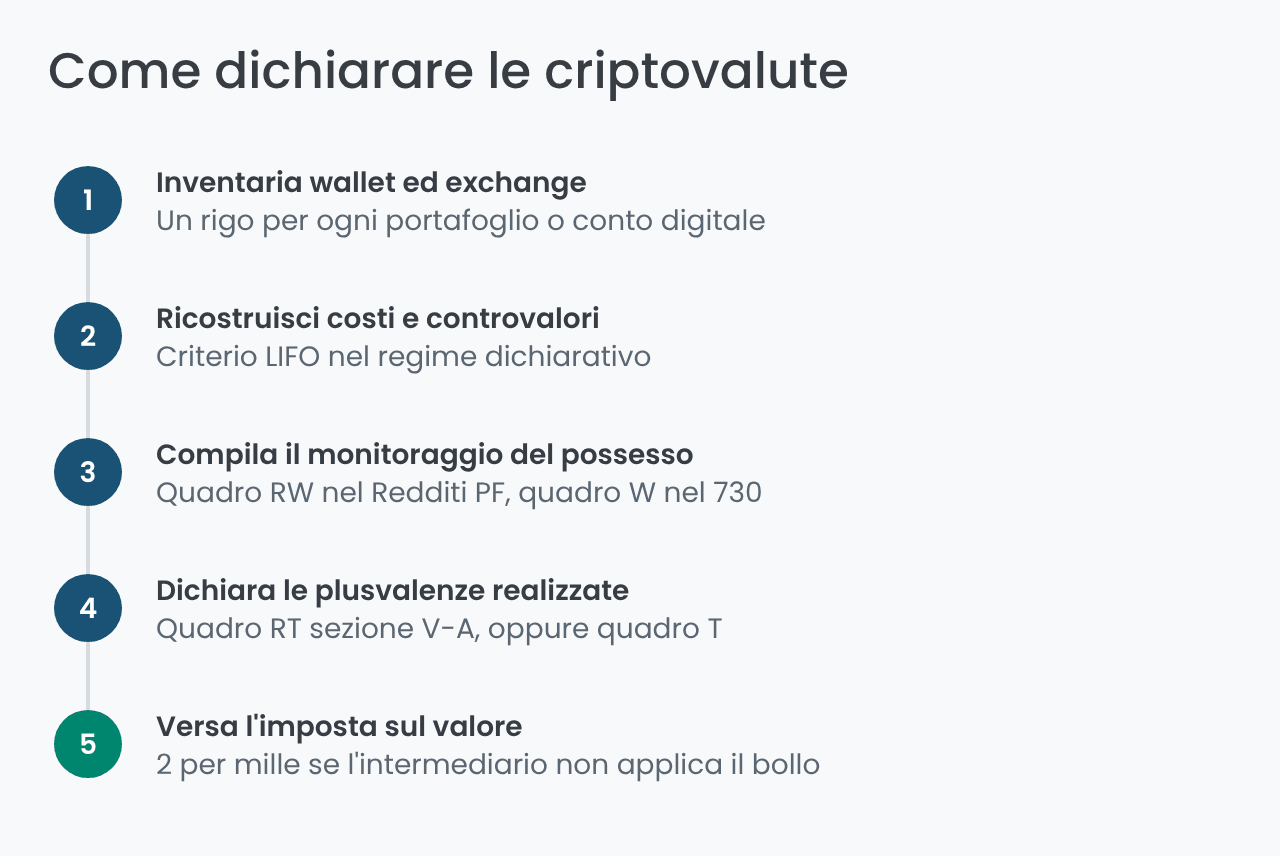
Qui si gioca la parte operativa, ed è quella dove si concentrano gli errori più costosi. La fiscalità cripto separa due obblighi distinti: il monitoraggio del possesso e la tassazione del reddito realizzato.
I due obblighi sono indipendenti. Chi detiene cripto senza aver mai venduto nulla non ha plusvalenze da dichiarare, ma ha comunque un obbligo di monitoraggio.
| Adempimento | Modello Redditi PF | Modello 730 |
|---|---|---|
| Monitoraggio del possesso | Quadro RW | Quadro W |
| Plusvalenze e altri proventi (lett. c-sexies) | Quadro RT, sezione V-A | Quadro T |
| Imposta sul valore delle cripto-attività | Quadro RW | Quadro W |
Attenzione al disallineamento temporale: la dichiarazione presentata nel 2026 riguarda il periodo d’imposta 2025, quindi operazioni ancora al 26%. Il 33% comparirà nelle dichiarazioni del 2027, riferite al 2026.
Quadro RW e quadro W: il monitoraggio del possesso
Dal 1° gennaio 2023 l’obbligo di monitoraggio è esteso a tutte le cripto-attività, non solo alle criptovalute. Vale a prescindere dalle modalità di custodia e dal fatto che l’archiviazione sia in Italia o all’estero: hot wallet, cold wallet e conti su exchange rientrano tutti.
Il quadro va compilato dalle persone fisiche residenti, dagli enti non commerciali e dalle società semplici, con un rigo per ogni portafoglio, conto digitale o sistema di conservazione. L’obbligo può ricadere anche sul titolare effettivo ai fini antiriciclaggio, non solo sull’intestatario diretto.
Esiste un’esenzione quando le attività sono affidate a intermediari residenti che applicano ritenute o imposte sostitutive. È però condizionata: non basta che la piattaforma sia italiana o custodial, occorre che il prelievo sia effettivamente applicato.
Quadro RT e quadro T: le plusvalenze realizzate
Le plusvalenze e gli altri proventi della lettera c-sexies) si indicano nella sezione V-A del quadro RT del modello Redditi PF, o nel quadro T del 730 precompilato. La soglia di 2.000 euro non si applica più dalle plusvalenze realizzate dal 1° gennaio 2025.
Chi ha più fonti di reddito, attività professionale o operazioni non standard dovrebbe far verificare l’inquadramento: la scelta del modello dipende dalla situazione complessiva, non dal tipo di token. Il rischio pratico più banale è duplicare gli stessi importi in quadri alternativi.
Imposta di bollo e IVACA: il 2 per mille sul valore
Oltre all’imposta sui guadagni esiste un prelievo sul semplice possesso, e i due non vanno confusi. Dal 2023, sulle comunicazioni periodiche alla clientela relative alle cripto-attività si applica l’imposta di bollo nella misura del 2 per mille annuo del valore, a carico dell’intermediario. La circolare 30/E/2023 ha incluso gli exchange tra i soggetti tenuti all’adempimento.
Quando nessun intermediario applica il bollo — il caso tipico di chi custodisce in autonomia su wallet personale — subentra l’imposta sul valore delle cripto-attività (IVACA), anch’essa al 2 per mille. La base imponibile è il valore al termine dell’anno solare e l’imposta è dovuta in proporzione ai giorni e alla quota di possesso.
Per le imposte patrimoniali estere già pagate su cripto detenute presso intermediari esteri può essere riconosciuto un credito, fino a concorrenza dell’imposta italiana.
Regime dichiarativo o amministrato: chi calcola l’imposta
Nel regime dichiarativo il contribuente calcola e versa l’imposta da sé, seguendo il criterio LIFO. È la situazione di chi opera su exchange esteri o custodisce in autonomia, e comporta l’onere di ricostruire ogni controvalore in euro.
Nel regime del risparmio amministrato l’intermediario agisce da sostituto d’imposta, applica il prelievo e usa il costo medio ponderato. Semplifica gli adempimenti, ma richiede che l’operatore offra il servizio: non tutti gli exchange crypto attivi in Italia lo fanno.
Cosa rischia chi non dichiara
Omettere il monitoraggio espone a sanzioni proporzionali al valore non dichiarato, che si applicano anche in assenza di qualsiasi guadagno: è il possesso, non il profitto, a generare l’obbligo. All’omessa o infedele indicazione delle plusvalenze si aggiungono le sanzioni ordinarie sulle imposte non versate, più interessi.
Chi si accorge di un’omissione può regolarizzare con la dichiarazione integrativa e il ravvedimento operoso, che riduce la sanzione in funzione del tempo trascorso. Regolarizzare prima di un controllo costa una frazione di quanto costa dopo, e con lo scambio automatico dei dati la finestra si è accorciata.
Staking, airdrop, NFT e mining: le zone ancora grigie
Su queste voci serve onestà intellettuale: la normativa non detta una regola granulare per ogni forma di provento. L’impianto del 2023 ha disciplinato soprattutto le plusvalenze da cessione, e la prassi si sta ancora assestando.
Le letture prevalenti oggi possono essere riassunte così, con il margine di incertezza che meritano:
- Staking e lending: le ricompense periodiche tendono a essere ricondotte ai proventi da detenzione, valorizzati al controvalore in euro al momento in cui entrano nella disponibilità del contribuente.
- Airdrop: il trattamento dipende dal caso concreto, dal motivo della ricezione e dall’esistenza di un valore di mercato all’accredito. È l’ambito più incerto in assoluto.
- NFT: rientrano tra le cripto-attività della lettera c-sexies) e seguono l’aliquota ordinaria al 33%, con il trattamento che varia secondo la finalità dell’asset.
- Mining: i proventi possono configurare reddito diverso o reddito d’impresa a seconda di organizzazione e continuità dell’attività. Su come minare le criptovalute l’inquadramento va valutato caso per caso.
Un punto è invece fuori discussione: i token ricevuti da staking, airdrop o mining sono cripto-attività detenute e concorrono al monitoraggio nel quadro RW e alla base dell’imposta sul valore. Dimenticarli espone alle stesse sanzioni dell’omesso monitoraggio del resto del portafoglio.
La regola prudente, in attesa di chiarimenti, è documentale: registrare data, quantità e controvalore in euro alla ricezione. Qualunque sia il trattamento corretto, senza quei dati non è applicabile.
DAC8: dal 2026 il fisco riceve i dati dagli exchange
Dal 1° gennaio 2026 la direttiva DAC8 estende alle cripto-attività lo scambio automatico di informazioni tra Paesi UE. Gli operatori — exchange e altri Crypto-Asset Service Provider — devono identificare i clienti e raccogliere i dati delle operazioni rilevanti.
I movimenti effettuati nel 2026 su piattaforme soggette a questi obblighi confluiscono in reporting verso le autorità fiscali nell’anno successivo, con scambio tra amministrazioni entro il 30 settembre 2027. Il margine per omissioni o dichiarazioni incomplete si riduce drasticamente.
Il cambio di paradigma è sostanziale: fino a oggi l’onere di ricostruire le operazioni era interamente del contribuente e l’Amministrazione partiva da zero. Dal 2027 il confronto tra dati dichiarati e dati ricevuti diventa automatico.
Chi vuole approfondire il meccanismo può leggere l’analisi dedicata a DAC8 e la tassazione delle criptovalute.
Vale anche la pena segnalare, sul fronte della vigilanza, che con la delibera n. 23799/2025 la Consob ha introdotto un contributo di vigilanza per i soggetti che operano nei mercati delle cripto-attività.
Criptovalute e ISEE: cosa cambia dal 2026
L’altra novità della manovra riguarda un piano diverso da quello reddituale. Ai sensi dei commi 32 e 33 dell’articolo 1 della legge n. 199/2025, dal periodo d’imposta 2026 la componente patrimoniale dell’ISEE comprende le giacenze in criptovalute, in Italia e all’estero.
Le cripto vengono così equiparate, sotto il profilo patrimoniale, alle altre attività finanziarie, e concorrono alla determinazione della situazione economica del nucleo familiare.
Un profilo interpretativo merita attenzione: la norma parla specificamente di “cripto-valute”. Ciò induce a ritenere che le rappresentazioni digitali di valore basate sulla stessa tecnologia ma di natura diversa non dovrebbero rientrare nel patrimonio mobiliare rilevante, salvo future prese di posizione dell’Amministrazione finanziaria.
Dal 2026 la fiscalità crypto richiede maggiore attenzione: aliquota al 33%, monitoraggio annuale, DAC8 e impatto sull’ISEE rendono fondamentale conservare dati chiari su acquisti, vendite e controvalori. Con eToro puoi acquistare cripto reali e consultare report utili per ricostruire le operazioni, sempre ricordando che la dichiarazione fiscale va verificata con un professionista.
Valore finale o giacenza media: i problemi pratici
Sul criterio di valorizzazione il riferimento è, per analogia, a quanto già avviene per i conti correnti: il maggiore tra valore al 31 dicembre e giacenza media, in attesa delle istruzioni operative sulla DSU.
Applicarlo alle cripto presenta difficoltà operative concrete:
- forte volatilità dei prezzi;
- operazioni frequenti distribuite su più wallet ed exchange;
- necessità di convertire quotidianamente i valori in euro.
Per chi opera attivamente, ricostruire una giacenza media attendibile non è banale e richiede strumenti dedicati o il supporto di software professionali.
Effetti su bonus, borse di studio e prestazioni sociali
L’impatto non riguarda solo i grandi patrimoni. Famiglie e giovani investitori che usano le cripto come forma di accumulo possono trovarsi di fronte a conseguenze inattese:
- perdita o riduzione di borse di studio;
- accesso limitato a bonus e agevolazioni fiscali;
- riduzione di prestazioni sociali legate a reddito e patrimonio.
Il caso più critico è quello di chi detiene cripto da tempo e ha visto crescere il portafoglio: può superare le soglie ISEE senza una corrispondente disponibilità di liquidità, penalizzato pur non avendo incassato nulla.
È il segnale più chiaro della direzione presa: le cripto non sono più un mondo a parte, ma una componente patrimoniale con effetti che vanno oltre la tassazione delle plusvalenze. La gestione richiede una visione integrata di rendimento, fiscalità e patrimonio.
In sintesi, il 2026 chiude la fase in cui la fiscalità cripto ammetteva margini di improvvisazione. L’aliquota ordinaria è al 33% con l’eccezione al 26% per gli euro-token e per gli ETP, si paga solo al realizzo, le minusvalenze restano confinate nel comparto cripto per quattro anni e il possesso va monitorato ogni anno.
Quello che resta davvero nelle mani dell’investitore sono due scelte: il canale con cui ottiene l’esposizione, che oggi vale 7 punti di aliquota, e la qualità della documentazione che conserva. Con la DAC8 in funzione, uno storico ordinato delle operazioni vale più di qualsiasi ottimizzazione creativa.
Domande frequenti sulla tassazione delle criptovalute
Disclaimer:
Questo non è un consiglio di investimento; investire comporta un rischio di perdita e i risultati passati non sono un indicatore affidabile dei risultati futuri.
Non è un consiglio di investimento. Il trading di criptovalute comporta il rischio di perdite. Payward Europe Solutions Limited, che esegue operazioni di trading come “Kraken” è regolamentato dalla Banca Centrale d’Irlanda.