
Tinaba vs Moneyfarm: quale robo advisor scegliere per investire in ETF


12 SET, 2026
Indice
Tinaba e Moneyfarm sono i due robo advisor più cercati in Italia da chi vuole investire in ETF senza scegliere i singoli strumenti, ma non sono due versioni dello stesso servizio: cambiano il gestore, la struttura dei costi e il livello di consulenza.
- Tinaba conviene se parti da meno di 6.000 €, se investi tra 20.000 e 400.000 € o se vuoi conto, carta e conto deposito nella stessa app.
- Moneyfarm conviene nella fascia tra 6.000 e 20.000 € e sopra i 400.000 €, e se cerchi portafogli personalizzati con un consulente dedicato.
- Ingresso: 2.000 € con Tinaba (PAC da 50 € al mese), 2.500 € con Moneyfarm: la distanza fra i due minimi è di soli 500 €.
- Gestore: con Tinaba investe Banca Profilo; con Moneyfarm investe MFM Investment Ltd. Sono due società indipendenti fra loro.
Nelle sezioni che seguono trovi il confronto voce per voce: chi gestisce davvero il capitale, quanto costa ogni fascia di patrimonio con i numeri alla mano, quali portafogli offrono, come si apre il conto e cosa aspettarsi dall'assistenza.
Tinaba vs Moneyfarm: il confronto in sintesi
| Caratteristica | Tinaba | Moneyfarm |
|---|---|---|
| Investimento minimo | 2.000 € | 2.500 € |
| PAC mensile | Da 50 €, attivabile gratis | Investimenti ricorrenti disponibili |
| Commissione di gestione (IVA esclusa) | Dall'1% allo 0,40%, aliquota piena per fascia | Dallo 0,75% allo 0,35%, per scaglioni |
| Costo di piattaforma | Non previsto | 1,49 € al mese |
| Costo medio degli strumenti | 0,25% | Circa 0,21% |
| Portafogli | 8 profili in ETF | 7 profili di rischio, classici, ESG e tematici |
| Chi gestisce | Banca Profilo | MFM Investment Ltd (Moneyfarm Italia) |
| Vigilanza | Banca d'Italia e Consob | FCA n. 629539 e Consob, albo succursali n. 3 |
| Consulente dedicato | No | Sì |
| Mettere in pausa l'investimento | Sì, con la modalità Parking | Non prevista come funzione dedicata |
| Regime fiscale | Amministrato | Amministrato |
Le due colonne raccontano due prodotti diversi: Tinaba è un'app di finanza quotidiana che include un servizio di investimento, Moneyfarm è una casa di gestione patrimoniale che ha aggiunto un conto trading.
Cos'è un robo advisor e come investe in ETF
Un robo advisor è un servizio che costruisce e ribilancia un portafoglio finanziario in modo automatizzato: un algoritmo assegna i pesi delle asset class in base al profilo di rischio del cliente e un team di gestori supervisiona le scelte, correggendo l'allocazione quando i mercati si muovono.
Sia Tinaba sia Moneyfarm investono esclusivamente in ETF, cioè fondi quotati che replicano un indice a costi contenuti. Nessuno dei due seleziona singole azioni: il valore aggiunto sta nella costruzione del portafoglio, nel ribilanciamento e nella gestione degli adempimenti fiscali.
Se vuoi capire il meccanismo prima di confrontare i due servizi, abbiamo pubblicato un approfondimento dedicato: robo advisor: cos’è e come funziona?. Per un quadro più ampio del mercato italiano è utile anche la selezione dei migliori robo advisor in Italia.
Tinaba o Moneyfarm: quale è più sicuro?
Entrambi operano sotto vigilanza, ma la catena di responsabilità è diversa e vale la pena conoscerla prima di trasferire il primo bonifico.
Tinaba con Banca Profilo: chi gestisce l'investimento
Tinaba è un'app fintech italiana che riunisce conto, pagamenti e investimenti. Il Roboadvisor, però, non è un servizio di Tinaba ma di Banca Profilo: è la banca a definire l'asset allocation degli 8 profili in ETF e a eseguire gli ordini, mentre l'app è il canale con cui il cliente sottoscrive e monitora.
Banca Profilo opera dal 1995 nel private e investment banking, è quotata in Borsa Italiana ed è vigilata da Banca d'Italia e Consob. Aderisce inoltre al Fondo Interbancario di Tutela dei Depositi, che copre la liquidità sul conto fino a 100.000 € per intestatario.
Moneyfarm: autorizzazione FCA e vigilanza Consob
Qui va corretto un equivoco molto diffuso: Moneyfarm non appartiene a Banca Profilo e non ha alcun legame societario con Tinaba. Moneyfarm Italia è la succursale italiana di MFM Investment Ltd, autorizzata e regolata dalla Financial Conduct Authority britannica con il numero 629539.
La succursale è iscritta all'albo Consob delle succursali di imprese extra-UE con il numero 3 e aderisce al Fondo Nazionale di Garanzia con il codice ICE0004. Nata in Italia nel 2011, la società ha raccolto negli anni investimenti da soggetti come Poste Italiane e Allianz, ma le decisioni di investimento restano indipendenti perché il portafoglio è composto solo da ETF di terzi.

Commissioni Tinaba vs Moneyfarm: quale costa meno?
Le due strutture di prezzo si somigliano solo in apparenza. Entrambe sono decrescenti al crescere del capitale, ma Tinaba applica l'aliquota piena a tutto il patrimonio mentre Moneyfarm la calcola per scaglioni, come l'IRPEF. È la differenza che decide chi conviene a te.
Le commissioni del Roboadvisor Tinaba
Le commissioni annuali di gestione, IVA esclusa, sono queste:
- Fino a 19.999 €: 1,00%
- Da 20.000 € a 199.999 €: 0,70%
- Da 200.000 € a 999.999 €: 0,50%
- Oltre 1.000.000 €: 0,40%
A queste si aggiunge il costo medio degli ETF in portafoglio, pari allo 0,25%. Non sono previste commissioni di negoziazione, di performance, di sottoscrizione o di rimborso, e non c'è alcun costo di piattaforma.
Un dettaglio operativo che sfugge spesso: i primi cinque cambi di profilo dell'anno sono gratuiti, dal sesto in poi costano 10 € ciascuno. Tutte le altre caratteristiche del servizio le trovi qui: Tinaba robo advisor: recensioni e opinioni.
I costi della Gestione Patrimoniale Moneyfarm
Le commissioni di gestione, sempre IVA esclusa, si applicano per scaglioni sul totale investito nei portafogli da P1 a P7:
- Fino a 100.000 €: 0,75%
- Da 100.000 € a 200.000 €: 0,65%
- Da 200.000 € a 1,5 milioni: 0,35%
- Oltre 1,5 milioni: nessuna commissione
Il conto va poi sommato a due voci fisse: un costo di piattaforma di 1,49 € al mese, applicato una sola volta anche se hai più soluzioni attive, e il costo degli strumenti, che tra spesa media dei fondi e spread bid-ask si aggira intorno allo 0,21%.
Anche Moneyfarm non prevede commissioni di ingresso, di uscita o di performance sulla Gestione Patrimoniale: puoi disinvestire in tutto o in parte quando vuoi. Il dettaglio completo delle condizioni è nella recensione Moneyfarm: opinioni, come funziona e costi.
Quanto paghi davvero: quattro scenari a confronto
La tabella mette a confronto il costo totale del primo anno: commissione di gestione con IVA al 22%, costo medio degli strumenti e, per Moneyfarm, il costo di piattaforma.
| Capitale investito | Tinaba | Moneyfarm |
|---|---|---|
| 5.000 € | 74 € (1,47%) | 78 € (1,56%) |
| 20.000 € | 221 € (1,10%) | 247 € (1,23%) |
| 100.000 € | 1.104 € (1,10%) | 1.147 € (1,15%) |
| 500.000 € | 4.300 € (0,86%) | 4.061 € (0,81%) |
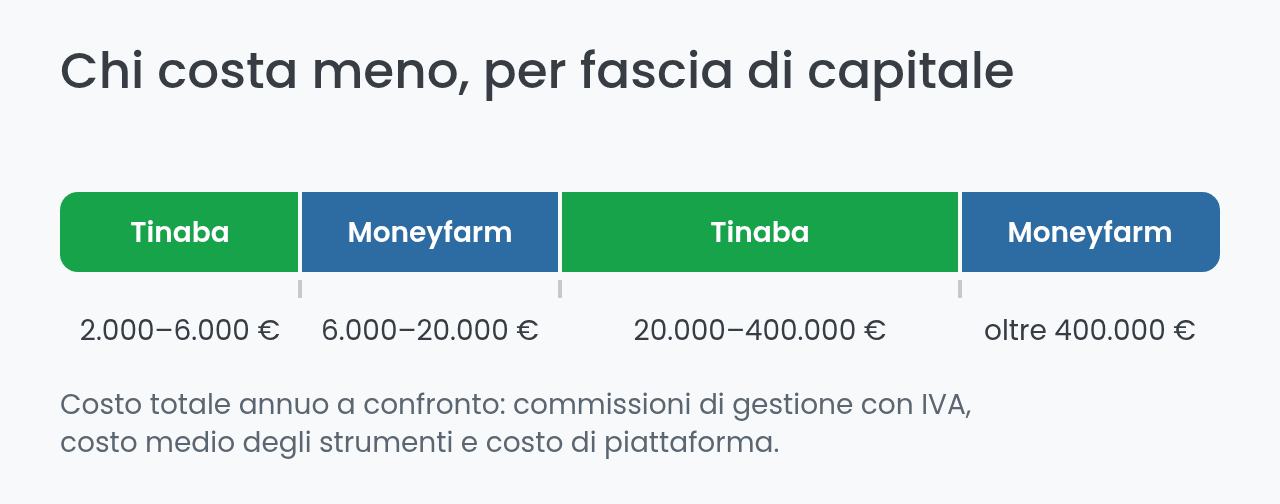
Il quadro non è lineare e i punti di svolta sono tre. Sotto i 6.000 € circa il costo fisso di piattaforma pesa troppo sul conto di Moneyfarm e vince Tinaba; tra 6.000 e 20.000 € si ribalta, perché Tinaba resta all'1% pieno mentre Moneyfarm è già allo 0,75%.
Da 20.000 € Tinaba scende allo 0,70% e torna in vantaggio, e lo mantiene fino a circa 400.000 €. Oltre quella soglia gli scaglioni di Moneyfarm fanno la differenza: sopra i 200.000 € la quota marginale scende allo 0,35% e il costo medio cala molto più rapidamente.
Chi non vuole pagare nessuna commissione di gestione ha una terza strada: costruirsi il portafoglio in ETF da solo con un broker, rinunciando alla gestione automatica ma azzerando la voce di costo più pesante.
Investimento minimo e PAC: da quanto puoi partire
La soglia d'ingresso è il punto su cui le informazioni in circolazione sono più datate. Oggi Tinaba parte da 2.000 € e Moneyfarm da 2.500 €: cinquecento euro di differenza, non i tremila di qualche anno fa, quando la soglia di Moneyfarm era di 5.000 €.
Con Tinaba puoi aumentare, ridurre o azzerare la somma investita quando vuoi e senza commissioni, e attivare gratuitamente un piano di accumulo con versamenti mensili automatici a partire da 50 €. Il minimo di 2.500 € di Moneyfarm vale per l'apertura di ogni singolo portafoglio, sia il primo che i successivi.
Moneyfarm affianca alla gestione patrimoniale una linea di investimenti ricorrenti, utile a chi vuole versare a cadenza fissa invece di conferire tutto in una volta. Se il piano di accumulo è la tua priorità, vale la pena allargare lo sguardo al confronto tra i piani di accumulo di capitale disponibili in Italia.
Se anche 2.000 € sono troppi per iniziare, un broker senza deposito minimo permette di comprare ETF con importi molto più piccoli:
Portafogli e personalizzazione: 8 profili Tinaba contro 7 di Moneyfarm
Tinaba propone 8 profili in ETF costruiti dal team di Banca Profilo, ordinati per livello di rischio crescente, e il cliente può passare da uno all'altro direttamente dall'app in pochi secondi. La scelta è guidata dal questionario MiFID compilato in fase di attivazione.
Moneyfarm assegna uno dei 7 profili di rischio dopo la profilazione, ma li declina su tre famiglie: portafogli classici, portafogli ESG che applicano criteri ambientali, sociali e di governance, e portafogli tematici esposti a megatrend come tecnologia e sostenibilità.
C'è poi una differenza tecnica che spiega il divario di personalizzazione: per ciascuno dei sette profili Moneyfarm gestisce due linee distinte, sopra e sotto i 50.000 €, per un totale di 14 asset allocation. I portafogli sopra la soglia usano in media più ETF e ottengono una diversificazione maggiore.
Puoi anche aprire più portafogli Moneyfarm con obiettivi e orizzonti temporali diversi, mantenendo lo stesso profilo di rischio complessivo. Tinaba, invece, ragiona su un unico portafoglio per cliente.
Rendimenti Tinaba vs Moneyfarm: cosa si può davvero confrontare
Su questo punto conviene essere espliciti: nessuno dei due servizi pubblica rendimenti garantiti e le cifre che circolano nei confronti online sono stime, non dati contrattuali. Un robo advisor non promette una performance, alloca il capitale secondo un profilo di rischio.
Quello che si può confrontare è la trasparenza. Moneyfarm rende disponibili in area personale i rendimenti storici dei portafogli e, per i clienti Wealth, un'analisi trimestrale generata automaticamente, con report consultabili in app.
Tinaba comunica l'andamento attraverso la sezione investimenti dell'app, con aggiornamenti e analisi di mercato, ma non pubblica uno storico dei profili paragonabile per profondità a quello di Moneyfarm. Chi vuole valutare i risultati prima di sottoscrivere trova più materiale sul lato Moneyfarm.
In entrambi i casi la simulazione mostrata in fase di iscrizione è una proiezione statistica: indica un intervallo di valori possibili, non il risultato che otterrai. Vale per qualsiasi portafoglio in ETF, come spieghiamo nella guida su come investire in ETF.
App, servizi bancari e funzioni esclusive
È qui che i due prodotti divergono di più, e dove la scelta smette di essere solo una questione di commissioni.
Tinaba è nata come app di finanza quotidiana: oltre al Roboadvisor include conto corrente, carta prepagata, trasferimenti tra utenti, gruppi per dividere le spese, criptovalute e un conto deposito con interessi promozionali fino al 3% sulle offerte svincolabili.
La funzione Parking, poi, non ha equivalenti sul lato Moneyfarm: con un tap sposti il portafoglio su una linea composta al 100% di liquidità, azzerando volatilità e costi di gestione fino a quando decidi di rientrare.
Moneyfarm ha allargato l'offerta in direzione opposta, verso gli strumenti di investimento. Accanto alla gestione patrimoniale trovi il fondo pensione, le soluzioni assicurative, la linea Liquidità+ allo 0,25% annuo e un conto titoli di Moneyfarm con cui comprare ETF, azioni e obbligazioni in autonomia.
Sul conto trading le commissioni sono di 0,95 € in acquisto e 3,95 € in vendita sugli ETF quotati in Italia e negli Stati Uniti, 3,95 € sulle azioni degli stessi mercati e 5,95 € sull'Europa. La conversione valuta costa 0,70% e non ci sono costi di apertura né di piattaforma su questa linea.
Assistenza e consulenza: consulente dedicato o servizio clienti?
Con Moneyfarm la scelta dell'investimento è accompagnata da un consulente personale assegnato al cliente, contattabile per telefono, in live chat o su appuntamento, che valuta obiettivi e propensione al rischio prima di confermare il profilo.
Tinaba non prevede la figura del consulente dedicato: l'assistenza passa dal servizio clienti, raggiungibile via chat in app, messaggistica ed e-mail. Funziona bene per le domande operative, ma non sostituisce una consulenza sull'allocazione del capitale.
La differenza conta soprattutto al primo investimento e nei momenti di forte volatilità, quando la tentazione di disinvestire è più alta. Se è la prima volta che affidi il tuo capitale a una gestione automatizzata, avere un interlocutore umano vale più di qualche decimo di punto di commissione.
Fiscalità in Italia: regime amministrato per entrambi
Su questo fronte non devi scegliere: sia Tinaba sia Moneyfarm operano in regime amministrato e agiscono da sostituto d'imposta. Calcolano e versano loro l'imposta del 26% sulle plusvalenze, e tu non devi riportare nulla nella dichiarazione dei redditi.
Attenzione a un effetto tipico del regime amministrato applicato a un portafoglio gestito: ogni ribilanciamento deciso dal gestore ha rilevanza fiscale e genera plusvalenze o minusvalenze come se fosse un disinvestimento. È il prezzo della comodità di non dover compilare nulla.
Per capire come funziona la tassazione sugli strumenti che compongono questi portafogli, il riferimento è la guida sulla tassazione degli ETF in Italia, che spiega anche perché minusvalenze e dividendi degli ETF armonizzati non sono compensabili tra loro.
Come aprire un conto con Tinaba e con Moneyfarm
L'iscrizione a Tinaba si fa interamente dall'app gratuita per iPhone o Android, oppure con la procedura online. Dopo aver inserito i dati e gli estremi del documento di identità compili il questionario MiFID, scegli uno degli 8 profili, firmi i moduli e disponi il bonifico iniziale da almeno 2.000 €.
Con Moneyfarm si parte dal sito ufficiale: registrazione gratuita, questionario di profilazione e assegnazione del portafoglio consigliato. Solo dopo scegli l'importo, con un minimo di 2.500 € per portafoglio, e da quel momento gestione e ribilanciamenti sono a carico della società.
In entrambi i casi non ci sono vincoli di durata: puoi disinvestire in qualsiasi momento senza penali. Il tempo tecnico per rivedere il denaro sul conto corrente cambia, però, e sul lato Moneyfarm è dichiarato in modo esplicito.
Pro e contro di Tinaba e Moneyfarm
Vantaggi di Tinaba
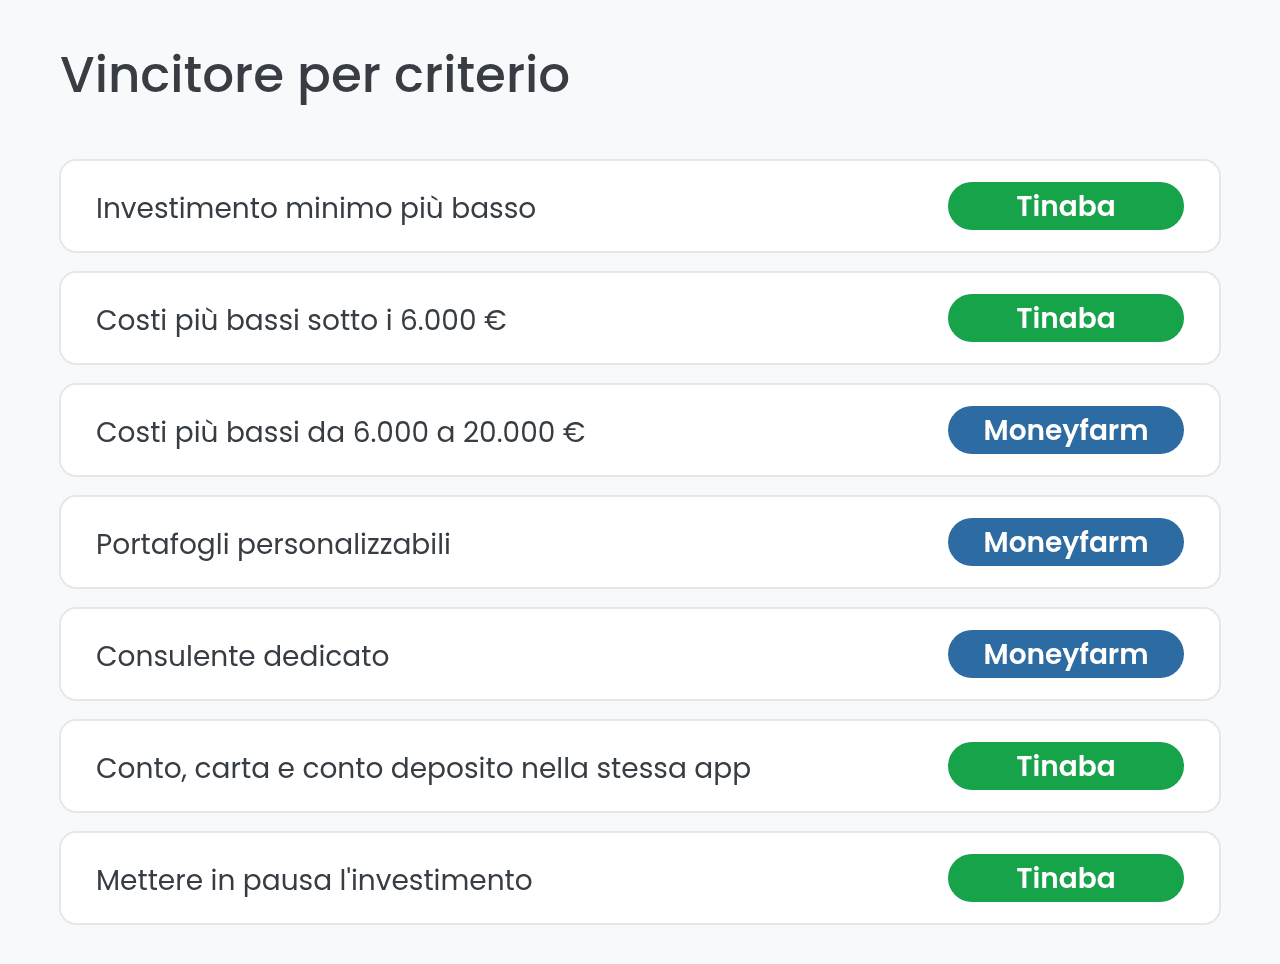
- Investimento minimo di 2.000 €, il più basso dei due
- PAC gratuito con versamenti mensili da 50 €
- Costi più bassi sotto i 6.000 € e tra 20.000 e 400.000 €
- Nessun costo di piattaforma
- Conto, carta e conto deposito nella stessa app
- Modalità Parking per azzerare rischi e costi di gestione
Svantaggi di Tinaba
- Un solo portafoglio per cliente, senza linee ESG o tematiche
- Nessun consulente dedicato
- Storico dei rendimenti meno accessibile
- Aliquota piena su tutto il capitale, penalizzante tra 6.000 e 20.000 €
Vantaggi di Moneyfarm
- Commissioni per scaglioni, molto convenienti sopra i 400.000 €
- 7 profili di rischio su tre famiglie: classici, ESG e tematici
- 14 linee di gestione, con portafogli dedicati sopra i 50.000 €
- Consulente personale assegnato al cliente
- Conto trading, fondo pensione e Liquidità+ nella stessa piattaforma
Svantaggi di Moneyfarm
- Costo di piattaforma di 1,49 € al mese, pesante sui capitali piccoli
- Investimento minimo di 2.500 € per ogni portafoglio aperto
- Nessuna funzione per mettere in pausa l'investimento
- Fino a 20.000 € la commissione di gestione resta allo 0,75%
Se dal confronto emerge che quello che cerchi è soprattutto investire in ETF a costi minimi, senza commissione di gestione e scegliendo tu gli strumenti, la strada è un broker con accesso diretto ai mercati:


Prodotti offerti
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
In sintesi, Tinaba e Moneyfarm risolvono lo stesso problema con due filosofie opposte. Tinaba è il robo advisor di chi vuole un'unica app per conto, carta, risparmio e investimento, con la soglia d'ingresso più bassa e la libertà di mettere tutto in pausa. Moneyfarm è la casa di gestione di chi vuole portafogli più articolati e una persona con cui parlarne.
Sul costo non esiste un vincitore assoluto: il capitale che investi decide chi conviene. Sotto i 6.000 € e nella fascia tra 20.000 e 400.000 € paghi meno con Tinaba; tra 6.000 e 20.000 € e sopra i 400.000 € paghi meno con Moneyfarm. Calcola il tuo importo prima di scegliere: la differenza, su dieci anni, vale più di qualsiasi altra caratteristica.
Domande frequenti su Tinaba e Moneyfarm
Disclaimer:
Questo non è un consiglio di investimento; investire comporta un rischio di perdita e i risultati passati non sono un indicatore affidabile dei risultati futuri.