
Fondi obbligazionari: cosa sono, come funzionano e come investire

Indice
Negli ultimi anni i fondi obbligazionari sono tornati al centro dell’attenzione degli investitori italiani. Dopo il ciclo di tagli concluso nel giugno 2025, la BCE ha rialzato il tasso sui depositi al 2,25% nel giugno 2026 e ha già deliberato un nuovo aumento al 2,50%, con effetto dal 16 settembre 2026: il reddito fisso riparte da rendimenti più alti rispetto al decennio precedente.
In questa guida vediamo cosa sono i fondi obbligazionari, come funzionano, quali tipologie esistono, quanto rendono, come vengono tassati in Italia e con quali criteri scegliere il prodotto più adatto al proprio profilo.
Se vuoi acquistare fondi e obbligazioni tramite un intermediario italiano in regime amministrato, conviene confrontare anche i costi e l’offerta disponibile sulla piattaforma.

Prodotti offerti
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Tipo di broker
STP
Market Maker
Cosa sono i fondi obbligazionari
I fondi obbligazionari sono organismi di investimento collettivo del risparmio che investono prevalentemente in titoli di debito, emessi da Stati, enti sovranazionali o società private.
Acquistando quote di un fondo obbligazionario, l’investitore partecipa indirettamente a un portafoglio diversificato di obbligazioni, gestito da un team professionale che si occupa di selezione degli emittenti, gestione della duration e controllo del rischio.
Sul piano della tutela dell’investitore, l’articolo 36 del Testo Unico della Finanza stabilisce che ogni fondo comune costituisce un patrimonio autonomo, distinto da quello della SGR e non aggredibile dai creditori della società di gestione.
Rispetto all’acquisto diretto di singoli bond, l’approccio descritto nella guida su come investire in obbligazioni, il fondo consente di:
- accedere a una maggiore diversificazione per area geografica, settore, emittente e scadenza;
- operare con tagli minimi più contenuti;
- delegare le scelte di investimento a un gestore professionale;
- nei fondi ad accumulazione, rinviare il prelievo fiscale sui proventi reinvestiti fino al rimborso delle quote; nei fondi a distribuzione, invece, i proventi distribuiti sono tassati al momento del pagamento.
Come funzionano i fondi obbligazionari: NAV, cedole e commissioni
Dal punto di vista operativo il meccanismo di un fondo obbligazionario si articola in cinque passaggi.
- Gli investitori conferiscono il proprio capitale al fondo acquistandone le quote.
- Il gestore investe il patrimonio complessivo in un portafoglio di titoli obbligazionari coerente con la politica di investimento indicata nel prospetto: area geografica, rating minimo, duration, valuta.
- Ogni giorno viene calcolato il valore della quota, il NAV, in base al valore di mercato del portafoglio e delle cedole incassate.
- L’investitore guadagna dall’aumento del valore della quota, il capital gain che si realizza vendendo a un prezzo superiore a quello di acquisto.
- Le cedole sottostanti dei titoli in portafoglio vengono distribuite periodicamente oppure reinvestite nel fondo.
Fondi obbligazionari a distribuzione e ad accumulazione
La politica di distribuzione dei proventi è uno dei criteri di scelta più concreti e cambia il profilo di cassa dell’investimento.
Nei fondi a distribuzione l’importo della cedola non è fisso come in un’obbligazione singola: dipende dai proventi effettivamente maturati dal portafoglio nel periodo di riferimento, con cadenza di norma semestrale o annuale.
Nei fondi ad accumulazione i proventi restano nel patrimonio del fondo e fanno crescere il valore della quota, sfruttando la capitalizzazione composta senza passaggi intermedi.
La scelta non è neutra sul piano fiscale: ogni cedola distribuita è un incasso tassato subito, mentre l’accumulazione rinvia il prelievo al momento del rimborso.
Quanto costano: TER, commissioni di ingresso e di performance
I costi sono la variabile più prevedibile del rendimento futuro: si conoscono in anticipo e agiscono ogni anno, indipendentemente dall’andamento del mercato.
- TER (Total Expense Ratio): misura i principali costi ricorrenti annuali del comparto, ma non necessariamente comprende tutti i costi sostenuti dall’investitore, come commissioni di ingresso, uscita, performance o alcuni costi di transazione.
- Commissioni di ingresso e di uscita: molti collocatori online le hanno azzerate, ma alcune reti di vendita le applicano ancora sulla sottoscrizione, riducendo il capitale che entra effettivamente nel fondo.
- Commissioni di performance: scattano quando il comparto supera un parametro di riferimento. La frequenza di calcolo e la scelta del benchmark cambiano molto l’importo effettivo.
Confrontare le commissioni di gestione dei fondi con quelle degli strumenti passivi equivalenti è il primo controllo da fare prima di sottoscrivere.
Liquidità: la maggior parte dei fondi obbligazionari è rimborsabile ogni giorno lavorativo al valore di quota, che però oscilla in funzione del mercato.
Quali sono le tipologie di fondi obbligazionari
I fondi obbligazionari si classificano secondo sei criteri che si combinano tra loro nel nome commerciale del prodotto.
- Area geografica: fondi governativi USA, europei, dei Paesi emergenti o globali.
- Tipologia di emittente: governativi, corporate investment grade, high yield.
- Qualità del credito: dal rating AAA fino ai titoli sotto l’investment grade, secondo le scale delle agenzie di rating.
- Duration: breve termine (1-3 anni) o medio-lungo termine (oltre 5 anni).
- Valuta: fondi in euro, in dollari o multivaluta, con o senza copertura del cambio.
- Stile di gestione: attiva, con selezione degli emittenti e posizionamento sui tassi, oppure passiva, con fondi indicizzati ed ETF che replicano un indice obbligazionario.
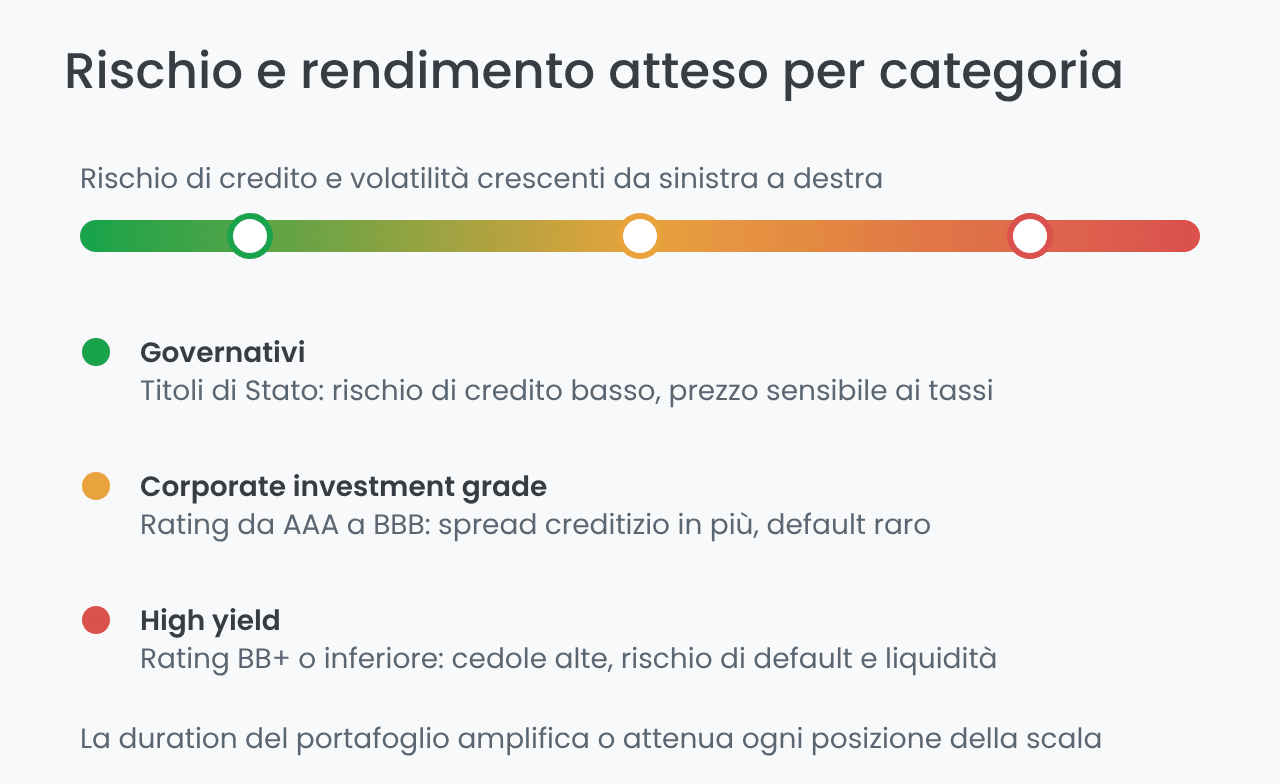
Le tre categorie che seguono rappresentano alcune delle principali famiglie di fondi obbligazionari disponibili in Italia e si distinguono soprattutto per il rischio di credito assunto.
Fondi obbligazionari governativi
Investono prevalentemente in titoli di Stato di paesi sviluppati o emergenti e rappresentano tradizionalmente la componente più difensiva del reddito fisso.
| Caratteristiche | - Bassa probabilità di default, soprattutto per i paesi sviluppati. - Rischio di tasso rilevante: i prezzi sono sensibili alle variazioni dei tassi d’interesse e il valore dipende molto dalla duration media del fondo. - Possibilità di hedging macro: i titoli governativi di qualità performano bene nelle fasi di flight to quality. |
|---|---|
| Rischi specifici | - Rischio di tasso/duration: un rialzo dei tassi riduce il prezzo dei bond governativi e i fondi a lunga duration sono i più sensibili. - Rischio paese/sovrano: nei paesi emergenti o in caso di squilibri fiscali l’emittente sovrano può diventare rischioso. - Rischio inflazione: l’inflazione erode il valore reale delle cedole e del capitale. |
| Quando usarli in portafoglio | - Per stabilizzare il portafoglio e ridurre la volatilità complessiva. - Come copertura contro le correzioni azionarie: i governativi di qualità tendono a salire nelle fasi di stress se i tassi scendono. - Scegliere duration breve se si attendono rialzi dei tassi, duration lunga negli scenari di discesa. |
Esempio pratico: un investitore conservativo può destinare una quota ampia, tra il 50% e l’80%, a strumenti governativi a breve e medio termine, per preservare il capitale e mantenere liquidità disponibile.
Fondi obbligazionari corporate investment grade
Investono in obbligazioni emesse da società con rating investment grade, da AAA a BBB- secondo S&P e Fitch o da Aaa a Baa3 secondo Moody’s, e offrono un compromesso tra rendimento e rischio rispetto a governativi e high yield.
| Caratteristiche | - Rendimenti maggiori dei governativi grazie allo spread creditizio, con rischi di default relativamente bassi. - Esposizione a settori differenti: il rischio di portafoglio dipende dalla concentrazione settoriale (banche, utilities, industria). - Sensibilità ai tassi: la duration resta rilevante e i corporate a lunga scadenza soffrono con i rialzi. |
|---|---|
| Rischi specifici | - Rischio di credito: pur basso rispetto all’high yield, resta presente sotto forma di downgrade degli emittenti. - Rischio di spread: un ampliamento degli spread nei periodi di stress danneggia i prezzi. - Rischio di liquidità: meno accentuato rispetto all’high yield, ma possibile in particolari frangenti. |
| Quando usarli in portafoglio | - Come nucleo della componente obbligazionaria per chi cerca rendimento moderato con rischio controllato. - Per sostituire o completare i governativi e migliorare il rendimento nominale senza assumere il livello di rischio di un fondo high yield. |
Esempio pratico: in un’allocazione bilanciata 60/40, un fondo corporate può coprire 30 dei 40 punti della componente obbligazionaria, accoppiato a governativi a breve per ridurre la duration complessiva.
Fondi obbligazionari high yield
I fondi high yield investono in obbligazioni corporate con rating inferiore all’investment grade, pari a BB+ o inferiore secondo S&P e Fitch e a Ba1 o inferiore secondo Moody’s e Fitch, per generare rendimenti superiori alla media del mercato obbligazionario a fronte di un rischio di credito più elevato.
| Caratteristiche | - Cedole generalmente più alte, come compensazione per il maggior rischio di insolvenza. - Maggiore volatilità rispetto ai fondi investment grade: i prezzi risentono sia del ciclo economico sia del sentiment di mercato. - Duration spesso breve o moderata, anche se non esiste una regola fissa. |
|---|---|
| Rischi specifici | - Rischio di credito/default: probabilità più elevata che l’emittente non onori cedole o capitale. - Rischio di liquidità: nelle fasi di stress i bond high yield possono essere difficili da vendere senza forti sconti. - Rischio di mercato: correlazione crescente con le azioni nelle fasi recessive. - Rischio di spread: l’allargamento degli spread creditizi può causare significative perdite di prezzo. |
| Quando usarli in portafoglio | - Per investitori con orizzonte medio-lungo e tolleranza al rischio elevata, come componente di rendimento aggiuntivo della parte obbligazionaria. - Di solito in una quota contenuta, nell’ordine del 5-15% del portafoglio, all’interno della componente a reddito fisso. |
Esempio pratico: in un portafoglio 60/40 si può destinare una sottoquota delle obbligazioni, circa il 5-10% del totale, a un fondo high yield, sapendo che in caso di forte stress di mercato è la componente che soffre per prima.
Quanto rendono i fondi obbligazionari
Il rendimento di un fondo obbligazionario non è una cedola garantita: nasce dalla somma di cinque componenti, alcune positive e altre in sottrazione.
- Livello dei tassi d’interesse e loro variazioni, amplificate dalla duration del portafoglio.
- Cedole dei titoli detenuti dal comparto.
- Andamento degli spread creditizi, decisivo per corporate e high yield.
- Scelte del gestore su duration, selezione degli emittenti e coperture.
- Costi di gestione, che riducono ogni anno il rendimento netto per l’investitore.
La forma della curva dei rendimenti spiega buona parte delle differenze tra comparti: quando la parte lunga scende, i fondi a duration elevata guadagnano di più; quando sale, perdono di più.
Un riferimento concreto sul livello di partenza: il comparto flessibile globale di J.P. Morgan indicava a fine luglio 2026 un rendimento a scadenza del 6,21% sul portafoglio, con una performance del +1,63% negli ultimi dodici mesi (dati J.P. Morgan Asset Management).
Andamento e previsioni dei fondi obbligazionari
Le previsioni per il biennio 2026-2027 ruotano attorno a quattro driver.
- Decisioni delle banche centrali: dopo il ritorno al 2,25% nel giugno 2026, la BCE ha deciso un nuovo rialzo al 2,50% con effetto dal 16 settembre 2026. Le prossime riunioni restano uno dei principali market mover del reddito fisso europeo.
- Inflazione: se resta sotto controllo, i tassi reali diventano più interessanti per chi entra oggi.
- Crescita economica: un rallentamento ordinato favorisce il reddito fisso di qualità, mentre una fase recessiva mette sotto pressione il credito high yield.
- Spread creditizi: un allargamento crea volatilità nel breve, ma può aprire finestre di ingresso nel medio periodo.
Con i tassi su livelli storicamente non bassi, i fondi obbligazionari partono da rendimenti attesi più alti rispetto al periodo 2015-2021, mentre il prezzo delle quote continua a oscillare. Nessuna previsione può essere considerata certa: conta ragionare su un orizzonte pluriennale e sulla diversificazione.
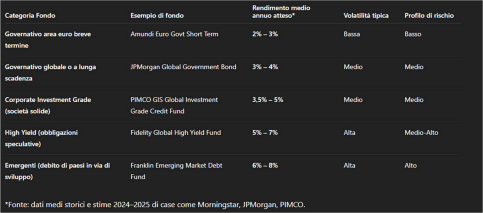
Il grafico seguente riassume le principali categorie obbligazionarie e i rendimenti medi attesi per ciascuna.
Come vengono tassati i fondi obbligazionari in Italia
La fiscalità è il vantaggio meno conosciuto dei fondi obbligazionari e agisce su due piani distinti: quando si paga e quanto si paga.
Per l’investitore, la tassazione dei proventi di un fondo ad accumulazione viene generalmente rinviata fino al rimborso o alla cessione delle quote; eventuali imposte o ritenute sostenute dal fondo sugli investimenti sottostanti seguono invece la disciplina applicabile ai singoli attivi.
Sul secondo piano si applicano due aliquote diverse a seconda di cosa contiene il portafoglio, come sintetizza la tabella.
| Componente | Aliquota | Note |
|---|---|---|
| Proventi da obbligazioni corporate e altri titoli | 26% | Aliquota ordinaria sui redditi di natura finanziaria, applicata direttamente dall’intermediario |
| Quota di proventi da titoli di Stato italiani e da titoli esteri della white list | 12,5% | Il 26% si applica su una base imponibile ridotta al 48,08% per la quota riferibile ai titoli agevolati. |
| Valore delle quote in deposito | 0,20% annuo | Imposta di bollo sul rendiconto, dovuta indipendentemente dal risultato del fondo |
I riferimenti sulle aliquote provengono dall’Osservatorio sui Conti Pubblici Italiani dell’Università Cattolica del Sacro Cuore.
L’effetto pratico è che due fondi con lo stesso rendimento lordo lasciano in tasca cifre diverse: su 1.000 € di proventi, un comparto interamente investito in titoli di Stato paga 125 € invece di 260 €.
Per il dettaglio delle regole e dei casi particolari, compresi i piani individuali di risparmio esenti dopo cinque anni di detenzione, è utile partire dalla guida sulla tassazione dei fondi d’investimento.
Rischi e vantaggi dei fondi obbligazionari
Percepiti spesso come strumenti difensivi, i fondi obbligazionari hanno un profilo di rischio che dipende quasi interamente da duration e qualità del credito.
Pro
- Diversificazione immediata su decine o centinaia di obbligazioni.
- Gestione professionale di duration, allocazione geografica e selezione emittenti.
- Accesso a segmenti difficili da raggiungere per il singolo investitore (es. mercati emergenti, corporate globali).
- Possibilità di flussi di reddito periodici (cedole distribuite indirettamente tramite il fondo).
Contro
- Rischio di tasso: quando i tassi salgono, il valore di mercato delle obbligazioni scende, penalizzando il valore della quota (tanto più quanto più alta è la duration).
- Rischio di credito: l’emittente può avere difficoltà a rimborsare capitale e interessi, con conseguenti perdite sul prezzo del titolo.
- Rischio di cambio: presente nei fondi che investono in valute diverse da quella dell’investitore, se non è presente copertura valutaria.
- Rischio di liquidità: in fasi di forte tensione sui mercati, la vendita di alcuni titoli obbligazionari può avvenire a condizioni meno favorevoli.
- Rischio di gestione: nei fondi attivi, scelte errate del gestore su duration, credito o valute possono penalizzare la performance.
Comprendere questi rischi è la premessa per collocare correttamente il fondo nel portafoglio complessivo.
Come scegliere e come investire in fondi obbligazionari
Investire in fondi obbligazionari richiede cinque decisioni in sequenza, ciascuna delle quali restringe il campo di scelta successivo.
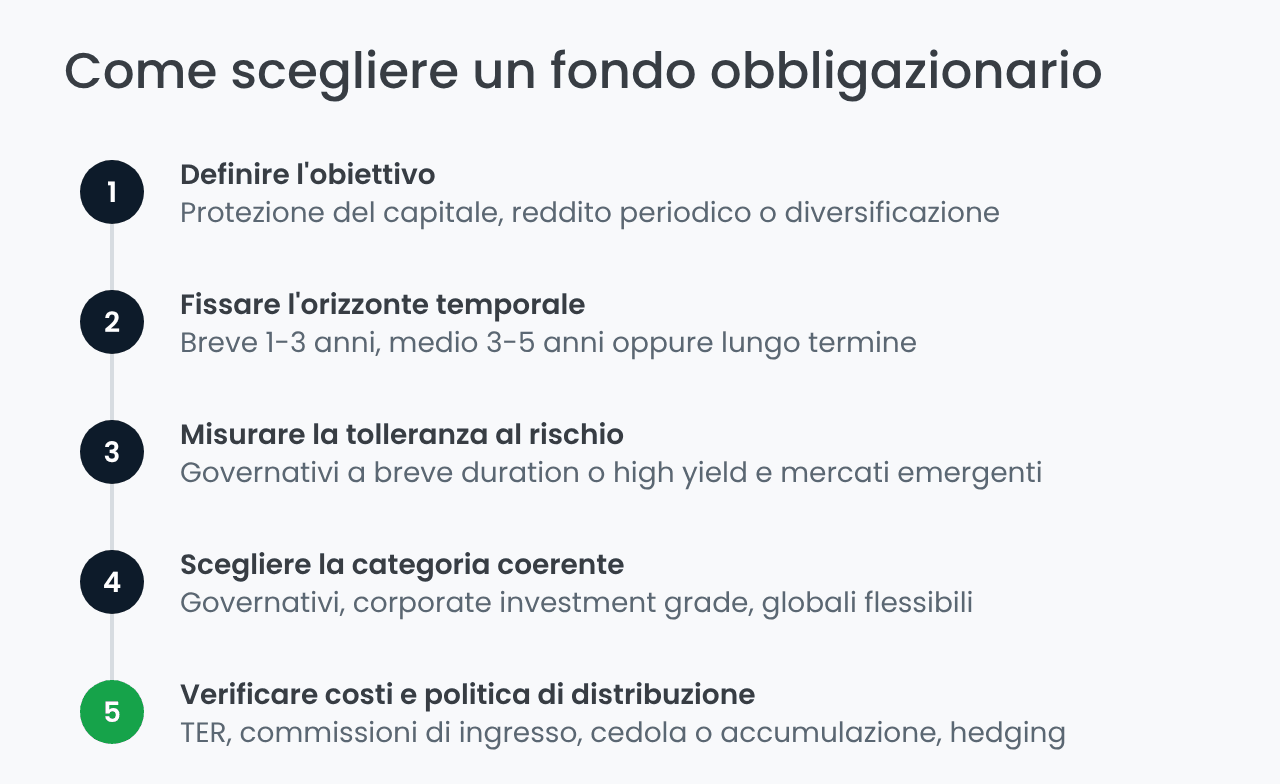
L’accesso ai fondi può avvenire attraverso tre canali.
- banca o rete di consulenza;
- piattaforme di trading e broker online per obbligazioni, che danno accesso sia ai fondi sia agli ETF obbligazionari;
- soluzioni di gestione patrimoniale e robo-advisory, che includono fondi obbligazionari nei portafogli modello.
Prima di sottoscrivere conviene leggere il KID del comparto: indicatore di rischio, scenari di performance e costi effettivi stanno in due pagine.
Prima di scegliere il singolo fondo, puoi verificare come cambia il peso della componente obbligazionaria nel portafoglio complessivo.
Come usare i fondi obbligazionari in un portafoglio diversificato
In un’ottica di gestione patrimoniale, i fondi obbligazionari svolgono tre funzioni distinte.
- Stabilizzazione: la componente obbligazionaria si muove in modo meno volatile rispetto all’azionaria e riduce l’oscillazione complessiva del portafoglio.
- Generazione di reddito: le cedole sottostanti alimentano flussi periodici, utili soprattutto in ottica di rendita.
- Diversificazione intermarket: scadenze, valute e aree geografiche diverse riducono la dipendenza del portafoglio da un singolo driver economico.
La scelta del comparto dipende poi dall’orizzonte dell’investitore, dalla tolleranza al rischio e dal contesto macroeconomico. In una fase di rialzo dei tassi conviene privilegiare fondi a duration breve; quando i rendimenti scendono, la duration lunga beneficia dell’aumento di prezzo dei titoli in portafoglio.
Quali sono i migliori fondi obbligazionari
Non esiste un miglior fondo obbligazionario valido in assoluto: la scelta dipende da profilo di rischio, orizzonte temporale e obiettivi, oltre che dal contesto di mercato al momento dell’ingresso.
I tre comparti che seguono rappresentano tre approcci diversi allo stesso mercato, non una classifica.
| Fondo | Segmento | Profilo adatto a |
|---|---|---|
| JPMorgan Global Bond Opportunities | Globale flessibile multi-settore | Chi vuole una soluzione unica e accetta più volatilità |
| PIMCO GIS Global Investment Grade Credit | Credito corporate investment grade globale | Chi cerca credito di qualità con rischio intermedio |
| Amundi Funds Euro Corporate Bond Select | Corporate investment grade area euro | Chi vuole restare in euro ed evitare il rischio di cambio |
Prima di investire in un comparto specifico è sempre necessario consultare prospetto, KID e documentazione ufficiale aggiornata, oltre a valutare la coerenza con il proprio profilo di rischio.
JPMorgan Global Bond Opportunities Fund
È un fondo obbligazionario globale flessibile con obiettivo di volatilità compreso tra il 5% e il 10%: entro quel vincolo il team può spostarsi tra governativi, credito investment grade, high yield, mercati emergenti e debito cartolarizzato.
L’obiettivo di total return nel medio-lungo periodo si persegue con una gestione attiva molto ampia, sia geografica sia settoriale, guidata dalle scelte macroeconomiche del team.
Al 2 settembre 2026 il comparto gestiva 4,86 miliardi di dollari e la classe A ad accumulazione coperta in euro segnava +1,63% a dodici mesi e +9,65% cumulato a tre anni (dati J.P. Morgan Asset Management).
È adatto a chi cerca una soluzione one-stop globale, a patto di accettare una complessità e un’oscillazione maggiori rispetto a un semplice fondo governativo in euro.
PIMCO GIS Global Investment Grade Credit Fund
Il comparto è focalizzato sul segmento global investment grade credit e punta a massimizzare il rendimento totale con un’attenzione particolare alla protezione del capitale.
Investe principalmente in obbligazioni corporate di emittenti globali con rating investment grade, con un’ampia diversificazione settoriale e geografica.
È pensato per chi desidera esporsi al credito corporate di qualità con una gestione professionale e un profilo di rischio intermedio.
Amundi Funds Euro Corporate Bond Select
Il comparto investe almeno l’80% degli attivi netti in obbligazioni societarie e governative di emittenti dei paesi OCSE, con prevalenza di corporate investment grade denominati in euro.
L’obiettivo dichiarato è superare il proprio benchmark obbligazionario euro corporate nel lungo periodo, con un’attenzione crescente ai criteri ESG nei portafogli più recenti.
È adatto a chi desidera una soluzione focalizzata sull’area euro, riducendo il rischio di cambio e puntando sul segmento corporate di qualità.
Fondi obbligazionari o ETF obbligazionari: quale conviene
Fondi ed ETF obbligazionari investono entrambi in portafogli di bond, ma struttura, costi e modalità di acquisto sono diversi.
| Caratteristiche | Fondi obbligazionari | ETF obbligazionari |
|---|---|---|
| Struttura e quotazione | NAV calcolato a fine giornata. | Quotati in borsa, acquistabili e vendibili in tempo reale durante la seduta. |
| Commissioni | I fondi attivi hanno costi generalmente più elevati, con maggiore flessibilità nella gestione. | Spesso più economici, con TER più basso, in particolare gli indicizzati. |
| Gestione | In prevalenza a gestione attiva. | In prevalenza a replica passiva di un indice, anche se esistono ETF attivi. |
| Accessibilità | Sottoscrizione tramite banca, SGR o piattaforma, con modalità di rimborso proprie. | Acquisto e vendita come un’azione tramite broker, con eventuali costi di negoziazione. |
In pratica i fondi obbligazionari sono preferiti da chi cerca gestione discrezionale e servizi di consulenza; gli ETF da chi opera in autonomia, guarda ai costi e vuole poter entrare e uscire in giornata.
Il confronto punto per punto, compresa la gestione della liquidità e delle cedole, è approfondito nella guida sulla differenza tra fondi obbligazionari ed ETF obbligazionari.
In sintesi, i fondi obbligazionari offrono diversificazione immediata, gestione professionale della duration e un regime fiscale che rinvia il prelievo al rimborso. Il prezzo da pagare sono i costi di gestione e l’oscillazione del NAV ogni volta che i tassi si muovono.
La decisione operativa si riduce a due domande: quanto tempo può restare investito il capitale e quanta volatilità è accettabile nel frattempo. Da lì derivano categoria, duration e politica di distribuzione, perché è la coerenza con il profilo, non il rendimento passato, a fare la differenza.
Se il dubbio è tra fondi attivi, obbligazioni ed ETF, ha senso confrontare prima gli strumenti effettivamente disponibili e i costi dell’intermediario.
Prodotti offerti
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Tipo di broker
STP
Market Maker