
Azioni Maire: utili +18,6%, ordini record e previsioni dopo i conti 2026

Indice
Le azioni Maire tornano al centro dell'attenzione a Piazza Affari dopo la pubblicazione dei risultati dei primi nove mesi del 2026. Il gruppo italiano di ingegneria e tecnologie per l'energia ha annunciato ricavi per 5,6 miliardi di euro, un EBITDA in crescita del 15,7% e un utile netto di 243 milioni di euro, in aumento del 18,6% rispetto allo stesso periodo del 2025.
A sorprendere è soprattutto il portafoglio ordini, che raggiunge 16,4 miliardi di euro, mentre la società conferma la guidance 2026 e prevede di collocarsi nella fascia medio-alta degli obiettivi annuali.
Numeri che riportano l'attenzione sulla valutazione del titolo: nonostante la crescita operativa, MAIRE continua a essere scambiata sensibilmente al di sotto del massimo annuale di 16,80 euro. I risultati di MAIRE si inseriscono in un contesto di crescente attenzione verso le migliori azioni italiane, soprattutto quelle con utili in espansione e prospettive di crescita industriale.
Quali sono le previsioni sulle azioni Maire per la fine del 2026 e il 2027? E soprattutto, i risultati appena pubblicati possono sostenere una ripresa della quotazione?
Azioni Maire oggi: cosa cambia dopo i risultati dei nove mesi 2026
Nel pieno della stagione delle trimestrali di Borsa Italiana, MAIRE ha pubblicato il 27 ottobre 2026 i risultati dei primi nove mesi dell'anno, confermando una crescita diffusa dei principali indicatori economici.
Il dato più significativo è che la redditività aumenta più velocemente dei ricavi, un elemento particolarmente importante per un gruppo che opera in un settore caratterizzato da grandi commesse, investimenti rilevanti e contratti pluriennali.
| Indicatore | 9 mesi 2026 | Variazione annua |
|---|---|---|
| Ricavi | €5,6 miliardi | +7,7% |
| EBITDA | €414,3 milioni | +15,7% |
| Margine EBITDA | 7,4% | +0,6 punti percentuali |
| EBIT | €357,8 milioni | +15,8% |
| Utile netto | €243 milioni | +18,6% |
| Nuovi ordini | €8,9 miliardi | In forte crescita |
| Portafoglio ordini | €16,4 miliardi | In aumento |
| Disponibilità nette adjusted | €351,8 milioni | +€50,6 milioni da giugno |
Fonte: risultati consolidati MAIRE al 30 settembre 2026, pubblicati il 27 ottobre.
Il gruppo ha quindi migliorato il margine EBITDA dal 6,8% al 7,4%, sostenuto sia dall'avanzamento dei progetti industriali sia dal crescente contributo delle attività tecnologiche a maggiore redditività.
Anche la generazione di cassa offre un segnale positivo. Le disponibilità finanziarie nette adjusted sono aumentate di 50,6 milioni rispetto a giugno, nonostante gli investimenti, i dividendi distribuiti e gli acquisti di azioni proprie effettuati durante l'anno.
La crescita degli utili, tuttavia, non elimina automaticamente i rischi del titolo. Per valutarne le prospettive occorre capire quanto degli ordini acquisiti si tradurrà effettivamente in ricavi, margini e flussi finanziari nei prossimi esercizi.
Perché le azioni Maire sono sotto osservazione dopo la trimestrale?
I risultati dei nove mesi confermano la solidità del business, ma il mercato non valuta soltanto la crescita già realizzata. Le aspettative incorporate nella quotazione dipendono anche dalle prospettive future, dalla capacità di rispettare gli obiettivi del piano industriale e dai rischi associati ai grandi progetti internazionali.
Nella seduta del 26 ottobre, precedente alla pubblicazione dei risultati, le azioni MAIRE avevano chiuso a 12,53 euro, in rialzo del 5,38%. Durante la seduta del 27 ottobre, il titolo ha mostrato un andamento volatile, con oscillazioni comprese, nei dati intraday disponibili, tra 11,76 e 13,13 euro.
La reazione iniziale ai conti non è stata univocamente positiva, nonostante la crescita degli utili. Questo conferma quanto il mercato sia sensibile alle aspettative e al prezzo già incorporato nelle valutazioni. Un risultato in crescita, infatti, non implica necessariamente un rialzo delle azioni: se gli investitori si aspettavano numeri ancora migliori o temono rallentamenti futuri, il titolo può correggere anche dopo una trimestrale solida. Una quotazione inferiore ai massimi non significa necessariamente che un titolo sia conveniente: per individuare eventuali azioni sottovalutate occorre confrontare prezzo, fondamentali e prospettive di crescita.
Per MAIRE diventano quindi particolarmente importanti tre fattori: la conferma della guidance, la conversione del portafoglio ordini e l'evoluzione della redditività di Nextchem.
Guidance Maire 2026 confermata: ricavi verso 7,7 miliardi?
Una delle notizie più rilevanti del 27 ottobre riguarda la conferma degli obiettivi economici per l'intero esercizio.
MAIRE mantiene la guidance annunciata con il piano strategico 2026-2035, ma precisa che ricavi ed EBITDA sono attesi nella fascia medio-alta degli intervalli previsti.
| Indicatore | Guidance 2026 |
|---|---|
| Ricavi | €7,5-7,7 miliardi |
| EBITDA | €545-575 milioni |
| Margine EBITDA | 7,3-7,5% |
| Investimenti | €250-300 milioni |
| Disponibilità finanziarie nette adjusted | In linea con fine 2025 |
Questa indicazione è significativa perché conferma la fiducia del management nella capacità di raggiungere gli obiettivi nonostante il complesso contesto geopolitico.
Alessandro Bernini, amministratore delegato di MAIRE, ha sottolineato la resilienza del modello di business e la continuità operativa dei progetti in Medio Oriente, sostenuta anche dalle misure logistiche adottate in collaborazione con i clienti. Il gruppo ha inoltre raggiunto sostanzialmente il proprio obiettivo annuale di raccolta ordini già nei primi nove mesi, rafforzando la visibilità sui ricavi futuri.
Per gli investitori, la questione più interessante si sposta quindi progressivamente dal 2026 al 2027, quando sarà possibile valutare il contributo dei nuovi progetti e delle acquisizioni completate durante l'anno.
Maire azioni: il portafoglio ordini da 16,4 miliardi sostiene le previsioni?
Il backlog rappresenta uno dei principali punti di forza del gruppo. A settembre 2026 il portafoglio ordini è arrivato a 16,4 miliardi di euro, rispetto ai 12,7 miliardi registrati alla fine del 2025.
La raccolta di nuovi ordini nei primi nove mesi si è attestata a 8,9 miliardi, superando ampiamente quella dello stesso periodo dell'anno precedente. Il portafoglio comprende grandi progetti industriali nei settori dell'energia, del gas, dei fertilizzanti e delle infrastrutture chimiche.
Perché questo dato è importante per la quotazione? Un backlog elevato offre una maggiore visibilità sul lavoro già contrattualizzato e sui ricavi che potranno essere riconosciuti negli esercizi successivi. Non equivale tuttavia a ricavi immediati, né garantisce automaticamente la redditività prevista.
Nei grandi contratti EPC, infatti, i risultati dipendono anche dall'avanzamento dei lavori, dalle tempistiche dei clienti, dai costi di costruzione e dalla gestione delle risorse. La capacità di trasformare questo portafoglio in margini e generazione di cassa sarà quindi uno degli elementi decisivi per l'andamento futuro delle azioni MAIRE.
Le nuove commesse tra LNG, gas e fertilizzanti
Nel corso del 2026 MAIRE ha rafforzato la propria presenza in diversi mercati internazionali. Tra le operazioni più importanti figura il contratto annunciato a luglio in Argentina, per un valore di circa 1,3 miliardi di euro, relativo a un complesso industriale per la produzione di fertilizzanti.
A settembre Tecnimont USA ha inoltre firmato un contratto di Front-End Engineering Design (FEED) per il progetto LNG di Argent LNG a Port Fourchon, in Louisiana. L'impianto prevede una capacità produttiva di 25 milioni di tonnellate annue di gas naturale liquefatto. Questo tipo di contratto può essere particolarmente interessante perché consente a MAIRE di posizionarsi nelle fasi iniziali di un progetto e, potenzialmente, di partecipare alle successive attività di realizzazione.
Bisogna però distinguere una fase FEED da un contratto EPC definitivo: l'avvio della costruzione dipende dalle decisioni di investimento del cliente e non è garantito. Un'eventuale conversione di questi progetti in contratti esecutivi rappresenterebbe un possibile catalizzatore per le prospettive del gruppo.
Nextchem cresce del 54%: perché è importante per le azioni Maire?
Tra i risultati del 27 ottobre, uno dei dati più interessanti riguarda Nextchem, la divisione dedicata alle tecnologie sostenibili, ai fertilizzanti, ai materiali innovativi e alle soluzioni per la transizione energetica. Nei primi nove mesi del 2026 Nextchem ha registrato:
| Indicatore Nextchem | 9 mesi 2026 |
|---|---|
| Ricavi | €476,3 milioni |
| Crescita dei ricavi | +54,0% |
| EBITDA | €113,2 milioni |
| Crescita EBITDA | +41,0% |
| Margine EBITDA | 23,8% |
La differenza rispetto alla tradizionale attività di ingegneria è evidente.bLa divisione Integrated E&C Solutions, che comprende Tecnimont e KT, ha prodotto ricavi per circa 5,2 miliardi, con un EBITDA di 301,1 milioni e un margine del 5,8%. Nextchem presenta invece una marginalità del 23,8%, grazie al maggiore peso delle tecnologie proprietarie e dei servizi ad alto valore aggiunto.
In altri termini, pur rappresentando una quota ancora limitata dei ricavi consolidati, Nextchem contribuisce in misura proporzionalmente molto maggiore all'EBITDA del gruppo. È una delle ragioni per cui la crescita della divisione potrebbe assumere un ruolo centrale nelle future valutazioni degli analisti.
Ballestra, ETEK e MEAB: la strategia di crescita tecnologica
Il 2026 è stato anche un anno importante per le acquisizioni. MAIRE ha completato l'acquisizione di Ballestra, gruppo attivo nelle tecnologie per fertilizzanti e chimica industriale, e del 70% di ETEK, società specializzata nel recupero di metalli critici e preziosi. A ottobre Nextchem ha inoltre annunciato l'acquisizione di MEAB AB e MEAB GmbH, aziende attive nelle tecnologie di separazione e recupero di materiali strategici. Il valore massimo dell'operazione MEAB è pari a 8 milioni di euro, con completamento previsto nel quarto trimestre.
L'obiettivo è rafforzare la posizione del gruppo in settori che potrebbero beneficiare della crescente domanda di materiali critici, elettrificazione e processi industriali più efficienti.
Queste acquisizioni ampliano il potenziale di sviluppo, ma comportano anche costi di integrazione e investimenti. La loro effettiva capacità di generare valore dovrà essere verificata attraverso i risultati futuri.
Quotazione azioni Maire: andamento e grafico nel 2026
L'andamento delle azioni Maire nel 2026 è stato caratterizzato da una prima fase positiva, seguita da una correzione significativa. Il titolo ha raggiunto il massimo annuale di 16,80 euro il 29 aprile 2026, mentre il minimo dell'anno è stato registrato il 23 marzo a 11,73 euro.
La chiusura del 26 ottobre a 12,53 euro collocava la quotazione circa il 25% sotto il massimo annuale. Questo divario è particolarmente interessante se confrontato con l'evoluzione dei dati societari, che hanno mostrato una crescita degli utili e del portafoglio ordini.
La correzione non può tuttavia essere interpretata automaticamente come un'occasione di acquisto: il prezzo delle azioni riflette anche aspettative future, rischi geopolitici, valutazioni relative e sentiment generale del mercato.
Analisi tecnica azioni Maire: supporti e resistenze
Dal punto di vista dell'analisi tecnica, alcune aree di prezzo possono essere utilizzate come riferimenti indicativi.
| Livello | Interpretazione |
|---|---|
| €11,70-12,00 | Area dei minimi annuali e possibile supporto |
| €12,50 | Zona di riferimento della recente quotazione |
| €13,00-13,15 | Prima area di possibile resistenza |
| €14,30 | Area di prezzo attraversata durante la correzione estiva |
| €16,80 | Massimo annuale 2026 |
Una stabilizzazione sopra i 12 euro e un eventuale recupero dell'area 13-13,15 euro potrebbero rappresentare segnali preliminari di miglioramento del quadro tecnico.
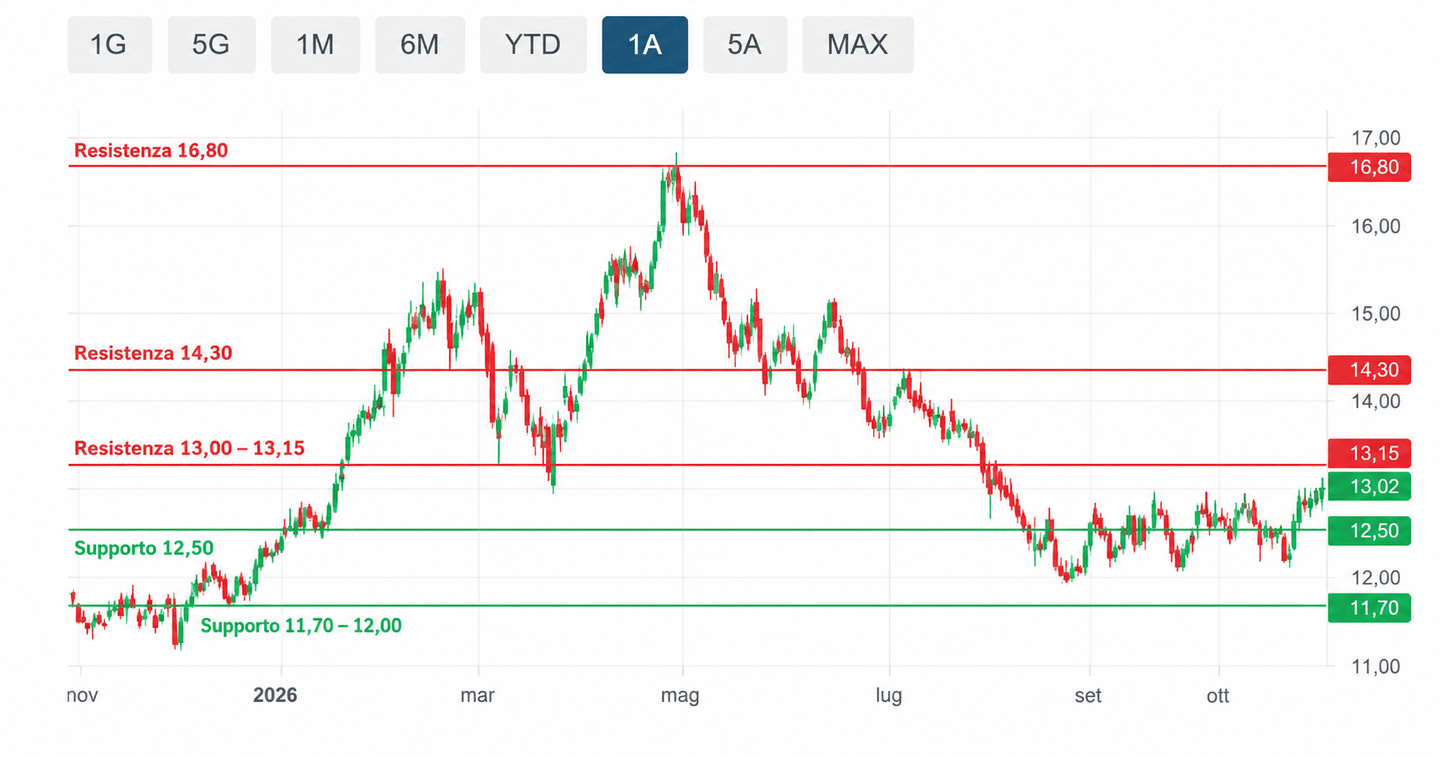
Al contrario, una discesa sotto l'area dei minimi annuali indebolirebbe ulteriormente la struttura del prezzo. Questi livelli sono indicativi e non sostituiscono un'analisi aggiornata di volumi, volatilità e andamento dei mercati.
Azioni Maire target price: quali sono le previsioni degli analisti?
Il confronto tra la quotazione di MAIRE e i target price degli analisti rappresenta un altro elemento importante. Prima della pubblicazione dei risultati dei nove mesi, il consensus mostrava una prevalenza di giudizi positivi, con obiettivi di prezzo generalmente superiori alla quotazione di fine ottobre.
Tra le valutazioni pubblicate nelle settimane precedenti figuravano:
| Analista | Target price | Indicazione |
|---|---|---|
| Jefferies | €19,00 | Buy |
| Equita | €18,50 | Buy |
| Citi | €18,00 | Buy |
| Intermonte | €18,00 | Outperform |
| Banca Akros | €17,00 | Buy |
| Intesa Sanpaolo | €16,20 | Bu |
Le stime disponibili indicavano un target price mediano intorno a 17,50 euro, pur con differenze tra gli analisti. Rispetto a una quotazione di riferimento di 12,53 euro, un target di 17,50 euro rappresenterebbe uno scarto teorico di circa il 39,7%. Non si tratta però di un rendimento atteso né tantomeno garantito. I target price riflettono modelli di valutazione, ipotesi sui risultati futuri e aspettative di mercato che possono cambiare rapidamente.
In particolare, i risultati del 27 ottobre potrebbero portare gli analisti a rivedere le previsioni sulla crescita di Nextchem, sulla generazione di cassa e sugli ordini per il 2027.
Azioni Maire previsioni 2027: tre possibili scenari
Dopo i risultati dei nove mesi, la prospettiva sulle azioni MAIRE dipende soprattutto dalla capacità del gruppo di proseguire il percorso di crescita senza compromettere la redditività e la solidità finanziaria.
È possibile distinguere tre scenari, da considerare come ipotesi di analisi e non come previsioni certe.
| Scenario | Condizioni principali | Possibili conseguenze |
|---|---|---|
| Positivo | Nuove commesse, margini in crescita, forte contributo Nextchem | Possibile rivalutazione del titolo |
| Intermedio | Guidance rispettata, crescita regolare, conversione graduale del backlog | Quotazione legata ai risultati e al contesto di mercato |
| Negativo | Ritardi nei progetti, pressioni sui margini, minori ordini | Possibile ulteriore debolezza delle azioni |
Nello scenario più favorevole, MAIRE riesce a convertire nuovi progetti industriali in contratti di maggiore dimensione, mentre Nextchem continua a espandersi più rapidamente delle attività tradizionali.
In questo caso il progressivo aumento del peso dei servizi tecnologici potrebbe migliorare la marginalità complessiva.
Un'accelerazione degli utili, accompagnata da una buona generazione di cassa, potrebbe favorire una revisione positiva delle valutazioni di mercato.
Nello scenario centrale, il gruppo rispetta gli obiettivi industriali ma senza sorprese particolarmente positive.
Il backlog garantisce visibilità, mentre la crescita rimane esposta alle normali oscillazioni dei grandi progetti EPC.
In questa situazione le azioni potrebbero continuare a mostrare volatilità, reagendo alle nuove commesse, ai risultati trimestrali e all'andamento generale del settore industriale.
Lo scenario meno favorevole riguarda un possibile deterioramento delle condizioni operative.
MAIRE mantiene una presenza significativa in Medio Oriente, dove l'instabilità geopolitica può incidere sulle catene di fornitura, sulle tempistiche dei lavori e sui costi.
Anche eventuali ritardi nelle decisioni finali di investimento dei clienti potrebbero rallentare la trasformazione delle opportunità commerciali in nuovi contratti.
Inoltre, una crescita più lenta di Nextchem o difficoltà nell'integrazione delle acquisizioni ridurrebbero parte del potenziale miglioramento dei margini.
Il piano Maire 2035: ricavi oltre 13 miliardi
Per valutare le previsioni di lungo periodo è utile considerare il piano strategico 2026-2035. MAIRE punta a raggiungere entro il 2035:
- Ricavi superiori a 13 miliardi di euro.
- EBITDA superiore a 1,3 miliardi.
- Margine EBITDA compreso tra il 10% e l'11%.
- Un peso crescente di Nextchem sulla redditività consolidata.
Il gruppo prevede che le attività Sustainable Technology Solutions arrivino a rappresentare circa il 45% dell'EBITDA nel 2035, rispetto a circa il 24% del 2025. Si tratta di obiettivi di lungo periodo, non di risultati acquisiti. Il loro raggiungimento dipenderà dall'evoluzione della domanda, dalla capacità di eseguire i progetti e dal successo delle tecnologie sviluppate.
Tuttavia, il piano permette di comprendere come MAIRE intenda modificare gradualmente il proprio profilo industriale, affiancando alla tradizionale attività di ingegneria un business tecnologico a maggiore valore aggiunto.
Maire Tecnimont azioni dividendo: quanto paga nel 2026?
Un'altra ricerca frequente riguarda il dividendo delle azioni Maire Tecnimont, soprattutto dopo l'aumento della remunerazione degli azionisti.
Per l'esercizio 2025 MAIRE ha approvato un dividendo di 0,585 euro per azione, in crescita del 64,3% rispetto ai 0,356 euro distribuiti l'anno precedente. Lo stacco è avvenuto il 20 aprile 2026, mentre il pagamento è stato effettuato il 22 aprile, come dimostra il calendario dei dividendi di Borsa Italiana. L'importo complessivo deliberato è stato di circa 187,6 milioni di euro, con un payout ratio del 66%.
Utilizzando come riferimento una quotazione di 12,53 euro, il dividendo pagato nel 2026 corrisponde a un dividend yield storico lordo di circa il 4,7%.
È importante ricordare che questo rendimento è calcolato su un dividendo già distribuito e non rappresenta una previsione certa per il prossimo esercizio.
Nel piano strategico MAIRE ha indicato l'intenzione di mantenere un payout ratio del 66%, ma le future distribuzioni dipenderanno dai risultati e dalle decisioni degli organi societari.
Buyback Maire: perché il gruppo acquista azioni proprie?
Accanto al dividendo, MAIRE ha avviato nel settembre 2026 un programma di acquisto di azioni proprie per un massimo di 5 milioni di titoli, destinato principalmente ai piani di incentivazione azionaria del gruppo.
Tra il 2 e l'8 ottobre, la società ha acquistato 708.475 azioni a un prezzo medio di 12,532 euro, per un controvalore di circa 8,88 milioni. I buyback possono incidere sulla domanda di titoli sul mercato, ma è importante distinguere le operazioni finalizzate alla remunerazione diretta degli azionisti da quelle destinate ai piani di incentivazione.
In questo caso, il programma non deve essere interpretato automaticamente come un aumento della distribuzione di capitale agli investitori.
Quali rischi considerare prima di investire in Maire?
Nonostante i risultati positivi, investire nelle azioni MAIRE comporta diversi rischi.
- Il primo è il rischio di esecuzione dei progetti. Nei grandi contratti EPC eventuali ritardi, aumenti dei costi o modifiche delle tempistiche possono influire sulla redditività.
- Il secondo è il rischio geopolitico, particolarmente rilevante per le attività in Medio Oriente.
- Un terzo elemento è rappresentato dalla possibile volatilità degli ordini: la conclusione di grandi contratti può far variare sensibilmente la raccolta commerciale da un trimestre all'altro.
- Infine, l'espansione tecnologica di Nextchem richiede investimenti, acquisizioni e capacità di integrazione. Un aumento dei ricavi non si traduce necessariamente in un incremento proporzionale degli utili.
Azioni Maire: conviene comprare dopo i risultati 2026?
I risultati dei nove mesi confermano che MAIRE sta attraversando una fase di crescita industriale significativa. L'aumento dell'utile netto del 18,6%, il miglioramento della marginalità e il portafoglio ordini da 16,4 miliardi rappresentano elementi favorevoli.
Anche la conferma della guidance, con ricavi ed EBITDA attesi nella fascia medio-alta degli intervalli previsti, contribuisce a rafforzare la visibilità sull'ultima parte dell'esercizio. La quotazione rimane tuttavia distante dai massimi annuali e la reazione del mercato dimostra che buoni risultati economici non sono sufficienti, da soli, a garantire un rialzo delle azioni.
Per il 2027 saranno soprattutto tre fattori a determinare le prospettive: la capacità di convertire il backlog in ricavi e cassa, la crescita delle attività a maggiore marginalità di Nextchem e l'acquisizione di nuove commesse internazionali.
Il confronto con i target price degli analisti suggerisce che il mercato attribuisce al gruppo un potenziale di rivalutazione, ma resta necessario considerare i rischi operativi, geopolitici e finanziari.
Per chi segue le azioni MAIRE, quindi, la vera questione non è soltanto quanto sia sceso il prezzo dai massimi, ma se la crescita degli utili e dei flussi di cassa riuscirà a sostenere una valutazione più elevata nel tempo.