
Migliori PAC del 2026: quale piano di accumulo scegliere


15 OTT, 2026
Indice
Negli ultimi anni i piani di accumulo in ETF sono passati da opzione di nicchia a scelta naturale per chi vuole iniziare a investire con costanza. Secondo l'European ETF Savings Plan Study di extraETF (edizione 2026), in Europa continentale sono attivi oltre 15 milioni di piani di accumulo, con un volume annuo di circa 22,7 miliardi di euro.
Ecco, in sintesi, qual è il piano di accumulo migliore per ogni profilo:
- eToro — il migliore per un PAC multi-asset: investimenti ricorrenti mensili su azioni, ETF, crypto, Smart Portfolio e Pro Investor, da 25 $.
- XTB — il migliore "a portafoglio": imposti i pesi tra azioni ed ETF e l'allocazione resta coerente, a partire da 15 €.
- Fineco — il migliore per un PAC in ETF dentro una banca con regime amministrato, con oltre 700 ETF senza commissioni d'acquisto.
- BG Saxo — il migliore per un PAC in ETF automatico: nessun deposito minimo e acquisti degli ETF senza commissioni.
- Scalable Capital e Trade Republic — i migliori per partire con pochi euro: rata minima da 1 €.
Nel 2026 il punto non è solo "fare un PAC", ma sceglierne uno sostenibile: automatico, chiaro nei costi e semplice da gestire lato tasse. Qui sotto trovi la tabella di confronto, la scheda di ogni piattaforma e i criteri per scegliere.
Migliori PAC 2026: confronto rapido
Qui sotto trovi un confronto rapido delle piattaforme che, nella nostra esperienza, hanno senso quando l'obiettivo è impostare versamenti ricorrenti e lasciar lavorare il tempo.
| Piattaforma | Rata minima | Automazione | Regime fiscale |
|---|---|---|---|
| XTB | 15 € | Sì | Dichiarativo |
| Fineco | Dipende dallo strumento | Sì | Amministrato |
| BG Saxo | Nessun minimo | Sì (5 o 15 del mese) | Amministrato |
| Scalable Capital | 1 € | Sì | Amministrato o dichiarativo (a scelta) |
| Trade Republic | 1 € | Sì | Amministrato |
| Poste / BancoPosta Fondi | 50 € | Sì (addebito) | Fondi (amministrato) |
Tutte le piattaforme in tabella operano in Italia come intermediari vigilati, autorizzati o passaportati in regime MiFID II, con separazione degli asset dei clienti. Fineco e BG Saxo sono vigilati da Banca d'Italia e CONSOB; eToro opera in Italia con licenza CySEC, XTB con licenza KNF, Scalable Capital e Trade Republic con licenza BaFin.
I migliori piani di accumulo a confronto: le piattaforme
Vediamo nel dettaglio ogni piattaforma, con caratteristiche, punto di forza e profilo a cui è più adatta.
XTB: il PAC "a portafoglio" con logica di pesi
Con XTB il vantaggio del PAC è la logica a portafoglio: invece di fare ordini separati, ragioni per pesi e ti basta aggiornare il piano quando serve. Se vuoi mantenere un'allocazione stabile nel tempo, è una delle soluzioni più comode.
Puoi combinare azioni ed ETF nello stesso piano, scegliere tra portafogli già pronti e gestire fino a 10 piani in contemporanea. Gli acquisti tramite piano sono senza commissioni fino a 100.000 € al mese di controvalore; oltre si paga lo 0,2% (minimo 10 €).
Prima di partire e investire nei PAC XTB guarda bene due punti: il cambio valuta (se esci dall'euro) e la gestione fiscale, perché di solito sei in regime dichiarativo.
- 💶 Rata minima: 15 €
- ⏱️ Frequenze: a scelta, fino alla giornaliera con Auto-invest
- 🔁 Automazione: sì
- 🧾 Fiscalità: regime dichiarativo
- ✅ Punto distintivo: PAC "per percentuali" su azioni ed ETF, con l'allocazione che resta coerente anche se cambi importo
- 🎯 Ideale per: chi vuole un PAC "core" semplice ma con logica di portafoglio
Fineco Piano Replay: PAC ETF senza pensieri fiscali
Se l'idea è impostare il PAC e non pensarci più, il piano Fineco Replay è molto lineare: scegli gli ETF, definisci rata, durata e frequenza e la routine diventa automatica. Funziona bene quando vuoi restare su 1-3 strumenti e tenere tutto ordinato.
Il vantaggio rispetto ai PAC bancari tradizionali è la scelta: oltre 700 ETF a zero commissioni d'acquisto di emittenti come Fineco Asset Management, Xtrackers, iShares e Amundi. Il PAC si può impostare in autonomia dall'area Mercati e Trading o dall'app.
Da sapere prima di investire: il PAC rende meglio quando non lo rendi "barocco". Aggiungere troppi ETF può aumentare costi e complessità senza un vero beneficio.
- 💶 Rata minima: dipende dallo strumento
- ⏱️ Frequenze: a scelta
- 🔁 Automazione: sì (piano ricorrente)
- 🧾 Fiscalità: regime amministrato
- ✅ Punto distintivo: "PAC puro", imposti ETF e importo e l'esecuzione ricorrente è gestita dalla piattaforma
- 🎯 Ideale per: chi vuole un PAC ETF senza pensieri fiscali
BG Saxo: PAC in ETF automatico senza commissioni d'acquisto
Il Piano di Accumulo di BG Saxo (AutoInvest) è pensato per chi vuole costruire un PAC in ETF in modo automatico, con un'impostazione più da conto titoli strutturato rispetto alle app più semplici. Il vantaggio principale è che gli ETF del PAC non hanno commissioni in acquisto, né spese di apertura e gestione del piano.
Scegli uno o più ETF, ETC o ETN, l'importo mensile e la percentuale da assegnare a ciascuno: in automatico viene creato un portafoglio dedicato al PAC. Gli acquisti vengono eseguiti il 5 o il 15 di ogni mese.
Puoi anche trasferire liquidità extra sul portafoglio PAC per un investimento una tantum negli stessi strumenti, in qualsiasi giorno tranne quello previsto per l'esecuzione del piano.
- 💶 Rata minima: nessun deposito minimo
- ⏱️ Frequenze: mensile (acquisti il 5 o il 15 del mese)
- 🔁 Automazione: sì, tramite AutoInvest
- 🧾 Fiscalità: regime amministrato disponibile
- ✅ Punto distintivo: PAC in ETF senza commissioni d'acquisto, con versamenti extra una tantum
- 🎯 Ideale per: chi vuole un PAC ETF automatico con fiscalità gestita
Scalable Capital: PAC da 1 €, modulare
Scalable Capital è la classica piattaforma che ti fa iniziare "leggero" senza scuse: puoi partire da 1 € a rata su circa 1.900 ETF e poi aumentare strada facendo. È molto adatta se vuoi un PAC Scalable Capital semplice e modulare.
Le esecuzioni dei piani di accumulo sono gratuite in tutti i modelli di conto. La novità del 2026 è la succursale italiana: dal 1° settembre 2026 puoi scegliere il regime amministrato, mentre i conti aperti prima passano alla succursale nelle settimane successive.
Da sapere prima: tieni la selezione essenziale. Rate piccole e pochi ETF sensati battono quasi sempre piani troppo spezzettati.
- 💶 Rata minima: 1 €
- ⏱️ Frequenze: più frequenze disponibili (es. mensile o trimestrale)
- 🔁 Automazione: sì
- 🧾 Fiscalità: regime amministrato o dichiarativo, a scelta
- ✅ Punto distintivo: è "PAC-first", soglia bassissima ed esecuzioni dei piani a costo zero
- 🎯 Ideale per: PAC piccoli e modulari, da far crescere nel tempo
Trade Republic: PAC frictionless in regime amministrato
Per chi vuole trasformare il PAC in un'abitudine, è una delle soluzioni più immediate: importi bassi e piani ricorrenti senza commissioni rendono facile essere costanti, anche quando il mercato è rumoroso.
Tieni in considerazione che i PAC Trade Republic si impostano su una piattaforma piuttosto essenziale: ottima per PAC semplici, meno se vuoi costruzioni molto sofisticate. Puoi investire in azioni, ETF o criptovalute e scegliere l'esecuzione a inizio o a metà mese.
- 💶 Rata minima: 1 €
- ⏱️ Frequenze: settimanale, mensile, bimestrale o trimestrale
- 🔁 Automazione: sì
- 🧾 Fiscalità: regime amministrato
- ✅ Punto distintivo: PAC super "frictionless", importi minimi e frequenze flessibili per costruire l'abitudine
- 🎯 Ideale per: PAC semplici, piccoli importi, massima continuità
Poste e BancoPosta Fondi: il PAC tradizionale su fondi
Nella nostra esperienza è una soluzione sensata se vuoi un PAC semplice su fondi, con addebito automatico e la possibilità di sospendere o estinguere il piano quando cambia la tua situazione, senza costi aggiuntivi.
Da mettere in conto, però, che non è un PAC in ETF "da broker": lavori su fondi e su un'impostazione più tradizionale, con un minimo operativo di 50 € e meno libertà di costruzione rispetto al fai-da-te.
- 💶 Rata periodica: 50 € o multipli
- ⏱️ Frequenze: mensile / bimestrale / trimestrale / semestrale
- 🧺 Strumenti: fondi comuni BancoPosta Fondi SGR
- 🗓️ Durata: da 1 a 12 anni
- 🔁 Automazione: addebito automatico su Conto BancoPosta o Libretto postale nominativo
Cos'è un PAC e come funziona
Un PAC (Piano di Accumulo del Capitale) consiste nell'investire una somma fissa a intervalli regolari, di solito ogni mese, su uno o più strumenti. È l'alternativa al PIC (Piano di Investimento del Capitale), in cui versi tutto il capitale in un'unica soluzione.
Ogni rata compra quote ai prezzi del momento: quando i mercati scendono ne acquisti di più, quando salgono di meno. Il risultato è che il prezzo medio di carico tende a "smussarsi" nel tempo, senza dover indovinare il momento giusto per entrare.
In pratica esistono due famiglie. I PAC su fondi si sottoscrivono in banca, alle Poste o presso una SGR, spesso con rata minima di 50 € e costi di gestione più alti. I PAC su ETF si impostano da un broker o da un'app, con rate più basse e commissioni d'acquisto spesso azzerate: sono quelli che confrontiamo in questa guida.
Il versamento si può automatizzare con addebito sul conto, e quasi tutte le piattaforme permettono di modificare l'importo, sospendere il piano o interromperlo quando serve.
Vantaggi e svantaggi del piano di accumulo
Vantaggi
- Riduzione del rischio grazie all'investimento dilazionato nel tempo
- Accessibile anche con piccoli importi (es. 50-100€/mese)
- Effetto dell'interesse composto nel lungo termine
- Disciplina automatica dell'investimento
Svantaggi
- Meno efficiente nelle fasi di mercato fortemente rialziste
- Possibili costi o commissioni elevati su alcune piattaforme
- Alcuni PAC sono poco flessibili (vincoli o penali di uscita)
- Richiede costanza anche nei momenti di volatilità del mercato
Quanto può rendere un PAC: simulazione con 100 euro al mese
Il vero motore di un PAC è l'interesse composto: reinvestendo i rendimenti, anche piccole rate crescono nel tempo. Ecco cosa succede investendo 100 euro al mese con tre ipotesi di rendimento medio annuo, al lordo di costi e tasse.
| Durata | Totale versato | Capitale al 4% annuo | Capitale al 6% annuo |
|---|---|---|---|
| 10 anni | 12.000 € | 14.725 € | 16.388 € |
| 20 anni | 24.000 € | 36.677 € | 46.204 € |
| 30 anni | 36.000 € | 69.405 € | 100.452 € |
Con un rendimento del 6% annuo, dopo 20 anni avresti versato 24.000 € ma il capitale potenziale supererebbe i 46.000 €. Allungando a 30 anni, la parte generata dai rendimenti diventa più grande dei versamenti stessi.
Non è una promessa: i rendimenti non sono garantiti e i mercati oscillano. Rende però l'idea di perché la costanza conti più del tempismo. Se invece parti da una somma già disponibile, può esserti utile la guida su come investire 10.000 euro.
Come scegliere il piano di accumulo migliore
Qui sotto trovi il metodo che usiamo (e che vediamo funzionare davvero anche nella community Rankia) quando si deve scegliere tra due piattaforme.
- Automazione: quanta disciplina vuoi delegare? Se vuoi che sia davvero automatico, scarta subito le soluzioni "manuali". Se ti va bene fare l'ordine a mano, contano di più costi e ampiezza dell'offerta ETF.
- Importo minimo e frazionamento. Nel PAC il minimo "di listino" non è sempre quello reale: se non puoi frazionare, potresti dover alzare la rata per far partire l'esecuzione (tipico su alcuni ETF).
- Costi che non si notano ma pesano. Nel 2026 i tre punti da controllare sono la commissione per eseguito, il costo del cambio valuta se compri strumenti non in euro e i minimi, che possono rendere inefficiente un PAC troppo piccolo.
- Flessibilità: pausa, modifica, cambio strumenti. Un PAC è un percorso lungo: se non puoi modificarlo senza attriti, prima o poi lo molli. E a noi interessa l'opposto, cioè renderlo sostenibile.
Un quinto fattore — il regime fiscale — lo vediamo a parte, perché in Italia fa una differenza concreta.
Tassazione del PAC: regime amministrato o dichiarativo
In Italia le plusvalenze di un PAC in ETF, azioni o fondi sono tassate al 26% e, a differenza dei fondi pensione, il PAC non è deducibile dalle tasse. Quello che cambia da una piattaforma all'altra è chi se ne occupa.
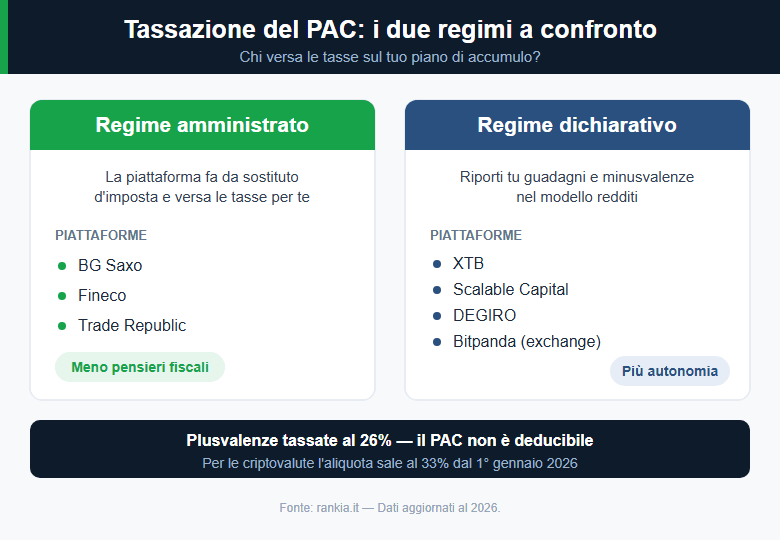
- Regime amministrato: la piattaforma fa da sostituto d'imposta e versa le tasse al posto tuo. È il caso di Fineco, BG Saxo e Trade Republic, e da settembre 2026 anche di Scalable Capital: meno pensieri e nessuna dichiarazione manuale.
- Regime dichiarativo: sei tu a riportare guadagni e minusvalenze nel modello redditi. È il caso di eToro, XTB e degli exchange di criptovalute: più autonomia, ma serve gestione fiscale.
Attenzione al PAC crypto nel 2026: le plusvalenze in valute virtuali sono tassate al 33% dal 1° gennaio 2026, mentre gli ETP/ETN quotati restano al 26%. Il PAC su crypto non riduce la volatilità dell'asset, ma toglie di mezzo il tempismo.
Se cerchi esposizione crypto tramite strumenti quotati resti invece nel perimetro dei broker. Per approfondire il tema fiscale, leggi la nostra guida sulla tassazione degli ETF in Italia.
A chi conviene un PAC
Investire in un PAC conviene soprattutto a chi vuole iniziare con piccoli capitali e ragionare sul lungo periodo, e a chi cerca un modo per ridurre il peso dell'emotività nei momenti di forte volatilità del mercato.
L'investimento periodico permette un approccio equilibrato e cadenzato: i versamenti regolari diventano un capitale che si accumula e lavora nel tempo, molto meglio che lasciarli fermi sul conto.
Esistono poi due anime: i PAC orientati all'investimento, con portafogli diversificati per diversi profili di rischio, e i PAC orientati al risparmio, utili a costruire un fondo per spese future come l'istruzione dei figli o l'integrazione della pensione.
Rimanendo in tema di investimenti ricorrenti, potresti trovare interessante anche la nostra guida sui migliori piani di accumulo per bambini.
In sintesi, il piano di accumulo migliore non è uno solo: dipende da quanto vuoi automatizzare, da quanto puoi versare e da come preferisci gestire il fisco. eToro conviene a chi vuole un PAC multi-asset, XTB a chi ragiona per portafoglio, Fineco e BG Saxo a chi cerca un PAC in ETF con fiscalità gestita.
Se parti da pochi euro, Scalable Capital e Trade Republic ti fanno cominciare da 1 €. Qualunque piattaforma scegli, ciò che conta davvero è la costanza: un PAC sostenibile, che puoi mantenere negli anni senza attriti, batte quasi sempre il piano "perfetto" che abbandoni dopo sei mesi.
Domande frequenti sui PAC
Guarda la Masterclass con Filippo Angeloni "Come guadagnare con gli ETF"
Disclaimer:
Leggi di più sulla promozione “100 ordini gratis” di Fineco: https://finecobank.it/it/promo/100OMA/regolamento.html
Questo contenuto è materiale di marketing. Non costituisce offerta o raccomandazione di investimento di strumenti finanziari. Prima di fare trading assicurati sempre di comprendere caratteristiche e rischi degli strumenti con cui operi. ll trading può generare sia profitti che perdite. Le commissioni indicate fanno riferimento ad ordini di importo inferiore a 50.000 EUR.