
Fondi indicizzati o ETF: quale scegliere nel 2026?

Indice
Fondi indicizzati o ETF? Sono i due strumenti della gestione passiva e hanno lo stesso obiettivo: replicare un indice di borsa con costi contenuti. Cambiano però il modo in cui si comprano, i costi di ingresso e l'investimento minimo.
Il verdetto in breve, per profilo di investitore:
- ETF: per chi investe in autonomia con un conto titoli, anche con piccole cifre o con un PAC.
- Fondi indicizzati: per chi compra tramite banca, consulente o robo-advisor e non vuole seguire le quotazioni.
- Fiscalità: fondi indicizzati ed ETF UCITS seguono in Italia lo stesso trattamento di base. I proventi sono normalmente tassati al 26%, mentre la quota riferibile a titoli di Stato italiani ed equiparati beneficia dell’aliquota del 12,5%.
Di seguito li confrontiamo su negoziazione, costi, minimi, offerta e tassazione, con prodotti reali e dati aggiornati a settembre 2026.
Vuoi investire con un PAC in ETF? XTB e Fineco permettono entrambi di automatizzare gli acquisti, ma differiscono per costi, soglia minima e gestione fiscale.


Regolamento
Cyprus Securities and Exchange Commission, Komisja Nadzoru Finansowego (KNF), The Financial Conduct Authority (FCA)
Commissione Nazionale per le Società e la Borsa (CONSOB)
Prodotti offerti
Azioni, ETF, CFD, Forex, Commodities, Criptovalute, Piano d'Accumulo del Capitale
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Cosa sono fondi indicizzati ed ETF e cosa hanno in comune
I fondi indicizzati sono fondi comuni a gestione passiva: invece di cercare di battere il mercato, come fanno i fondi a gestione attiva, puntano a ottenere lo stesso rendimento del loro indice di riferimento, come l'MSCI World o l'S&P 500.
Senza un team che seleziona i titoli, le commissioni di gestione sono molto più basse. Il primo fondo indicizzato per i risparmiatori è nato negli Stati Uniti nel 1976, con Vanguard.
Gli ETF (Exchange Traded Funds) seguono la stessa logica, ma sono quotati in borsa e si negoziano come un'azione. Il primo ETF negli Stati Uniti, lo SPDR S&P 500 ETF Trust, è stato lanciato nel 1993. Il primo prodotto exchange-traded indicizzato al mondo era però nato in Canada nel 1990, con i Toronto 35 Index Participation Units. In Italia gli ETF si negoziano sul segmento ETFplus di Borsa Italiana, durante l'orario di borsa.
La replica dell'indice, soprattutto negli ETF, può essere di due tipi:
- Replica fisica: l’ETF detiene direttamente tutti o parte dei titoli dell’indice. Nella replica completa acquista i componenti con pesi vicini a quelli del benchmark; con il campionamento o l’ottimizzazione ne detiene invece una selezione rappresentativa.
- Replica sintetica: il portafoglio di ETF non contiene i titoli dell'indice, ma ne ottiene il rendimento con un contratto derivato (swap) con una controparte. Nella replica sintetica il rendimento dell’indice viene ottenuto tramite derivati, in genere swap con una controparte. Questa struttura può essere utilizzata quando consente di replicare il benchmark in modo più efficiente, ma introduce un rischio di controparte che viene mitigato attraverso garanzie e regole UCITS.
In comune hanno anche la struttura giuridica. La maggior parte dei fondi indicizzati e degli ETF distribuiti in Italia sono fondi armonizzati UCITS, domiciliati di solito in Irlanda o in Lussemburgo e commercializzati in Italia dopo la notifica a CONSOB e Banca d'Italia, con classi ad accumulazione o a distribuzione.
Fondi indicizzati ed ETF a confronto: la tabella
La tabella riassume le differenze principali; nelle sezioni successive le analizziamo una per una.
Aspetto | Fondo indicizzato | ETF |
|---|---|---|
Dove si compra | Banca, piattaforma di fondi, consulente o robo-advisor | In borsa, con un conto titoli presso un broker |
Prezzo | Un valore al giorno (NAV), calcolato a fine giornata | In tempo reale durante l'orario di borsa |
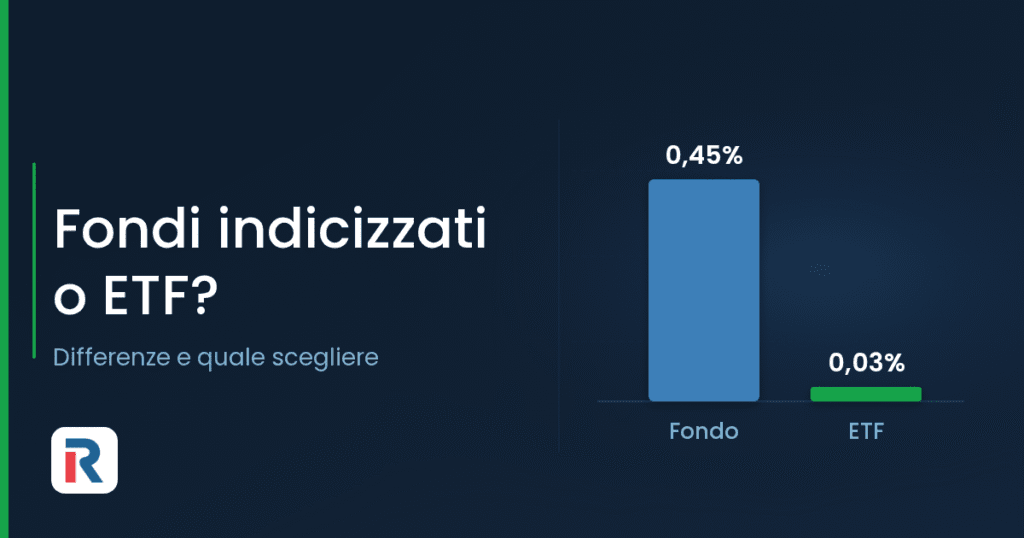
Costi di gestione | Bassi, spesso tra 0,20% e 0,50% annuo | Molto bassi, anche sotto lo 0,10% annuo |
Costi di ingresso e uscita | Possibili commissioni di sottoscrizione e rimborso | Commissione del broker su ogni ordine e spread |
Investimento minimo | Variabile: alcune classi richiedono 100.000 € o più | Il prezzo di una singola quota |
Varietà dell'offerta | Soprattutto grandi indici azionari e obbligazionari | Settori, temi e strategie; per le singole materie prime in Europa si utilizzano spesso ETC |
Tassazione in Italia | 26% (12,5% sulla quota di titoli di Stato) | Identica a quella dei fondi |
Esempi di fondi indicizzati ed ETF a basso costo
Tra i migliori fondi indicizzati distribuiti in Italia ci sono prodotti di Amundi, Pictet, iShares e i fondi indicizzati Vanguard. Conta però la classe: le quote più economiche sono spesso riservate ai grandi importi.
| Fondo indicizzato | Indice | Costi correnti | Ingresso o minimo |
|---|---|---|---|
| Amundi Index MSCI World AE (C) | MSCI World | 0,30% | Ingresso fino al 4,50% |
| Pictet-USA Index P EUR | S&P 500 | 0,44% costi correnti | Ingresso fino al 5%, rimborso 1% |
| Vanguard ESG Developed World All Cap Equity Index Fund EUR Acc | FTSE Developed All Cap Choice | 0,20% | Minimo iniziale 1.000.000 € |
| iShares Emerging Markets Index Fund (IE) D Acc EUR | MSCI Emerging Markets | 0,20% | Minimo iniziale 100.000 € |
Il Pictet-USA Index è un esempio di fondi indicizzati S&P 500 in classe retail: costo annuo contenuto, ma ingresso fino al 5%. Dati delle società di gestione e di Borsa Italiana, settembre 2026.
Sugli stessi indici, gli ETF quotati su Borsa Italiana costano meno:
Vuoi sapere come scegliere un ETF? Leggi la nostra guida.
Vantaggi e svantaggi di fondi indicizzati ed ETF
Fondi indicizzati: pro e contro
I punti di forza
- Semplicità: si sottoscrivono come un normale fondo, anche con versamenti periodici, senza seguire le quotazioni.
- Nessuno spread: si entra e si esce al valore della quota, senza differenza tra prezzo di acquisto e di vendita.
I limiti
- Costi di ingresso: le classi per il pubblico possono prevedere commissioni di sottoscrizione fino al 4,5-5%.
- Accesso limitato: le classi più economiche richiedono spesso minimi da 100.000 euro in su.
- Offerta ridotta: coprono soprattutto i grandi indici di mercato.
ETF: pro e contro
I punti di forza
- Costi bassi: TER anche sotto lo 0,10% sui grandi indici e nessuna commissione di sottoscrizione.
- Flessibilità: si comprano e si vendono in tempo reale durante l'orario di borsa.
- Varietà: coprono indici, settori, temi, obbligazioni e materie prime.
I limiti
- Commissioni e spread: ogni ordine ha un costo, che pesa di più su chi investe spesso piccole somme.
- Conto titoli: serve un broker e un minimo di autonomia nella scelta del prodotto.
- Tentazione del trading: la quotazione continua può spingere a movimentare troppo il portafoglio.
Differenze tra fondi indicizzati ed ETF punto per punto
Negoziazione e prezzo
Con un fondo indicizzato l'ordine si può dare in qualsiasi momento, ma viene eseguito al valore della quota di fine giornata. Fino ad allora non conosci il prezzo esatto, e alcuni fondi fissano un orario limite per gli ordini.
Con un ETF il prezzo è visibile in tempo reale e l'ordine viene eseguito subito, come per un'azione. È un vantaggio nelle fasi di forte volatilità, ma comporta lo spread denaro-lettera, che si allarga sui prodotti poco scambiati.
Costi e commissioni
Entrambi sono strumenti economici, ma con una struttura di costi diversa. Un fondo ha i costi di un fondo, un ETF ha i costi di un'azione: nel primo paghi costi correnti ed eventuali commissioni di sottoscrizione e rimborso, nel secondo il TER più la commissione del broker su ogni ordine.
Un esempio concreto: Se il collocatore applicasse una commissione d’ingresso del 5%, su 10.000 € il costo iniziale sarebbe di 500 €. A questo si aggiungono i costi correnti del fondo, oggi pari allo 0,44% annuo: il loro importo in euro cambia nel tempo insieme al valore dell’investimento. Lo stesso importo in SPY5 costa 3 euro l'anno di TER, più le commissioni di acquisto e vendita del broker.
Investimento minimo e PAC
Molti fondi indicizzati prevedono soglie di ingresso, che nelle classi istituzionali arrivano a 100.000 o a 1.000.000 di euro. Con un ETF il minimo è il prezzo di una singola quota. Entrambi si prestano al piano di accumulo: il fondo tramite il collocatore, l'ETF tramite i PAC offerti da molti broker.
Con XTB puoi creare un Piano di Accumulo a partire da 15 € scegliendo tra oltre 1.800 ETF. Gli acquisti e le vendite restano senza commissioni fino a 100.000 € di volume mensile; sugli strumenti in una valuta diversa da quella del conto può applicarsi un costo di conversione dello 0,5%.
Varietà dell'offerta
Il numero di ETF è molto maggiore rispetto ai fondi indicizzati, e su ETFplus arrivano nuove quotazioni quasi ogni settimana. Con i fondi indicizzati si diversifica senza problemi sui grandi indici, ma per settori, temi o materie prime servono gli ETF, come nei casi seguenti:
Tassazione in Italia
In Italia la fiscalità non fa pendere la bilancia da nessuna parte: fondi indicizzati ed ETF armonizzati sono tassati allo stesso modo. Si applica il 26% su plusvalenze e proventi, ridotto al 12,5% per la quota investita in titoli di Stato italiani ed esteri della white list.
Non esiste un passaggio tra fondi senza imposte: lo switch equivale a un rimborso seguito da una nuova sottoscrizione, quindi il guadagno viene tassato, come quando vendi un ETF per comprarne un altro. Inoltre le plusvalenze non si compensano con minusvalenze pregresse, perché sono redditi di capitale.
Qui trovi più informazioni sulla tassazione dei fondi e sulle tasse da pagare sugli ETF.
Quale scegliere tra fondi indicizzati ed ETF?
Per il risparmiatore italiano che investe da solo, gli ETF sono di solito la scelta più efficiente: costano meno, si comprano con un conto titoli e offrono molta più scelta. I fondi indicizzati restano validi in alcuni casi precisi, soprattutto quando l'accesso passa da un intermediario.
Prima di decidere conviene rispondere a tre domande. La prima: quanto investi e con che frequenza? Con versamenti piccoli e frequenti pesa il costo del singolo ordine, quindi serve un broker con PAC su ETF a costi bassi.
La seconda: da chi compri? Se il canale è la tua banca, verifica che il fondo non abbia commissioni di ingresso che annullano il vantaggio della gestione passiva. La terza: quanto vuoi seguire il portafoglio? L'ETF richiede qualche scelta in più, il fondo quasi nessuna, ma a un costo spesso più alto.
La scelta per profilo:
- Investitore fai-da-te: un ETF su un indice globale, con un broker dalle commissioni basse sugli ordini e sui PAC.
- Chi preferisce delegare: un fondo indicizzato tramite banca o consulente, controllando prima classe di quote e commissione di ingresso.
- Chi cerca settori o temi specifici: gli ETF, perché i fondi indicizzati coprono quasi solo i grandi indici.
- Grandi patrimoni: le classi istituzionali dei fondi indicizzati, con costi correnti intorno allo 0,20%, diventano competitive anche rispetto a molti ETF.
Non è nemmeno indispensabile scegliere tra l'uno e l'altro: ETF e fondi indicizzati sono compatibili nello stesso portafoglio. Molti robo-advisor, per esempio, costruiscono i portafogli con ETF o fondi indicizzati e gestiscono per te versamenti, ribilanciamenti e reinvestimenti dei proventi.
Dove comprare fondi indicizzati ed ETF
Per gli ETF basta un conto titoli presso una banca o un broker; per i fondi indicizzati serve un collocatore che distribuisca la classe di quote scelta. Se preferisci il regime amministrato, Fineco permette di creare un PAC Replay su ETF direttamente dal conto. Il costo standard parte da 2,95 € per periodo con un ETF, mentre per gli Under 30 il servizio non prevede costi periodici; sono inoltre disponibili ETF in promozione senza commissioni di acquisto.
In sintesi, fondi indicizzati ed ETF inseguono lo stesso obiettivo e in Italia hanno la stessa tassazione: la differenza la fanno i costi di ingresso, l'investimento minimo e il modo in cui si comprano. Gli ETF vincono su costi e varietà, i fondi indicizzati sulla semplicità per chi passa da banca o consulente.
Se investi in autonomia, un ETF su un indice globale è spesso il punto di partenza più efficiente. Se preferisci delegare, un fondo indicizzato o un robo-advisor possono andare bene, a patto di controllare classe di quote e commissioni prima di sottoscrivere.