
Come creare un portafoglio di ETF


27 SET, 2026
Indice
Costruire un portafoglio ETF non significa scegliere i fondi che hanno reso di più negli ultimi dodici mesi: significa decidere prima quanto rischio puoi davvero sopportare e poi tradurre quella risposta in percentuali. Gli ETF rendono il lavoro semplice, perché in Europa se ne contano oltre 3.100 e coprono quasi ogni mercato, settore e scadenza. In questa guida vediamo il percorso completo, dagli obiettivi al ribilanciamento, con esempi di portafogli modello da adattare al tuo caso.
Prima di scegliere gli ETF, prova prima la struttura del portafoglio. Con MyPortfolio di Rankia puoi creare gratuitamente un portafoglio simulato e vedere come cambia nel tempo prima di passare all'operatività reale.
Perché un portafoglio di ETF conviene (e cosa non ti dà)
Un ETF è un fondo quotato: si compra e si vende in Borsa come un'azione, ma dentro contiene decine o centinaia di titoli. È questa doppia natura a renderlo lo strumento più pratico per costruire un portafoglio diversificato con poco capitale. Se parti da zero, vale la pena capire prima cosa sono gli ETF e come si comprano.
Il vantaggio principale è il costo: gli ETF indicizzati più ampi quotati in Europa hanno commissioni di gestione (TER) comprese tra lo 0,03% e lo 0,20% annuo, una frazione di quanto costa un fondo comune a gestione attiva. Su un orizzonte di vent'anni la differenza di costo è uno dei pochi fattori di rendimento che puoi controllare davvero.
Il secondo vantaggio è l'ampiezza di scelta: con oltre 3.100 ETF quotati in Europa trovi esposizione a qualsiasi area geografica, settore o scadenza obbligazionaria. Puoi costruire una scala di titoli di Stato a 1-3 anni o comprare l'intero mercato azionario mondiale con un solo strumento.
Ci sono però due contropartite reali, che conviene conoscere prima di iniziare.
Vantaggi
- Costi bassi e trasparenti: TER tipici dello 0,03%-0,20% per gli indici ampi, contro percentuali molto più alte dei fondi a gestione attiva.
- Negoziabilità continua: si comprano e si vendono durante tutto l'orario di Borsa, conoscendo in ogni momento il prezzo. Un fondo comune si sottoscrive una volta al giorno e a NAV non noto.
- Diversificazione immediata: un singolo ETF azionario globale contiene oltre mille titoli di più di venti Paesi.
Svantaggi
- Nessun trasferimento esente da imposte: in Italia vendere un ETF per comprarne un altro realizza la plusvalenza e fa scattare la tassazione. Chi ribilancia spesso ne paga il conto.
- Troppa scelta: la quantità di prodotti disponibili paralizza chi inizia, e ogni anno alcuni ETF vengono fusi o delistati, obbligando a rivedere le posizioni.
Come scegliere gli ETF: costi, replica e politica dei dividendi
La strategia decide quali ETF ti servono; i criteri di selezione decidono quale prodotto specifico comprare tra i molti che replicano lo stesso indice. Per un portafoglio indicizzato di lungo periodo i criteri sono quattro, in ordine di importanza.
Ampiezza dell'indice. Preferisci indici il più larghi possibile, con molti settori e molti Paesi. Un MSCI World o un FTSE All-World copre già gran parte del mercato azionario investibile; aggiungere un ETF settoriale sopra non aumenta la diversificazione, la riduce concentrando il rischio.
Costo totale, non solo il TER. Al TER vanno aggiunti lo spread denaro-lettera che paghi in Borsa e lo scostamento del fondo dal suo indice. Uno strumento con TER più basso ma poco scambiato può costarti di più di uno leggermente più caro e molto liquido: controlla sempre il tracking error dell'ETF insieme alle commissioni.
Dimensione e anzianità del fondo. Un ETF con patrimonio ridotto ha più probabilità di essere chiuso o fuso, evento che ti costringe a vendere in un momento che non hai scelto tu. Come soglia prudenziale, privilegia i fondi sopra i 100 milioni di euro e con almeno tre anni di storia.
Metodo di replica. La replica fisica significa che il fondo compra davvero i titoli dell'indice; quella sintetica usa uno swap con una controparte bancaria. La sintetica può essere più efficiente su alcuni mercati difficili da replicare, ma aggiunge il rischio che la controparte non onori il contratto. Per il nucleo di un portafoglio di lungo periodo la replica fisica è la scelta più lineare.
Accumulazione o distribuzione
Gli ETF ad accumulazione reinvestono automaticamente i dividendi dentro il fondo; quelli a distribuzione te li versano sul conto. Per chi è in fase di crescita del capitale l'accumulazione è quasi sempre preferibile: l'interesse composto lavora senza che tu debba reinvestire manualmente, e in Italia eviti la tassazione immediata su ogni cedola incassata.
La distribuzione ha senso quando il portafoglio deve generare una rendita da spendere, tipicamente nella fase finale dell'orizzonte temporale. Se stai valutando l'una o l'altra, la nostra guida su come scegliere un ETF entra nel dettaglio dei singoli parametri.
Definisci obiettivo, orizzonte e profilo di rischio
Questa è la parte che quasi tutti saltano e che determina il risultato più di qualsiasi scelta di prodotto. Prima di guardare un solo ISIN devi rispondere a tre domande.
Profilo di rischio e tolleranza alla volatilità. Sono due cose diverse, anche se correlate. La volatilità è l'oscillazione dei prezzi nel breve periodo: fastidiosa, ma temporanea. Il rischio è la possibilità di perdere capitale in modo permanente, o di non avere più tempo per aspettare il recupero. Due persone con lo stesso profilo di rischio possono sopportare volatilità molto diverse, e questa differenza decide il peso tra azioni e obbligazioni.
Orizzonte temporale. È il periodo per cui puoi lasciare il denaro investito senza doverlo ritirare. Non è un numero teorico: se prevedi di comprare casa tra quattro anni, quei soldi non hanno un orizzonte di vent'anni, qualunque sia la tua propensione al rischio. Un orizzonte corto impone una quota obbligazionaria alta, punto.
Obiettivo di investimento. Pensione, studi dei figli, acquisto di un immobile: solo definendo lo scopo sai quanto capitale ti serve alla fine e quindi quale rendimento atteso devi cercare. Capita spesso che il rendimento necessario sia irrealistico rispetto al rischio che puoi sopportare. In quel caso le leve sono tre, e nessuna è magica: versare di più, allungare l'orizzonte o ridurre le aspettative.
Onestà preliminare: esiste il portafoglio che vorresti avere, quello che puoi avere e quello che dovresti avere. Chi parte dal rendimento e solo dopo guarda al rischio finisce con un portafoglio che non riesce a mantenere nello scenario peggiore. Meglio un rendimento atteso più basso ma sostenibile controvento, senza abbandonare il piano al primo ribasso serio.
Su questo vale la nostra esperienza editoriale: dopo anni di analisi di portafogli indicizzati, l'errore che si ripete più spesso non è la scelta di un ETF sbagliato, è l'abbandono del piano dopo un drawdown che l'investitore non aveva messo in conto.
Un modo concreto per rispondere alla terza domanda è simulare in anticipo tre numeri: la volatilità media attesa del portafoglio, la perdita massima storica di un'allocazione simile e il tempo di recupero impiegato per tornare in pari. Conoscerli prima serve a due cose: prepararti psicologicamente a ciò che vedrai sull'estratto conto e verificare che il tuo orizzonte sia abbastanza lungo da assorbire quel recupero.
Capita spesso di scoprire che la volatilità sarebbe sopportabile e la perdita massima anche, ma che l'orizzonte non lascia il tempo di aspettare il ritorno in pari. In quel caso non è il carattere a dover cambiare: è l'allocazione.
Asset allocation: quanti ETF e come pesare azioni e obbligazioni
Definito il profilo, l'asset allocation traduce le risposte in percentuali ed è una delle decisioni principali nella costruzione del portafoglio. Gli studi classici mostrano che spiega gran parte della variabilità nel tempo dei rendimenti di una singola strategia, ma questo non significa che conti sempre più della selezione degli strumenti nel confronto tra portafogli.
Le grandi classi di attivo sono azioni, obbligazioni, metalli preziosi, materie prime e alternativi, ciascuna con sottogruppi come le azioni dei mercati emergenti o le obbligazioni high yield.
Per capire perché la diversificazione conta, basta osservare come cambia ogni anno la classifica dei rendimenti: la classe di attivo migliore in un periodo può scendere in fondo alla tabella in quello successivo.
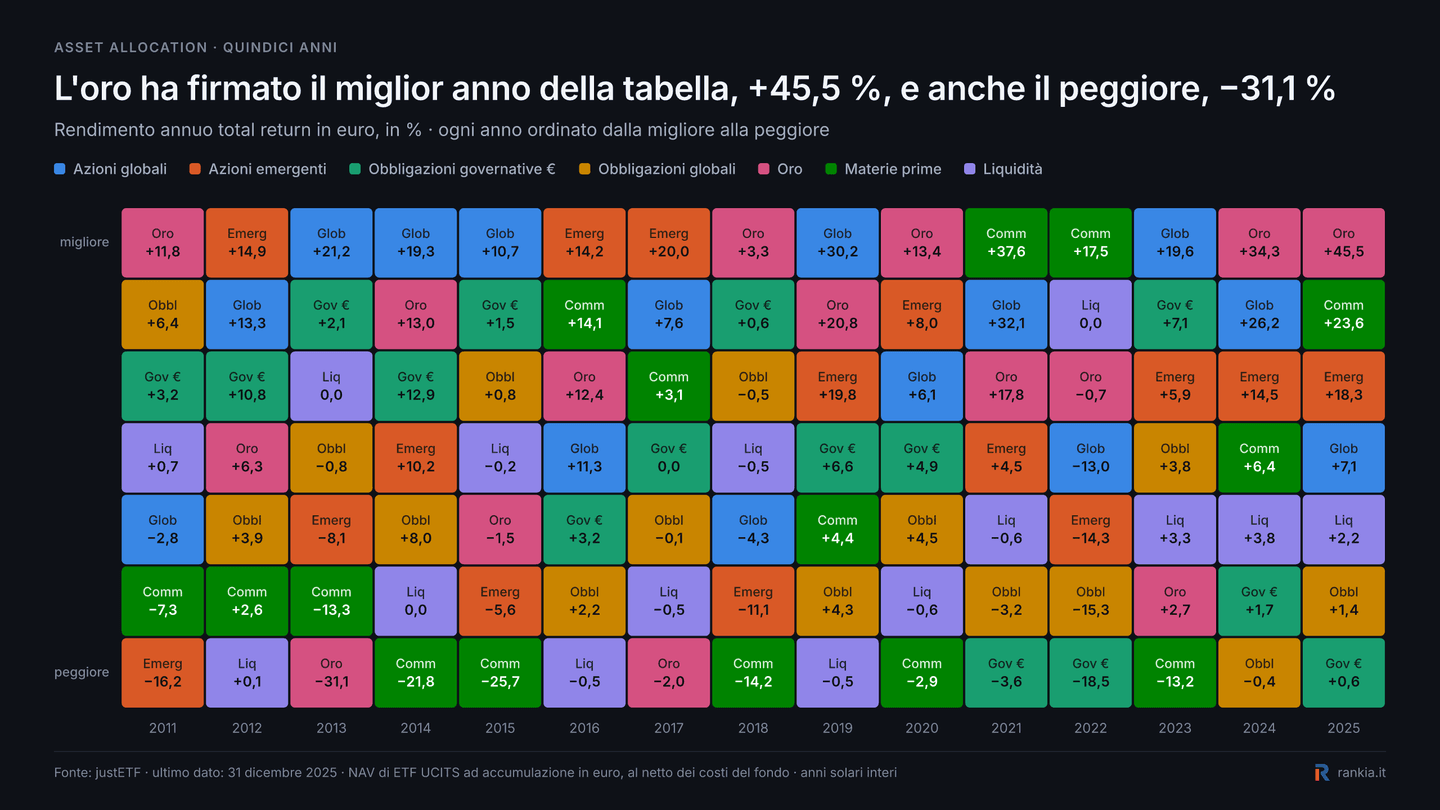
Il grafico mostra quanto poco prevedibile sia l'ordine dei rendimenti anno per anno: è esattamente il motivo per cui si diversifica, invece di scommettere sulla classe vincente.
Quanti ETF servono davvero
Molti meno di quanti se ne comprano di solito. Per la maggior parte degli investitori privati da 3 a 6 ETF bastano a coprire il mercato azionario globale e la parte obbligazionaria. Un portafoglio a due strumenti — un azionario mondiale e un obbligazionario di alta qualità — è già pienamente diversificato.
L'errore opposto, la sovradiversificazione, è più comune di quanto si pensi: accumulare ETF di ogni tema e area aumenta i costi, il tempo di gestione e le sovrapposizioni, senza ridurre il rischio. Se tre dei tuoi ETF contengono tutti Apple e Microsoft ai primi posti, non hai tre esposizioni diverse: ne hai una sola, pagata tre volte.
Un controllo pratico prima di aggiungere uno strumento: apri le prime dieci posizioni dei fondi che hai già e di quello che stai valutando. Se i nomi si ripetono, l'ETF nuovo non sta aggiungendo diversificazione, sta aumentando la concentrazione su titoli che possiedi già. Lo stesso vale per la geografia: un azionario globale contiene già gli Stati Uniti per circa due terzi, quindi un ETF sull'S&P 500 aggiunto sopra raddoppia semplicemente quella scommessa.
Il peso delle obbligazioni e la scala delle scadenze
La quota obbligazionaria serve da ammortizzatore, non da motore di rendimento. Se vuoi meno volatilità, la aumenti; se accetti oscillazioni maggiori in cambio di un rendimento atteso più alto, la riduci. Chiedere alla parte obbligazionaria di generare rendimento significa rinunciare proprio all'ammortizzazione per cui l'hai messa in portafoglio.
Il ciclo di rialzo dei tassi iniziato dalla BCE a luglio 2022 e culminato nel settembre 2023 ha mostrato il punto debole degli indici obbligazionari molto ampi: seguendo la parte medio-lunga della curva hanno duration elevate, e più alta è la duration, più forte è la caduta del prezzo quando i tassi salgono. Con gli ETF obbligazionari tradizionali puoi distribuire l'esposizione tra diverse fasce di scadenza o duration — per esempio monetario, 1-3 anni e 3-5 anni — e calibrare così la sensibilità ai tassi. Una vera scala di scadenze, invece, richiede obbligazioni singole o ETF a scadenza definita
L'approccio Core-Satellite
Il Core-Satellite separa il portafoglio in un nucleo ampio e stabile e in alcuni satelliti che introducono scommesse specifiche. Il nucleo deve essere qualcosa che sia sopravvissuto alle peggiori crisi finanziarie della storia, dal crollo del 1929 allo scoppio della bolla giapponese: se ha retto a quello, ha buone probabilità di reggere a ciò che verrà.
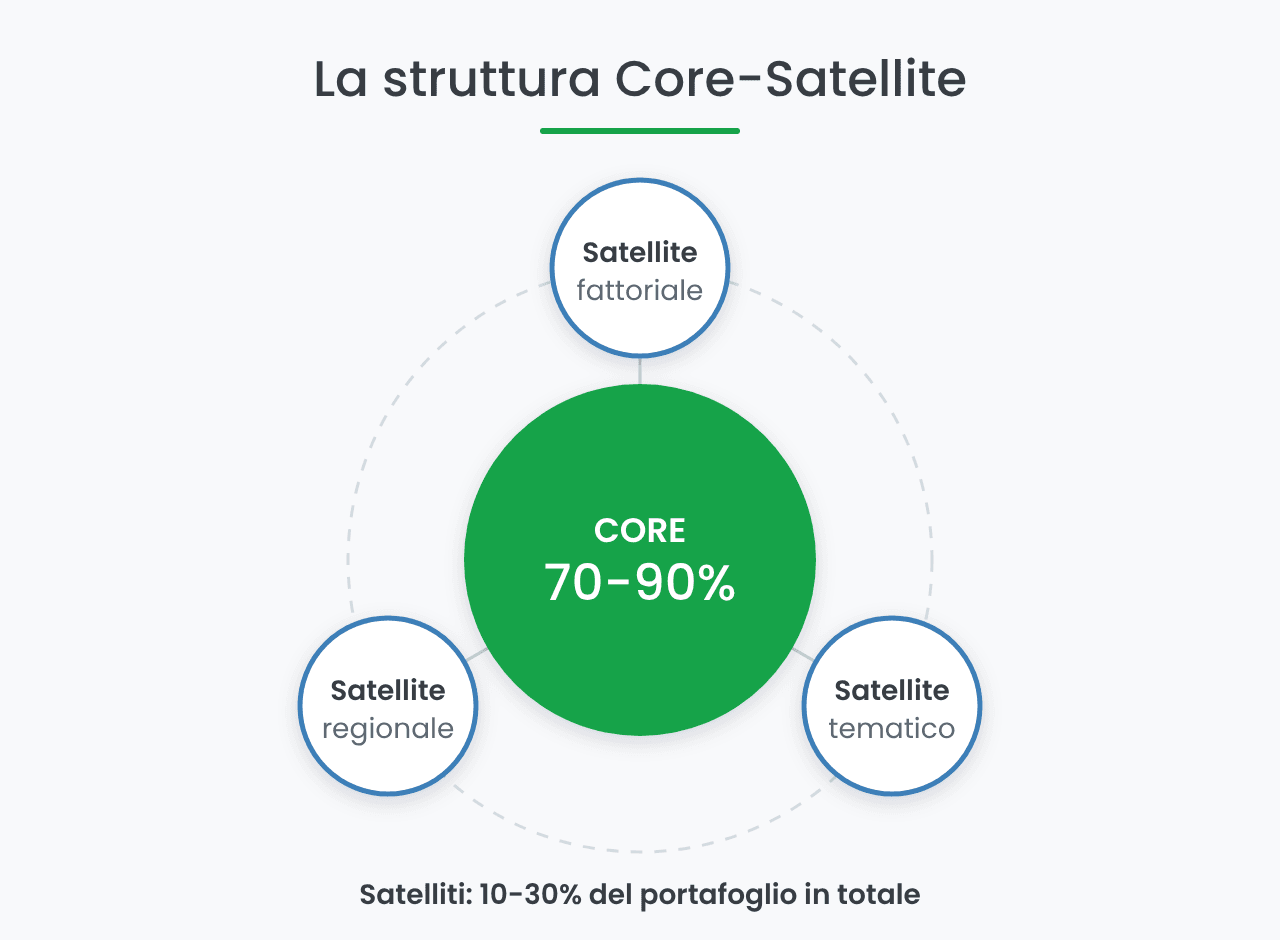
Le proporzioni ragionevoli sono un core tra il 70% e il 90% del portafoglio (azioni più obbligazioni) e satelliti tra il 10% e il 30%. Sotto il 10% un satellite non incide sui rendimenti; sopra il 30% smette di essere un satellite e diventa il rischio principale del portafoglio. Un esempio di nucleo puramente azionario e globale è il portafoglio Bogle, utile come riferimento anche se pensato per un investitore statunitense: replicarlo dall'Italia significherebbe ereditare il suo home bias verso gli Stati Uniti.
Esempi di portafogli ETF modello
I portafogli che seguono sono bussole, non percorsi: indicano una direzione ragionevole per ciascun profilo, ma vanno adattati a orizzonte, obiettivo e capacità di sopportare le perdite. Due persone con lo stesso profilo teorico possono aver bisogno di allocazioni diverse.
| Profilo | Azioni | Obbligazioni | Composizione tipica |
|---|---|---|---|
| Prudente | 30% | 70% | Azionario globale + scala di governativi 1-3 anni |
| Bilanciato | 60% | 40% | MSCI World o All-World + aggregato obbligazionario in euro |
| Dinamico | 80% | 20% | Azionario globale + quota emergenti + governativi a breve |
| Core-Satellite | 70-90% core | 10-30% satelliti | Nucleo globale + satelliti tematici o fattoriali |
Il 60/40 resta il riferimento più diffuso perché bilancia crescita e ammortizzazione con due soli strumenti. Il portafoglio prudente non è "il portafoglio dei timorosi": è quello giusto per chi ha un orizzonte breve, indipendentemente dal carattere.
Una precisazione sul profilo dinamico: l'80% azionario comporta storicamente drawdown superiori al 40% nelle crisi più severe. Prima di sceglierlo, simula quella perdita sul tuo capitale reale e chiediti se la sopporteresti senza vendere. Se la risposta è incerta, il profilo giusto è quello sotto.
Come si traduce in pratica il profilo bilanciato, il più richiesto? Con due strumenti: un ETF azionario mondiale ad accumulazione per il 60% e un ETF obbligazionario governativo dell'area euro a scadenza intermedia per il restante 40%. Due ISIN, un solo ordine al mese, nessuna decisione discrezionale da prendere.
Il profilo Core-Satellite è l'unico che richiede manutenzione attiva: i satelliti vanno scelti con una tesi esplicita e un peso deciso in anticipo, altrimenti tendono a crescere per accumulo e a diventare la parte principale del portafoglio. Se non sai spiegare in una frase perché un satellite è lì, non dovrebbe esserci.
Dove comprare gli ETF: broker e piattaforme
Scelti gli strumenti, serve un intermediario regolamentato che ti dia accesso alle Borse europee dove gli ETF sono quotati e che non eroda il piano con le commissioni di negoziazione. Su un portafoglio costruito con versamenti periodici, il costo per ordine pesa più del TER.
I criteri da confrontare sono quattro: commissioni di negoziazione su ETF, disponibilità degli ISIN che ti servono, regime fiscale (sostituto d'imposta o dichiarativo) e possibilità di impostare piani di accumulo automatici. Il regime fiscale in particolare è decisivo: con il sostituto d'imposta il broker calcola e versa le imposte al posto tuo.
Sulle commissioni guarda il costo effettivo dell'ordine tipico che farai, non la tariffa pubblicizzata: un broker con commissione fissa bassa conviene sui piccoli importi, uno con commissione percentuale conviene raramente a chi versa cifre modeste ogni mese. Verifica anche l'eventuale commissione di cambio valuta, che scatta quando compri un ETF quotato in dollari o in sterline e può superare il costo dell'ordine stesso.
Sulla disponibilità degli strumenti il controllo è banale ma va fatto prima di aprire il conto: cerca gli ISIN che hai selezionato nella piattaforma del broker e verifica su quale Borsa sono negoziabili. Non tutti gli intermediari danno accesso a tutti i mercati europei, e ritrovarsi senza lo strumento scelto costringe a ripiegare su un sostituto meno adatto.


Prodotti offerti
Azioni, ETF, CFD, Forex, Commodities, Criptovalute, Piano d'Accumulo del Capitale
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Come ribilanciare il portafoglio ETF nel tempo
Il ribilanciamento consiste semplicemente nel riportare i pesi alle percentuali iniziali che hai definito costruendo il portafoglio. Serve a mantenere il profilo di rischio: se l'azionario sale molto, il suo peso cresce e il portafoglio diventa più aggressivo di quanto avevi deciso.
Ci sono due metodi. Il ribilanciamento a calendario si esegue a data fissa, di norma una volta l'anno: è semplice e non richiede di monitorare nulla. Il ribilanciamento a bande scatta solo quando una classe si discosta oltre una soglia prestabilita, per esempio 5 punti percentuali: interviene meno spesso ma reagisce meglio ai movimenti bruschi.
Insieme ai versamenti periodici, il ribilanciamento è lo strumento che riduce l'impatto delle bolle e permette di approfittare dei panici, comprando ciò che è sceso con il denaro di ciò che è salito. In fase di accumulo, il modo meno costoso di ribilanciare è indirizzare i nuovi versamenti verso la classe sottopesata, senza vendere nulla.
Il portafoglio cambia anche con te: quello della fase di crescita del capitale ha un aspetto diverso da quello che ti serve quando l'orizzonte si avvicina, dove l'obiettivo diventa conservare il capitale e generare rendita.
Questa transizione non va improvvisata all'ultimo anno. La pratica ragionevole è ridurre gradualmente la quota azionaria negli ultimi cinque-dieci anni prima dell'obiettivo, spostando peso verso obbligazioni a breve termine: così eviti che un ribasso severo arrivi proprio quando non hai più tempo per recuperarlo.
Cosa non è ribilanciamento: cambiare allocazione perché il mercato è sceso, o perché una classe di attivo ha smesso di piacerti. Quelle sono decisioni discrezionali travestite da manutenzione, e sono il modo più comune di trasformare un piano passivo in market timing involontario.
Fiscalità: perché in Italia ribilanciare ha un costo
In Italia i proventi e le plusvalenze degli ETF armonizzati sono generalmente tassati al 26%. Fa eccezione la quota di rendimento riconducibile a Titoli di Stato italiani ed equiparati o a titoli pubblici di Paesi white list, che beneficia dell'aliquota del 12,5%.
Gli errori più comuni quando si costruisce un portafoglio ETF
Ottimizzare troppo. Un portafoglio calibrato al millimetro sui dati passati lascia pochissimo margine di errore e funziona bene solo nelle condizioni in cui è stato testato. I mercati cambiano: servono portafogli robusti, non ottimali.
Inseguire il fattore del momento. Molti hanno aggiunto il fattore value perché aveva funzionato per anni, salvo poi attraversare oltre un decennio di sottoperformance rispetto al mercato e al growth. Nessun fattore batte gli altri in ogni periodo: chi lo afferma sta guardando una finestra temporale scelta a posteriori.
Credere che ciò che è sceso debba risalire. È la fallacia del giocatore d'azzardo applicata agli investimenti. Le small cap hanno sottoperformato le large cap per anni consecutivi, e in passato sono esistite fasi di sottoperformance lunghe oltre un decennio: non esiste alcuna legge che imponga un rimbalzo.
Rimandare l'inizio. Nei portafogli indicizzati la cosa più importante è cominciare presto: gli aggiustamenti estetici si fanno strada facendo, il tempo perso non si recupera.
In sintesi, costruire un portafoglio ETF è un lavoro di sottrazione più che di addizione: definisci obiettivo e orizzonte, scegli il peso tra azioni e obbligazioni che riesci a sopportare davvero, comprala con 3-6 ETF ampi ed economici e resisti alla tentazione di aggiungerne altri.
Il resto è disciplina: ribilanciare una volta l'anno, versare con regolarità e non cambiare piano perché un anno è andato male. È molto meno spettacolare di quanto raccontino i grafici, ma è ciò che distingue i portafogli che arrivano a destinazione da quelli abbandonati a metà strada. Se stai muovendo i primi passi, la nostra guida su come investire in ETF copre la parte operativa.
Vuoi costruire un PAC ETF senza gestire da solo la fiscalità? Con Fineco puoi utilizzare il Piano Replay e scegliere il regime amministrato, lasciando alla banca il calcolo e il versamento delle imposte previste.