
Miglior piano di accumulo per bambini: come sceglierlo nel 2026

Indice
Pensare al futuro dei propri figli significa chiedersi come aiutarli concretamente quando ne avranno bisogno: università, un'esperienza all'estero, un primo sostegno per la vita adulta. Sono obiettivi che richiedono tempo, ed è qui che entra in gioco il piano di accumulo per bambini.
Scegliere il migliore significa valutare obiettivi, orizzonte temporale, rischio e costi, non un prodotto standard.
Per un PAC in ETF con versamenti automatici, XTB permette di partire da 15 € con Auto Invest.
Come funziona un PAC per minorenni
Un Piano di Accumulo di Capitale (PAC) consiste nell'investire una somma fissa con cadenza regolare, tendenzialmente mensile, su uno o più strumenti finanziari come ETF, fondi o azioni.
Il PAC distribuisce nel tempo il prezzo di ingresso: quando i mercati scendono la stessa rata compra più quote, quando salgono ne compra meno. Questo effetto media sul prezzo di carico riduce il rischio di investire tutto nel momento sbagliato, ma non elimina il rischio di mercato.
Sul lungo periodo lavora poi l'interesse composto: i rendimenti maturati restano investiti e producono a loro volta rendimento, un effetto che si amplifica con gli anni.
In un piano di accumulo per minorenni cambiano soprattutto tre aspetti:
- il genitore o tutore è di norma intestatario e responsabile dell'investimento;
- il capitale è vincolato a un obiettivo futuro preciso;
- l'orizzonte temporale è spesso lungo, e questo è un enorme vantaggio.
Attenzione al nome: molti "PAC per bambini" proposti allo sportello sono in realtà polizze vita o piani assicurativi, con costi e vincoli diversi da un PAC su ETF o fondi. Prima di firmare conviene leggere il KID, il documento che riassume costi e profilo di rischio del prodotto.
Perché conviene aprire un PAC per un bambino
Il motivo per cui un PAC funziona così bene sui minori è quasi solo uno: il tempo di cui dispongono. Su un orizzonte di 15-18 anni le oscillazioni di breve periodo tendono a pesare meno durante la fase di accumulo, ma non diventano irrilevanti: per questo il rischio va ridotto man mano che si avvicina la data in cui servirà il capitale.
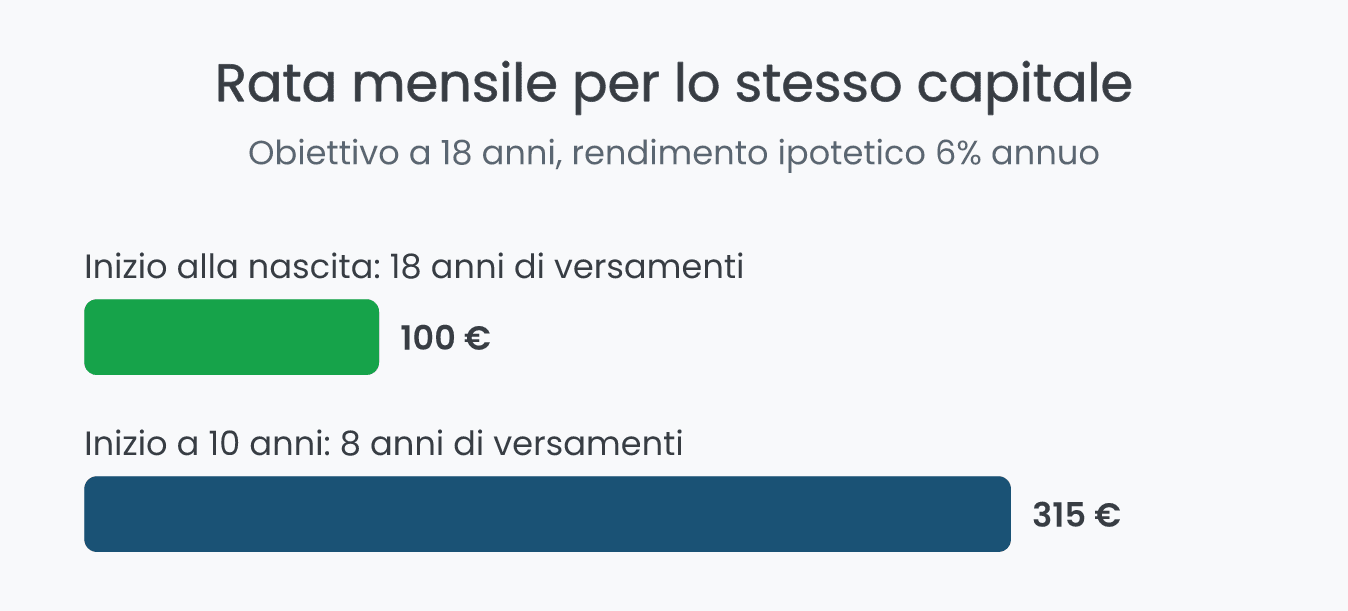
Il peso del tempo si vede nei numeri. Con un rendimento ipotetico del 6% annuo, chi inizia quando il figlio ha 10 anni deve versare circa 315 € al mese per ottenere a 18 anni lo stesso capitale di chi ne versa 100 dalla nascita.
Il secondo motivo è la disciplina automatica: versare una rata fissa ogni mese elimina la tentazione di scegliere il momento giusto per entrare, che è l'errore più costoso per chi investe da solo.
Il terzo è l'accessibilità: si parte da poche decine di euro al mese, senza bisogno di un capitale iniziale.
Lasciare invece la stessa somma ferma sul conto significa esporla all'inflazione. Con un'inflazione media ipotetica del 2% annuo, dopo 18 anni 21.600 € accantonati avrebbero un potere d'acquisto di circa 15.100 € di oggi.
I limiti vanno però messi in conto: il risultato non è garantito, un ribasso dei mercati vicino alla scadenza può ridurre il capitale accumulato e costi elevati assorbono una parte importante del rendimento. Per questo il piano va impostato con regole chiare fin dall'inizio.
Come scegliere il piano di accumulo per i figli
Obiettivo e orizzonte temporale
Il primo errore che molti genitori fanno è partire dallo strumento invece che dall'obiettivo. Prima di aprire un piano di risparmio per i figli conviene chiarire perché: finanziare l'università, consegnare un capitale ai 18 anni o pagare un'esperienza formativa all'estero.
Chiarito questo, l'orizzonte diventa evidente: un neonato offre 15-18 anni, un bambino di 8 anni circa 10, un adolescente di 15 un margine ben più ridotto. Con questa impostazione sarà il tempo a determinare la strategia, non il prodotto.
Profilo di rischio e coerenza con il tempo a disposizione
Quando si decide di investire per i figli, accettare una maggiore volatilità può aumentare il potenziale di rendimento nel lungo periodo, ma non garantisce né la crescita del capitale né la protezione dall'inflazione.
Per un PAC avviato alla nascita le oscillazioni di breve periodo pesano poco e la componente azionaria può avere un ruolo importante.
Man mano che l'obiettivo si avvicina, il rischio va ridotto progressivamente, rendendo il portafoglio più prudente:
- orizzonti lunghi ➡️ maggiore esposizione a strumenti azionari;
- orizzonti brevi ➡️ approccio più conservativo e difensivo.
Una revisione annuale del piano aiuta a spostare gradualmente le nuove rate verso strumenti meno volatili.
Le principali soluzioni disponibili
PAC su ETF
Gli ETF sono fondi quotati in Borsa, spesso indicizzati. Un ETF azionario globale a basso costo può essere una soluzione efficiente per costruire un PAC molto diversificato sul lungo periodo.
Vantaggi
- costi molto contenuti;
- elevata diversificazione;
- trasparenza;
- flessibilità totale.
Svantaggi
- richiede una minima consapevolezza;
- non sempre proposta dalle banche tradizionali.
Buoni Fruttiferi Postali dedicati ai minori
Sono l'alternativa più citata quando si vuole intestare il capitale direttamente al minore. Emessi da Cassa Depositi e Prestiti e garantiti dallo Stato italiano, si sottoscrivono da 50 euro e multipli, senza costi di sottoscrizione e rimborso.
Con le condizioni Poste Italiane in vigore dal 22 settembre 2026 il rendimento è fisso al 5,00% annuo lordo per ogni periodo di possesso, da 18 mesi fino al compimento dei 18 anni. Il tasso è quello della serie sottoscritta.
Sono acquistabili fino ai 16 anni e mezzo del minore, con tassazione agevolata al 12,50%, esenzione dall'imposta di successione e dal bollo fino a 5.000 € di valore di rimborso. Con il piano di risparmio Piccoli e Buoni si acquistano in modo periodico e automatico: di fatto un PAC in buoni postali.
PAC su fondi comuni
Molti fondi comuni distribuiti dalle banche sono a gestione attiva. In alcuni modelli distributivi parte delle commissioni viene retrocessa al distributore, con un potenziale conflitto di interesse: costi e caratteristiche vanno confrontati con attenzione.
Vantaggi
- semplicità percepita;
- gestione delegata.
Svantaggi
- costi spesso elevati;
- risultati non sempre coerenti con il rischio assunto;
- scarsa trasparenza.
Piani assicurativi e polizze dedicate ai minori
Le polizze miste (vita e risparmio) vengono presentate come "sicure" o "pensate per i bambini", ma vanno valutate con attenzione: hanno senso solo in casi specifici.
Vantaggi
- struttura semplice;
- protezione assicurativa accessoria.
Svantaggi
- rigidità;
- costi elevati;
- rendimenti spesso modesti;
- vincoli temporali stringenti.
Alternative a breve termine
Per investimenti a breve termine, inferiori ai 3-4 anni, conta la stabilità: conti deposito, libretto di risparmio per minori, strumenti monetari e obbligazioni a breve scadenza.
I depositi bancari sono generalmente protetti fino a 100.000 € per depositante e per banca dal FITD o dal Fondo di Garanzia dei Depositanti del Credito Cooperativo; per alcune banche UE operative in Italia vale il sistema del Paese d'origine.
| Soluzione | Intestata a | Rendimento | Liquidità e vincoli |
|---|---|---|---|
| PAC su ETF | Genitore | Variabile, legato ai mercati | Disinvestibile in qualsiasi momento |
| Buoni postali minori | Minore | 5,00% lordo fisso | Interessi dopo 18 mesi; rimborso anticipato solo con autorizzazione del giudice |
| PAC su fondi comuni | Genitore | Variabile, al netto di costi spesso elevati | Possibili costi di ingresso o uscita |
| Polizze per minori | Genitore contraente | Spesso modesto | Vincoli temporali e penali di riscatto |
| Libretto o conto deposito | Minore o genitore | Basso | Elevata |
Intestazione al minore: cosa cambia davvero
È la decisione che più spesso viene presa senza rifletterci ed è quella che condiziona tutto il resto. In Italia un minore non può operare autonomamente su un conto titoli: l'apertura e ogni operazione passano dai genitori o dal tutore.
Intestare direttamente al minore significa accettare vincoli legali e blocchi operativi: per gli atti di disposizione del suo patrimonio può servire l'autorizzazione del giudice tutelare (art. 320 del Codice civile).
Inoltre, al compimento dei 18 anni il capitale diventa pienamente disponibile del ragazzo, senza condizioni né vincoli di destinazione.
Per questo, nella maggior parte dei casi, è più efficiente mantenere il PAC intestato al genitore con una finalità dichiarata a favore del figlio: stessa sostanza economica, molta più flessibilità. Un dossier dedicato aiuta a tenere traccia delle somme destinate al figlio.
Il passaggio del capitale avviene quando serve: con un bonifico per importi contenuti o, per somme rilevanti, con una donazione formalizzata, da valutare con un notaio o un consulente fiscale.
I Buoni Fruttiferi Postali dedicati ai minori sono l'eccezione ragionevole, perché nascono già con questa intestazione e con una fiscalità di favore.
Dove aprire un PAC per bambini: i broker a confronto
Non tutte le piattaforme permettono di automatizzare davvero un piano di accumulo. Prima di aprire il conto conviene verificare cinque cose:
- PAC automatico su ETF: la piattaforma deve consentire versamenti ricorrenti, non solo ordini manuali;
- costo per singola rata: su versamenti piccoli una commissione fissa pesa moltissimo in percentuale;
- importo minimo della rata: determina se il piano è davvero sostenibile ogni mese;
- regime fiscale: il regime amministrato evita di dover gestire la dichiarazione in autonomia;
- autorizzazione e vigilanza: verifica quale autorità ha autorizzato l'intermediario e, se si tratta di un operatore UE, che possa prestare servizi in Italia tramite il passaporto europeo.
XTB permette di creare Piani di Accumulo su oltre 1.800 ETF e 3.400 azioni, da 15 €, senza commissioni fino a 100.000 € di controvalore mensile; sugli strumenti in valuta estera può applicarsi un costo di conversione dello 0,5%.
Se preferisci un intermediario che opera come sostituto d'imposta in Italia, Fineco offre il Piano Replay: l'acquisto ricorrente di un ETF costa 2,95 € a periodo (0 € per i clienti under 30) e oltre 700 ETF sono in promozione a zero commissioni di acquisto.
Saxo dà accesso ad azioni, ETF e obbligazioni su mercati globali: è adatto a chi vuole affiancare al PAC anche titoli di Stato per la fase finale del piano.
Quanto versare al mese e quali ETF scegliere
Immagina di iniziare a investire 100 euro al mese dalla nascita del bambino. Con un rendimento medio ipotetico del 6% annuo, 100 € al mese per 18 anni porterebbero a circa 38.700 €, a fronte di 21.600 € versati.
Anche un investimento di piccoli importi, se fatto con metodo e continuità, produce un risultato significativo. Vediamo tre scenari con orizzonti diversi.
👉 Neonato: orizzonte 15-18 anni. Il tempo è il vero protagonista: la strategia può essere orientata alla crescita, con forte diversificazione e riduzione progressiva del rischio negli ultimi anni.
👉 Bambino 6-10 anni: orizzonte 8-12 anni. Il tempo è ancora favorevole ma serve più attenzione: con 100 euro al mese per 10 anni al 6% si arriva a circa 16.400 euro su 12.000 euro versati.
👉 Ragazzo 14-16 anni: orizzonte 2-4 anni. La priorità diventa la conservazione del capitale: si riduce l'esposizione agli strumenti volatili e tornano utili conti deposito, buoni postali e obbligazioni a breve scadenza.
Per scegliere l'ETF del piano contano quattro criteri: esposizione azionaria globale, con indici come FTSE All-World o MSCI World; struttura UCITS; classe ad accumulazione, che reinveste i dividendi senza tassarli fino alla vendita; TER basso.
Costi e commissioni da controllare
Come in ogni investimento, i costi sono l'unica variabile che si può controllare in anticipo. Su orizzonti lunghi commissioni di gestione elevate, costi di ingresso o penali di uscita compromettono seriamente il risultato finale.
Le voci da guardare sono quattro:
- il TER dell'ETF, cioè il costo annuo dello strumento, tipicamente molto basso sugli indici globali;
- la commissione per ogni versamento applicata dal broker;
- l'eventuale canone del conto o costo di custodia;
- l'imposta di bollo sui prodotti finanziari, pari allo 0,20% annuo del controvalore.
Un esempio chiarisce l'impatto. Con 100 € al mese per 18 anni e un rendimento lordo ipotetico del 6%, un ETF con TER dello 0,20% porterebbe a circa 37.900 €. Un piano con costi complessivi dell'1,5% annuo, livello frequente tra fondi attivi e polizze, si fermerebbe intorno a 33.200 €.
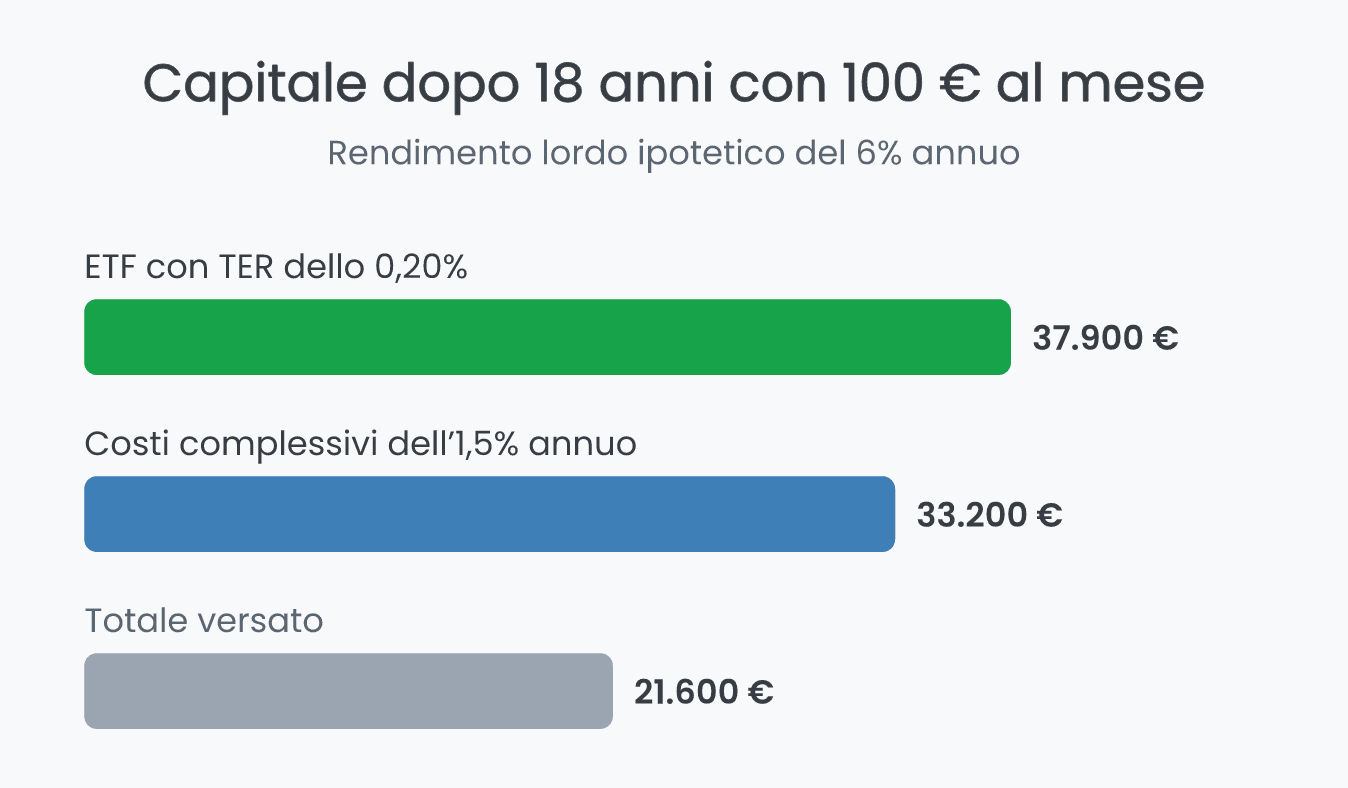
La differenza, circa 4.700 € su 21.600 € versati, cresce in proporzione alla rata: con 300 € al mese supera i 14.000 €.
Sulle rate piccole conta molto anche la commissione fissa. Un costo di 2 € su una rata da 50 € equivale al 4% di ogni versamento, prima ancora che l'investimento produca rendimento.
Con importi contenuti sono quindi in genere più convenienti i PAC senza commissioni per rata o con un costo periodico fisso. Sugli ETF quotati in dollari va considerato anche l'eventuale costo di conversione valutaria.
Per fondi e polizze i costi di ingresso, gestione e uscita sono riportati nel KID: conviene confrontare l'indicatore dei costi totali prima di sottoscrivere.
Come viene tassato un PAC per i figli
La fiscalità cambia sensibilmente a seconda dello strumento scelto e incide sul risultato finale quanto le commissioni:
- ETF, azioni e fondi: aliquota del 26% su plusvalenze e proventi;
- Buoni Fruttiferi Postali e titoli di Stato: aliquota agevolata del 12,50%;
- imposta di bollo: 0,20% annuo sul controvalore del deposito titoli, da cui i buoni postali sono esenti fino a 5.000 euro.
C'è poi una particolarità degli ETF armonizzati UCITS: i guadagni sono classificati come redditi di capitale e non possono essere compensati con eventuali minusvalenze pregresse.
Le imposte ricadono su chi è titolare dell'investimento: se il PAC è intestato al genitore, plusvalenze e bollo riguardano il suo dossier. Con il regime amministrato la banca o il broker fa da sostituto d'imposta e non serve dichiarare nulla.
In sintesi, non esiste un prodotto migliore in assoluto ma la combinazione corretta tra obiettivo, orizzonte e costi. Su un orizzonte lungo un PAC su ETF globale intestato al genitore è in genere la soluzione più efficiente; se contano la certezza del rendimento e l'intestazione al minore, i Buoni Fruttiferi Postali al 5,00% lordo restano una scelta coerente.
Le due strade si possono anche combinare, usando i buoni per la quota certa e il PAC per la crescita. Quello che conta davvero, in entrambi i casi, è iniziare presto e non interrompere i versamenti.