
Mintos recensioni e opinioni 2026: come funziona, costi e sicurezza

Indice
Mintos è nata in Lettonia nel 2015 come piattaforma di crowdlending e oggi è una società di investimento autorizzata ai sensi della MiFID II. Da un unico conto permette di investire in prestiti, obbligazioni, ETF, immobili, ETP su criptovalute e Smart Cash. Dal 13 ottobre 2026 offre anche oltre 4.000 azioni statunitensi, europee e internazionali, con investimenti a partire da 1 euro e senza commissioni di negoziazione applicate da Mintos.
Per molti investitori italiani è il primo contatto con gli investimenti alternativi. In questa recensione vediamo come funziona Mintos, quanto costa dopo l'introduzione delle commissioni di gestione e quanto è sicura, con dati verificati sul sito ufficiale a settembre 2026. In breve:
- Conviene a chi cerca un reddito passivo da prestiti e obbligazioni con portafogli automatici e un minimo di 50 €.
- Conviene meno a chi cerca una piattaforma specializzata nel trading attivo con derivati o ha bisogno di liquidità immediata garantita.
Mintos in sintesi: le caratteristiche principali
| Caratteristica | Mintos |
|---|---|
| Sede e fondazione | Riga (Lettonia), 2015 |
| Regolamentazione | Società di investimento MiFID II, autorizzata nel 2021 in Lettonia |
| Tutela degli investitori | Sistema di indennizzo lettone fino a 20.000 € |
| Prodotti | Azioni, prestiti (Notes), obbligazioni, ETF, immobiliare, ETP crypto, Smart Cash |
| Azioni | Oltre 4.000 titoli, investimenti da 1 € e piani periodici; nessuna commissione di negoziazione applicata da Mintos |
| Investimento minimo | 50 € (ETF da 1 € in frazioni, ETP crypto da 5 €) |
| Commissioni di gestione | Dallo 0,19% allo 0,39% annuo su alcuni portafogli |
| Dimensioni | Oltre 700.000 utenti registrati e più di 800 milioni di € gestiti |
| Assistenza in italiano | Sì |
Come funziona Mintos: Notes, società di prestito e mercato secondario
Mintos è un marketplace che collega gli investitori privati con le società di prestito (loan originator) che erogano crediti a famiglie e imprese in diversi Paesi. Chi investe non presta denaro direttamente al debitore: acquista Mintos Notes, strumenti finanziari garantiti da prestiti.
Ogni Note replica i pagamenti di capitale e interessi dei crediti sottostanti. La struttura può essere diretta, quando la società di prestito colloca sulla piattaforma i propri crediti:

Oppure indiretta, quando i prestiti passano da un veicolo intermedio prima di arrivare agli investitori:
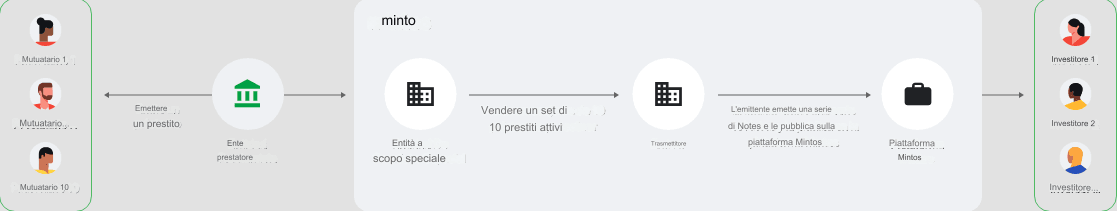
Mintos seleziona e monitora le società di prestito, pubblica le offerte e mette a disposizione gli strumenti per costruire portafogli automatici. Alcuni prestiti prevedono un obbligo di riacquisto (buyback) in caso di ritardo, che però non elimina il rischio che la società di prestito stessa non paghi.
Per uscire prima della scadenza si può utilizzare il mercato secondario di Mintos, dove la vendita comporta una commissione dello 0,85% e richiede la presenza di un acquirente. Gli investimenti in ritardo o sospesi possono inoltre non essere negoziabili.
I portafogli automatici come Core Loans offrono anche una funzione di prelievo (Cash out), che può utilizzare la liquidità disponibile e, se necessario, vendere investimenti idonei. In ogni caso, lo smobilizzo non è garantito e può richiedere tempo.
Pro e contro di Mintos
Pro
- Una delle principali piattaforme europee di prestiti, con oltre 700.000 utenti registrati.
- Società di investimento autorizzata MiFID II e aderente al sistema di indennizzo lettone.
- Offerta ampia: prestiti, obbligazioni, oltre 1.000 ETF, immobiliare, ETP crypto e Smart Cash.
- Portafogli automatici (Core e Custom Loans) che si gestiscono da soli.
- Tasso medio ponderato dei prestiti Core del 9,4% indicato a settembre 2026, non garantito.
- Soglia di ingresso bassa: 50 € (ETF da 1 €).
Contro
- Commissioni di gestione annue su prestiti e obbligazioni (fino allo 0,39%) e commissione di inattività.
- Rendimenti non garantiti: i prestiti hanno rischio di insolvenza e di recupero lento.
- Liquidità sul mercato secondario non garantita.
- Non è sostituto d'imposta: in Italia si opera in regime dichiarativo.
- Molte società di prestito da valutare per chi investe manualmente.
Mintos è sicuro? Regolamentazione e tutela degli investitori
Mintos non è una truffa: è una società di investimento autorizzata nel 2021 ai sensi della MiFID II, vigilata dalla Latvijas Banka, la banca centrale lettone che dal 2023 ha assorbito la Financial and Capital Market Commission (FCMC). Con il passaporto europeo può offrire i suoi servizi in tutta l'UE, Italia compresa.
La sicurezza della piattaforma, però, non coincide con quella dell'investimento: se una società di prestito fallisce, interessi e parte del capitale possono andare persi.
Fino a quanto è protetto il denaro su Mintos?
Mintos aderisce al sistema di indennizzo degli investitori lettone previsto dalla direttiva UE 97/9/CE, che rimborsa il 90% della perdita netta fino a un massimo di 20.000 € per investitore se Mintos non riesce a restituire strumenti finanziari o fondi.
Denaro e titoli dei clienti sono tenuti separati dal patrimonio della società. Lo schema non copre invece le perdite dovute all'andamento dei prestiti o al prezzo degli strumenti.
Su cosa si può investire con Mintos
Mintos è nata per il crowdlending, ma oggi è una piattaforma multi-asset. Ecco i prodotti disponibili a settembre 2026.
Tutti si gestiscono dallo stesso conto, ma rendimenti e rischi sono molto diversi: prestiti e obbligazioni puntano sul reddito, mentre ETF e immobiliare servono soprattutto a diversificare nel lungo periodo.
Prestiti: Core, Custom e Manual Loans
I prestiti restano il cuore dell'offerta e si possono gestire in tre modi:
- Core Loans: portafoglio pronto all'uso che diversifica in automatico tra migliaia di Notes. A settembre 2026 Mintos indica un tasso medio ponderato del 9,4%, che non è garantito.
- Custom Loans: portafoglio automatico con le regole che scegli tu, come durata, Paese o società di prestito.
- Manual Loans: selezione manuale tra oltre 10.000 Notes sul mercato primario, con più di 10 filtri di ricerca.
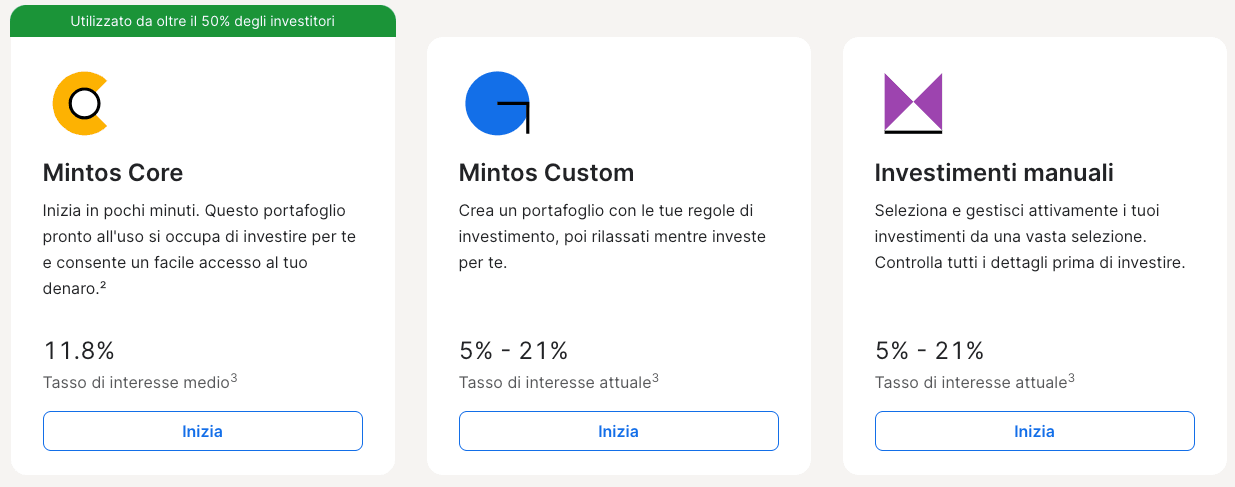
Il rendimento effettivo dipende dal tasso delle singole Notes, dai ritardi e dalla commissione di gestione. Nei periodi di stress, come nel 2020 e nel 2022, parte dei crediti è finita in recupero e alcuni investitori hanno atteso mesi per riavere il capitale: per questo conviene diversificare tra molte società di prestito e Paesi.
Obbligazioni
Mintos permette di investire in obbligazioni societarie ad alto rendimento a partire da 50 €, scegliendo i singoli titoli oppure il portafoglio automatico High-Yield Bonds. Sono obbligazioni societarie, non titoli di Stato: il reddito arriva dalle cedole e il rischio è quello dell'emittente.
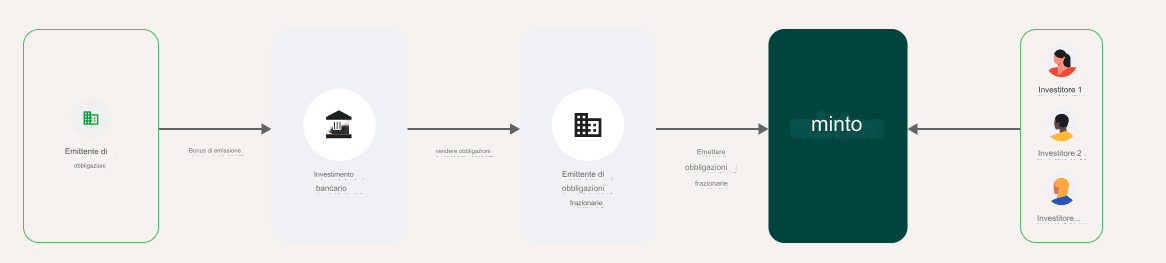
Rispetto ai prestiti, scadenza e cedola sono note in anticipo, ma il rischio resta elevato perché gli emittenti sono spesso società di credito al consumo.
I titoli si possono rivendere solo sul mercato secondario di Mintos e non sono trasferibili ad altri intermediari, come accade con i prestiti.
ETF
Sugli ETF Mintos non applica commissioni sugli ordini di acquisto e vendita: resta solo il TER di ciascun fondo. Le strade sono due:
- ETF self-selected: oltre 1.000 ETF da scegliere in autonomia, anche in frazioni a partire da 1 €.
- Core ETF: portafoglio automatico da 50 € costruito sul profilo di rischio emerso dal questionario, con allocazioni che vanno dal prudente al più orientato alla crescita.
Gli ETF self-selected permettono anche di creare piani di accumulo automatici a partire da 1 euro, scegliendo importo, frequenza e data degli acquisti. Mintos non applica commissioni per la configurazione o l'esecuzione dei piani; restano i costi interni degli ETF.
Nella selezione dei portafogli Mintos privilegia ETF UCITS di grandi dimensioni, con costi contenuti, replica fisica e un basso tracking error, di gestori come iShares, Amundi o Vanguard.
Azioni: la novità di ottobre 2026
Dal 13 ottobre 2026 Mintos permette di investire in oltre 4.000 azioni dei principali mercati statunitensi, europei e internazionali, anche con importi frazionati a partire da 1 euro. La piattaforma non applica commissioni di acquisto, vendita, custodia o conversione valutaria sulle azioni.
È possibile selezionare i singoli titoli oppure impostare acquisti periodici settimanali, mensili o trimestrali. L'aggiunta delle azioni amplia l'offerta di Mintos, ma non elimina i rischi di mercato, valutari e di concentrazione tipici degli investimenti azionari.
Immobiliare, ETP su criptovalute e Smart Cash
- Immobiliare: quote di progetti che generano reddito da affitti e dall'apprezzamento del capitale, un modo per fare investimenti immobiliari senza gestire l'immobile.
- ETP su criptovalute: consentono di ottenere un'esposizione alle crypto senza gestire direttamente wallet e chiavi private, con investimenti a partire da 5 euro. Mintos applica però una commissione dello 0,49% per operazione, con un minimo di 0,99 euro, a cui si aggiungono i costi interni dell'ETP: per importi molto piccoli l'incidenza percentuale delle commissioni può essere elevata.
- Smart Cash: soluzione di gestione della liquidità attraverso un fondo monetario, con rendimento variabile in funzione delle condizioni di mercato. A ottobre 2026 Mintos pubblicizza un rendimento fino al 2,5% annuo, non garantito. Non si tratta di un deposito bancario.
Sono prodotti più recenti e con uno storico ridotto sulla piattaforma: ha senso considerarli un complemento a prestiti ed ETF, non il cuore del portafoglio.
Commissioni e costi di Mintos
Mintos non è più una piattaforma a costo zero: applica commissioni di gestione annue su diversi portafogli, detratte automaticamente dal loro valore.
- Core Loans: 0,39% annuo.
- Custom Loans: 0,29% annuo.
- High-Yield Bonds: 0,39% annuo dal 1° gennaio 2026.
- Smart Cash: 0,19% annuo.
- ETP su criptovalute: 0,49% per transazione, con minimo di 0,99 €.
A questi si aggiungono altri costi da conoscere:
- Mercato secondario: 0,85% sul prezzo di vendita.
- Cambio valuta: a partire dallo 0,50%, secondo la coppia di valute.
- Deposito con carta, Apple Pay o Google Pay: 2% dell'importo depositato.
- Inattività: 4,90 € al mese se per 360 giorni non fai operazioni e non detieni ETF, obbligazioni, immobiliare, ETP o fondi in Smart Cash.
- Costi di recupero: detratti dagli importi recuperati, senza mai superarli.
Piattaforma e app Mintos
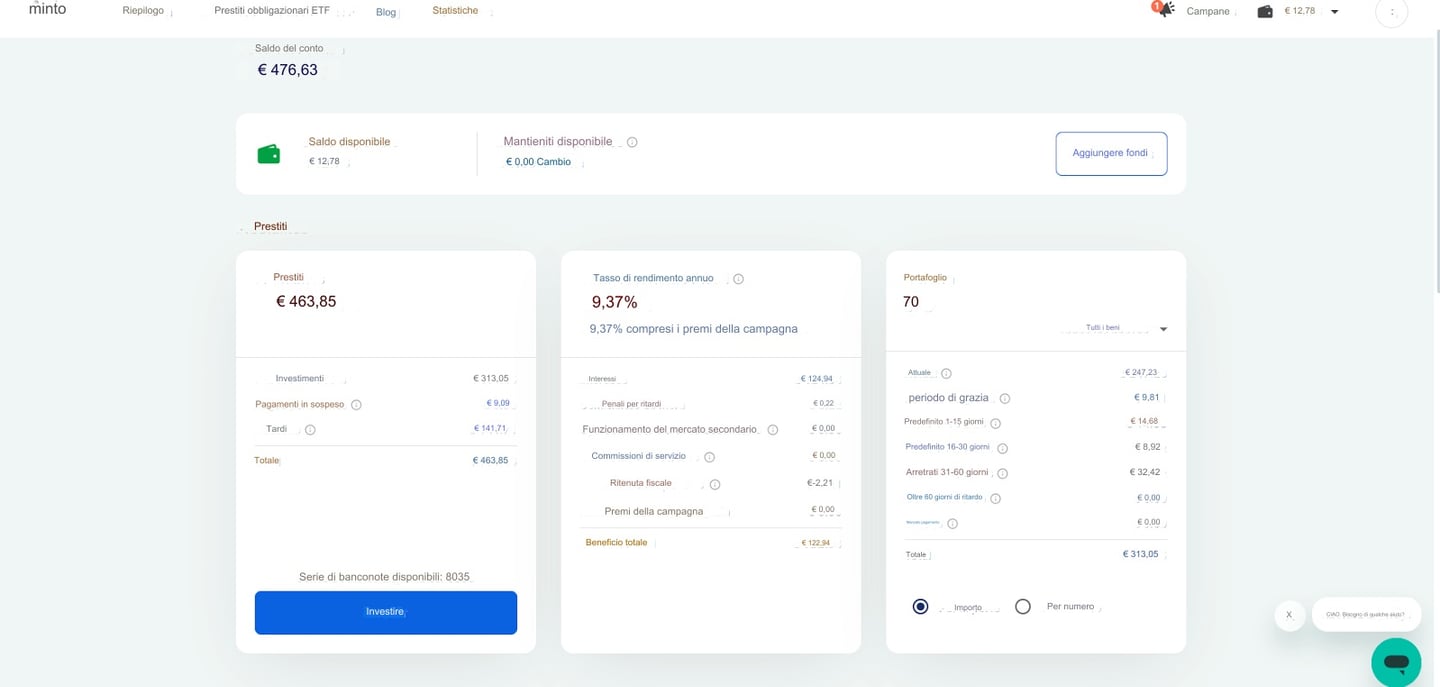
Mintos si usa da web e da app mobile con le stesse funzioni. La dashboard mostra investimenti attivi, pagamenti in sospeso e ritardi, oltre al rendimento di ogni portafoglio automatico.
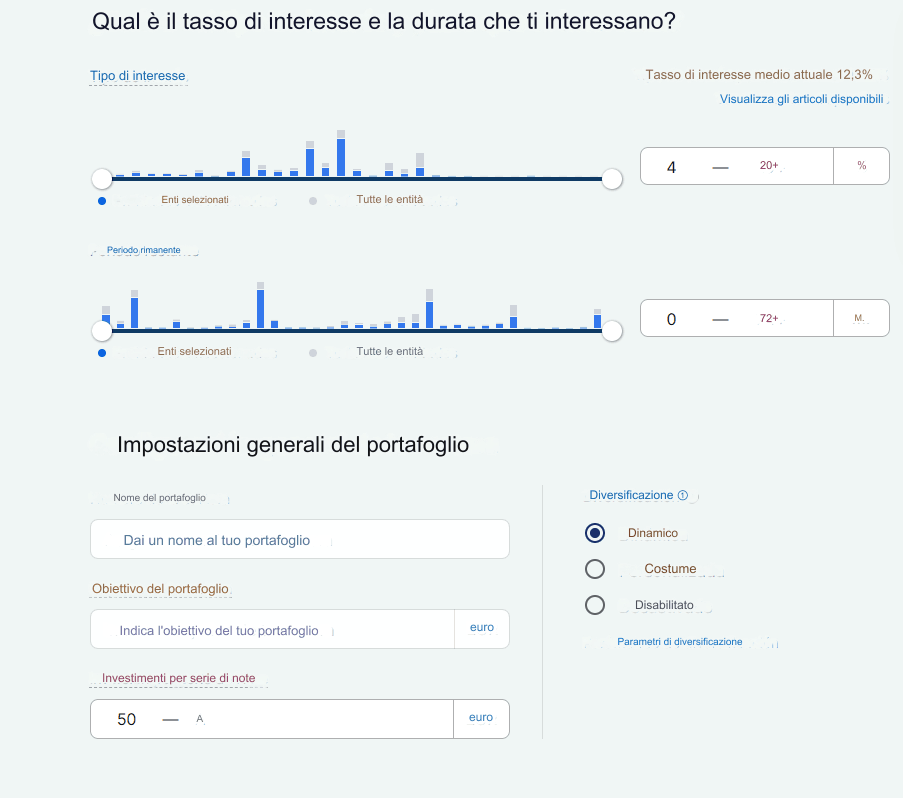
Creando un portafoglio Custom si impostano tasso di interesse, durata e altri filtri:
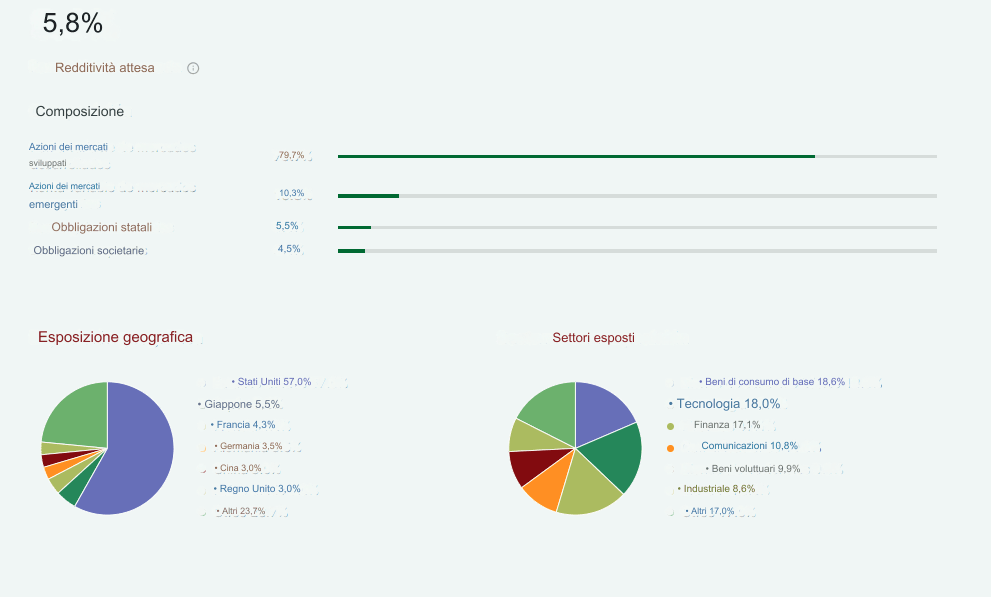
Per il Core ETF, dopo il questionario sul profilo, la piattaforma mostra la composizione dettagliata del portafoglio proposto:
Tipi di conto su Mintos
Mintos offre un conto privato per le persone fisiche e un conto aziendale per le imprese. Prodotti e condizioni sono gli stessi; per i conti aziendali è prevista una commissione una tantum di 50 € per i controlli di conformità.
Come aprire un conto su Mintos
L'apertura del conto è online e richiede in genere 10-20 minuti. Servono un documento d'identità valido, uno smartphone o una webcam per la verifica e un indirizzo email attivo:
- Vai sul sito ufficiale di Mintos e scegli il tipo di conto.
- Inserisci email, Paese di residenza e password.
- Verifica l'identità caricando un documento valido e una foto di te con il documento.
- Compila il test di adeguatezza, obbligatorio per la MiFID II: valuta conoscenze, esperienza, situazione finanziaria e obiettivi.
- Effettua il primo deposito e scegli un portafoglio automatico o i singoli investimenti.
Il deposito si fa con bonifico oppure con carta, Apple Pay e Google Pay, che però costano il 2% dell'importo: per somme rilevanti il bonifico è la scelta più economica.
Per chi parte da zero, il percorso più semplice è iniziare da un portafoglio automatico come Core Loans o Core ETF e passare alla selezione manuale solo dopo aver preso confidenza con la piattaforma: con 50 € si vede già come arrivano i pagamenti mensili.
Bonus e promozioni Mintos
Mintos lancia periodicamente campagne di benvenuto, con bonus legati all'importo investito e all'obbligo di mantenere l'investimento per alcuni mesi, oltre al programma "invita un amico".
Importi, codici e scadenze cambiano a ogni campagna: verifica le condizioni sul sito ufficiale prima di registrarti. Gli investimenti in Smart Cash, di norma, non danno diritto al bonus.
Prima di aderire conviene valutare se il vincolo di mantenimento è compatibile con i propri tempi: prelevare prima della scadenza fa perdere il bonus.
Tassazione di Mintos in Italia
Mintos ha sede in Lettonia e non opera come sostituto d'imposta italiano: per i residenti fiscali in Italia gli investimenti sono quindi generalmente soggetti al regime dichiarativo.
Sui redditi da interessi di determinate Notes e obbligazioni frazionate Mintos applica una ritenuta alla fonte lettone. Per gli investitori privati fiscalmente residenti nell'UE, Italia compresa, l'aliquota ordinaria è del 5% dopo la conferma dei dati fiscali richiesti dalla piattaforma. La ritenuta estera non sostituisce gli obblighi fiscali italiani: occorre dichiarare i redditi e verificare l'eventuale possibilità di utilizzare un credito per le imposte pagate all'estero, secondo le regole applicabili.
Gli investimenti e le attività finanziarie detenute all'estero possono inoltre comportare obblighi di monitoraggio fiscale nel quadro RW del modello Redditi o nel quadro W del modello 730, oltre all'eventuale IVAFE. Il trattamento dipende dal tipo di strumento, dalla situazione personale e dalle imposte eventualmente trattenute all'estero.
Poiché Mintos offre prodotti molto diversi, dalle Notes agli ETF fino agli ETP su criptovalute, è opportuno distinguere il trattamento fiscale di ciascuna categoria e conservare i report fiscali messi a disposizione dalla piattaforma.
Servizio clienti Mintos
L'assistenza passa dal centro assistenza online, con guide in italiano e richieste inviate tramite modulo. Il punto forte è la comunicazione: Mintos informa via email su ritardi, recuperi e modifiche alle commissioni.
Il limite è la velocità nei casi più complessi, come i crediti in recupero, dove i tempi dipendono dalle procedure con le società di prestito e non solo dall'assistenza di Mintos.
- ❌ Ufficio in Italia: No
- ✅ Assistenza in italiano: Sì
- ✅ Centro assistenza e richieste online: Sì
- ✅ Chat: Sì
- ✅ Guide e FAQ in italiano: Sì
Mintos recensioni e opinioni: il nostro giudizio
Cosa dicono le recensioni degli utenti
Su Trustpilot Mintos ha un punteggio di 3,7 su 5 con oltre 4.500 recensioni (settembre 2026): il 53% assegna 5 stelle, ma il 19% ne dà una sola.
Le recensioni positive premiano facilità d'uso, automazione e varietà di prodotti. Quelle negative riguardano soprattutto prestiti in ritardo e fondi in recupero, in gran parte legati alla pandemia e allo stop alle società russe nel 2022. Mintos risponde al 98% delle recensioni negative.
La nostra opinione su Mintos
Mintos resta una piattaforma particolarmente orientata al reddito da prestiti e obbligazioni, ma con l'introduzione di oltre 4.000 azioni affianca al crowdlending un'offerta sempre più ampia di investimenti tradizionali. Rimane meno adatta a chi cerca operatività avanzata su derivati o un intermediario che gestisca direttamente gli obblighi fiscali italiani.
È tra le piattaforme più longeve e grandi del settore, regolamentata e trasparente sui costi. I punti di forza sono l'ampia offerta di Notes e la semplicità dei portafogli automatici; il limite, rispetto al passato, sono le commissioni di gestione.
Conviene quindi ragionare sul rendimento netto: un portafoglio Core Loans al 9,4% con lo 0,39% di commissione annua rende circa il 9% prima delle tasse, sempre che non ci siano ritardi o perdite.
👉🏼 Guarda qui la video recensione di Mintos
Ti lasciamo con questi articoli per scoprire di più su Mintos:
In sintesi, Mintos è una piattaforma seria e vigilata per ottenere un reddito passivo da prestiti e obbligazioni, con portafogli automatici da 50 € e un'offerta allargata a ETF, immobiliare e crypto. Commissioni di gestione fino allo 0,39% annuo, liquidità non garantita e regime dichiarativo sono i compromessi da mettere in conto.
Conviene a chi vuole dedicare una quota limitata del portafoglio al crowdlending e cerca automatismi. Chi punta solo sugli ETF trova più scelta e il regime amministrato presso un broker tradizionale, mentre chi cerca prestiti con un'interfaccia più essenziale può confrontarla con Bondora.