
Tinaba recensioni: come funziona il conto e il robo advisor di Banca Profilo

Indice
Tinaba è l'app con cui Banca Profilo mette in un unico posto conto corrente, carta Mastercard, conto deposito e investimenti gestiti. L'elemento che la distingue è il robo advisor: otto portafogli in ETF costruiti dal team della banca, accessibili da 2.000 euro e con la fiscalità già assolta alla fonte.
Ecco a chi conviene, e a chi no:
- Conviene se cerchi un conto a canone zero con IBAN italiano e vuoi delegare gli investimenti senza aprire un rapporto con un broker.
- Conviene se hai almeno 2.000 euro e preferisci il regime amministrato, che ti evita di dichiarare plusvalenze e imposte.
- Non conviene se vuoi scegliere singole azioni o ETF: per operare in autonomia le commissioni di un broker puro restano più basse.
- Non conviene se cerchi un consulente umano dedicato, che Tinaba non prevede.
In questa recensione trovi i costi reali dei tre piani, le commissioni del robo advisor con un esempio su 10.000 euro, la fiscalità applicata, le opinioni degli utenti e il confronto con Moneyfarm.
Se preferisci un intermediario italiano che riunisca conto e investimenti, ma vuoi mantenere più controllo sulle tue scelte, confronta anche l’offerta di Fineco.
Tinaba in sintesi: cosa offre l'app di Banca Profilo
| Caratteristica | Dettaglio |
|---|---|
| Licenza bancaria | Banca Profilo S.p.A., vigilata da Banca d'Italia |
| Canone del conto | Start 0€/mese · Premium da 3,99€/mese · Under 18 0€/mese |
| Carta | Mastercard virtuale gratuita su tutti i piani |
| Investimento minimo del robo advisor | 2.000€ |
| Commissioni del robo advisor | Dallo 0,40% all'1,00% annuo, IVA esclusa |
| Piano di accumulo | Da 50€ al mese |
| Portafogli disponibili | 8 profili in ETF, diversificati per rischio |
| Fiscalità | Sostituto d'imposta, regime amministrato |
| Età minima | 12 anni, con il piano Under 18 |
Pro e contro di Tinaba
👍Vantaggi
- Conto Start senza canone, con IBAN italiano e carta virtuale gratuita
- Regime amministrato: nessun adempimento fiscale a carico dell'investitore
- Robo advisor accessibile da 2.000€, con PAC da 50€ al mese
- Modalità Parking per azzerare volatilità e costi di gestione senza disinvestire
- Nessuna commissione di negoziazione, performance, sottoscrizione o rimborso sul robo advisor
👎 Svantaggi
- Nessun consulente d'investimento dedicato, a differenza di altri robo advisor italiani
- Commissione di gestione fino all'1,00% annuo, a cui va aggiunta l'IVA al 22%
- Operatività concentrata nell'app: da desktop le funzioni sono limitate
- Carta fisica a pagamento sui piani Start e Premium
- Solo 8 profili predefiniti, senza possibilità di personalizzare il portafoglio
Tinaba è affidabile? Licenza bancaria e tutela dei depositi
Tinaba nasce nel 2015 come progetto fintech promosso da Matteo Arpe, già amministratore delegato di Capitalia e fondatore del gruppo Sator. La società sviluppa l'app, ma i servizi bancari sono erogati da Banca Profilo S.p.A., istituto milanese specializzato in private e investment banking e quotato su Euronext Milan.
Questo significa che il perimetro di vigilanza è quello di una banca a tutti gli effetti: Banca d'Italia vigila sulla stabilità dell'istituto, mentre CONSOB controlla trasparenza e correttezza dei servizi di investimento ai sensi del Testo Unico della Finanza.
Le somme depositate sul conto sono coperte dal Fondo Interbancario di Tutela dei Depositi fino a 100.000 euro per depositante. Gli strumenti finanziari del robo advisor, invece, restano di proprietà del cliente e sono separati dal patrimonio della banca: un'insolvenza dell'istituto non ne intacca la titolarità.
Quanto costa Tinaba? I piani Start, Premium e Under 18
Il conto base non ha canone, ma non tutte le funzioni sono gratuite su tutti i piani: il piano Premium riduce le commissioni su ricariche, cripto e conto titoli, e alza i limiti operativi.
| Voce | Start | Premium |
|---|---|---|
| Canone mensile | 0€ | Da 3,99€ (49,99€/anno oppure 5,99€/mese) |
| Carta Mastercard virtuale | Gratuita | Gratuita |
| Carta Mastercard fisica | 7,99€ una tantum | 7,99€ una tantum |
| Bonifici SEPA | 4 gratuiti al mese, poi 0,49€ | Gratuiti, fino a 40.000€ al giorno |
| Prelievi ATM | 12 gratuiti all’anno, poi 2€ per prelievo, con limite di 250€ al giorno | Illimitati e gratuiti |
| Acquisto e vendita di criptovalute | tassi promozionali fino al 2,50% annuo lordo | tassi promozionali fino al 3,00% annuo lordo |
| Conto Titoli | 0,20% per operazione, con minimo di 9,90€ | 0,17%, con minimo di 5,90€. |
| Conto Deposito | Tassi fino al 2,50% annuo | Tassi fino al 3% annuo |
Il piano Under 18 si attiva a partire da 12 anni e resta a canone zero: include carta fisica gratuita, bonifici senza commissioni entro 1.500 euro al giorno e 24 prelievi gratuiti l'anno, con parental control attivo sul conto del genitore.
I tassi del conto deposito indicati sono promozionali e Banca Profilo li aggiorna periodicamente: prima di vincolare somme conviene verificarne la validità in app.
Carta Tinaba: come funziona la Mastercard prepagata
La carta Tinaba è una prepagata Mastercard ricaricabile direttamente dal conto, senza limiti annuali di spesa e utilizzabile per acquisti online anche su siti esteri. La versione virtuale è inclusa gratuitamente in tutti i piani ed è subito operativa con Apple Pay, Google Pay, Samsung Pay e gli altri wallet supportati.
La carta fisica costa 7,99 euro una tantum sui piani Start e Premium, mentre è gratuita sul piano Under 18. Serve soprattutto per i prelievi allo sportello automatico, che con la sola carta virtuale non sono possibili.
Conto, IBAN e funzioni di pagamento
Il conto Tinaba ha un IBAN italiano a tutti gli effetti: accetta accrediti dello stipendio, addebiti diretti delle utenze e bonifici SEPA in entrata da qualsiasi banca, senza costi aggiuntivi per il ricevente.
Accanto alle funzioni bancarie classiche l'app propone strumenti di condivisione del denaro: gruppi di spesa, raccolte fondi, richieste e invii istantanei tra utenti, gift card e donazioni. È la parte "social" del prodotto, quella su cui Tinaba ha costruito il proprio posizionamento iniziale.
Esiste anche Tinaba Business, la versione dedicata ad aziende e professionisti, con conto gratuito e accettazione dei pagamenti presso l'attività.
Come funziona il robo advisor di Tinaba con Banca Profilo
Il robo advisor di Banca Profilo si attiva dalla sezione investimenti dell'app. Prima di versare denaro si compila un questionario che individua il livello di rischio adatto, poi si sceglie il capitale iniziale e l'eventuale versamento mensile: l'app mostra una previsione del rendimento del portafoglio prima della conferma.
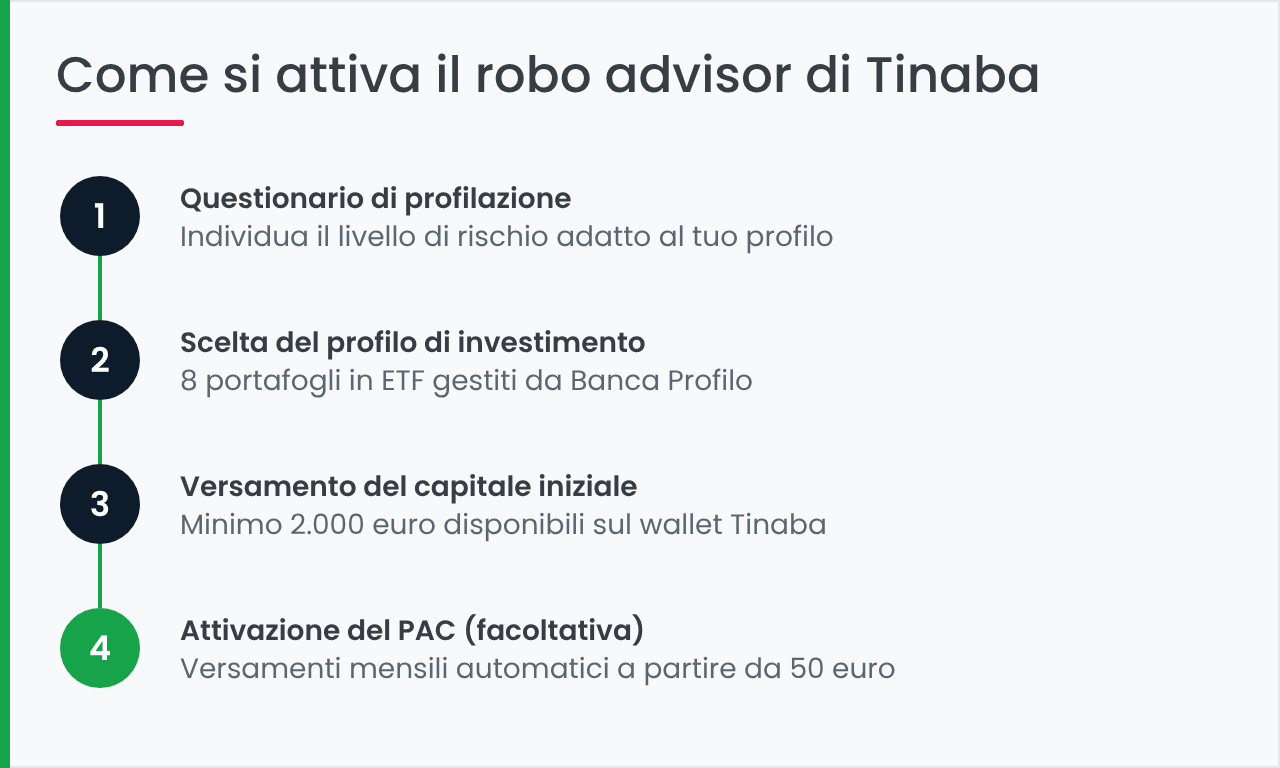
Il capitale minimo è di 2.000 euro e deve essere disponibile sul wallet al momento dell'attivazione. Da lì si sceglie uno degli 8 profili in ETF costruiti dal team di Banca Profilo, diversificati per contenuto azionario e budget di rischio complessivo (VaR).

Il modello resta ibrido: Sphere, la piattaforma di Investment Management di MDOTM, supporta l’analisi dei mercati e genera proposte di ottimizzazione e ribilanciamento. Le proposte vengono poi valutate e validate dal team investimenti di Banca Profilo prima dell’applicazione.
Non ci sono vincoli di durata. Si può aumentare o ridurre l'importo investito in qualsiasi momento e disinvestire quando si vuole, rispettando i tempi tecnici di riaccredito sul conto. La gestione del capitale resta quindi sempre nelle mani dell'investitore.
Le commissioni del robo advisor Tinaba
Voce | Costo |
|---|---|
Commissione di gestione fino a 19.999€ | 1,00% annuo |
Da 20.000€ a 199.999€ | 0,70% annuo |
Da 200.000€ a 999.999€ | 0,50% annuo |
Oltre 1.000.000€ | 0,40% annuo |
Commissioni di negoziazione e di performance | Non previste |
Costi di sottoscrizione e rimborso | Gratuiti |
Cambio profilo | 5 cambi gratuiti all'anno, poi 10€ ciascuno |
Commissione media degli ETF utilizzati | 0,25% |
Le commissioni di gestione sono indicate al netto dell'IVA al 22%, un dettaglio che incide più di quanto sembri. Su 10.000 euro investiti nel profilo base l'1,00% diventa 100 euro l'anno, che con l'IVA salgono a 122 euro; sommando circa 25 euro di costi interni degli ETF il costo effettivo si avvicina a 147 euro, cioè quasi l'1,5% del capitale.
La struttura a scaglioni premia i patrimoni elevati: sopra il milione di euro la commissione scende allo 0,40% e il peso dell'IVA sul rendimento atteso diventa molto più contenuto.
PAC e modalità Parking
Il robo advisor si può alimentare con pagamenti mensili ricorrenti, cioè con un piano di accumulo. L'attivazione è gratuita e l'importo minimo del PAC è di 50 euro al mese.
L'importo si modifica in qualsiasi momento dall'app e nulla vieta di impostare un investimento di 100 euro mensili, o più, se si vuole accelerare l'accumulo.
Il vantaggio del versamento periodico è la diluizione del prezzo medio di carico: si entra sul mercato in momenti diversi, riducendo l'impatto di un ingresso sfortunato. Non elimina il rischio, ma attenua l'effetto della volatilità su un orizzonte di medio-lungo periodo.
La modalità Parking sposta il portafoglio su una linea al 100% liquidità, azzerando volatilità e costi di gestione senza chiudere il rapporto. È pensata per le fasi di mercato che non si vogliono attraversare investiti, e si attiva e disattiva con un tap.
Prima di delegare la gestione puoi anche analizzare composizione, rischio e diversificazione del tuo portafoglio con MyPortfolio di Rankia.
Conto Deposito, Conto Titoli e criptovalute: le altre soluzioni
Il robo advisor non è l'unica strada per far fruttare la liquidità in app. Il Conto Deposito di Banca Profilo riconosce tassi promozionali fino al 3% annuo lordo ai clienti Premium e fino al 2,50% ai clienti Start, su durate vincolate.
È una soluzione a capitale garantito, diversa per natura dai portafogli in ETF. Chi confronta le alternative può valutare anche il conto deposito di Scalable Capital.
Il Conto Titoli è il servizio per chi opera in autonomia su azioni, ETF e obbligazioni: prevede un canone di 9,90 euro con il piano Start e 5,90 euro con il Premium, più commissioni di negoziazione dello 0,20% e dello 0,17% per ordine.
L'app consente infine di comprare e vendere criptovalute tramite CheckSig, con commissioni omnicomprensive del 2,49% sul piano Start e dell'1,99% sul Premium.
Sono livelli più alti di quelli di un exchange specializzato: se l'obiettivo è capire come investire in criptovalute con continuità, il canale in app va valutato soprattutto per la comodità.
Se invece vuoi scegliere direttamente azioni ed ETF, confronta anche le condizioni di XTB per l’operatività in autonomia.
La fiscalità di Tinaba: sostituto d'imposta e regime amministrato
Essendo un intermediario italiano, Banca Profilo opera come sostituto d'imposta in regime amministrato: calcola, trattiene e versa direttamente le imposte dovute sui guadagni. L'investitore non deve riportare nulla nella dichiarazione dei redditi.
L'aliquota ordinaria sulle rendite finanziarie è del 26%, ridotta al 12,50% sulla quota riconducibile a titoli di Stato italiani e di Paesi in white list presenti nei portafogli.
A questo si aggiunge l'imposta di bollo dello 0,20% annuo sul controvalore degli strumenti finanziari. Chi vuole approfondire il trattamento dei fondi passivi trova i dettagli nella guida alla tassazione degli ETF in Italia.
Il regime amministrato ha un limite da conoscere: le minusvalenze restano nello "zainetto fiscale" del singolo intermediario e si compensano solo con plusvalenze generate presso lo stesso intermediario, entro il quarto anno successivo.
App Tinaba: opinioni e recensioni degli utenti
Tinaba funziona quasi esclusivamente tramite app, scaricabile gratuitamente dagli store: la registrazione si completa in pochi minuti con riconoscimento a distanza, mentre da desktop l'operatività è limitata.
Il sentiment degli utenti è nel complesso positivo sulla parte di pagamento e condivisione del denaro: velocità dei trasferimenti istantanei, semplicità dell'interfaccia e assenza di canone sono gli elementi ricorrenti nelle recensioni pubbliche.


Le critiche più frequenti riguardano invece i tempi dell'assistenza e i controlli antiriciclaggio, che in alcuni casi hanno comportato blocchi temporanei dell'operatività. È un tema comune alle banche digitali, ma vale la pena tenerne conto se il conto Tinaba deve diventare il conto principale.
Sul fronte investimenti, chi ha usato il robo advisor apprezza soprattutto la funzione Parking e la chiarezza della reportistica, mentre lamenta la mancanza di un interlocutore umano con cui discutere le scelte di portafoglio.
Tinaba o Moneyfarm? Il confronto tra i due robo advisor
Il paragone più immediato è con Moneyfarm, l'altro grande nome della gestione digitale in Italia.
Se vuoi il dettaglio completo trovi il confronto Tinaba vs Moneyfarm, mentre il quadro d'insieme del settore è nella guida ai migliori robo advisor in Italia.
Voce | Tinaba | Moneyfarm |
|---|---|---|
Investimento minimo | 2.000€ | 2.500€ |
Portafogli disponibili | 8 profili in ETF | 7 profili, in versione classica ed ESG |
Commissioni di gestione | Dall'1,00% fino a 19.999€ allo 0,40% oltre 1.000.000€ | Dallo 0,75% fino a 100.000€ allo 0,35% da 200.000€ a 1,5 mln |
Costi fissi | ETF allo 0,25% medio; 5 cambi profilo gratuiti, poi 10€ | ETF fino allo 0,21%; costo di piattaforma di 1,49€ al mese |
Consulente dedicato | NO | SI |
La lettura è abbastanza netta: Tinaba ha la soglia più bassa, Moneyfarm la commissione minore sui capitali medi. Su 10.000 euro Tinaba applica l'1,00% contro lo 0,75% di Moneyfarm, differenza che si amplifica man mano che il patrimonio cresce.
Il vantaggio di Tinaba è che il robo advisor vive dentro un conto corrente completo: chi cerca un solo ambiente per stipendio, carta, liquidità e investimenti trova qui una risposta che Moneyfarm, focalizzata sulla gestione patrimoniale, non offre.
In sintesi, Tinaba è un'app bancaria completa con un robo advisor cucito addosso a chi parte da zero: 2.000 euro di ingresso, 8 portafogli in ETF, PAC da 50 euro, fiscalità già assolta e commissioni comprese tra lo 0,40% e l'1,00% più IVA. Non è la soluzione più economica sul mercato, ma è tra le più semplici da attivare.
Ha senso se vuoi delegare la gestione restando dentro un'unica app. Sopra i 20.000 euro conviene però rifare i conti: lì la differenza di commissione pesa più della comodità, e resta comunque una piattaforma per principianti ben costruita.