
Conviene investire in PIR? Vantaggi, rischi e rendimenti

Indice
Investire in PIR conviene se hai almeno 5 anni di orizzonte e il fondo rende più del 6% annuo: sotto quella soglia le commissioni dell'1,5-2% si mangiano l'esenzione dal 26% su plusvalenze e dividendi. Ecco vincoli, rendimenti reali e confronto con gli ETF.
Negli ultimi anni si è parlato molto dei PIR, ovvero dei Piani Individuali di Risparmio, come strumento per incentivare gli investimenti a lungo termine nell'economia reale italiana.
La domanda però non è se il vantaggio fiscale esista — esiste, ed è consistente — ma se basta a compensare i costi e i vincoli che il PIR impone. Vediamo i numeri.
Cosa sono i PIR e come funzionano
I PIR (Piani Individuali di Risparmio) sono stati introdotti in Italia con la Legge di Bilancio del 2017, con l'obiettivo di convogliare il risparmio privato verso le piccole e medie imprese italiane, stimolando così la crescita economica.
Non sono un prodotto finanziario a sé: sono un "contenitore fiscale" che si applica a un fondo comune, a una gestione patrimoniale o a un dossier titoli. Chi investe rispettando le condizioni previste — durata minima di 5 anni e vincoli di composizione del portafoglio — ottiene l'esenzione totale dalle imposte sui rendimenti.
Lo scambio è semplice: rinunci alla flessibilità in cambio di zero tasse. Il legislatore chiede di finanziare imprese italiane, spesso di piccola dimensione, e in cambio azzera il prelievo del 26% che normalmente colpisce plusvalenze e dividendi.
PIR ordinari e PIR alternativi: quali differenze
Esistono due categorie di PIR, pensate per profili di investitore diversi:
- PIR ordinari (o tradizionali): introdotti nel 2017, investono in larga parte in strumenti quotati e sono adatti a un pubblico ampio, con un tetto di 40.000€ all'anno e 200.000€ complessivi.
- PIR alternativi: introdotti nel 2020 con il Decreto Rilancio, sono pensati per investimenti maggiormente orientati a PMI e attività illiquide, con un plafond fino a 300.000 € l'anno e 1,5 milioni complessivi.
Qui ci concentriamo sui PIR ordinari, gli unici realmente adatti al risparmiatore medio. I PIR alternativi aggiungono illiquidità e rischio di credito a un profilo già concentrato: non sono una versione "migliore" dello stesso strumento.
Quanto vale davvero il vantaggio fiscale dei PIR
Il beneficio è l'esenzione dal 26% su plusvalenze e dividendi — la stessa aliquota che paghi su un ETF o su un'azione, come spieghiamo nella guida su come sono tassati i guadagni in Borsa in Italia. Su carta è molto. Nella pratica va confrontato con quello che il PIR costa in più.
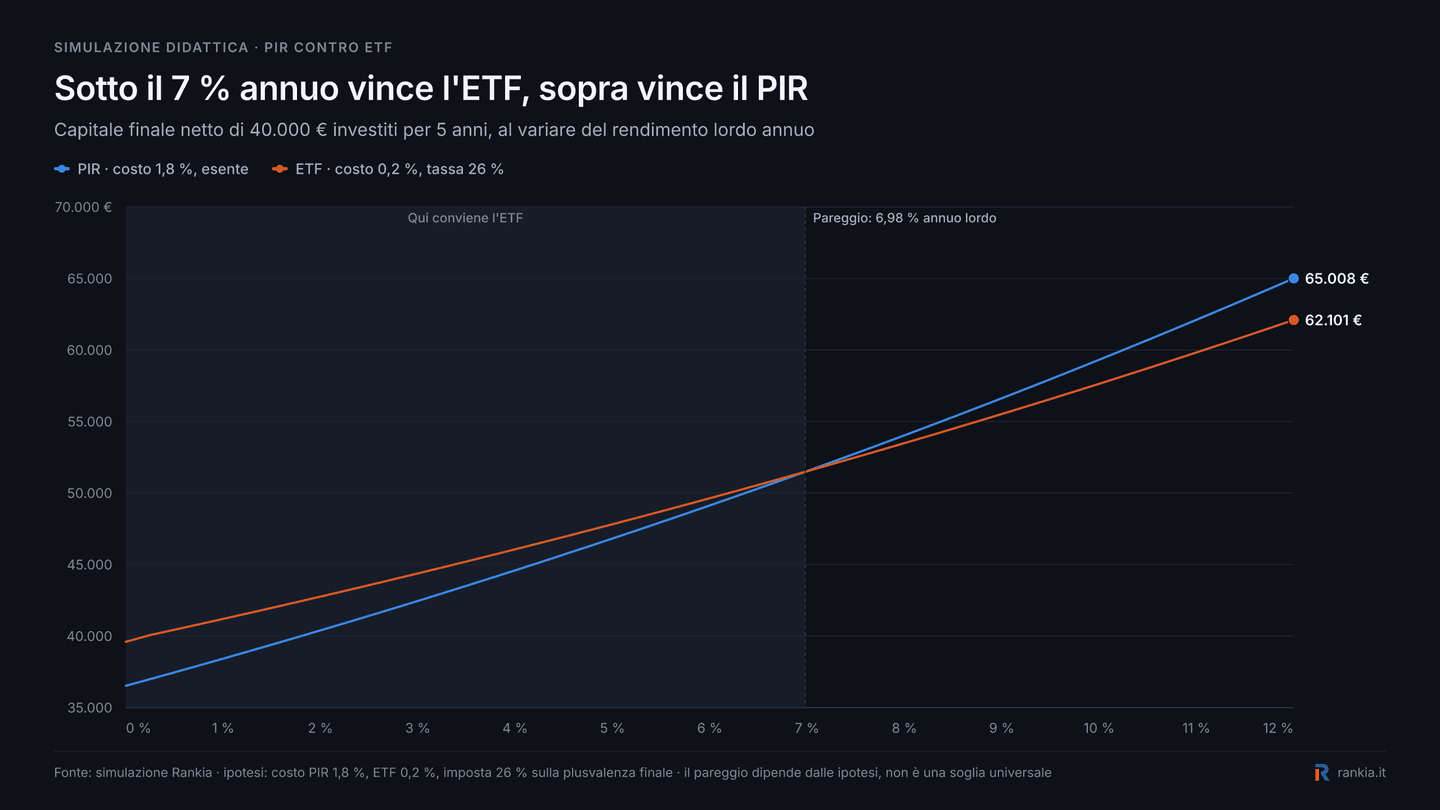
Molti fondi PIR tradizionali hanno costi sensibilmente superiori agli ETF indicizzati a basso costo. Nel nostro esempio assumiamo un costo dell'1,8% annuo per il PIR e dello 0,2% per l'ETF, quindi una differenza di 1,6 punti percentuali. Quel differenziale di circa 1,6 punti percentuali l'anno si paga sempre, anche negli anni in cui il fondo perde; il risparmio fiscale, invece, lo incassi solo se guadagni.
Facciamo i conti su un caso concreto, con ipotesi dichiarate: 40.000€ investiti per 5 anni.
- Con un capitale medio nel periodo intorno ai 48.000€, l'extra-costo del PIR rispetto a un ETF vale circa 750€ l'anno, cioè ~3.700€ in 5 anni.
- Per recuperare quei 3.700€ tramite il risparmio fiscale serve una plusvalenza di circa 14.200€ (26% di 14.200 ≈ 3.700).
- Significa un rendimento cumulato di circa +35% in 5 anni, pari a circa il 6,3% annuo composto.
La conclusione è netta: sotto il 6% annuo lordo il vantaggio fiscale del PIR non copre nemmeno le commissioni in più. Sopra quella soglia il PIR inizia a pagare, e più il rendimento sale più il beneficio si amplifica.
C'è un secondo limite, meno visibile: l'esenzione non si trasferisce. Se il fondo va in perdita non generi minusvalenze compensabili con altri guadagni, perché il regime PIR è fuori dal meccanismo ordinario di compensazione.
Rischi e svantaggi dei PIR
Il vincolo del 70% su emittenti italiani produce un portafoglio strutturalmente concentrato su un solo Paese, e per giunta su un mercato azionario piccolo e sbilanciato verso banche, utility ed energia.
A questo si aggiunge l'obbligo di destinare parte del 70% a società fuori dal FTSE MIB: si tratta in buona parte di small cap, titoli con volatilità e rischio di liquidità più alti della media di Borsa.
Tre conseguenze pratiche da mettere in conto prima di firmare:
- Home bias estremo: il tuo lavoro, la tua casa e i tuoi investimenti finiscono tutti esposti alla stessa economia.
- Rimborsi lenti: i fondi PIR si sottoscrivono e si liquidano con i tempi del risparmio gestito, non in tempo reale come un ETF.
- Vincolo di 5 anni reale: uscire prima significa perdere il beneficio fiscale su tutto il periodo, non solo sull'ultimo anno.
Vantaggi dei PIR
- Esenzione totale dal 26% su capital gain e dividendi
- Semplicità operativa tramite fondi PIR già strutturati
- Favorisce la disciplina dell'investimento a lungo termine
- Incentiva l'esposizione verso aziende italiane minori
Svantaggi dei PIR
- Commissioni dell'1,5-2% annuo, molto più alte di un ETF
- Vincoli rigidi su composizione e durata
- Scarsa diversificazione geografica: portafoglio concentrato sull'Italia
- Maggiore volatilità e rischio di liquidità dei titoli di PMI italiane
- Tetto massimo annuale e complessivo all'investimento
Vincoli e regole da rispettare per non perdere l'esenzione
Di seguito le principali caratteristiche che contraddistinguono i PIR ordinari:
- Strumento: fondo comune di investimento o gestione patrimoniale dedicata.
- Intestazione: personale e nominativa (non cointestabile).
- Durata minima: 5 anni per beneficiare dell'esenzione fiscale.
- Importo massimo: 40.000€ all'anno, per un massimo complessivo di 200.000€.
- Agevolazioni fiscali: esenzione da imposte su capital gain e dividendi (se rispettata la durata).
- Vincoli di investimento: almeno il 70% in strumenti emessi da imprese italiane o UE con stabile organizzazione in Italia. Di questo 70%, almeno il 25% in società non incluse nell'indice azionario FTSE MIB e il 5% in società non incluse né nel FTSE MIB né nel FTSE Mid Cap (o equivalenti).
- Limiti di concentrazione: non più del 10% del PIR in strumenti di un singolo emittente.
- Non cumulabile: ogni persona può detenere un solo PIR ordinario alla volta.

Si possono vendere gli strumenti anche prima dei 5 anni senza perdere il beneficio, ma solo reinvestendo il ricavato in strumenti equivalenti entro 90 giorni. Fuori da questa finestra l'esenzione decade e le imposte vanno versate con gli interessi.
Attenzione a un dettaglio spesso taciuto: l'importo minimo non è fissato dalla legge. Alcune SGR partono da 500€, altre da soglie più alte o da un versamento periodico obbligatorio. È una condizione contrattuale del singolo fondo, da verificare sul KID prima di sottoscrivere.
Conviene investire in PIR? A chi sì e a chi no
La risposta dipende da tre variabili: orizzonte temporale, rendimento atteso e quanto pesa già l'Italia nel resto del tuo patrimonio.
Il PIR ha senso se: hai almeno 5 anni davanti e sei ragionevolmente certo di non toccare quel capitale; scegli un fondo azionario con costi contenuti e un track record credibile; il resto del tuo portafoglio è già diversificato a livello globale, così l'esposizione italiana resta una quota satellite.
Il PIR non ha senso se: ti serve flessibilità o potresti aver bisogno del capitale prima; punti a un fondo obbligazionario o prudente, che difficilmente supera il 6% annuo di break-even; lavori, risparmi e investi già interamente in Italia, perché il PIR raddoppia una concentrazione che hai già.
In sintesi, il PIR è uno strumento satellite, non il cuore di un portafoglio. Usarlo come unico investimento di lungo termine significa scommettere l'intero futuro finanziario su un singolo mercato nazionale, per risparmiare un'imposta che potresti non arrivare mai a dover pagare.
PIR o ETF: quale conviene?
Se non vuoi vincolarti alle regole di un PIR, esistono diverse alternative di investimento a lungo termine come ETF, fondi comuni di investimento e fondi pensione.
L'alternativa più diretta è rappresentata dagli ETF (Exchange Traded Fund), fondi a gestione passiva che replicano un indice di mercato (come il MSCI World, lo S&P 500 o l'Euro Stoxx 50) e sono negoziati in Borsa come le azioni.
Ecco perché, in molti casi, possono risultare più convenienti dei PIR:
- Costi molto più bassi: commissioni di gestione in media dello 0,1%-0,3% annuo, contro l'1,5%-2% tipico di molti fondi PIR. È il differenziale che alza il break-even del PIR al 6% annuo.
- Maggiore diversificazione geografica: a differenza dei PIR, fortemente concentrati su PMI italiane, gli ETF offrono esposizione a migliaia di aziende in tutto il mondo, riducendo il rischio specifico legato all'economia italiana.
- Flessibilità e liquidabilità: si comprano e si vendono in tempo reale durante l'orario di mercato, mentre i fondi PIR hanno tempi di sottoscrizione e rimborso più lenti.
- Assenza di vincoli: niente limite dei 5 anni, niente tetti di versamento, nessuna restrizione sulla composizione. Puoi disinvestire in qualsiasi momento.
- Minusvalenze compensabili: a differenza del PIR, le perdite su ETF armonizzati generano un credito fiscale utilizzabile su altri guadagni.
Se stai valutando l'alternativa in ETF o fondi, confronta costi, PAC e gestione fiscale delle piattaforme.


Prodotti offerti
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Azioni, ETF, Fondi di Investimento, Criptovalute, Piano d'Accumulo del Capitale
Commissioni
—
Il rovescio della medaglia è che sull'ETF paghi il 26% pieno su ogni plusvalenza e dividendo. Per questo la scelta più equilibrata, per chi vuole entrambe le cose, è un nucleo globale in ETF affiancato da un PIR come quota satellite sull'Italia. Se parti da zero, la guida su come creare un portafoglio ETF spiega come impostare il nucleo.

Come investire in PIR e come scegliere il fondo giusto
Il modo più semplice per investire in un piano individuale di risparmio è sottoscrivere un fondo PIR presso banche, SIM, SGR o piattaforme di investimento online. Questi fondi rispettano automaticamente i vincoli normativi previsti e offrono una gestione professionale del capitale.
La procedura è molto simile a quella di un normale fondo comune — puoi approfondire nella guida su come investire in fondi comuni — con due passaggi in più: bisogna dichiarare esplicitamente che si intende utilizzare il fondo come PIR e non possedere altri PIR attivi.
Nella scelta del fondo contano soprattutto tre criteri, in quest'ordine:
- Le commissioni totali (TER), prima di tutto. Sono l'unica variabile certa e l'unica che determina il break-even: un punto percentuale in meno di costi vale più di qualsiasi promessa di gestione attiva.
- La componente azionaria. Un PIR obbligazionario o prudente difficilmente supera il 6% annuo: il contenitore fiscale rende davvero solo su un sottostante azionario.
- La coerenza con il resto del portafoglio. Prima di sottoscrivere, misura quanta Italia hai già: se supera il 20-25% del totale, il PIR peggiora il profilo di rischio invece di migliorarlo.
Quanto rendono i PIR? Rendimenti e migliori fondi
I rendimenti dei fondi PIR dipendono molto dalla composizione del portafoglio e dallo stile di gestione: i PIR obbligazionari rendono in media l'1-3% annuo, i bilanciati il 3-6%, mentre i PIR azionari possono arrivare al 7-8% annuo, a fronte di una volatilità maggiore.
Incrociando queste medie con il break-even calcolato sopra, il quadro è chiaro: solo la fascia azionaria supera stabilmente la soglia del 6%. I PIR obbligazionari e buona parte dei bilanciati restano sotto, e lì l'esenzione fiscale non basta a ripagare le commissioni.
Migliori fondi PIR per rendimento a 5 anni
Alcuni dei fondi PIR con il miglior rendimento cumulato a 5 anni, con la categoria di appartenenza (i dati si riferiscono alla rilevazione di giugno 2026; verifica il valore aggiornato sul KID del fondo prima di sottoscrivere):
| Fondo | ISIN | Categoria | Rendimento 5 anni |
|---|---|---|---|
| Anima Iniziativa Italia | IT0005186041 | Azionario Italia | +115,48% |
| Fideuram Piano Azioni Italia | IT0005245714 | Azionario Italia | +82,16% |
| Mediolanum Flessibile Futuro Italia | IT0001019329 | Flessibile | +76,91% |
| Eurizon Progetto Italia 70 | IT0005241697 | Bilanciato (70% azioni) | +59,96% |
| Arca Economia Reale Bilanciato Italia 30 | IT0005241101 | Bilanciato (30% azioni) | +10,84% |
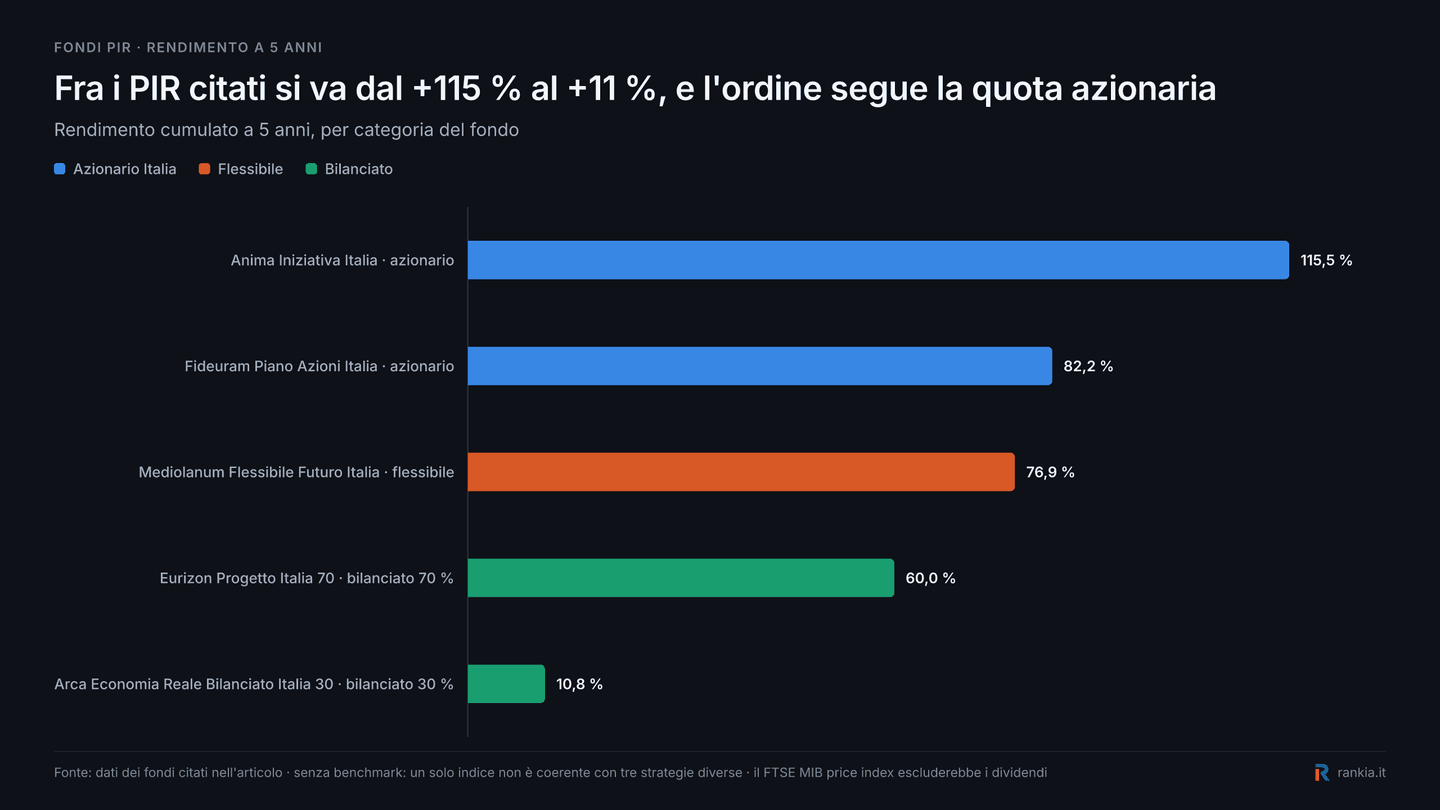
Il grafico rende visibile una differenza importante tra i fondi citati: i risultati migliori si concentrano nelle strategie con maggiore esposizione azionaria.
Il confronto con il mercato è altrettanto istruttivo: il FTSE MIB ha guadagnato +99,44% nei cinque anni chiusi a giugno 2026 (l'indice quotava 51.628 punti il 14 settembre 2026). Solo un fondo PIR della lista ha battuto l'indice; gli altri, a fronte di commissioni molto più alte, sono rimasti indietro.
In sintesi, investire in PIR conviene a un profilo preciso: chi ha almeno 5 anni di orizzonte, sceglie un fondo azionario a costi contenuti e ha già un portafoglio diversificato fuori dall'Italia. Per tutti gli altri il conto non torna, perché sotto il 6% di rendimento annuo le commissioni dell'1,5-2% annullano il beneficio dell'esenzione dal 26%.
Prima di sottoscrivere, fai il calcolo con i numeri del fondo che hai davanti: prendi il TER dal KID, confrontalo con quello di un ETF equivalente e verifica quanto deve rendere il PIR per recuperare la differenza. Se la risposta è "più di quanto quel fondo abbia mai reso", la scelta è già fatta.
Se vuoi gestire fondi ed ETF nello stesso intermediario con regime amministrato, confronta anche l'offerta Fineco.
Domande frequenti sui PIR
Disclaimer:
Questo non è un consiglio di investimento; investire comporta un rischio di perdita e i risultati passati non sono un indicatore affidabile dei risultati futuri.