
Covered call: come funziona la strategia e quando conviene

Indice
La covered call è la strategia con le opzioni più usata da chi possiede già azioni e vuole trasformarle in una fonte di reddito: vendi una call sui titoli che hai in portafoglio e incassi subito il premio. In cambio accetti un tetto ai guadagni se il prezzo sale oltre il prezzo di esercizio.
- Cosa incassi: il premio dell'opzione, denaro che resta tuo qualunque cosa faccia il mercato.
- A cosa rinunci: ai guadagni oltre lo strike, perché ti impegni a vendere a quel livello.
- Quando rende di più: su mercati laterali o in lieve rialzo, dove le azioni da sole farebbero poco.
- Il rovescio speculare: la protective put, che costa un premio ma protegge dai ribassi.
Qui vediamo come funziona la covered call passo dopo passo, un esempio numerico con i tre scenari a scadenza, i rischi reali, il confronto con la protective put e il trattamento fiscale dei premi in Italia. Vuoi applicare strategie con opzioni su azioni, ETF o indici partendo da strumenti regolamentati? Con BG Saxo puoi accedere a oltre 2.100 contratti di opzioni su più di 20 borse e costruire strategie come covered call, protective put e collar, operando in regime amministrato.
Che cos'è la covered call
Le opzioni finanziarie call e put sono derivati il cui prezzo, il premio, dipende dall'andamento dell'attività sottostante. Nate come strumento di copertura, restano il modo più diretto per modificare il profilo di rischio di una posizione già aperta.
La covered call consiste nel fare trading con opzioni di vendita sull'asset sottostante che già abbiamo in portafoglio. Vendendo la call cediamo a un'altra parte il diritto, non l'obbligo, di comprare i nostri titoli a un prezzo prefissato entro una certa data.
L'aggettivo «covered», coperta, indica proprio questo: l'obbligo di consegna è già garantito dai titoli in portafoglio. La stessa call venduta senza possedere il sottostante sarebbe una naked call, una posizione con perdite teoricamente illimitate.
Il risultato di aggiungere una call venduta a una posizione lunga sul sottostante è il profilo di una put venduta: guadagno limitato al premio incassato e perdita che segue il titolo al ribasso, attenuata dal premio stesso.

Come funziona la covered call: premio, strike e scadenza
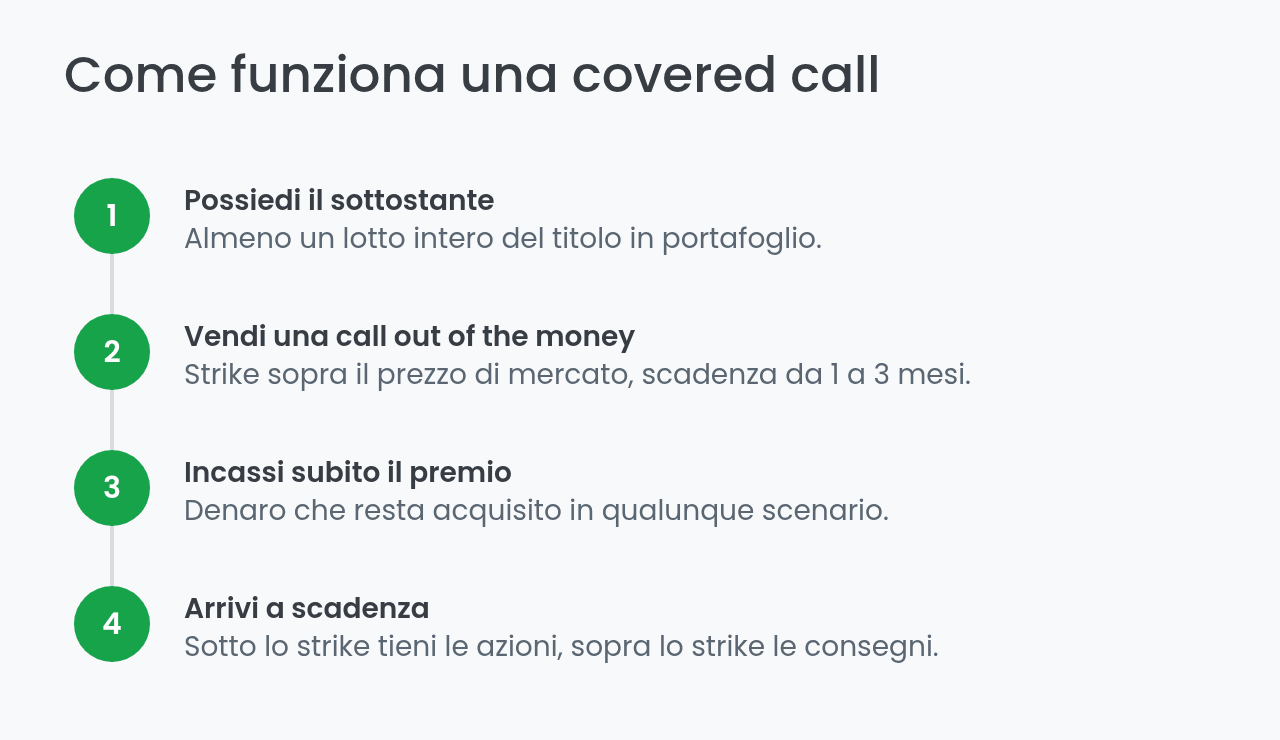
Una covered call si costruisce con quattro elementi, e ciascuno di essi sposta il risultato finale della strategia.
- Sottostante: le azioni, l'ETF o il future che possiedi già e che garantiscono la consegna.
- Prezzo di esercizio (strike): il livello al quale ti impegni a vendere, di norma sopra il prezzo corrente.
- Premio: l'importo che incassi al momento della vendita e che resta acquisito in ogni scenario.
- Scadenza: la data entro cui l'acquirente può esercitare il proprio diritto.
Più lo strike è lontano dal prezzo di mercato, maggiore è il margine di rialzo che ti lasci, ma minore è il premio incassato: è il compromesso centrale della strategia.
La dimensione del contratto non è un dettaglio. Un'opzione su azioni statunitensi o su Eurex controlla 100 azioni, mentre sull'IDEM il lotto varia da titolo a titolo: per vendere una call coperta devi possedere almeno un lotto intero del sottostante.
Il premio non è arbitrario: dipende dalla distanza dello strike, dal tempo che manca a scadenza e soprattutto dalla volatilità del titolo. Capire cosa significa volatilità in finanza aiuta a riconoscere i momenti in cui i premi sono generosi.
Le greche delle opzioni che influenzano il premio quantificano questi effetti. Il theta, in particolare, lavora a favore di chi vende: il valore temporale si erode ogni giorno che passa.
Le call vendute in una covered call sono quasi sempre out of the money, cioè con strike sopra il prezzo corrente. La distinzione tra opzioni in the money, at the money e out of the money è il primo concetto da fissare prima di scegliere lo strike.
Esempio di covered call su azioni: i tre scenari a scadenza
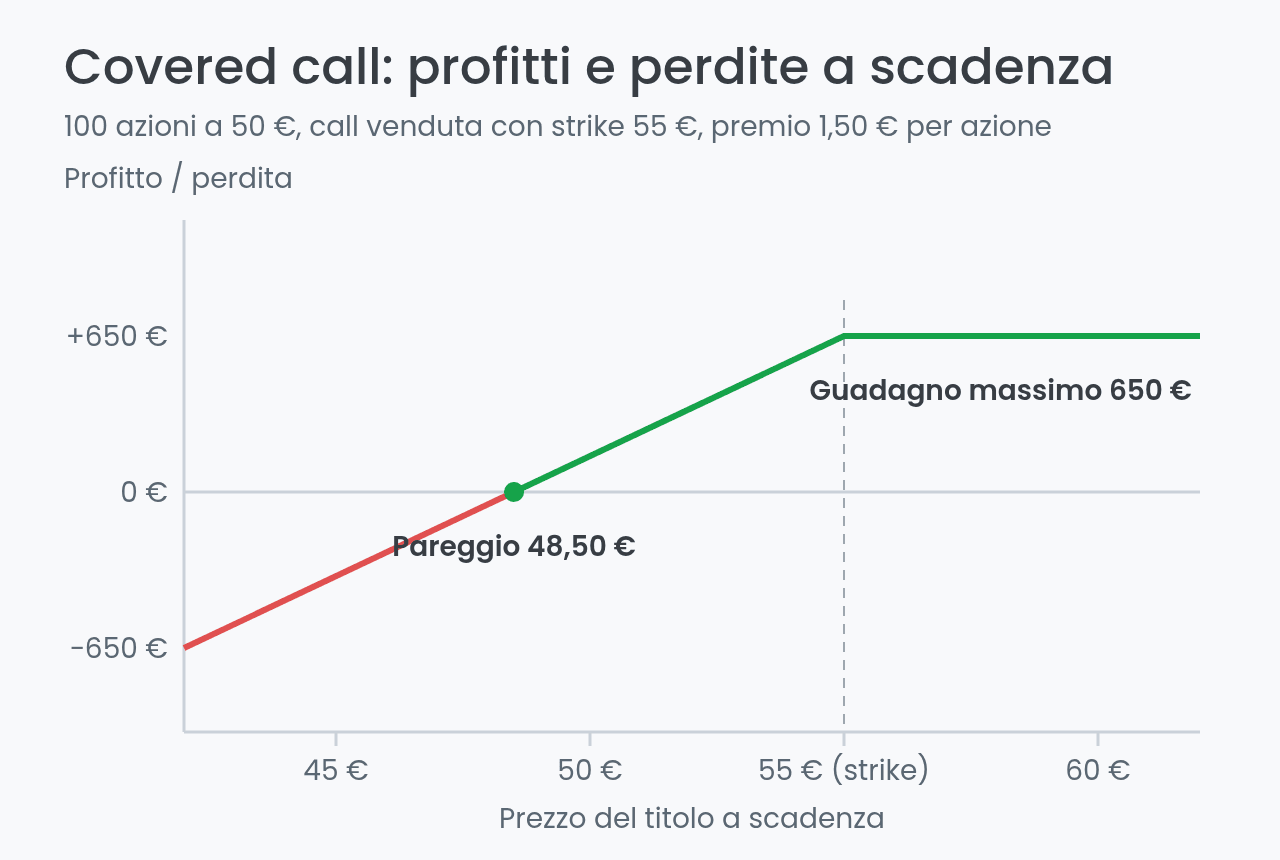
Immaginiamo di avere in portafoglio 100 azioni di una società quotata a 50 €, per un controvalore di 5.000 €. Vendiamo una call con strike a 55 € e scadenza a tre mesi, incassando un premio di 1,50 € per azione: 150 € che entrano subito sul conto.
Quel premio equivale al 3% del valore della posizione in tre mesi, un livello plausibile solo su titoli con volatilità implicita elevata. Su una blue chip tranquilla lo stesso strike renderebbe molto meno.
| Prezzo a scadenza | Solo azioni | Covered call | Differenza |
|---|---|---|---|
| 45 € (ribasso) | −500 € | −350 € | +150 € |
| 53 € (laterale) | +300 € | +450 € | +150 € |
| 60 € (forte rialzo) | +1.000 € | +650 € | −350 € |
Nei primi due scenari la call scade senza valore e il premio resta interamente incassato. Nel terzo l'acquirente esercita, le azioni vengono consegnate a 55 € e il guadagno si ferma a 650 € anche se il titolo ne vale 60.
Il punto di pareggio e il guadagno massimo
Il punto di pareggio della covered call è il prezzo di carico meno il premio incassato: 50 − 1,50 = 48,50 €. Sotto quel livello la posizione va in perdita, esattamente come le azioni da sole ma con 1,50 € di cuscinetto in più.
Il guadagno massimo si raggiunge a qualsiasi prezzo pari o superiore allo strike ed è pari a (55 − 50 + 1,50) × 100 = 650 €, cioè il 13% lordo del capitale in tre mesi. Oltre quella soglia il profilo diventa piatto.
Quando conviene vendere una covered call
La covered call riduce le perdite sul sottostante grazie all'incasso del premio e in cambio limita i profitti quando il prezzo sale. È quindi utile in quattro situazioni ben precise.
- Il prezzo del sottostante rimane stabile: è lo scenario ideale, perché il premio è l'unico rendimento che il titolo produce.
- Vuoi chiudere in profitto se il prezzo ti lascia un certo margine di manovra.
- Vuoi stabilire un livello di chiusura del profitto esteso dall'incasso del premio.
- Hai un titolo che venderesti comunque intorno a un certo prezzo: la call ti paga per aspettare quel livello.
Va evitata nella situazione opposta: quando ti attendi un forte rialzo del titolo o quando lo detieni per obiettivi di lungo periodo e non vuoi rischiare di doverlo consegnare. Su un titolo che raddoppia, la covered call è la scelta peggiore possibile.
I rischi della covered call
Il rischio si riduce con l'acquisizione del premio, ma non sparisce: cambia forma. Sono quattro i punti da mettere in conto prima di aprire la posizione.
- Profitti limitati: oltre lo strike il guadagno è fisso, per quanto salga il sottostante. La limitazione si attenua scegliendo strike più alti, che però pagano premi più bassi.
- Il ribasso resta a tuo carico: il premio compensa solo una parte della discesa. Se il titolo perde il 40%, 1,50 € di premio non cambiano il quadro.
- Assegnazione anticipata: con le opzioni di stile americano l'acquirente può esercitare in qualsiasi momento, chiudendo la posizione prima del previsto.
- Confusione con la naked call: vendere call senza possedere il sottostante espone a perdite teoricamente illimitate ed è un'operatività riservata a chi ha esperienza sui derivati.
Il premio, in altre parole, non è un rendimento privo di rischio: è il compenso per un obbligo che assumi verso il mercato, ed è proprio quell'obbligo a definire il profilo della strategia.
Che cos'è la protective put e quando usarla
La protective put consiste nell'acquistare un'opzione put sull'asset sottostante che abbiamo già in portafoglio. L'acquisto della put dà il diritto, ma non l'obbligo, di vendere l'asset sottostante al prezzo di esercizio: funziona come un'assicurazione.
Non importa quanto scenda il prezzo, né quanto sia ampio il gap di apertura: il diritto di vendere a un certo livello permette di uscire dalla posizione a quel prezzo anche se il sottostante viene scambiato molto più in basso.
Il risultato di aggiungere una put comprata alla posizione lunga sul sottostante è il profilo di una call comprata: perdita limitata al premio pagato e guadagno che resta aperto al rialzo.
Quando la put viene acquistata nello stesso momento in cui si comprano le azioni, la strategia prende il nome di married put con le opzioni: stessa meccanica, tempistica diversa.
L'assicurazione però ha un costo. Il premio pagato riduce il rendimento in tutti gli scenari in cui il ribasso non arriva, e su base annua diventa una spesa ricorrente tutt'altro che trascurabile.
Covered call o protective put: quale strategia scegliere
Le due strategie partono dallo stesso presupposto — una posizione lunga sul sottostante — ma vanno in direzioni opposte su ogni parametro.
| Criterio | Covered call | Protective put |
|---|---|---|
| Operazione | Vendi una call | Compri una put |
| Premio | Lo incassi | Lo paghi |
| Obiettivo | Generare reddito | Proteggere dai ribassi |
| Contesto ideale | Mercato laterale o in lieve rialzo | Mercato incerto o ribassista |
| Limite principale | Guadagni tagliati sopra lo strike | Costo che erode il rendimento |
La scelta non dipende da quale sia «migliore», ma dalle attese sul sottostante: la covered call monetizza l'immobilità, la protective put compra tranquillità. Applicarle entrambe sullo stesso titolo porta a una terza configurazione.
La covered call e la protective put partono dallo stesso punto — un sottostante già in portafoglio — ma hanno obiettivi opposti: generare premi nel primo caso, proteggere dai ribassi nel secondo. Per costruirle servono opzioni listate, gestione dello strike e accesso a mercati regolamentati. BG Saxo è una soluzione coerente per chi vuole operare su strategie in opzioni con un perimetro più avanzato.
Covered call e protective put insieme: la strategia collar
Applicate contemporaneamente sullo stesso sottostante, covered call e protective put formano il collar: il premio incassato con la call finanzia la put che protegge dal ribasso, lasciando quasi invariata la varianza del risultato.
L'esempio che segue usa dati di mercato reali del dicembre 2022 sui futures E-mini S&P 500, il sottostante della posizione lunga. È un caso storico, utile proprio perché lavora su numeri di mercato veri e non arrotondati.

Sulla piattaforma osserviamo il grafico del prezzo dell'E-mini S&P 500 e il volume scambiato: il mini SP tratta a 4.080 punti e la posizione lunga viene eseguita a 4.084. Nella catena delle opzioni con scadenza alla settimana successiva individuiamo poi gli strike disponibili.

Nella catena scegliamo i prezzi di esercizio di 4.100 per la call venduta e 4.055 per la put comprata. Il premio della call è di 30 punti indice e quello della put di 33: il moltiplicatore dell'E-mini è di 50 $ per punto, quindi 1.500 $ incassati e 1.650 $ pagati, commissioni escluse.
L'operazione presenta molte sfumature nel modo di esecuzione, sia dal punto di vista del timing sia del tipo di strategia che vogliamo intraprendere: la scelta di strike più o meno ravvicinati dipende da queste condizioni. La tabella riporta il risultato a scadenza in punti indice.
| Prezzo alla scadenza (E-mini S&P 500) | 3800 | 4150 | 4500 |
|---|---|---|---|
| Futuro E-mini S&P 500 | −284 | 66 | 416 |
| Call venduta (strike 4100) | 30 | −20 | −370 |
| Put comprata (strike 4055) | 222 | −33 | −33 |
| Covered call | −254 | 46 | 46 |
| Protective put | −62 | 33 | 383 |
La covered call riduce la perdita sul sottostante grazie al premio e limita il guadagno quando il prezzo sale: a 4.150 e a 4.500 punti il risultato è identico, 46 punti. Il tetto ai profitti si vede qui in modo plastico.
La protective put fa il contrario. Costa 33 punti in tutti gli scenari rialzisti, ma trasforma una perdita di 284 punti in una di 62 quando il mercato scende a 3.800.
Poiché il premio della call (30 punti) e quello della put (33) quasi si compensano, la copertura completa costa in questo caso appena 3 punti indice, 150 dollari. È il senso del collar: proteggersi a costo quasi nullo rinunciando al rialzo.
Come gestire una covered call fino alla scadenza
Vendere la call è solo il primo passo. Alla scadenza si aprono tre strade, e deciderle in anticipo evita scelte improvvisate quando il mercato si muove.
- Lasciare scadere l'opzione: se il prezzo resta sotto lo strike la call scade senza valore, il premio è definitivamente acquisito e le azioni restano in portafoglio.
- Scrivere una nuova call: l'operazione si può ripetere ogni mese o ogni trimestre, trasformando il portafoglio in una fonte di premi ricorrenti.
- Fare rollover: si riacquista la call venduta e se ne vende una con scadenza più lontana e strike più alto, spostando in avanti il tetto ai guadagni.
Il rollover non è gratuito: se il titolo è salito, riacquistare la call costa più del premio incassato all'inizio. Ha senso solo quando il premio della nuova opzione supera la perdita sulla chiusura.
Un'ultima avvertenza riguarda le opzioni di stile americano, esercitabili in qualsiasi momento. L'assegnazione anticipata è più probabile nei giorni che precedono lo stacco del dividendo, quando all'acquirente conviene entrare in possesso delle azioni.
Come vengono tassate le covered call in Italia
I premi incassati vendendo opzioni rientrano tra i redditi diversi di natura finanziaria (art. 67, comma 1, lettera c-quater del TUIR) e scontano l'imposta sostitutiva del 26%, la stessa aliquota delle plusvalenze azionarie.
La classificazione ha una conseguenza pratica rilevante: essendo redditi diversi, i premi sono compensabili con le minusvalenze pregresse, a differenza di dividendi e cedole, che sono redditi di capitale e non lo consentono.
Le minusvalenze si possono utilizzare nei quattro anni successivi a quello in cui si sono realizzate. Chi ha uno zainetto fiscale aperto può quindi recuperare le minusvalenze proprio con i premi delle opzioni vendute.
Con il regime amministrato è il broker, in qualità di sostituto d'imposta, a calcolare e versare l'imposta; con il regime dichiarativo i premi vanno riportati nel quadro RT. Il quadro d'insieme è nella guida alle tasse sul trading online in Italia.
Sul piano regolamentare le opzioni sono strumenti complessi ai sensi della MiFID II: prima di negoziarle l'intermediario deve verificare conoscenza ed esperienza del cliente attraverso il questionario di adeguatezza previsto dalla normativa CONSOB.
Covered call fai-da-te o ETF covered call
Chi non vuole gestire in proprio strike, scadenze e rollover può delegare la strategia a un fondo. Gli ETF covered call vendono opzioni in modo sistematico sul proprio paniere e distribuiscono i premi, di norma con cadenza mensile.
Il fai-da-te richiede almeno un lotto intero del sottostante e una certa dimestichezza con le opzioni. L'ETF si compra come una normale azione e azzera la gestione operativa, ma toglie ogni libertà su strike, scadenze e dimensione della posizione.
Se l'obiettivo è la rendita e non il controllo, il confronto tra i migliori ETF covered call è il punto di partenza più efficiente.
Altre strategie con le opzioni
👉 Strategie avanzate con le opzioni
Quali broker permettono di vendere covered call in Italia
Per applicare una covered call servono due condizioni: l'accesso a un mercato di opzioni regolamentate — IDEM, Eurex, CME o CBOE — e l'abilitazione alla vendita di opzioni. Molte piattaforme retail offrono solo derivati OTC e non consentono questa operatività.
Fineco dà accesso alle opzioni su IDEM, Eurex, CME e CBOE con commissioni di 3,95 € a lotto, che scendono a 2,95 € e 1,95 € al crescere delle commissioni generate nel mese. Il canone IDEM è gratuito, quello Eurex costa 12 € al mese e si azzera dalla prima soglia.
Sulle opzioni su azioni statunitensi vanno messi in conto due costi meno visibili: 20 $ per ogni esercizio e 1 $ a lotto quando il sottostante stacca il dividendo. Fineco è una banca italiana aderente al FITD, che tutela i depositi fino a 100.000 € per depositante.
BG SAXO applica 0,75 € o 0,75 $ a lotto sulle opzioni su azioni, ETF, indici e future, con oltre 2.100 contratti negoziabili su più di 20 borse. Consente la vendita allo scoperto di call e put in regime amministrato, il presupposto operativo della covered call.
È una SIM che aderisce al Fondo Nazionale di Garanzia, il quale indennizza gli investitori fino a 20.000 € per i crediti derivanti dai servizi di investimento in caso di liquidazione coatta amministrativa o fallimento.
Se hai bisogno di una panoramica più ampia prima di scegliere, ecco i migliori broker per opzioni.
In sintesi, la covered call scambia una parte del potenziale di rialzo con un premio incassato subito: dà il meglio sui mercati laterali, offre un cuscinetto limitato nei ribassi e penalizza solo chi si aspetta un rally. La protective put percorre la strada opposta, pagando un premio per assicurare la posizione.
La scelta dipende da cosa ti attendi dal sottostante nei prossimi mesi e da quanto sei disposto a cedere in cambio di certezza. Prima di aprire la prima posizione conviene simulare i tre scenari a scadenza con i numeri reali del tuo portafoglio.