
Obbligazioni high yield: cosa sono, quanto rendono e come investire

Indice
Le obbligazioni high yield sono il segmento più rischioso — e potenzialmente più redditizio — dell'ambito obbligazionario. Si tratta di titoli di debito emessi da società o governi con qualità creditizia inferiore al cosiddetto "grado di investimento": per questo vengono chiamati anche obbligazioni ad alto rendimento o, in modo meno elegante, junk bond.
In questa guida vedrai che cosa sono esattamente, quanto rendono oggi, quali rischi comportano, con quali criteri si selezionano e come inserirle in portafoglio senza scommettere tutto su un singolo emittente.
Se vuoi accedere direttamente a obbligazioni corporate internazionali, SAXO offre oltre 5.000 titoli governativi e corporate, inclusi mercati OTC.
Cosa sono le obbligazioni high yield
Sono titoli di debito emessi da aziende o governi con un rating creditizio inferiore alla categoria investment grade: sotto BBB- per S&P e Fitch, sotto Baa3 per Moody's.
Le agenzie di rating stimano cioè una probabilità più elevata che l'emittente non riesca a pagare puntualmente interessi e capitale. In cambio di quel rischio l'investitore riceve una cedola più alta: da qui il nome alto rendimento.
| Rating (S&P / Fitch) | Descrizione | Categoria |
|---|---|---|
| BBB+, BBB, BBB- | Rischio di credito moderato | Investment grade |
| BB+, BB, BB- | Rischio di credito sostanziale | High yield |
| B+, B, B- | Rischio di credito elevato | High yield |
| CCC+, CCC, CCC- | Rischio di credito molto elevato | High yield |
| CC, C | Altamente speculativo, default vicino | High yield |
| D | Emittente in default | Default |
L'universo high yield comprende soprattutto obbligazioni corporate e, in alcuni casi, debito sovrano sub-investment grade. Le obbligazioni subordinate possono anch'esse avere rating high yield, ma non appartengono automaticamente a questa categoria.
Caratteristiche: cosa cambia rispetto all'investment grade
Un bond high yield si comporta in modo diverso da un titolo investment grade su quattro fronti:
- Cedole più alte, per compensare il rischio di credito aggiuntivo.
- Maggiore volatilità di prezzo: le quotazioni reagiscono più intensamente a macro, notizie sull'emittente e sentiment di mercato.
- Liquidità spesso inferiore, soprattutto per emissioni di piccole società o di mercati emergenti.
- Scadenze tendenzialmente più contenute, anche se non mancano emissioni lunghe.
La differenza sostanziale è un'altra: nell'investment gradei movimenti dei tassi tendono ad avere un peso maggiore; nell'high yield il rischio di credito e l'andamento degli spread incidono molto di più sul prezzo. È il motivo per cui questi titoli si muovono più come le azioni che come i titoli di Stato.
Quanto rendono le obbligazioni high yield oggi
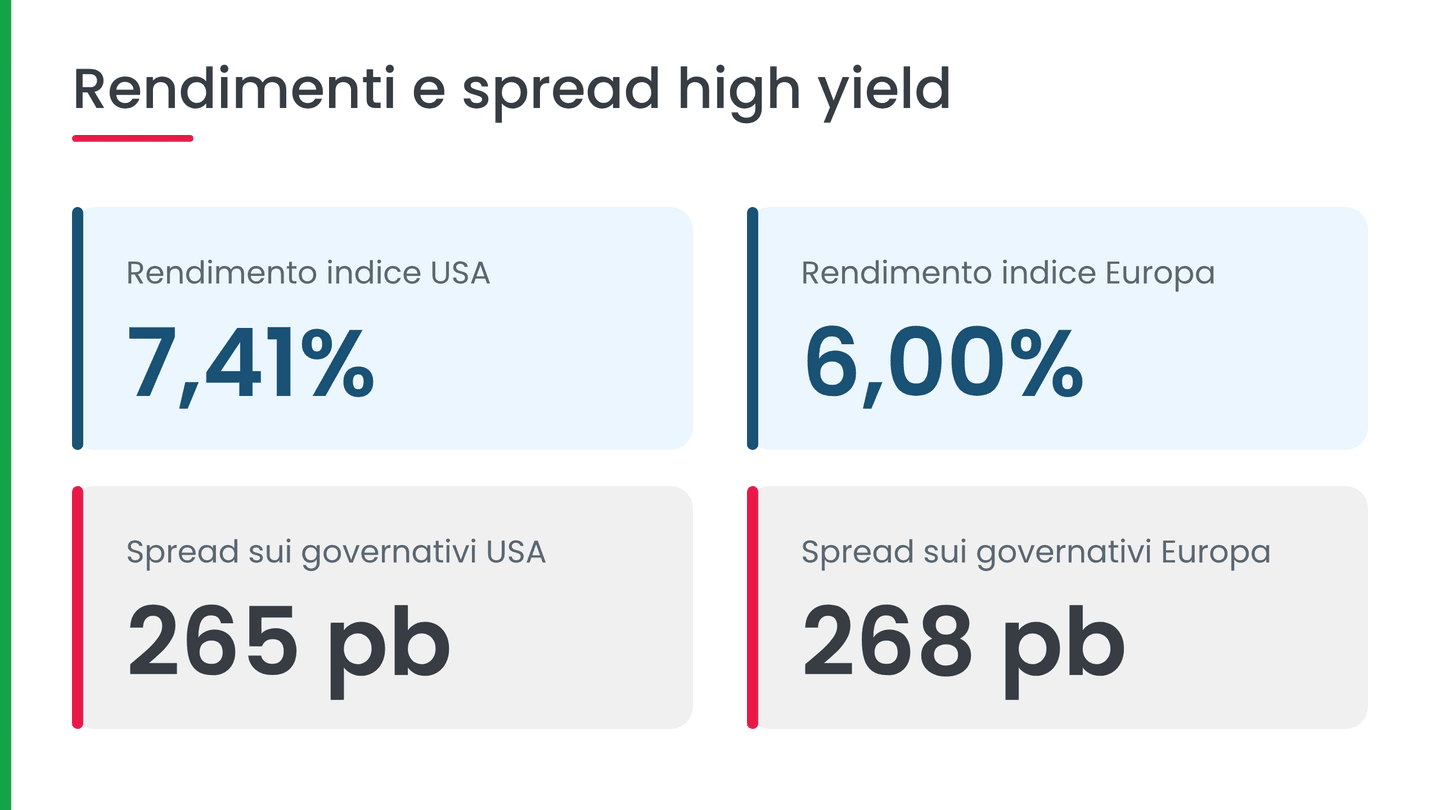
All'11 settembre 2026 il rendimento effettivo medio dell'indice ICE BofA US High Yield è del 7,41%, mentre quello dell'ICE BofA Euro High Yield è del 6,00%. Sono rendimenti lordi a scadenza dell'intero indice, non cedole nominali: includono anche lo sconto sul prezzo dei titoli che quotano sotto la pari.
Il dato più interessante però è un altro: lo spread rispetto ai titoli governativi è di 265 punti base negli Stati Uniti e 268 punti base in Europa. Sono livelli storicamente compressi, ben sotto la media di lungo periodo del segmento.
Tradotto: oggi il mercato paga poco il rischio di credito. Il rendimento assoluto resta attraente in termini nominali, ma il margine di sicurezza rispetto a un aumento dei default è sottile — e in caso di allargamento degli spread la perdita in conto capitale può azzerare diversi anni di cedole.
I rischi delle obbligazioni high yield
Vantaggi
- Rendimento potenzialmente più elevato
- Maggiore contributo alla redditività del portafoglio, in fasi di crescita economica e mercati favorevoli
- Diversificazione rispetto ai titoli governativi
Rischi
- Rischio di credito (default)
- Rischio di mercato e volatilità in periodi di stress finanziario
- Rischio di liquidità nel caso di emissioni poco scambiate
- Rischio di tasso di interesse
Il rischio principale non è il singolo default, che una buona diversificazione assorbe, ma la correlazione con l'azionario: nelle fasi di stress finanziario l'high yield scende insieme alle azioni, proprio quando servirebbe la parte difensiva del portafoglio. Durante la crisi del 2008 e la pandemia del 2020 il segmento ha subito cali di prezzo severi, accompagnati da un'impennata dei tassi di insolvenza.
Vale quindi una regola pratica: l'high yield non sostituisce la componente obbligazionaria difensiva di un portafoglio, la affianca come motore di rendimento.
Come regolare l'esposizione in base al ciclo economico
Nelle fasi di espansione, il miglioramento degli utili aziendali riduce il rischio di insolvenza e rende il binomio rendimento-rischio più favorevole: è il momento in cui può avere senso sovrappesare l'high yield nella creazione del portafoglio.
Nelle fasi di rallentamento o recessione succede il contrario: le probabilità di default salgono e gli investitori diventano avversi al rischio. Qui conviene sottopesare o restringere la selezione agli emittenti con il profilo creditizio migliore all'interno dell'universo high yield.
Come scegliere le obbligazioni high yield
Guardare solo alla cedola è l'errore più comune. La selezione dovrebbe passare da tre filtri.
Rating, settore e solidità dell'emittente
Conta il rating assoluto (BB, B, CCC…), ma conta ancora di più il trend: un emittente in rotta verso un downgrade perde valore prima che il declassamento arrivi. Valuta poi il settore — energia, turismo e trasporto aereo sono più ciclici — e la struttura finanziaria: livello di indebitamento, copertura degli interessi, generazione di cassa.
Spread di credito e premio per il rischio
Lo spread misura la differenza tra il rendimento del bond e quello di un titolo di Stato "risk-free" di pari scadenza. Spread compressi significano poco premio per il rischio assunto; spread ampi possono segnalare un'opportunità oppure un deterioramento reale del credito. Confrontare lo spread del singolo titolo con quello medio dell'indice dice se stai venendo pagato abbastanza.
Diversificazione per emittente, area e scadenza
Nell'high yield la diversificazione non è un dettaglio ma il meccanismo che rende sostenibile il rischio di default: non concentrare su un singolo emittente o settore, bilancia tra USA, Eurozona ed emergenti ed evita di ammassare tutte le scadenze sullo stesso orizzonte.
Come investire in obbligazioni high yield
Ci sono due strade: comprare singole obbligazioni oppure usare fondi ed ETF specializzati.
Per comprare direttamente obbligazioni high yield serve un conto titoli presso un intermediario che dia accesso ai mercati obbligazionari internazionali, corporate e sovrani. Attenzione ai tagli minimi: molte emissioni high yield partono da 100.000 euro nominali, il che rende di fatto impossibile diversificare con un capitale medio.

Prodotti offerti
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Migliori ETF high yield UCITS
Per la maggior parte degli investitori la via realistica sono gli ETF UCITS, che diversificano il rischio di credito su centinaia di emittenti e si comprano e vendono in borsa come un'azione.
Le differenze contano: JNKE ha il TER più basso sull'high yield europeo, STHY riduce la duration puntando sul breve termine americano, WING seleziona solo i fallen angels — società declassate da investment grade, storicamente con tassi di recupero migliori.
Tassazione delle obbligazioni high yield in Italia
Per un residente in Italia la fiscalità pesa sul confronto tra strumenti:
- Obbligazioni corporate e bancarie (quindi la gran parte delle high yield): 26% su cedole e plusvalenze.
- Titoli di Stato italiani e di Paesi "white list", inclusi i BTP: aliquota agevolata al 12,5%.
- Imposta di bollo: 0,2% annuo sul valore di mercato del deposito titoli.
Anche ETF e fondi high yield scontano il 26% sui proventi, salvo la quota investita in titoli di Stato. A parità di rendimento lordo, quindi, un corporate high yield rende netto sensibilmente meno di un titolo di Stato.
In sintesi, le obbligazioni high yield possono avere un posto ragionevole in un portafoglio diversificato, ma non sono reddito fisso nel senso rassicurante del termine: sono uno strumento ciclico, correlato all'azionario, che va dosato con un peso contenuto e monitorato nel tempo.
Con gli spread ai livelli attuali il premio per il rischio è modesto, quindi l'approccio prudente è accedervi tramite ETF o fondi diversificati anziché scommettere su singoli emittenti, e trattare questa quota come parte del motore di rendimento del portafoglio, non della sua zavorra difensiva.
Se preferisci diversificare il rischio di credito tramite ETF high yield invece di acquistare singole emissioni, confronta anche l'offerta ETF di XTB.