
Rating Francia, stasera Moody’s decide: rischio downgrade e cosa può succedere a OAT, BTP e spread

Indice
Il mercato non ha aspettato Moody’s. Alla vigilia della revisione del rating Francia, il rendimento dell’OAT decennale ha superato il 5,1%, toccando livelli che non si vedevano dal 2002, mentre lo spread OAT-Bund è salito nell’area dei 174-180 punti base, vicino ai massimi registrati durante la crisi del debito europeo del 2011. Il verdetto dell’agenzia arriverà questa sera, venerdì 23 ottobre 2026, dopo la chiusura dei mercati europei, ma una parte importante della storia si sta già scrivendo sui prezzi delle obbligazioni francesi.
Moody’s assegna attualmente alla Francia Aa3 con outlook negativo e, tra le tre maggiori agenzie internazionali, è rimasta l’unica a mantenere Parigi all’interno della categoria “Aa”. S&P e Fitch sono infatti già scese ad A+, entrambe con outlook stabile. Per questo il mercato guarda soprattutto alla possibilità che Moody’s abbassi il rating di un gradino ad A1, allineandosi sostanzialmente alle altre due grandi agenzie.
Il punto, però, è che un downgrade non rappresenterebbe necessariamente la sorpresa peggiore. Con il deterioramento delle ultime settimane ormai evidente nei rendimenti, una parte della revisione sembra già incorporata nei prezzi. Il vero spartiacque potrebbe essere l’outlook che accompagnerà un eventuale taglio e, soprattutto, il giudizio di Moody’s sulla capacità politica della Francia di riportare sotto controllo deficit e debito.
Ed è proprio qui che il rating Francia smette di essere una questione esclusivamente francese. Ieri il decennale italiano rendeva circa il 4,62%, mentre quello francese aveva superato il 5,1%: oggi il mercato chiede quindi alla Francia un rendimento sensibilmente superiore a quello richiesto all’Italia, nonostante Parigi continui formalmente a vantare un rating migliore. Allo stesso tempo, però, la pressione sugli OAT sta iniziando a propagarsi anche agli altri debiti dell’Eurozona, BTP compresi.
Per chi vuole seguire il movimento direttamente sul mercato obbligazionario, Fineco mette a disposizione un Bond Center dedicato con curve dei rendimenti, spread tra titoli di Stato europei e accesso anche a titoli governativi esteri. In una fase come questa può essere utile soprattutto per confrontare la reazione di OAT, BTP e Bund senza limitarsi al singolo dato di rendimento.
Rating Francia oggi: cosa decide Moody’s il 23 ottobre 2026?
La revisione di Moody’s prevista per oggi arriva in un momento particolarmente delicato. Il rating sovrano francese è Aa3 con outlook negativo; l’ultima revisione, il 10 aprile 2026, non aveva prodotto modifiche, mentre la prospettiva negativa era stata introdotta nell’ottobre 2025 a causa soprattutto dei rischi legati alla frammentazione politica e alla capacità delle istituzioni di affrontare il deterioramento dei conti pubblici.
La Francia aveva già perso un gradino con Moody’s nel dicembre 2024, quando l’agenzia aveva portato il rating da Aa2 ad Aa3, sottolineando il progressivo indebolimento delle finanze pubbliche. Quasi due anni dopo, il problema non è stato risolto: anzi, debito, costo del finanziamento e difficoltà nel costruire una maggioranza parlamentare capace di sostenere il consolidamento fiscale sono diventati ancora più centrali.
Non esiste un orario ufficiale preciso per il verdetto di questa sera. Le revisioni sovrane programmate vengono pubblicate dopo la chiusura dei mercati europei, proprio per evitare che una decisione sul rating produca uno shock durante le negoziazioni. La prima reazione completa del mercato sarà quindi visibile soprattutto lunedì 26 ottobre, quando riapriranno OAT, Bund, BTP e Borsa di Parigi.
Perché Moody’s potrebbe abbassare il rating della Francia
La questione centrale non è semplicemente che la Francia abbia molto debito. È la combinazione tra debito crescente, deficit ancora elevato, aumento della spesa per interessi e difficoltà politica nel realizzare un consolidamento credibile.
Alla fine del secondo trimestre 2026 il debito pubblico francese ha raggiunto 3.595,5 miliardi di euro, pari al 119% del PIL, contro il 117,5% appena tre mesi prima e il 115,7% di fine 2025. Il governo prevede inoltre che il rapporto salga al 119,3% a fine 2026 e al 121,7% nel 2027.
Sul deficit, la previsione governativa è del 5,4% del PIL nel 2026 e del 5% nel 2027. Si tratta di un miglioramento, ma insufficiente per stabilizzare rapidamente il rapporto debito/PIL. In altre parole, anche ipotizzando che le misure previste dal governo vengano approvate, il debito continuerebbe a salire.
A rendere il quadro ancora più delicato è la politica. Già il 2 ottobre Moody’s aveva indicato esplicitamente nella capacità delle istituzioni francesi di affrontare i problemi di bilancio nonostante la frammentazione parlamentare uno dei fattori decisivi per risolvere l’outlook negativo. L’agenzia aveva inoltre definito altamente incerto il percorso verso l’approvazione del bilancio 2027.
Il problema, quindi, non è solo quanto sia alto il deficit oggi, ma quanto sia credibile la traiettoria con cui Parigi promette di ridurlo domani.
Il mercato ha già “declassato” la Francia? OAT sopra il 5% e spread ai massimi dal 2011
È probabilmente questa la parte più importante per chi investe.
Giovedì 22 ottobre il rendimento dell’OAT decennale è salito fino al 5,1415%, massimo dal luglio 2002, mentre lo spread rispetto al Bund tedesco ha raggiunto circa 174 punti base e in alcuni momenti si è avvicinato a 180. Soltanto il 16 ottobre il differenziale era nell’area dei 137 punti: il movimento si è quindi prodotto in pochissimi giorni.
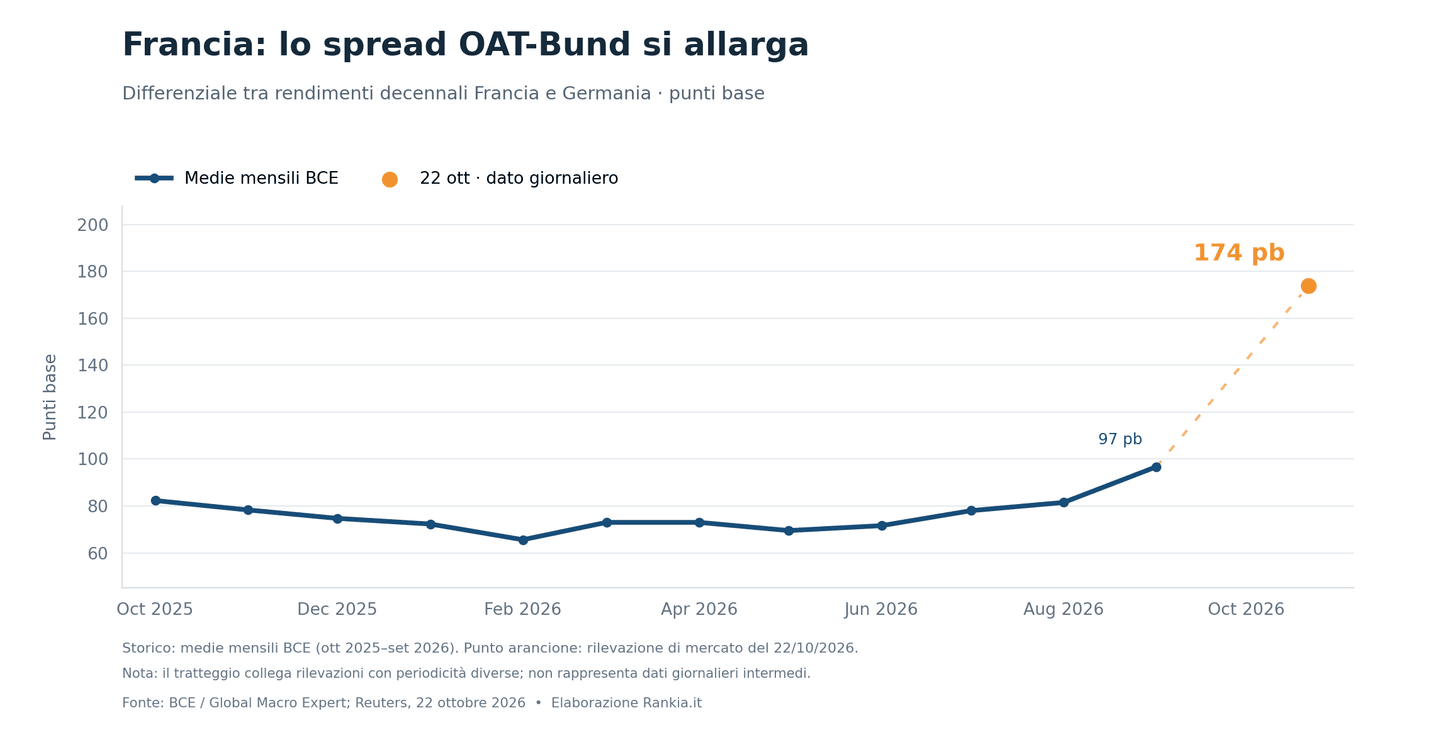
Questo significa che il mercato sta già chiedendo alla Francia un premio molto più elevato per finanziarsi. Ed è qui che si crea una situazione particolarmente significativa per un investitore italiano: giovedì il rendimento del BTP decennale era intorno al 4,62%, quasi mezzo punto percentuale sotto quello francese.
Naturalmente un rendimento più alto non significa automaticamente che il mercato consideri la Francia “meno solvibile” dell’Italia in senso assoluto. Le valutazioni delle agenzie tengono conto di molte variabili strutturali e il rating Italia resta sensibilmente inferiore a quello francese. Tuttavia, i prezzi delle obbligazioni raccontano ciò che gli investitori sono disposti a pagare oggi, e nelle ultime settimane il premio per il rischio politico e fiscale francese è aumentato molto più rapidamente di quello italiano.
È proprio questa divergenza tra rating formale e prezzo espresso dal mercato a rendere il verdetto di Moody’s così interessante.
Rating Francia: i possibili scenari di stasera
Il semplice titolo “downgrade sì o no” rischia di essere fuorviante. Per il mercato conterà la combinazione tra rating, outlook e linguaggio utilizzato dall’agenzia.
| Scenario Moody’s | Lettura possibile del mercato | Cosa osservare lunedì |
|---|---|---|
| Aa3, outlook negativo confermato | Sollievo iniziale, perché il downgrade viene rinviato | Possibile restringimento OAT-Bund, ma il rischio resta aperto |
| Downgrade ad A1 con outlook stabile | Scenario severo ma potenzialmente già in buona parte prezzato | Reazione dipendente soprattutto dalle motivazioni |
| Downgrade ad A1 con outlook negativo | Scenario più sfavorevole: Moody’s segnala che il deterioramento potrebbe non essere terminato | Nuova pressione su OAT, banche francesi e spread europei |
| Aa3 con outlook riportato a stabile | Scenario decisamente favorevole e oggi meno coerente con le tensioni recenti | Potenziale forte recupero dei bond francesi |
Un ulteriore elemento da ricordare è che una data prevista nel calendario delle agenzie non obbliga necessariamente a modificare il rating. Moody’s potrebbe quindi anche confermare integralmente la valutazione esistente.
Diversi osservatori considerano comunque credibile un downgrade, mentre sul mercato obbligazionario c’è la percezione che almeno una parte di questo scenario sia già incorporata nei prezzi. Per questo una discesa ad A1 accompagnata da un outlook stabile potrebbe produrre una reazione molto meno violenta di quanto la parola “downgrade” suggerisca.
Al contrario, un A1 con outlook ancora negativo manderebbe un messaggio più duro: non soltanto la Francia avrebbe perso l’ultimo rating nella categoria Aa tra le tre principali agenzie, ma Moody’s continuerebbe a segnalare il rischio di ulteriori revisioni.
Cosa può succedere agli OAT francesi dopo Moody’s
Per le obbligazioni francesi la relazione fondamentale resta quella tra prezzo e rendimento: quando gli investitori vendono un titolo, il suo prezzo scende e il rendimento sale.
Un downgrade inatteso o accompagnato da un outlook particolarmente negativo potrebbe quindi esercitare nuova pressione sui prezzi degli OAT. Al contrario, un verdetto meno duro delle aspettative potrebbe favorire un recupero, soprattutto dopo un movimento tanto rapido come quello delle ultime settimane.
La sensibilità aumenta ulteriormente sulle scadenze molto lunghe. Un caso emblematico è l’OAT 2072, titolo francese con cedola dello 0,50% e scadenza nel maggio 2072: proprio per la sua duration estremamente elevata, variazioni relativamente piccole dei rendimenti possono tradursi in oscillazioni molto più ampie del prezzo rispetto a quelle di un titolo a breve o media scadenza. Il movimento del mercato francese delle ultime settimane rende particolarmente evidente questo rischio.
Per chi vuole analizzare direttamente obbligazioni governative europee e confrontare diverse scadenze, Saxo offre accesso a oltre 5.000 obbligazioni governative e corporate, sia quotate sia OTC, oltre a strumenti che permettono di filtrare i bond per rendimento, rischio e durata. È un contesto nel quale guardare alla struttura della curva può essere molto più utile che concentrarsi soltanto sul titolo decennale citato dai giornali.
Perché il rating della Francia interessa anche BTP e spread italiani
L’Italia può essere coinvolta in due direzioni opposte.
La prima è relativa. Se il problema resta prevalentemente francese e il mercato continua a percepire l’Italia come politicamente più stabile e più prevedibile sul fronte fiscale, alcuni investitori possono preferire il rendimento dei BTP a quello degli OAT. È ciò che, in parte, è già successo: il decennale francese oggi rende più del corrispondente titolo italiano.
La seconda è invece il contagio. Quando la tensione su uno dei principali mercati obbligazionari dell’Eurozona diventa sufficientemente forte, gli investitori tendono a rivalutare il rischio dell’intera area. Giovedì i rendimenti italiani sono infatti saliti di circa 14 punti base nell’arco della settimana, fino al 4,616%, mentre Reuters ha segnalato che la pressione francese stava iniziando a coinvolgere anche Italia, Belgio e Grecia.
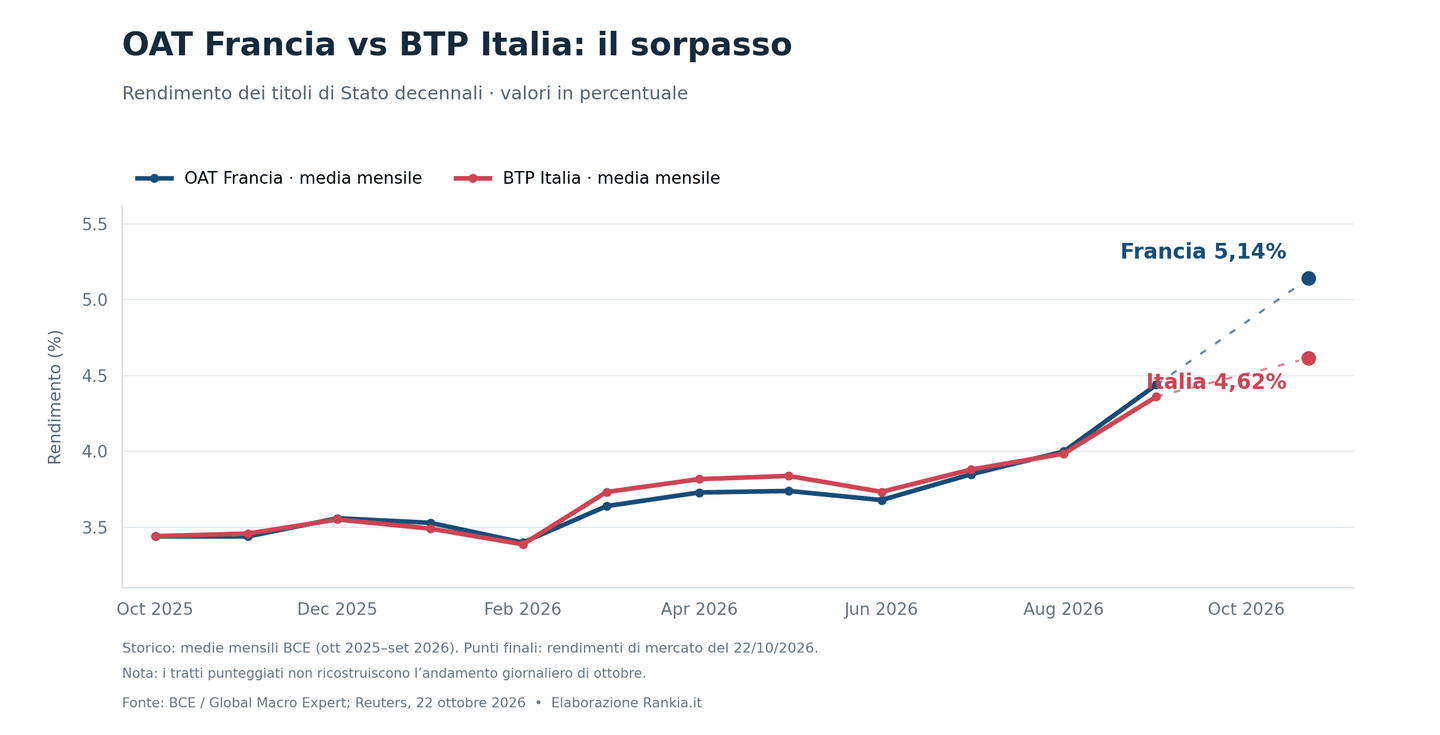
Per un investitore italiano, quindi, non basta osservare lo spread BTP-Bund. Nelle prossime sedute sarà particolarmente interessante confrontare OAT-Bund e BTP-Bund contemporaneamente. Se il primo continua ad allargarsi mentre il secondo rimane relativamente stabile, il mercato sta isolando il problema francese. Se salgono entrambi rapidamente, il segnale diventa più ampio e riguarda la percezione del rischio sovrano europeo.
Rating Francia e banche: perché BNP Paribas, Société Générale e Crédit Agricole sono da monitorare
Il secondo canale di trasmissione riguarda le banche.
Il legame tra rating sovrano e sistema bancario non è teorico. Quando Moody’s aveva declassato la Francia da Aa2 ad Aa3 nel dicembre 2024, pochi giorni dopo aveva abbassato anche alcuni rating di BNP Paribas, Crédit Agricole e altri istituti francesi, spiegando che il peggioramento del merito creditizio dello Stato riduceva la capacità del governo di fornire eventuale sostegno agli intermediari sistemici.
Per questo, in caso di una decisione particolarmente negativa questa sera, lunedì non andranno monitorati soltanto OAT e spread. Anche il comportamento delle principali banche francesi potrebbe offrire una misura immediata di quanto il mercato consideri il downgrade un evento già scontato oppure l’inizio di una nuova fase di rischio.
Lo stesso vale più in generale per il CAC 40. Una parte consistente dei ricavi delle grandi multinazionali francesi viene prodotta fuori dalla Francia, rendendo l’indice meno dipendente dall’economia domestica rispetto al mercato obbligazionario; banche e società più esposte al ciclo interno restano però molto più sensibili al deterioramento del rischio Paese.
E la BCE? Il problema francese può diventare un problema europeo
La prossima riunione della BCE è prevista per il 29 ottobre, appena sei giorni dopo il verdetto di Moody’s. Non significa che Francoforte reagirà automaticamente al rating francese: perché strumenti anti-frammentazione come il Transmission Protection Instrument diventino rilevanti servirebbe un deterioramento più ampio e disordinato delle condizioni finanziarie nell’Eurozona.
Ma se il sell-off degli OAT dovesse estendersi con decisione a Italia, Belgio, Grecia o altri mercati, la questione cambierebbe dimensione. A quel punto il tema non sarebbe più soltanto il costo con cui Parigi finanzia il proprio debito, ma la trasmissione uniforme della politica monetaria all’interno dell’area euro.
Per ora questo resta uno scenario da monitorare, non lo scenario centrale. Ma il fatto stesso che il mercato abbia iniziato a interrogarsi sugli strumenti a disposizione della BCE mostra quanto rapidamente la situazione francese sia passata da tema politico nazionale a rischio seguito dall’intero mercato obbligazionario europeo.
Cosa guardare lunedì dopo il verdetto di Moody’s
Il dato più importante non sarà semplicemente vedere se l’OAT decennale sale o scende nei primi minuti. La reazione andrà letta insieme al Bund tedesco, ai BTP italiani e alle azioni bancarie francesi.
Uno spread OAT-Bund in rapido restringimento indicherebbe che il mercato considera il verdetto meno grave di quanto temuto; una nuova corsa verso quota 180 punti base o oltre segnalerebbe invece che Moody’s non ha rassicurato gli investitori. Ancora più significativo sarebbe un nuovo allargamento contemporaneo del BTP-Bund, perché mostrerebbe che il problema sta iniziando a trasformarsi da rischio specificamente francese a rischio più generale dell’Eurozona.
Dopo Moody’s, inoltre, il calendario non si chiude. S&P tornerà a valutare la Francia il 27 novembre 2026, mentre il percorso del bilancio 2027 continuerà nelle prossime settimane. Il rating di questa sera può quindi essere un passaggio importante, ma non necessariamente il punto finale della storia.
Rating Francia: cosa conta davvero per gli investitori
La tentazione, questa sera, sarà concentrarsi sulla singola lettera pubblicata da Moody’s. Ma per chi investe il passaggio più importante verrà subito dopo.
Un eventuale downgrade da Aa3 ad A1 sarebbe certamente simbolico, perché eliminerebbe l’ultimo giudizio nella categoria Aa attribuito alla Francia dalle tre principali agenzie. Non trasformerebbe però improvvisamente gli OAT in titoli speculativi: la Francia resterebbe ampiamente nell’investment grade.
La domanda decisiva è un’altra: il mercato riterrà che il premio per il rischio già incorporato nei rendimenti francesi sia sufficiente oppure chiederà ancora di più?
Con un OAT decennale sopra il 5%, uno spread sulla Germania vicino ai livelli del 2011 e un costo di finanziamento superiore a quello dell’Italia, una parte del deterioramento è già visibile. Se Moody’s confermasse questa lettura ma segnalasse una stabilizzazione futura, la tensione potrebbe iniziare a rientrare. Se invece il giudizio suggerisse che il problema fiscale e politico francese è ancora lontano da una soluzione, il verdetto di questa sera potrebbe essere soltanto una nuova tappa del repricing del debito francese.
Ed è per questo che, almeno questa volta, la reazione di OAT, BTP e spread lunedì mattina potrebbe raccontare molto più della lettera scelta da Moody’s.

Prodotti offerti
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Regolamento
Commissione Nazionale per le Società e la Borsa (CONSOB)
Commissione Nazionale per le Società e la Borsa (CONSOB)