
Investire al ribasso: come guadagnare quando la Borsa scende

Indice
Investire al ribasso significa costruire una posizione che guadagna quando il prezzo scende, invece di aspettare che salga. È la logica opposta a quella dell’investimento tradizionale e in Italia si può applicare con quattro strumenti molto diversi tra loro per costo, leva e orizzonte temporale.
Prima di entrare nel dettaglio, il quadro d’insieme:
- ETF inversi — replicano al contrario un indice da un normale conto titoli; TER fra 0,50% e 0,80% e orizzonte di pochi giorni.
- CFD e vendita allo scoperto — entrambi consentono di assumere un'esposizione ribassista, ma con meccanismi diversi. Nella vendita allo scoperto classica la perdita teorica non ha un limite naturale; nei CFD retail europei si applicano invece la protezione dal saldo negativo e le regole ESMA sul margine.
- Futures sugli indici — contratti standardizzati di borsa: sull’E-mini S&P 500 ogni punto vale 50 dollari.
- Opzioni put — acquistando una put, la perdita massima è definita in partenza ed è pari al premio pagato.
In questa guida trovi come funziona ciascuno di questi strumenti, quanto costa davvero tenerlo aperto e quali rischi comporta.
Se vuoi operare al ribasso tramite CFD, confronta anche le condizioni di ActivTrades, con accesso a MetaTrader 4, MetaTrader 5 e TradingView.
Cosa significa investire al ribasso?
Posizione long e posizione short: qual è la differenza
In una posizione long compri prima e vendi dopo: il guadagno arriva se nel frattempo il prezzo è salito. In una posizione short l’ordine è invertito: vendi prima uno strumento che non possiedi e lo ricompri più avanti, sperando di pagarlo meno.
La differenza pratica sta nel profilo di rischio. Comprando un’azione a 100 euro puoi perdere al massimo 100 euro, perché il prezzo non scende sotto zero. Vendendo la stessa azione allo scoperto il guadagno si ferma a 100 euro, mentre la perdita cresce senza un tetto naturale.
È anche il motivo per cui l’operatività al ribasso non si adatta a ogni profilo: richiede la stessa disciplina di stop loss che in una posizione lunga è, di fatto, facoltativa.
Speculazione o copertura del portafoglio?
Non tutti quelli che investono al ribasso stanno speculando. Chi ha già un portafoglio azionario può aprire una posizione corta per compensare le perdite senza vendere i titoli: è quella che in gergo si chiama copertura, o hedging.
La distinzione conta perché cambia lo strumento adatto. Per speculare su un movimento di pochi giorni pesano soprattutto i costi di ingresso; per coprire un portafoglio per qualche settimana pesa molto di più il costo di mantenimento.
Si può prendere posizione al ribasso su quasi tutto: singole azioni, indici, valute e materie prime, compresi i prezzi del greggio.
I 4 strumenti per investire al ribasso a confronto
Le differenze che contano davvero al momento della scelta sono quattro: chi mette la leva, quanto costa il mantenimento, quanto dura la posizione e dove si ferma la perdita.
| Strumento | Leva per il cliente retail | Costo principale | Orizzonte tipico |
|---|---|---|---|
| ETF inverso 1x | Nessuna | TER 0,50%-0,80% annuo | Pochi giorni |
| CFD / vendita allo scoperto | 5:1 su azioni, 20:1 su indici principali | Finanziamento overnight + spread | Giorni o settimane |
| Future su indice | Implicita nel margine | Commissione per contratto | Fino alla scadenza |
| Opzione put | Implicita nel premio | Premio pagato una volta sola | Fino alla scadenza |
Il criterio di selezione più utile non è il rendimento potenziale, ma quanto tempo puoi sbagliare prima che il costo di mantenimento o una richiesta di margine ti costringano a chiudere la posizione in perdita.
ETF inversi: come funzionano e quanto costano
Gli ETF inversi sono fondi quotati costruiti per replicare al contrario la performance giornaliera di un indice. Se l’indice di riferimento perde l’1% in una seduta, un ETF inverso 1x dovrebbe guadagnare circa l’1% nella stessa seduta.
Il vantaggio operativo è che si comprano e si vendono da un normale conto titoli, senza conto a margine e senza il rischio di una richiesta di reintegro. Permettono di coprire il portafoglio o di sfruttare una fase ribassista senza liquidare gli investimenti già presenti, mantenendo in piedi la strategia di lungo periodo.
Tre prodotti quotati e accessibili dall’Italia rendono l’idea dei costi in gioco:
| Prodotto | Indice replicato | TER annuo |
|---|---|---|
| Xtrackers S&P 500 Inverse Daily Swap UCITS ETF 1C | S&P 500 Short (-1x) | 0,50% |
| Amundi Nasdaq-100 Daily (-1x) Inverse UCITS ETF Acc | NASDAQ-100 1x Short | 0,60% |
| WisdomTree NASDAQ 100 3x Daily Short | Nasdaq 100 Short Leverage (-3x) | 0,80% |
Costi correnti dichiarati nei documenti dei fondi, rilevati a settembre 2026. Il primo dei tre, quotato dal gennaio 2008 e con un patrimonio di circa 158 milioni di euro, usa la replica sintetica tramite swap: la performance è garantita da un contratto con una controparte bancaria, non dal possesso diretto dei titoli.
1x, 2x, 3x: perché la leva cambia tutto
Non tutti i prodotti che stanno “corti” su un indice sono equivalenti. Un ETF inverso 1x replica il movimento contrario in proporzione uno a uno; un prodotto 3x short lo amplifica per tre, tanto al rialzo quanto al ribasso.
La differenza è tutt’altro che teorica. Sul Nasdaq-100 una seduta in rialzo del 3% fa perdere circa il 3% a un inverso 1x e circa il 9% a un 3x short. I prodotti a leva sono inoltre spesso ETP, non ETF UCITS, con una struttura giuridica e un profilo di rischio diversi.
Il nome del prodotto va quindi letto per intero: nella tabella qui sopra la sigla “3x Daily Short” non è un dettaglio di marketing, indica il moltiplicatore effettivo applicato ogni giorno.
Perché gli ETF inversi non si tengono a lungo
La parola più importante nel nome di tutti questi prodotti è “Daily”. La replica inversa è garantita solo sulla singola seduta: ogni mattina il fondo riparte dal nuovo valore e ricalcola l’esposizione.
Su più giorni i rendimenti si compongono e, in un mercato che oscilla senza direzione, il risultato può divergere in modo marcato da quello atteso. Un indice che perde il 10% e poi lo recupera torna al punto di partenza; l’ETF inverso che lo replica al contrario, no.
Bastano due sedute per vedere l’effetto: se l’indice perde il 10% e poi recupera esattamente il terreno perso, il prodotto inverso giornaliero resta comunque sotto il valore iniziale.
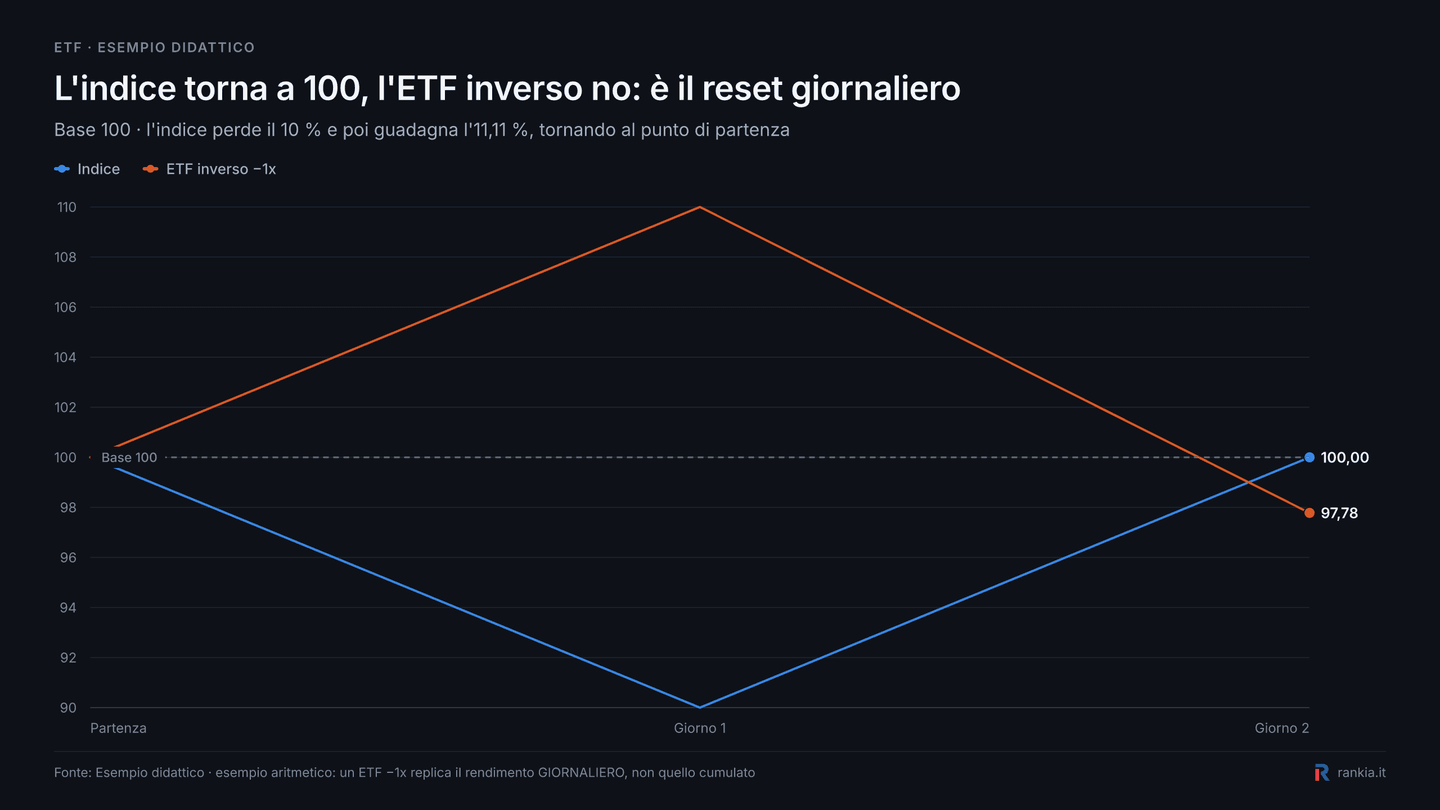
La perdita del 2,22% nell’esempio non deriva da un errore di replica: è l’effetto matematico della capitalizzazione su una base che viene ricalcolata ogni giorno.
Per questo sono strumenti pensati per un investimento a breve periodo e mal si adattano a essere tenuti per settimane, soprattutto in mercati volatili o soggetti a rimbalzi improvvisi.
Vendita allo scoperto e CFD: come si apre una posizione short
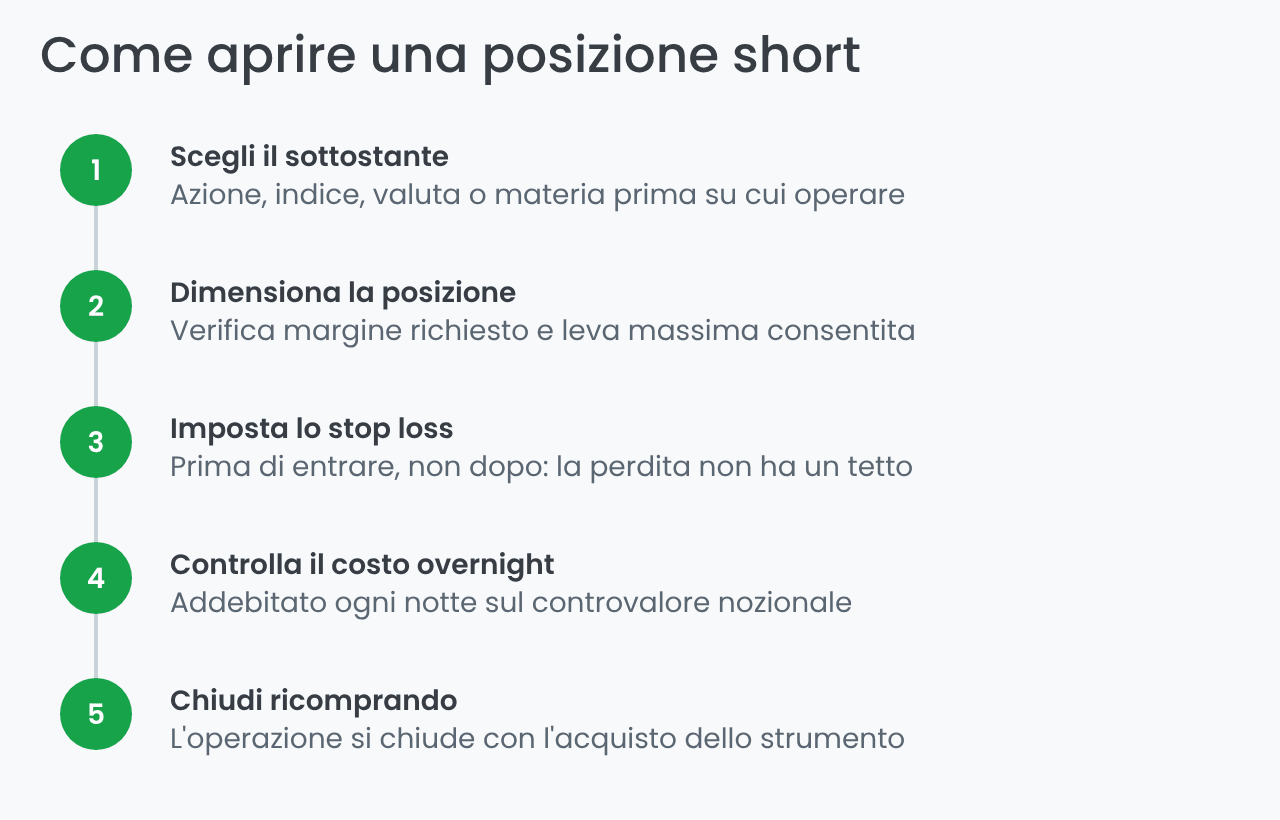
La vendita allo scoperto è la forma più diretta di investire al ribasso. Nella versione classica prendi in prestito i titoli e li vendi subito, per poi ricomprarli più avanti e restituirli a chi te li ha prestati.
Per l’investitore retail italiano, però, il canale più comune non è il prestito titoli ma il CFD: un contratto che replica il movimento del sottostante senza che tu ne diventi mai proprietario. Aprire una posizione corta equivale a cliccare “vendi” invece di “compra”.
Nel caso dei CFD offerti alla clientela retail europea, ESMA limita la leva all'apertura: fino a 1:5 sulle singole azioni e 1:20 sui principali indici. Questi limiti non vanno confusi con i requisiti di margine applicati alla vendita allo scoperto tradizionale.
Esempio pratico: short su un’azione da 100 euro
Ipotizziamo una posizione corta su 100 azioni quotate 100 euro, per un controvalore di 10.000 euro. Tre scenari:
- Scenario favorevole — il titolo scende a 85 euro: ricompri per 8.500 euro e incassi 1.500 euro lordi, al netto dei costi.
- Scenario sfavorevole — il titolo sale a 115 euro: ricompri per 11.500 euro e perdi 1.500 euro.
- Scenario estremo — il titolo raddoppia a 200 euro: la perdita è di 10.000 euro, pari all’intero controvalore iniziale.
Il terzo scenario mostra l’asimmetria di fondo. Il guadagno massimo teorico è di 10.000 euro e si realizza solo se il titolo va a zero, mentre la perdita non ha un limite superiore perché non esiste un tetto al prezzo di un’azione.
Quanto costa tenere aperta una posizione short
Il costo di una posizione corta non si esaurisce nella commissione di ingresso. Tre voci incidono per ogni giorno in cui la posizione resta aperta:
- Finanziamento overnight (swap) — addebitato ogni notte sul controvalore nozionale della posizione, non sul margine effettivamente versato.
- Spread denaro-lettera — la differenza fra prezzo di acquisto e di vendita, pagata due volte: in apertura e in chiusura.
- Costo del prestito titoli — nella vendita allo scoperto classica, tanto più alto quanto più il titolo è difficile da reperire sul mercato.
È la ragione per cui le posizioni corte tendono a essere tattiche: il tempo lavora contro chi sta short, mentre su un indice azionario tenuto al rialzo ha storicamente lavorato a favore.
Futures sugli indici: quanto vale un punto
A differenza dei CFD, i futures sono contratti standardizzati negoziati in borsa, con scadenze fisse e specifiche pubblicate dal mercato. Si può cercare di trarre profitto dal ribasso attraverso posizioni short su futures senza passare da un market maker.
Il numero che conta di più è il valore del punto indice: stabilisce quanto guadagni o perdi per ogni punto di movimento. Ecco i contratti più liquidi sui principali indici statunitensi:
| Future | Valore del punto | Effetto di un movimento di 10 punti |
|---|---|---|
| E-mini S&P 500 | 50 USD | 500 USD |
| Micro E-mini S&P 500 | 5 USD | 50 USD |
| E-mini Nasdaq-100 | 20 USD | 200 USD |
| Micro E-mini Nasdaq-100 | 2 USD | 20 USD |
Le commissioni per contratto, invece, dipendono dal broker e vanno verificate sul listino aggiornato insieme al margine iniziale richiesto: sui contratti Micro sono in genere una frazione di quelle applicate ai contratti standard.
La versione Micro esiste proprio per abbassare la soglia di ingresso. Sul futures E-mini S&P 500 un movimento di dieci punti vale 500 dollari; sul Micro corrispondente, lo stesso movimento vale 50 dollari.

Prodotti offerti
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
Piattaforma
SaxoInvestor, SaxoTrader
FinecoX, PowerDesk
Opzioni put: il rischio massimo lo decidi tu
Comprare una put dà il diritto, non l’obbligo, di vendere il sottostante a un prezzo prefissato entro una certa data. Se il mercato scende sotto quel prezzo l’opzione acquista valore; se invece sale, la perdita si ferma al premio pagato.
È l’unico strumento di questa guida in cui conosci il massimo che puoi perdere prima ancora di aprire la posizione. In cambio, il premio si consuma con il passare del tempo anche quando il sottostante resta fermo.
Per strategie ribassiste con opzioni e futures, SAXO offre accesso a derivati quotati su numerosi mercati internazionali.
Esempio di bear put spread sull’S&P 500
Il put debit spread, chiamato anche bear put spread, abbatte ulteriormente il costo. Si costruisce acquistando una put con strike più alto e vendendo contemporaneamente una put con strike più basso, entrambe con la stessa scadenza.
La logica è questa:
- si acquista una put per beneficiare di un possibile ribasso;
- si vende una seconda put per ridurre il costo complessivo della strategia.
Con un premio netto ipotetico di 70 punti, il profilo a scadenza rende immediatamente visibili i tre livelli chiave della strategia: perdita massima, pareggio e profitto massimo.
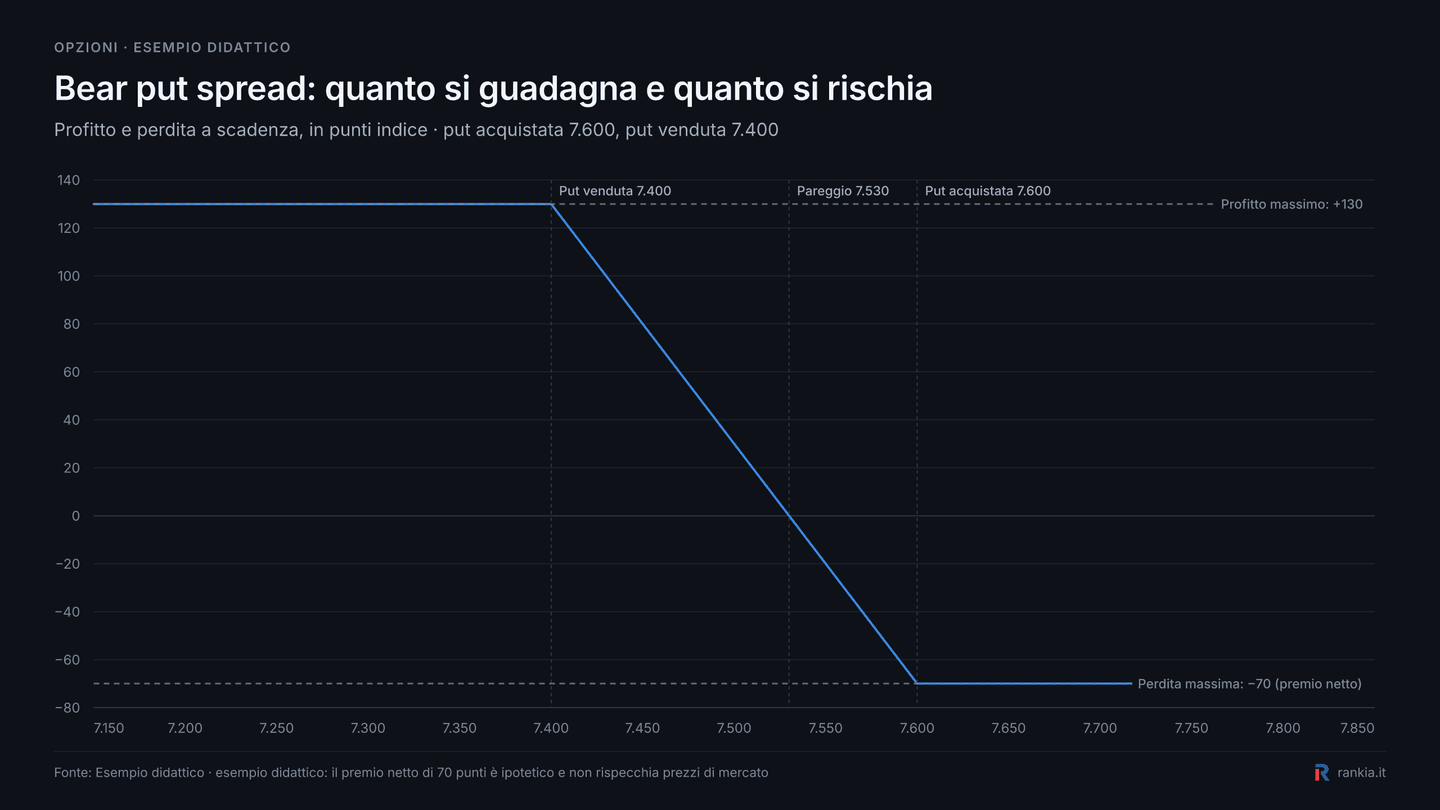
Con l’S&P 500 intorno ai 7.700 punti, la costruzione può essere questa:
- compri una put con strike a 7.600;
- vendi una put con strike a 7.400.
Se l’indice scende verso 7.400 punti la put acquistata guadagna valore, mentre quella venduta compensa solo in parte il movimento. Come mostra il grafico, la perdita massima è limitata ai 70 punti di premio netto, mentre il profitto massimo è di 130 punti. La put venduta riduce il costo iniziale, ma pone anche un tetto al guadagno della strategia.
I rischi di investire al ribasso: perdita illimitata e short squeeze
Il rischio più citato è anche il più concreto. In una posizione corta priva di copertura la perdita teorica non ha limite, perché il prezzo di un titolo può salire indefinitamente mentre può scendere al massimo fino a zero.
A questo si aggiunge lo short squeeze. Quando un titolo molto shortato inizia a salire, chi è corto è costretto a ricomprare per chiudere la posizione, e proprio quegli acquisti spingono il prezzo ancora più in alto. Il movimento si autoalimenta e può concentrarsi in poche sedute.
Pesa infine la volatilità in finanza: sui prodotti a leva un aumento improvviso dell’oscillazione dei prezzi erode il risultato anche quando la direzione individuata era quella giusta.
Per questo la gestione del rischio nell’operatività short non è un accessorio: lo stop loss va deciso prima di aprire, non dopo aver visto il prezzo muoversi contro.
Cosa prevedono CONSOB ed ESMA sulle vendite allo scoperto
L’operatività al ribasso è regolamentata. Il Regolamento UE 236/2012 impone di comunicare alla CONSOB le posizioni corte nette a partire dallo 0,1% del capitale di un emittente quotato, con pubblicazione al mercato oltre la soglia dello 0,5%.
In condizioni eccezionali le autorità nazionali possono inoltre vietare temporaneamente le vendite allo scoperto su singoli titoli o sull’intero listino, una misura adottata in Italia in più occasioni durante fasi di forte tensione dei mercati.
I broker che offrono CFD sono soggetti anche alle misure ESMA sui prodotti a leva per la clientela retail: limiti di leva per classe di attività, protezione dal saldo negativo e chiusura automatica quando il margine scende sotto il 50% di quello richiesto.
Quanto dura un mercato ribassista e di quanto scende la Borsa?
Sapere quanto tende a durare una fase ribassista serve a scegliere lo strumento: gli ETF inversi coprono giorni, non mesi, e su un ribasso prolungato è il costo di mantenimento a diventare il fattore dominante del risultato.
Le correzioni profonde fanno parte del normale ciclo finanziario. Guardando ai grandi ribassi della Borsa moderna emergono due costanti: sono intensi e, negli ultimi decenni, si esauriscono più in fretta che in passato.
Il confronto storico mostra soprattutto quanto sia pericoloso ragionare sulla “durata media” di un ribasso: profondità e tempi dal picco al minimo cambiano enormemente da una crisi all’altra.
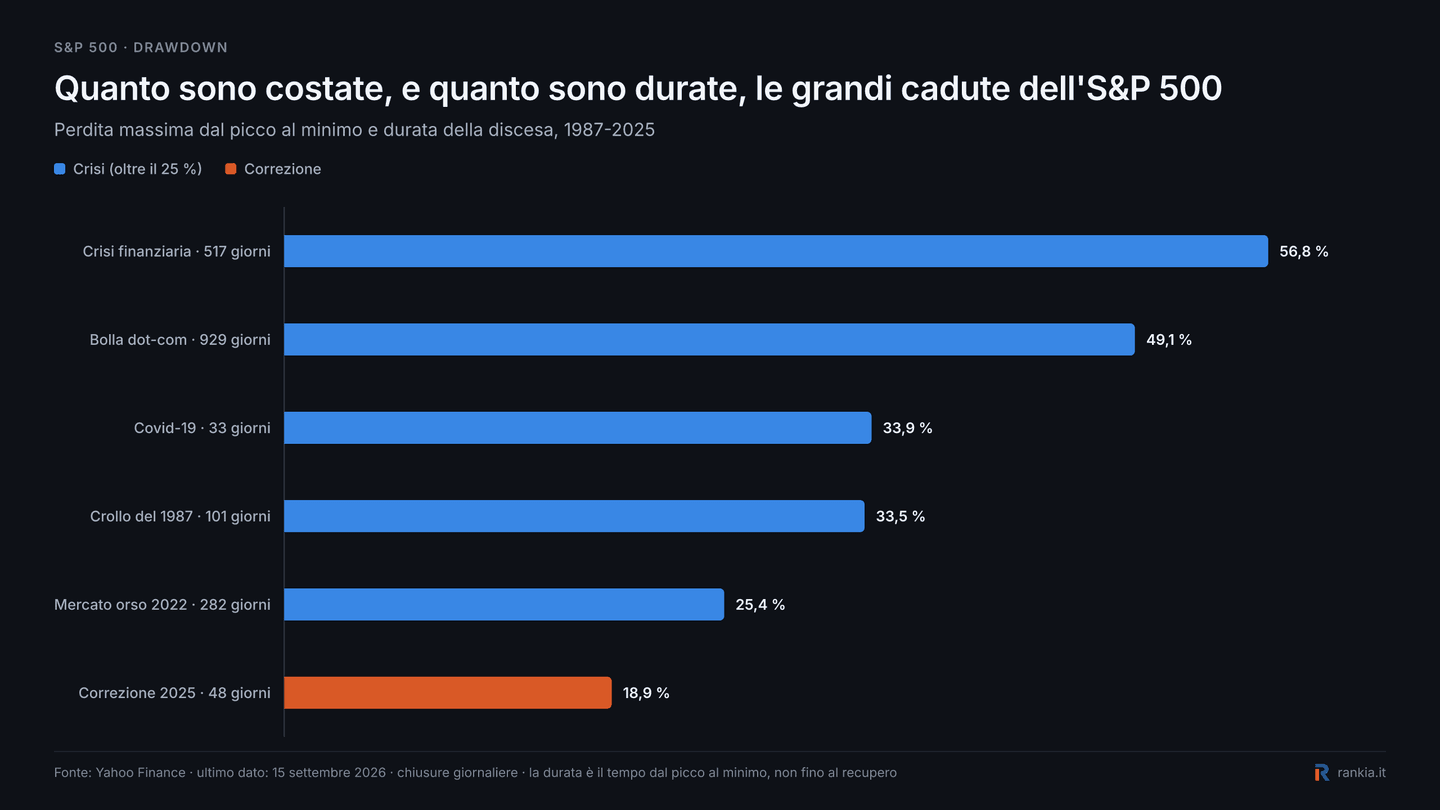
Ecco una sintesi delle principali fasi ribassiste dell’S&P 500 degli ultimi quarant’anni:
| Evento | Ribasso | Durata |
|---|---|---|
| Lunedì nero (1987) | 33% | Poco più di 3 mesi |
| Bolla dot-com (2000-2002) | 49% | 30 mesi |
| Crisi finanziaria (2007-2009) | 57% | 17 mesi |
| Covid (2020) | 34% | Poco più di un mese |
| Inflazione e rialzo dei tassi (2022) | 25% | Circa 9 mesi |
| Tensioni commerciali e dazi (2025) | 19% | Meno di 2 mesi |
Come evidenzia il grafico, la dispersione è molto più informativa della media: si passa dai 33 giorni del Covid ai 929 giorni della bolla dot-com e da una correzione del 18,9% nel 2025 al 56,8% della crisi finanziaria.
Nelle fasi più tese l’indice VIX, che misura la volatilità implicita delle opzioni sull’S&P 500, sale ben sopra la propria media storica: negli ultimi dodici mesi si è mosso in un intervallo compreso fra 13 e 35 punti.
Mediare il ribasso con il PAC: l’alternativa senza leva
Non tutti gli approcci a un mercato che scende passano dallo short. Il Dollar Cost Averaging consiste nell’investire una somma fissa a intervalli regolari e, in una fase ribassista, permette di comprare più quote a prezzi più bassi.
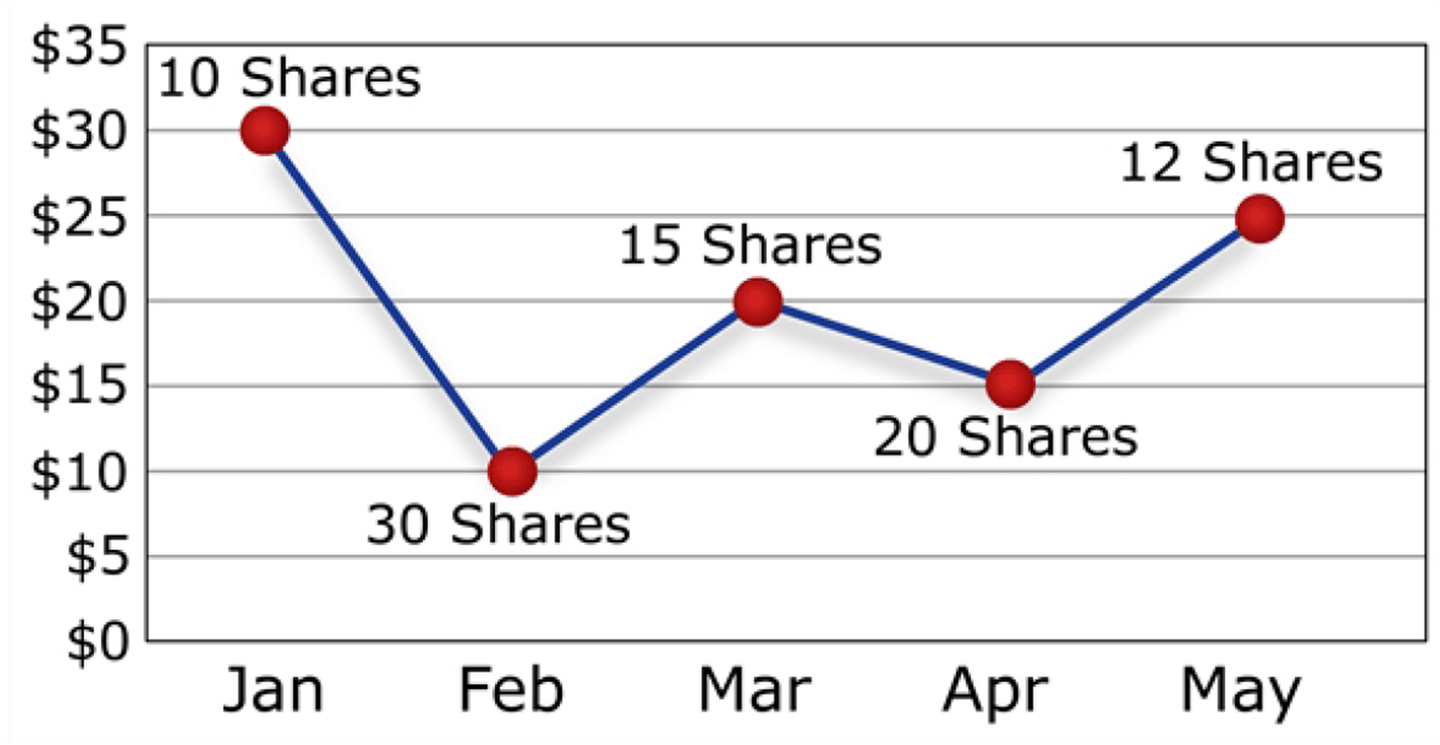
L’effetto è un abbassamento progressivo del prezzo medio di carico. Chi avesse comprato in un’unica soluzione sul picco del 1929 avrebbe atteso anni per tornare in pari; chi avesse continuato a versare con regolarità ci sarebbe riuscito molto prima.
Il DCA non elimina il rischio: lo distribuisce nel tempo. E aiuta a mantenere un approccio razionale proprio nei momenti in cui il mercato spinge verso scelte emotive.
In questa logica anche le azioni difensive hanno un ruolo: utility, alimentari e farmaceutici subiscono in genere ribassi meno violenti e rendono più ordinata la costruzione graduale della posizione.
Errori da evitare quando la Borsa scende
L’errore più frequente non è scegliere lo strumento sbagliato, ma non decidere affatto. Restare completamente fermi in un mercato ribassista non equivale a evitare una decisione: significa lasciare che sia il mercato a prenderla al posto tuo.
Gli altri quattro ricorrono con la stessa regolarità:
- Vendere nel panico — liquidare sul minimo trasforma una perdita potenziale in una perdita realizzata.
- Usare la leva senza esperienza — CFD e futures amplificano gli errori di tempistica esattamente come le intuizioni corrette.
- Tenere a lungo un prodotto “Daily” — ETF inversi ed ETP a leva sono costruiti per la singola seduta, non per il mese.
- Aprire uno short senza stop loss — è l’unica posizione in cui la perdita non incontra un tetto naturale.
La radice è sempre la stessa: operare senza una regola decisa in anticipo. Un mercato che scende in fretta non lascia il tempo di improvvisarla.
Nel webinar qui sotto approfondiamo come muoversi quando la Borsa scende.
In sintesi, investire al ribasso non è una singola operazione ma una famiglia di strumenti con costi e rischi molto diversi: gli ETF inversi risolvono qualche seduta, CFD e futures richiedono margine e disciplina, le opzioni put sono l’unica via con la perdita massima nota fin dall’inizio.
La scelta parte quindi dall’orizzonte temporale, non dal rendimento potenziale. Se la posizione dura pochi giorni un ETF inverso è sufficiente; se serve coprire un portafoglio per settimane le opzioni evitano il rischio illimitato; e se il ribasso ti coglie già investito, accumulare con regolarità resta l’opzione senza leva.
Prima di scegliere l'intermediario, confronta piattaforme, mercati disponibili e costi per CFD, futures e opzioni.

Prodotti offerti
CFD, Forex, Commodities, CFD su indici, CFD su azioni, Forex di materie prime, Criptovalute
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale