
Tipi di investimento: quali sono, come funzionano e come sceglierli

Indice
Chi si affaccia ai mercati scopre presto che la difficoltà non è trovare un investimento, ma orientarsi tra decine di strumenti diversi. Azioni, obbligazioni, ETF, fondi pensione e immobili rispondono a bisogni distinti e hanno regole fiscali proprie.
Questa guida mette in fila i principali tipi di investimento disponibili in Italia e li confronta su quattro variabili che contano davvero:
- Rischio: quanto può oscillare il capitale investito.
- Orizzonte temporale: per quanto tempo devi rinunciare a quel denaro.
- Liquidità: quanto è rapido e conveniente rivendere.
- Tassazione: quanto resta al netto delle imposte italiane.
Alla fine trovi anche gli stili di investimento — value, growth, income, momentum e gli altri — che descrivono non cosa comprare, ma con quale criterio selezionarlo.
Prima di scegliere uno strumento puoi simulare come azioni, obbligazioni e liquidità cambiano il profilo complessivo del portafoglio.
Quali sono i principali tipi di investimento
La tabella riassume gli strumenti più diffusi tra i risparmiatori italiani, con il profilo tipico di ciascuno. È una fotografia di sintesi: le sezioni successive entrano nel dettaglio di ogni categoria.
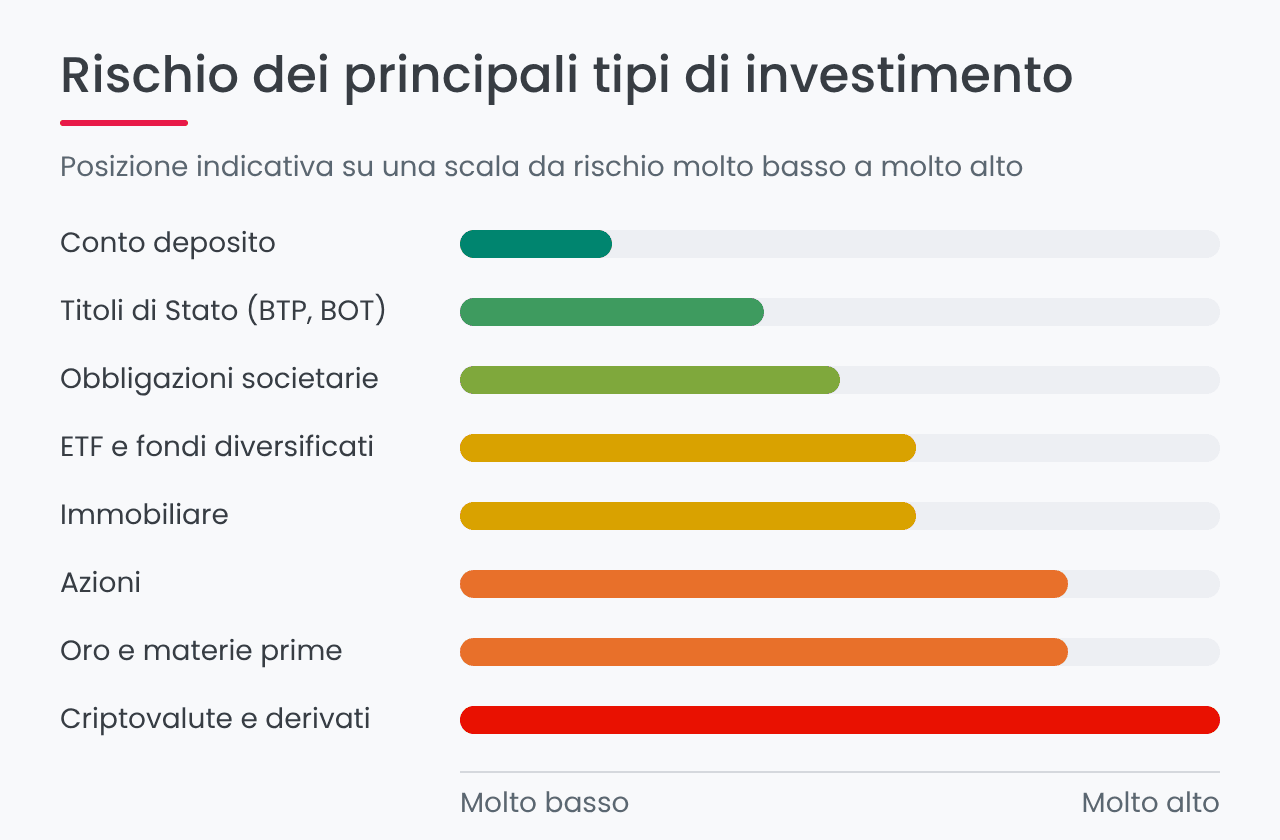
| Tipo di investimento | Rischio | Orizzonte consigliato | Tassazione in Italia |
|---|---|---|---|
| Azioni | Alto | Oltre 7 anni | 26% |
| Obbligazioni societarie | Medio | 3-7 anni | 26% |
| Titoli di Stato (BTP, BOT) | Basso-medio | 1-10 anni | 12,5% |
| ETF e fondi comuni | Variabile | Oltre 5 anni | 26% |
| Derivati (opzioni, futures, CFD) | Molto alto | Giorni-mesi | 26% |
| Conto deposito | Molto basso | 6-36 mesi | 26% |
| Immobiliare | Medio | Oltre 10 anni | Regime immobiliare |
| Oro e materie prime | Alto | Oltre 5 anni | 26% |
| Criptovalute | Molto alto | Oltre 5 anni | 33% dal 2026 |
| Fondi pensione e PIP | Variabile | Fino alla pensione | 20% sui rendimenti |
Nessuna riga della tabella è "migliore" delle altre in assoluto: il profilo di rischio va abbinato all'obiettivo, non inseguito. Un capitale che serve tra dodici mesi non appartiene alla riga delle azioni, per quanto attraente sia il rendimento atteso.
Come si classificano gli investimenti
Prima di guardare i singoli prodotti conviene fissare i quattro criteri con cui si classificano. Sono gli stessi che un consulente usa in fase di profilatura MiFID II.
Investimenti finanziari, reali e alternativi
La distinzione più usata separa gli strumenti in base alla natura dell'attività sottostante.
- Investimenti finanziari: attività e strumenti che rappresentano capitale, credito o esposizioni finanziarie, come azioni, obbligazioni, fondi, ETF e derivati. Alcuni sono negoziati su mercati regolamentati, altri vengono sottoscritti direttamente o scambiati over the counter.
- Investimenti reali: beni fisici con un valore d'uso proprio, come immobili, oro, materie prime, arte e collezionismo.
- Investimenti alternativi: tutto ciò che non rientra nei mercati tradizionali, dal private equity al crowdfunding fino alle criptovalute.
Le tre famiglie reagiscono in modo diverso agli stessi eventi economici. È il motivo per cui combinarle riduce la volatilità complessiva del portafoglio più di quanto faccia moltiplicare i titoli all'interno di una sola categoria.
Orizzonte temporale: breve, medio e lungo termine
L'orizzonte è la variabile che, più di ogni altra, restringe il campo delle opzioni ragionevoli.
- Breve termine (fino a 3 anni): conti deposito, BOT, obbligazioni a scadenza ravvicinata, fondi monetari.
- Medio termine (3-10 anni): obbligazioni, BTP, portafogli bilanciati di ETF, polizze di capitalizzazione.
- Lungo termine (oltre 10 anni): azioni, ETF azionari, immobiliare, fondi pensione.
Allungare l'orizzonte non elimina il rischio, ma riduce il peso delle oscillazioni di breve periodo sul risultato finale. Chi investe in azioni con una prospettiva decennale può assorbire un ribasso che sarebbe insostenibile su diciotto mesi.
Profilo di rischio e rendimento atteso
Rischio e rendimento atteso viaggiano insieme: non esiste uno strumento che offra entrambi in modo favorevole. Proprio su questo punto la CONSOB invita a diffidare delle proposte di guadagni elevati presentati come sicuri.
Un portafoglio prudente privilegia titoli di Stato e conti deposito, accettando rendimenti contenuti in cambio di stabilità. Un profilo dinamico accetta perdite temporanee a doppia cifra per puntare a una crescita reale del capitale.
La regola pratica è la stessa da decenni: investi in azioni solo la quota che non ti serve nei prossimi anni. È l'unico modo per evitare di vendere nel momento peggiore.
Liquidità: quanto è facile rientrare in possesso del capitale
La liquidità misura quanto rapidamente uno strumento può essere convertito in denaro con costi contenuti e senza un impatto significativo sul prezzo di mercato.
Attenzione anche ai vincoli contrattuali: i conti deposito vincolati e i PIR premiano chi resta investito, ma penalizzano l'uscita anticipata con la perdita degli interessi o del beneficio fiscale.
Investimenti finanziari: gli strumenti più diffusi
È la famiglia più ampia e quella che assorbe la maggior parte dei risparmi degli italiani. Ogni strumento risponde a una logica diversa: partecipazione al capitale, prestito, delega della gestione o esposizione a leva.
Azioni
Comprare un'azione significa acquisire una quota del capitale di una società e diventarne socio, con diritto agli utili distribuiti sotto forma di dividendo. Il rendimento arriva da due componenti: l'apprezzamento del prezzo e i dividendi incassati.
Il rovescio della medaglia è la volatilità: il valore dipende dai risultati dell'azienda e dal clima di mercato, e può scendere sotto il prezzo di acquisto per periodi lunghi. Per valutare un titolo servono gli strumenti dell'analisi fondamentale, dai multipli di bilancio alla qualità del management.
Le azioni sono lo strumento con il maggiore potenziale di crescita sul lungo periodo, ma richiedono diversificazione: concentrare il capitale su pochi titoli espone a un rischio specifico che il mercato non remunera.
Obbligazioni e titoli di Stato
Con un’obbligazione presti denaro a un emittente, che si impegna a rimborsare il capitale secondo le condizioni del titolo e può prevedere cedole periodiche oppure, nei titoli zero coupon, un rendimento incorporato nella differenza tra prezzo di acquisto e rimborso.
I titoli di Stato italiani (BTP, BOT, CCT) godono di un vantaggio fiscale rilevante: le cedole e le plusvalenze sono tassate al 12,5% invece del 26% applicato alla gran parte delle rendite finanziarie. Lo stesso trattamento vale per i titoli emessi da Paesi in white list.
Il rischio non è nullo. Oltre all'insolvenza dell'emittente, incide il rischio di tasso: quando i rendimenti di mercato salgono, il prezzo delle obbligazioni già emesse scende. Chi porta il titolo a scadenza incassa comunque il valore nominale.
Fondi comuni di investimento
Un fondo comune raccoglie il denaro di molti risparmiatori e lo affida a un gestore professionale, che lo investe secondo la politica descritta nel prospetto. In cambio si paga una commissione di gestione annua che incide sul rendimento netto anno dopo anno.
Esistono fondi azionari, obbligazionari, bilanciati, monetari e flessibili. Il vantaggio principale è l'accesso immediato a un portafoglio diversificato con importi contenuti, anche tramite piani di accumulo mensili.
Il limite è il costo: le commissioni dei fondi a gestione attiva sono spesso superiori a quelle dei prodotti passivi, e non tutti i gestori battono il proprio indice di riferimento su orizzonti lunghi.
ETF ed ETC
Gli ETF (Exchange Traded Fund) sono fondi quotati in Borsa che replicano un indice e si comprano e vendono come un'azione. Combinano diversificazione immediata e costi di gestione bassi, con TER che per gli indici più ampi restano ampiamente sotto lo 0,50% annuo.
Accanto agli ETF esistono gli ETC (Exchange Traded Commodities) e gli ETN (Exchange Traded Notes), che replicano rispettivamente materie prime e altri sottostanti. Insieme formano la famiglia degli ETP, strumenti passivi negoziati come titoli azionari.
Gli ETF armonizzati UCITS sono la scelta più comune per costruire un portafoglio di lungo periodo in autonomia. Vanno però conosciuti i loro limiti fiscali in Italia: le minusvalenze da ETF non sono compensabili con le plusvalenze degli stessi ETF.
Se vuoi riunire più asset class nello stesso rapporto, conviene verificare quali strumenti offre davvero l’intermediario e con quale regime fiscale.
Derivati: opzioni, futures e CFD
I derivati sono contratti il cui valore dipende da un'attività sottostante — un'azione, un indice, una valuta, una materia prima. Si usano per due finalità opposte: coprire un portafoglio o amplificare l'esposizione con la leva.
Opzioni e futures sono negoziati su mercati regolamentati, mentre i CFD sono contratti over the counter offerti dai broker. In tutti i casi la leva moltiplica sia i guadagni sia le perdite, che possono superare il capitale inizialmente impegnato.
Sono strumenti per investitori esperti, con una gestione attiva del rischio. Non sono un punto di partenza per chi muove i primi passi.
Conti deposito e risparmio postale
Il conto deposito remunera la liquidità parcheggiata in banca a un tasso concordato, nella versione libera o vincolata per un periodo prestabilito. Gli interessi scontano l'imposta sostitutiva del 26% e il bollo dello 0,20% annuo sulla giacenza.
Il risparmio postale — libretti e buoni fruttiferi emessi da Cassa Depositi e Prestiti — è garantito dallo Stato italiano e sconta la tassazione agevolata al 12,5%. È la soluzione tipica per capitali che devono restare protetti.
Va ricordata la tutela pubblica: il Fondo Interbancario di Tutela dei Depositi copre 100.000 euro per depositante e per banca, con rimborso entro sette giorni lavorativi in caso di crisi dell'istituto.
Investimenti reali e alternativi
Qui il capitale non è impiegato in un titolo, ma in un bene o in un progetto. Sono investimenti meno liquidi e con costi di ingresso e gestione più alti, che in cambio offrono una correlazione bassa con i mercati azionari.
Immobiliare diretto e fondi immobiliari (REIT)
L'acquisto di un immobile da mettere a reddito è l'investimento reale più diffuso in Italia: genera un flusso da locazione e può rivalutarsi nel tempo. Richiede però un capitale iniziale elevato e una gestione attiva tra imposte, manutenzione e periodi di sfitto.
I fondi immobiliari e i REIT quotati offrono la stessa esposizione senza gestione diretta: sono società che possiedono e amministrano immobili a reddito e distribuiscono agli azionisti la maggior parte degli utili. Si comprano in Borsa come un'azione, con importi molto più contenuti.
Oro e materie prime
L'oro è storicamente considerato un bene rifugio: non paga cedole né dividendi, ma tende a mantenere potere d'acquisto nelle fasi di inflazione elevata e di tensione sui mercati. Il suo ruolo in portafoglio è di stabilizzazione, non di rendimento.
Le altre materie prime — petrolio, gas, metalli industriali, prodotti agricoli — sono più volatili e legate al ciclo economico. L'esposizione avviene di solito tramite ETC o futures, raramente con l'acquisto fisico del sottostante.
Criptovalute
Bitcoin, Ethereum e le altre criptoattività sono la categoria più recente e più volatile. Offrono un potenziale di rendimento elevato a fronte di oscillazioni che possono superare il 50% in pochi mesi, e di rischi legati alla custodia delle chiavi private.
Il quadro normativo si è consolidato con il regolamento europeo MiCA, che disciplina emittenti e prestatori di servizi. Sul fronte fiscale, la Legge di Bilancio 2025 ha eliminato la soglia di esenzione di 2.000 euro e sulle plusvalenze l'aliquota passa dal 26% al 33% dal 1° gennaio 2026.
Crowdfunding, P2P lending e private equity
Le piattaforme di crowdfunding e di prestito peer-to-peer permettono di finanziare progetti immobiliari, aziende o privati con importi anche di poche centinaia di euro, a fronte di un rendimento promesso. Il rischio di credito resta interamente a carico dell'investitore.
Il private equity, storicamente riservato agli investitori istituzionali, è oggi accessibile ai risparmiatori tramite fondi ed ELTIF. In tutti i casi il capitale resta vincolato per anni e non esiste un mercato secondario liquido su cui rivendere.
Arte, vino e beni da collezione
Opere d'arte, vini pregiati, orologi e auto storiche combinano potenziale di apprezzamento e passione personale. Sono mercati opachi, con costi di intermediazione elevati e valutazioni difficili da verificare in modo indipendente.
Hanno senso come componente marginale di un patrimonio già diversificato, per chi conosce davvero il settore. Non sono una soluzione per investire risparmi che potrebbero servire.
Investimenti assicurativi e previdenziali
È la terza grande famiglia, spesso trascurata nei confronti tra strumenti finanziari, ma centrale per chi ragiona sul lungo periodo e sul trattamento fiscale.
Polizze vita e contratti di capitalizzazione
Le polizze vita di ramo I investono in gestioni separate a capitale garantito, quelle di ramo III (unit linked) legano il rendimento all'andamento di fondi sottostanti. I contratti di capitalizzazione seguono una logica simile senza copertura assicurativa sulla vita.
Il vantaggio distintivo non è il rendimento, ma la impignorabilità e insequestrabilità delle somme assicurate, oltre all'esenzione dall'imposta di successione sui capitali liquidati ai beneficiari.
Fondi pensione e PIP
La previdenza complementare è lo strumento con il trattamento fiscale più favorevole del panorama italiano, secondo le regole vigilate dalla COVIP. Funziona su tre livelli.
- In fase di versamento: i contributi sono deducibili dal reddito complessivo fino a 5.164,57 euro l'anno.
- In fase di accumulo: i rendimenti sono tassati al 20% invece del 26%, e al 12,5% per la quota derivante da titoli di Stato.
- In fase di erogazione: la prestazione sconta un'aliquota del 15%, che scende dello 0,30% per ogni anno di partecipazione oltre il quindicesimo, fino al 9% con 35 anni di adesione.
Il contraltare è il vincolo: il capitale resta indisponibile fino alla pensione, salvo le anticipazioni previste per spese sanitarie, acquisto della prima casa o altre cause tassative.
PIR: piani individuali di risparmio
Il PIR è un contenitore fiscale che investe almeno il 70% del patrimonio in strumenti di imprese italiane ed europee con stabile organizzazione in Italia. Se l'investimento è mantenuto per almeno cinque anni, i rendimenti sono completamente esenti da tassazione e da imposta di successione.
I limiti fissati da Banca d'Italia per il PIR ordinario sono precisi: si può essere titolari di un solo piano, con versamenti da 500 a 40.000 euro l'anno e un tetto complessivo di 200.000 euro. Il PIR alternativo alza le soglie a 300.000 euro annui e 1,5 milioni complessivi.
Come vengono tassati i diversi tipi di investimento in Italia
La fiscalità è la variabile che più spesso viene ignorata nel confronto tra strumenti, eppure incide direttamente sul rendimento netto. Questo il quadro delle aliquote vigenti.
| Strumento | Aliquota | Nota |
|---|---|---|
| Azioni, ETF, fondi, obbligazioni societarie | 26% | Su dividendi, cedole e plusvalenze |
| Titoli di Stato italiani e white list | 12,5% | Include buoni e libretti postali |
| Criptovalute | 33% dal 1° gennaio 2026 | Era 26% fino al 2025 |
| Fondi pensione (rendimenti) | 20% | 12,5% sulla quota in titoli di Stato |
| PIR detenuti almeno 5 anni | 0% | Esenti anche da imposta di successione |
A queste aliquote va aggiunta l'imposta di bollo dello 0,20% annuo sul controvalore degli strumenti finanziari depositati, applicata dall'intermediario. Sui conti deposito il bollo si calcola sulla giacenza rendicontata.
Un ultimo elemento riguarda la tutela: il Fondo Nazionale di Garanzia indennizza gli investitori fino a 20.000 euro per i crediti derivanti da operazioni di investimento verso intermediari insolventi. Non copre le perdite di mercato, ma il default dell'intermediario.
Stili di investimento: come si gestisce il portafoglio
Individuato lo strumento, resta da scegliere il criterio di selezione. Gli stili di investimento descrivono proprio questo e non sono mutuamente esclusivi: molti investitori ne combinano più di uno all'interno dello stesso portafoglio.
Value investing
Il Value Investing consiste nell'investire in aziende quotate a prezzi inferiori al loro valore intrinseco, per rivenderle quando il mercato ne riconosce il valore reale. È l'approccio associato a Benjamin Graham e Warren Buffett.
Per stimare il valore intrinseco serve un'analisi del bilancio della società: solo così si può stabilire se il prezzo di mercato rappresenta davvero uno sconto rispetto ai fondamentali e non il riflesso di un deterioramento reale.
Growth investing
Gli investimenti in aziende in crescita cercano di individuare le società che si prevede cresceranno fortemente nei prossimi anni, spesso realtà giovani e di dimensioni contenute, dove i margini di espansione sono maggiori.
È una strategia con un alto livello di rischio, che può però comportare margini di guadagno considerevoli. Anche in questo caso risulta essenziale adoperare gli strumenti dell'analisi fondamentale per valutare le prospettive future. In questo articolo trovi un approfondimento su cos'è il growth investing, mentre qui puoi consultare le migliori azioni growth.
Blend investing e strategia GARP
Il blend investing combina in un unico portafoglio titoli value e titoli growth. In un mercato al rialzo le azioni di crescita offrono rendimenti più elevati, mentre in una fase di ribasso i titoli value tendono a proteggere meglio il capitale.
La strategia GARP (Growth At a Reasonable Price) si colloca a metà strada: seleziona società con aspettativa di crescita moderata, né troppo costose né eccessivamente scontate, escludendo dal campione le aziende senza prospettive di sviluppo.

Income investing
Gli investitori income cercano società con un solido storico di pagamento di dividendi — tipicamente utility, immobiliari e beni di consumo — a cui affiancano obbligazioni a reddito fisso. L'obiettivo è generare un flusso di reddito stabile e prevedibile.
Le classi di attività che compongono una strategia income sono quattro: dividendi azionari, obbligazioni governative e societarie, fondi immobiliari (REIT) e fondi a distribuzione progettati per erogare cedole periodiche.
Momentum investing
Il momentum investing acquista titoli che hanno mostrato un rendimento elevato nel recente passato, nell'aspettativa che la tendenza prosegua. Si fonda sull'idea che i trend di prezzo abbiano una persistenza misurabile nel tempo.
Gli investitori momentum si affidano agli indicatori tecnici per identificare queste tendenze: la media mobile, l'indice di forza relativa (RSI) o il Moving Average Convergence Divergence (MACD).
È uno stile che richiede monitoraggio costante: quando la tendenza si inverte, le perdite possono essere rapide e significative.
Socially Responsible Investing (SRI)
Il Socially Responsible Investing — noto anche come investimento sostenibile o etico — valuta insieme il rendimento finanziario e l'impatto sociale e ambientale delle scelte di portafoglio. Trovi un approfondimento sugli investimenti socialmente responsabili nella nostra guida dedicata.
Le tecniche utilizzate sono quattro:
- Screening: selezione positiva o esclusione di settori e aziende secondo criteri etici.
- Engagement azionario: voto in assemblea e dialogo diretto con il management.
- Investimento a impatto: l'impact investing finanzia progetti con un risultato sociale o ambientale misurabile.
- Integrazione ESG: i fattori ambientali, sociali e di governance entrano nell'analisi finanziaria.
Quantitative investing
Il quantitative investing costruisce le decisioni di portafoglio su modelli matematici e algoritmi, alimentati da grandi quantità di dati di mercato, di bilancio e macroeconomici. L'esecuzione è spesso automatizzata secondo regole predefinite.
Il vantaggio è la capacità di individuare relazioni che sfuggono all'analisi manuale, insieme alla riduzione dell'errore emotivo. Il limite è strutturale: un modello vale quanto i dati su cui è costruito e fatica davanti a eventi senza precedenti storici.
Contrarian investing
Il contrarian investing va contro il consenso prevalente: compra ciò che il mercato ha penalizzato e vende ciò che è diventato affollato, nella convinzione che i mercati siano ciclici e che gli asset impopolari tornino in favore.
Richiede analisi rigorosa e pazienza. Un titolo impopolare non è automaticamente sottovalutato, e possono passare anni prima che il mercato corregga la valutazione: nel frattempo il prezzo può scendere ancora.
Accanto agli stili tradizionali si è affermata anche la via degli investimenti alternativi. Chi vuole approfondire come fare investimenti alternativi trova in immobiliare, materie prime, criptovalute e fondi hedge una diversificazione poco correlata ai mercati tradizionali, a fronte di minore liquidità e trasparenza.
Come scegliere il tipo di investimento adatto al tuo profilo
Non esiste uno strumento universalmente migliore: la scelta dipende da obiettivi, orizzonte, tolleranza al rischio e situazione fiscale. Alcuni abbinamenti ricorrenti aiutano a orientarsi.
- Capitale che serve entro 2-3 anni: conto deposito, BOT, obbligazioni a breve scadenza.
- Crescita del patrimonio su 10 anni o più: ETF azionari globali, azioni, piani di accumulo.
- Reddito periodico: obbligazioni, azioni da dividendo, REIT, fondi a distribuzione.
- Integrazione pensionistica: fondi pensione e PIP, per il vantaggio fiscale in deduzione.
- Riduzione della volatilità: oro, titoli di Stato e strumenti poco correlati all'azionario.
Il secondo passaggio è la diversificazione tra categorie, non solo all'interno di una. Un portafoglio composto da venti azioni tecnologiche è meno diversificato di uno che combina azioni, obbligazioni e una quota di beni reali.
Tutto questo fa parte del vocabolario di come investire in Borsa: conoscere gli strumenti viene prima di scegliere il broker, non dopo.
Dove investire: broker e piattaforme
Per operare su azioni, ETF, obbligazioni e fondi serve un intermediario autorizzato a operare in Italia, vigilato da CONSOB o dall'autorità del Paese di origine in regime MiFID II. In questo articolo puoi consultare la lista completa dei migliori broker online.
Per scegliere l’intermediario conviene confrontare soprattutto mercati disponibili, costi, regime fiscale e strumenti effettivamente negoziabili.
Per un portafoglio multi-asset, Fineco e BG Saxo coprono esigenze diverse ma complementari tra investimento e trading.


Prodotti offerti
Azioni, ETF, Opzioni, Futures, CFD, Titoli di Stato, Commodities, Piano d'Accumulo del Capitale
Azioni, ETF, Fondi di Investimento, Opzioni, Futures, Commodities, CFD, Forex, Piano d'Accumulo del Capitale
In sintesi, i tipi di investimento si organizzano in tre famiglie — finanziari, reali e assicurativo-previdenziali — e si distinguono per rischio, orizzonte, liquidità e trattamento fiscale. Conoscere queste quattro coordinate consente di leggere qualsiasi prodotto senza affidarsi al rendimento promesso.
Il passo successivo è tradurre gli obiettivi personali in un'allocazione concreta, combinando strumenti di categorie diverse e verificando la fiscalità di ciascuno. La diversificazione tra famiglie di investimento resta la protezione più efficace contro gli errori di previsione.