
Comprare azioni prima del dividendo conviene? Cosa sapere prima di investire

Indice
Comprare azioni prima del dividendo dà diritto a incassare la cedola, ma non è la scorciatoia che sembra: il giorno dello stacco il titolo viene negoziato ex-dividend e subisce un aggiustamento tecnico pari al dividendo distribuito. Il prezzo effettivamente negoziato può però muoversi anche per effetto del mercato.
Il dividendo è la parte degli utili che una società distribuisce agli azionisti in proporzione alle azioni possedute. Prima di anticipare l'acquisto conviene capire tre cose: le quattro date che regolano lo stacco, l'effetto ex-dividendo sul prezzo e la tassazione al 26%.
Se investi in azioni e vuoi semplificare la gestione fiscale, con Fineco puoi scegliere il regime amministrato: la banca opera come sostituto d'imposta e gestisce direttamente la fiscalità prevista sulle operazioni e sui proventi.
Cosa significa comprare azioni prima del dividendo
Per avere diritto alla cedola occorre avere chiare quattro date fondamentali: annuncio, stacco (ex-dividend), registrazione e pagamento.
- Data di annuncio (declaration date): è il momento in cui la società comunica la proposta o la delibera di distribuzione del dividendo, indicando importo e principali date dell'operazione. L'organo competente dipende dal tipo di distribuzione e dalla disciplina societaria applicabile.
- Data di stacco (Ex-dividend date): è il giorno in cui il prezzo dell'azione viene decurtato dell'importo del dividendo, perché il titolo viene negoziato "senza dividendo". Chi compra prima di questa data ha diritto alla cedola; chi compra il giorno stesso o dopo, no.
- Data di registrazione (record date): è la data in cui vengono individuati gli aventi diritto al dividendo. Sul mercato italiano cade normalmente il giorno lavorativo successivo allo stacco e tiene conto delle negoziazioni effettuate entro la chiusura della seduta precedente l'ex-date.
- Data di pagamento (Payment date): è il giorno in cui la cedola viene accreditata sul conto. La data di pagamento è stabilita dall'emittente. L'accredito sul conto può essere contabilizzato dall'intermediario secondo le proprie tempistiche operative.
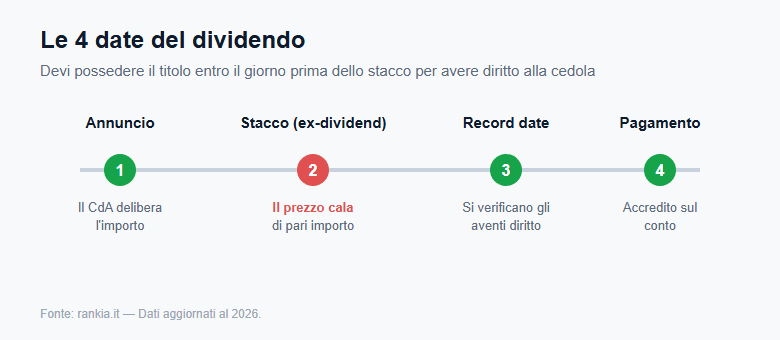
In pratica, per avere diritto al dividendo devi possedere le azioni alla chiusura della seduta precedente allo stacco: basta comprarle entro il giorno di Borsa che precede l'ex-dividend. Per questo è utile tenere d'occhio il calendario dei dividendi della Borsa italiana.
Un esempio: con stacco il 15 luglio e pagamento il 20 luglio, chi compra il titolo il 14 luglio o prima riceve la cedola il 20. Chi compra il 15 o dopo non la riceve, pur vedendo il titolo scendere.
Come funziona la distribuzione dei dividendi
Il dividendo non nasce dal nulla: è l'ultimo passaggio di un processo deliberativo che parte dall'approvazione del bilancio.
- Approvazione del bilancio: l'assemblea degli azionisti, convocata dopo la chiusura dell'esercizio, approva il bilancio e la destinazione degli utili.
- Delibera sulla distribuzione: l'assemblea, su proposta degli amministratori, decide se distribuire gli utili sotto forma di dividendi e in quale misura.
- Importo e modalità: si fissa il dividendo per azione e la forma del pagamento, di norma in denaro, più raramente in natura o in azioni.
- Stacco e pagamento: si fissa la data di stacco e, pochi giorni dopo, avviene l'accredito sul conto titoli.
Quanto rende davvero una cedola: il dividend yield
Il parametro con cui si misura la generosità di un titolo è il dividend yield, cioè il rapporto fra dividendo annuo per azione e prezzo corrente dell'azione, moltiplicato per cento.
Un titolo che quota 20 euro e distribuisce 1 euro l'anno ha un rendimento lordo del 5%. È una fotografia, non una promessa: lo yield sale quando il prezzo scende, e un prezzo che scende spesso segnala utili in calo o una cedola a rischio.
Per questo il rendimento va sempre letto insieme al payout ratio, la quota di utili destinata alla distribuzione. Oltre il 75-80% il margine di sicurezza si assottiglia e il dividendo può essere tagliato: è il meccanismo della cosiddetta yield trap, il titolo che attira per il rendimento elevato e lo azzera l'anno successivo.
Conviene comprare azioni prima del dividendo?
Chiarite le date e il rendimento resta la domanda centrale. La risposta sintetica è che comprare il giorno prima per rivendere subito raramente conviene: il calo del prezzo allo stacco annulla quasi sempre il vantaggio della cedola. Vediamo vantaggi, rischi di investire in dividendi ed esempio numerico.
Vantaggi: reddito passivo e total return
I principali vantaggi dell'investire in azioni che distribuiscono dividendi sono due: un flusso di reddito periodico e il contributo della cedola al rendimento complessivo. Il dividendo entra nel total return del titolo, che quindi non dipende soltanto dall'andamento del prezzo.
Su orizzonti lunghi la differenza pesa. Reinvestire le cedole trasforma il dividendo in capitale che a sua volta produce cedole, con un effetto di capitalizzazione composta che il singolo incasso non offre.
La distribuzione regolare dei dividendi mensili o annuali è inoltre letta dal mercato come un segnale di solidità finanziaria dell'azienda e di visibilità sui flussi di cassa futuri.
Rischi: l'effetto ex-dividendo e le oscillazioni del prezzo
L'effetto ex-dividendo è il calo del prezzo che si verifica il giorno dello stacco, quando chi compra non ha più diritto alla cedola appena distribuita. Lo stacco genera un aggiustamento tecnico del valore del titolo perché chi compra dall'ex-date non acquisisce più il diritto al dividendo. Da quel momento, però, il prezzo continua a essere determinato normalmente dal mercato.
In teoria il prezzo dovrebbe scendere esattamente dell'importo del dividendo, perché l'azienda si è privata di quella liquidità. Distribuire cassa fa diminuire il valore dell'azienda stessa.
Nella pratica la variazione è quasi sempre diversa. Le azioni restano titoli quotati, soggetti alla volatilità: in una seduta positiva il calo tecnico può essere compensato del tutto dal rialzo del mercato, in una seduta negativa si somma alla discesa.
Resta però un punto fermo: la cedola arriva tassata, il calo del prezzo no. In una fase di mercato piatta incassi un dividendo netto inferiore al calo dell'azione, e la differenza coincide con l'imposta pagata.
Esempio pratico: quanto resta in tasca dopo lo stacco
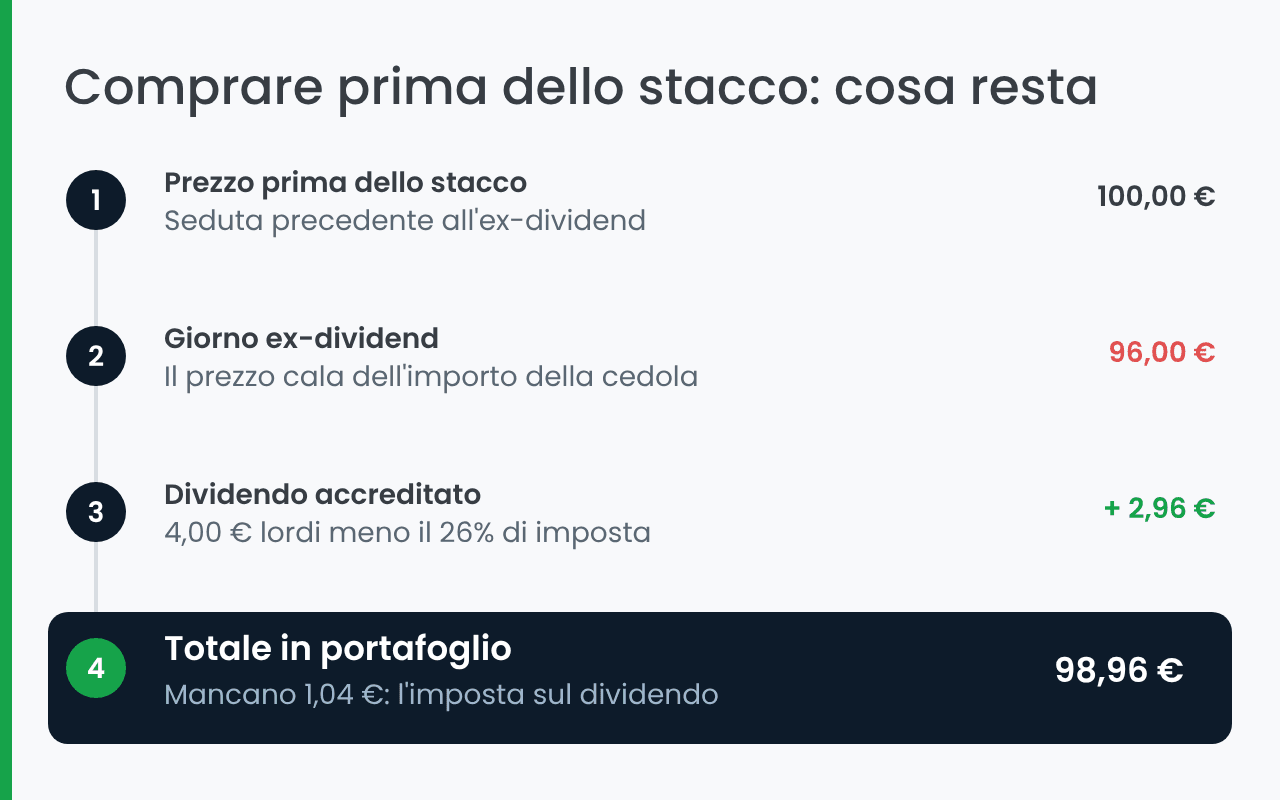
Ipotizziamo 1 azione ALFA che prima dello stacco quota 100 euro, emessa da una società con sede in Italia. Il 21 luglio stacca un dividendo di 4 euro, pari a un rendimento del 4%.
Se il mercato non si muove, il 21 luglio l'azione quota 96 euro: i 100 della seduta precedente meno i 4 euro di cedola. Alla data di pagamento incassiamo 2,96 euro netti, cioè i 4 euro lordi meno il 26% di imposta.
Il bilancio dell'operazione è 96 + 2,96 = 98,96 euro contro i 100 di partenza: mancano 1,04 euro, l'equivalente della tassa. Per tornare in pari il titolo deve risalire a 97,04 euro, circa l'1,1% in più, e a quel punto il dividendo non c'entra più nulla: conta solo come si muove il mercato.
Quanto sono tassati i dividendi in Italia
In Italia la tassazione del dividendo segue le regole dei redditi di capitale: un'imposta sostitutiva del 26%, applicata direttamente dall'intermediario in regime amministrato. Sul conto arriva già l'importo netto, quindi su 1.000 euro lordi restano 740 euro.
La differenza rispetto alle plusvalenze è sostanziale e pesa nelle scelte di portafoglio: i dividendi non sono compensabili con le minusvalenze, mentre i guadagni da vendita sì. Chi ha uno zainetto fiscale da recuperare non lo alleggerisce incassando cedole.
Sui dividendi delle azioni estere il prelievo è doppio: prima la ritenuta alla fonte del Paese di quotazione — 15% negli Stati Uniti con il modulo W-8BEN, 26,375% in Germania, 35% in Svizzera — poi il 26% italiano sul netto residuo.
Sul caso statunitense il prelievo complessivo arriva così intorno al 37% del dividendo lordo. Il trattamento della ritenuta estera dipende dal Paese e dall'intermediario. In alcuni casi l'aliquota convenzionale viene applicata direttamente alla fonte; in altri occorre chiedere allo Stato estero il rimborso dell'eccedenza rispetto alla convenzione. L'eventuale credito d'imposta italiano segue regole ulteriori e dipende dal regime fiscale applicato.
Investi anche in azioni USA? Su XTB puoi compilare il modulo W-8BEN per applicare, se ne ricorrono i requisiti, la ritenuta statunitense convenzionale del 15% sui dividendi. Le azioni reali prevedono inoltre 0% di commissioni fino a 100.000 € di volume mensile; oltre questa soglia si applica lo 0,2% con un minimo di 10 €, mentre può essere previsto un costo di conversione valutaria dello 0,5%.
Quando comprare azioni con dividendo
La vera domanda non è se comprare prima dello stacco, ma quando entrare su un titolo da dividendo. Non esiste una data giusta valida per tutti: esiste un metodo.
La strategia del dividend investing consiste nel costruire un portafoglio di investimenti, tipicamente azionario, focalizzato su aziende che distribuiscono con regolarità una parte degli utili. Le più affidabili sono i cosiddetti aristocratici dei dividendi, che aumentano la cedola da decenni.
L'obiettivo non è il singolo incasso ma un flusso di reddito prevedibile e, potenzialmente, la crescita del capitale. Invece di puntare solo sul capital gain, si cerca un rendimento che arrivi anche quando il prezzo sta fermo.
Su quali parametri si sceglie allora un titolo? Tre, in ordine di importanza:
- Sostenibilità della cedola: payout ratio sotto il 75% per utility e industriali, sotto il 70% per banche e assicurazioni. Un payout che supera improvvisamente l'80% è un segnale d'allarme, non di generosità.
- Storico di distribuzione: una società che ha mantenuto o aumentato il dividendo attraverso un ciclo economico completo dice molto più di uno yield elevato in un singolo anno record.
- Prezzo d'ingresso: il rendimento si costruisce al momento dell'acquisto. Comprare lo stesso titolo il 20% più in basso significa incassare il 25% in più di rendimento sul capitale investito, per tutta la durata dell'investimento.
Con questi criteri la vicinanza allo stacco diventa irrilevante. Il momento giusto può cadere a un mese dalla cedola o il giorno prima: dipende dalla valutazione del titolo e dalle dinamiche di mercato, non dal calendario dei dividendi.
Conviene vendere le azioni prima o dopo il dividendo?
In generale non c'è un vantaggio netto nel vendere prima o dopo lo stacco del dividendo, a parità di condizioni: il mercato sconta il dividendo nel prezzo. La scelta cambia però in presenza di minusvalenze da compensare o di costi di negoziazione rilevanti.
- Vendere prima dello stacco: eviti il calo tecnico del prezzo e realizzi l'intera plusvalenza sulla vendita, rinunciando alla cedola.
- Vendere dopo lo stacco: incassi il dividendo al netto del 26%, ma subisci la discesa del prezzo del giorno ex.
- Considerazioni fiscali: le plusvalenze sono redditi diversi e si possono compensare con le minusvalenze maturate nei quattro anni precedenti; i dividendi no. Con uno zainetto fiscale da smaltire, vendere prima è più efficiente.
- Commissioni di negoziazione: su importi piccoli il costo di due eseguiti può superare la cedola incassata.
- Obiettivi dell'investitore: chi ha un orizzonte di lungo periodo in genere tiene il titolo e incassa gli stacchi periodici, senza inseguire il timing.
Il caso in cui la scelta pesa davvero è quello dei titoli esteri ad alta ritenuta: con un prelievo complessivo che può avvicinarsi al 37%, vendere prima dello stacco risulta spesso più efficiente che incassare la cedola e recuperare l'eccedenza in dichiarazione.
Attenzione però a un dettaglio che sfugge spesso: anche la plusvalenza realizzata vendendo è tassata al 26%. Il vantaggio fiscale esiste solo se hai minusvalenze pregresse da compensare oppure se la ritenuta estera supera l'imposta italiana.
Scegli il miglior broker per investire in dividendi confrontando commissioni, mercati e regime fiscale.
In sintesi, comprare azioni prima del dividendo dà diritto alla cedola ma non a un guadagno: il giorno dello stacco il prezzo scende dell'importo distribuito e il 26% di imposta rende il saldo dell'operazione negativo. La strategia del "compra prima, vendi dopo" raramente è davvero vantaggiosa.
Il dividendo va valutato dentro una strategia di lungo periodo, non come scorciatoia di breve termine. Se punti a un reddito passivo costante contano molto di più la sostenibilità della cedola e il prezzo d'acquisto rispetto alla vicinanza alla data di stacco.
Se cerchi un intermediario italiano per costruire un portafoglio di azioni a dividendo, Fineco consente di operare sui principali mercati internazionali e di scegliere il regime amministrato per la gestione fiscale.
Domande frequenti su comprare azioni prima del dividendo
Disclaimer:
Questo non è un consiglio di investimento; investire comporta un rischio di perdita e i risultati passati non sono un indicatore affidabile dei risultati futuri.
I CFD sono strumenti complessi e presentano un rischio significativo di perdere denaro rapidamente a causa della leva finanziaria. 71% dei conti di investitori al dettaglio perde denaro a causa delle negoziazioni in CFD con questo fornitore. Valuti se comprende il funzionamento dei CFD e se può permettersi di correre questo alto rischio di perdere il Suo denaro.